
Açılış
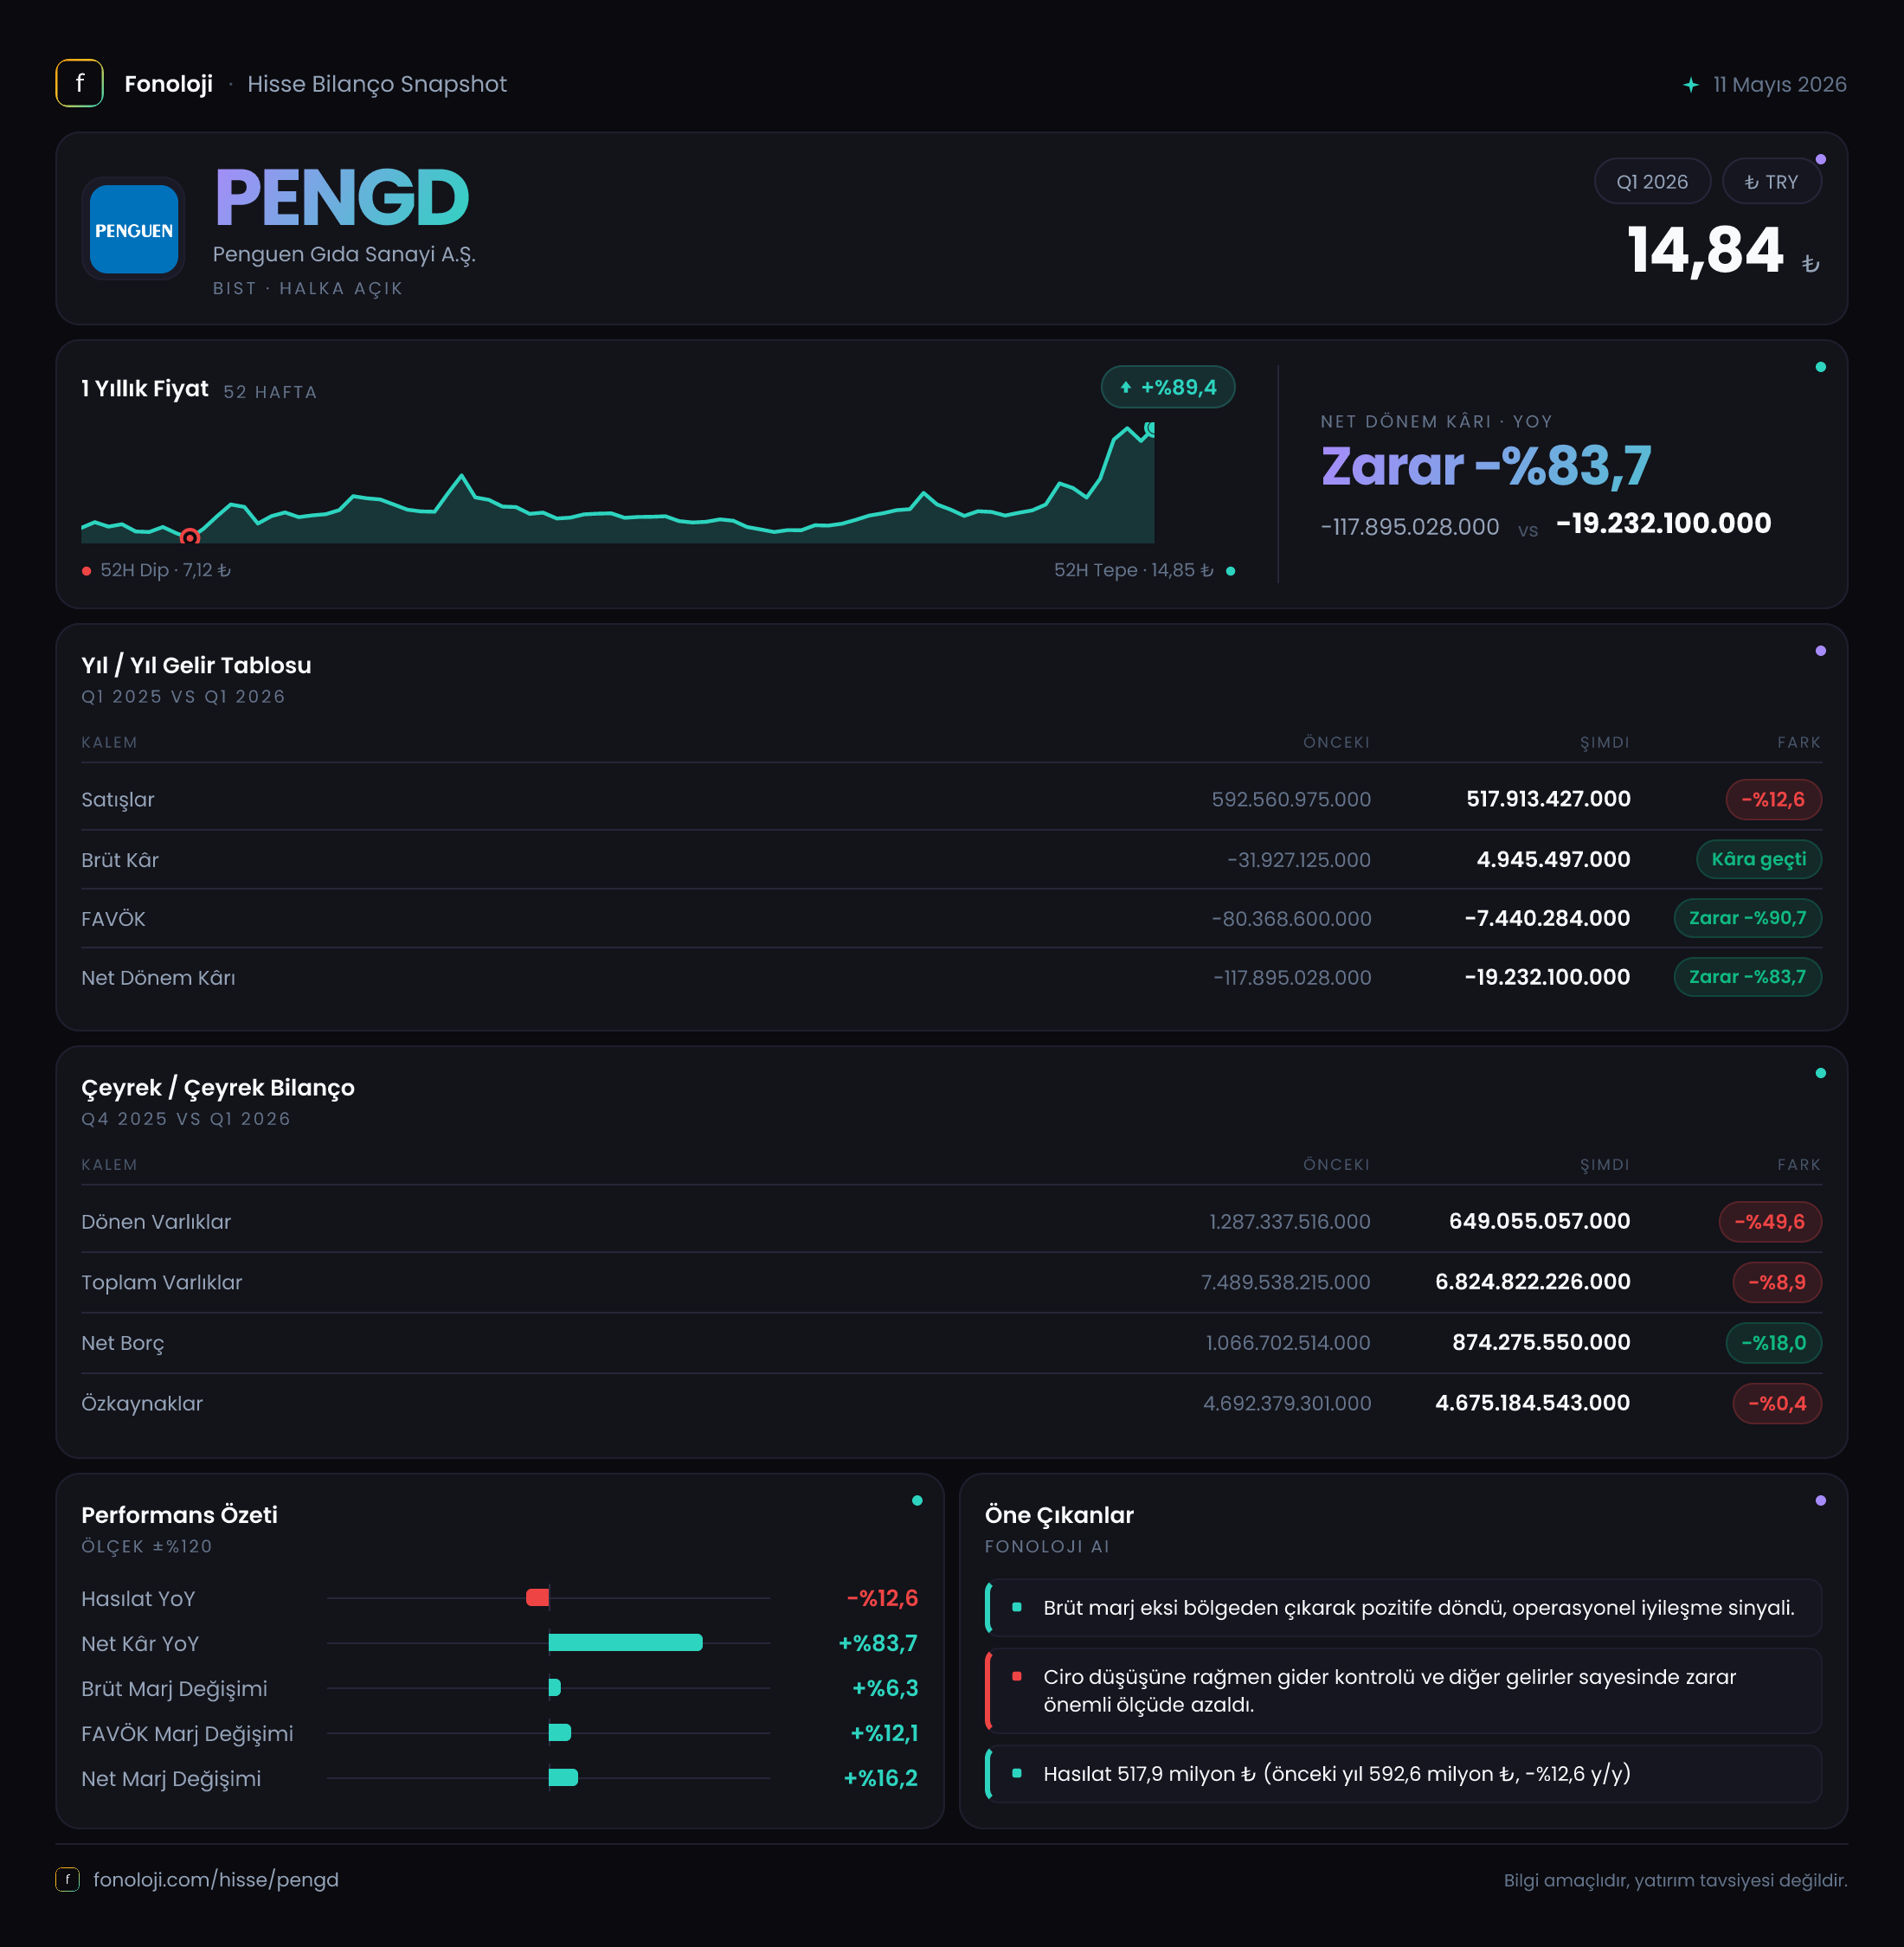
Penguen Gıda, gıda üretimi ve işlenmiş tarım ürünleri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde 517,9 milyon TL satış gerçekleştirdi. Satışların geçen yılın aynı dönemine göre gerilemesine rağmen, maliyet yapısındaki iyileşme sayesinde brüt kâr zarar bölgesinden çıktı ve faaliyet zararı belirgin biçimde azaldı. Buna karşın şirket hâlâ operasyonel olarak kâra geçmiş değil: FAVÖK -36,9 milyon TL, net dönem sonucu ise -19,2 milyon TL seviyesinde bulunuyor. Dolayısıyla bu çeyreğin ana mesajı, büyüme değil; zararın azaltılması, borcun gerilemesi ve operasyonel marjların toparlanmaya başlaması.
Satış Hikayesi
Penguen Gıda’nın satışları 2026/3’te geçen yılın aynı çeyreğindeki 592,6 milyon TL’den 517,9 milyon TL’ye geriledi. Bu, nominal olarak %12,6’lık bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel açıdan bakıldığında daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde kalmamış, satış hacmi veya fiyatlama gücü açısından da baskı yaşamış olabilir.
Ancak bu noktada satış düşüşü ile kârlılık arasındaki ayrışma dikkat çekiyor. Şirket daha düşük ciroyla çalışmasına rağmen brüt kâr üretmeyi başardı. Bu durum; ürün karması, hammadde maliyetleri, enerji giderleri, üretim verimliliği veya fiyatlama politikası gibi unsurlarda geçen yılın aynı dönemine kıyasla iyileşme olduğunu gösteriyor. Yine de çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunuyor. Bu nedenle satışlardaki toparlanmanın yeni bir trend mi, yoksa dönemsel bir dalgalanma mı olduğunu söylemek için sonraki çeyrekleri beklemek gerekiyor.
Satış performansında yatırımcının izlemesi gereken temel konu, büyümenin yeniden başlamasından önce mevcut cironun enflasyon karşısında ne kadar dayanıklı olduğudur. 517,9 milyon TL’lik satış, geçen yılın aynı döneminin altında kalırken şirketin bundan sonraki aşamada hem hacim kaybını durdurması hem de fiyat artışlarını müşteri talebini aşırı zayıflatmadan yansıtabilmesi gerekecek.
Kârlılık
Kârlılık tarafında görünüm, satışlardaki zayıflığa rağmen belirgin şekilde iyileşmiş durumda. Brüt kâr, geçen yılki 31,9 milyon TL’lik zarardan 4,9 milyon TL kâra yükseldi. Brüt marj böylece yaklaşık %-5,4’ten %0,9’a çıktı. Bu, maliyetlerin satışlara oranında önemli bir düzelme olduğunu gösteriyor; ancak %0,9’luk brüt marj hâlâ oldukça düşük. Şirketin ürünleri üzerinde üretim ve diğer doğrudan maliyetlerden sonra geriye kalan alan sınırlı.
FAVÖK de -77,7 milyon TL’den -36,9 milyon TL’ye iyileşti. FAVÖK marjı geçen yılki yaklaşık %-13,1 seviyesinden %-7,1’e yükseldi. Yani şirketin ana faaliyetlerinden kaynaklanan zarar yarıdan fazla azalmış olsa da operasyonlar henüz pozitif nakit yaratma kapasitesine ulaşmış değil. Brüt kârın pozitif olmasına rağmen FAVÖK’ün negatif kalması, üretim sonrası faaliyet giderlerinin —personel, satış-pazarlama, genel yönetim ve benzeri kalemlerin— hâlâ brüt kârı aştığını düşündürüyor.
Net dönem zararı ise 117,9 milyon TL’den 19,2 milyon TL’ye geriledi. Net marj yaklaşık %-19,9’dan %-3,7’ye yükseldi. Bu iyileşme güçlü görünse de net kârın hâlâ negatif olması önemli. Ayrıca net kârdaki düzelme yalnızca operasyonel performanstan kaynaklanmıyor; enflasyon muhasebesi kapsamında oluşan net parasal pozisyon katkısı da sonucu destekliyor. Bu nedenle yatırımcı, net zarardaki gerileme ile sürdürülebilir faaliyet kârlılığını birbirinden ayırmalı.
Özetle marjlar doğru yönde hareket ediyor, fakat şirketin kalıcı bir toparlanma için önce pozitif FAVÖK, ardından da yeterli brüt marj üretmesi gerekiyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 7,5 milyar TL’den 6,8 milyar TL’ye geriledi. Bu düşüşün ana kaynağı dönen varlıklardaki sert azalma. Dönen varlıklar 1,3 milyar TL’den 649,1 milyon TL’ye inerken yaklaşık %49,6 daraldı. Bu hareket; nakit, ticari alacaklar veya stoklar gibi kalemlerdeki değişimlerden kaynaklanabilir, ancak alt kırılım verilmediği için hangi unsurun belirleyici olduğunu söylemek mümkün değil. Özellikle gıda şirketlerinde stok ve işletme sermayesi yönetimi kritik olduğundan, sonraki raporda bu kalemlerin ayrı ayrı izlenmesi gerekiyor.
Duran varlıklar ise 6,2 milyar TL civarında yatay kaldı. Böylece bilanço içinde duran varlıkların ağırlığı daha da yükseldi. Bu yapı, şirketin sermaye yoğun varlık tabanına sahip olduğunu ve varlıkların önemli bölümünün kısa vadede nakde çevrilmesinin kolay olmayabileceğini gösteriyor.
Net borç 1,1 milyar TL’den 874,3 milyon TL’ye gerileyerek %18 azaldı. Borçtaki bu düşüş, özellikle negatif FAVÖK üreten bir şirket açısından olumlu. Özkaynaklar ise 4,7 milyar TL ile büyük ölçüde korundu ve yalnızca %0,4 geriledi. Buna göre şirketin bilançosunda özkaynak tamponu hâlâ güçlü; toplam varlıkların yaklaşık üçte ikisi özkaynaklarla finanse ediliyor.
Bununla birlikte net borç/FAVÖK oranı, FAVÖK negatif olduğu için anlamlı biçimde hesaplanamıyor. Bu nedenle borcun gerilemesi olumlu olsa da şirketin borç taşıma kapasitesinin kalıcı olarak güçlendiğini söylemek için FAVÖK’ün pozitife dönmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 2026/3’te 105,7 milyon TL oldu. Geçen yıl aynı dönemdeki 144,3 milyon TL’ye göre katkı %26,8 azaldı. Buna rağmen kalem hâlâ pozitif ve net dönem zararını azaltan önemli bir unsur.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini finansal tablolara yansıtıyor. Pozitif net parasal pozisyonun bu çeyrekte şirketin raporlanan sonucuna katkı sağladığı görülüyor; ancak bu katkı operasyonel satış veya üretim performansından oluşmuyor. Başka bir ifadeyle 105,7 milyon TL, şirketin ana faaliyetlerinden elde ettiği bir kâr değil, yüksek enflasyon ortamında bilanço yapısının muhasebesel etkisini yansıtan bir kalem.
Bu katkının geçen yıla göre azalması, net kârdaki iyileşmenin daha çok faaliyet zararındaki düşüşten kaynaklandığını gösteriyor. Ancak enflasyon muhasebesi sürdüğü müddetçe yatırımcıların net kârı değerlendirirken mutlaka FAVÖK ve nakit akışıyla birlikte bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Penguen Gıda’nın 2026/3 sonuçları, satış büyümesi zayıf ancak kârlılık toparlanıyor şeklinde özetlenebilir. Fırsat tarafında üç başlık öne çıkıyor:
- Brüt marjın negatiften pozitife dönmesi, maliyet baskısının hafiflediğini gösteriyor.
- FAVÖK zararının 77,7 milyon TL’den 36,9 milyon TL’ye gerilemesi, operasyonel verimlilik açısından olumlu bir sinyal.
- Net borcun 874,3 milyon TL’ye düşmesi, bilanço üzerindeki finansal baskının azaldığını gösteriyor.
Risk tarafında ise satışların enflasyonun oldukça altında kalması, brüt marjın hâlâ yalnızca %0,9 olması ve FAVÖK’ün negatif seyretmesi öne çıkıyor. Şirketin gerçek anlamda toparlandığını söylemek için satışların yeniden büyümesi, brüt marjın belirgin biçimde yükselmesi ve faaliyet kârlılığının pozitif bölgeye geçmesi gerekiyor. Ayrıca dönen varlıklardaki %49,6’lık düşüşün stok, alacak ve nakit kalemleri bazında incelenmesi önemli.
Bu çeyrek, Penguen Gıda için zararların azalması açısından olumlu; fakat henüz tamamlanmış bir dönüşüm hikâyesi değil. Yatırımcıların özellikle sonraki iki çeyrekte satış hacmini, FAVÖK marjını, işletme sermayesini ve borç gerilemesinin nakit akışıyla desteklenip desteklenmediğini izlemesi gerekiyor. Yatırım tavsiyesi değildir.