
Açılış
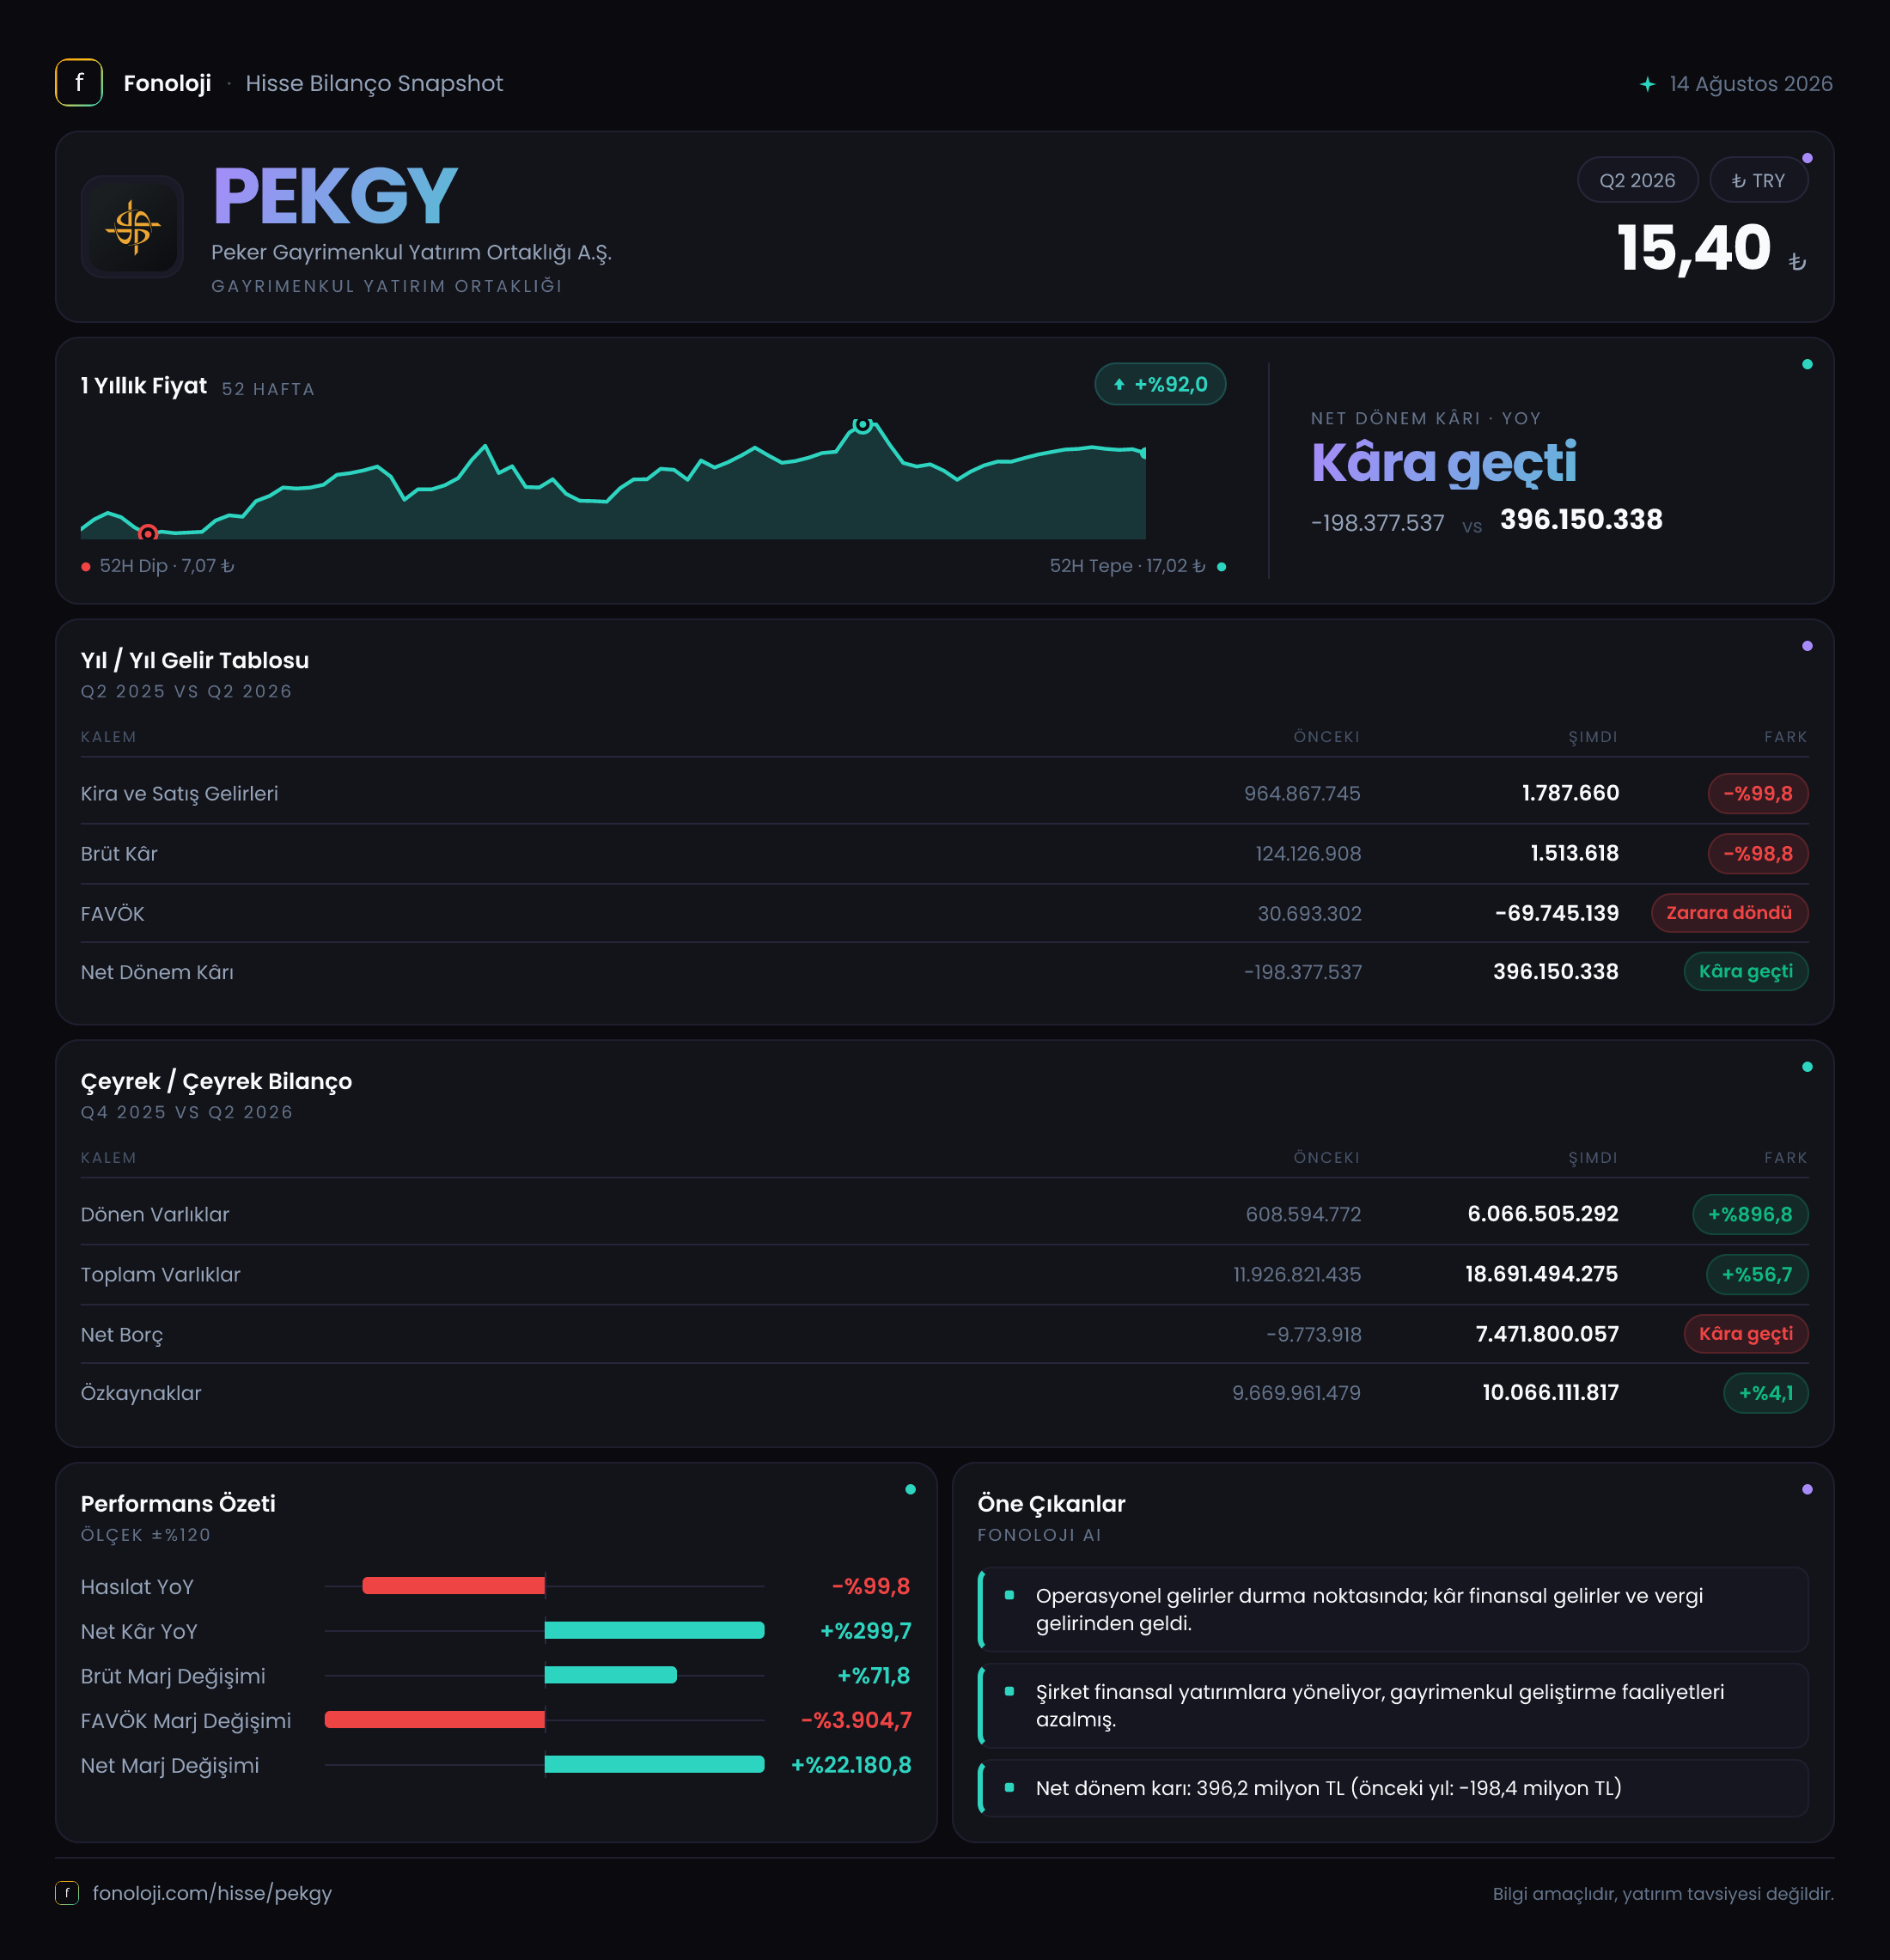
PEKGY, gayrimenkul yatırımları ve proje geliştirme faaliyetleri üzerinden değer yaratmaya çalışan bir GYO. 2026/6AB sonuçları, şirketin operasyonel gelir üretiminde belirgin bir yavaşlama yaşadığını; buna karşın dönem kârının güçlü biçimde arttığını gösteriyor. Ancak bu kâr artışı, satış ve FAVÖK performansıyla desteklenmiyor. Asıl dikkat edilmesi gereken nokta, net kârın 1,6 milyar TL’ye yükselmesine rağmen net borcun 9,6 milyar TL’ye çıkması ve şirketin enflasyon muhasebesinden kaynaklanan parasal pozisyon zararının belirginleşmesi.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 118,4 milyon TL | 1,1 milyar TL | -%88,7 | | Brüt kâr | 76,1 milyon TL | 210,3 milyon TL | -%63,8 | | FAVÖK | -1,8 milyon TL | 22,1 milyon TL | -%108,3 | | Net dönem kârı | 1,6 milyar TL | 587,6 milyon TL | +%167,0 | | Net borç | 9,6 milyar TL | 2,4 milyar TL | +%302,3 | | Özkaynaklar | 8,3 milyar TL | 7,0 milyar TL | +%18,2 |
Satış Hikayesi
PEKGY’nin satışları geçen yılın aynı dönemindeki 1,1 milyar TL’den 118,4 milyon TL’ye gerileyerek %88,7 küçülmüş. Bu, yalnızca yüksek enflasyon ortamında reel bir daralma değil; nominal bazda dahi faaliyet hacminde çok sert bir düşüş anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların korunabilmesi için şirketin en azından enflasyonun üzerinde büyümesi gerekirdi. PEKGY’de ise bunun tam tersi gerçekleşmiş.
Gayrimenkul şirketlerinde satışlar dönemsel olarak proje teslimleri, varlık satışları ve portföy devirleri nedeniyle dalgalanabilir. Dolayısıyla tek bir ara dönem verisi, şirketin kalıcı gelir kapasitesi hakkında nihai hüküm vermek için yeterli olmayabilir. Bununla birlikte, 1,1 milyar TL’den 118,4 milyon TL’ye düşüşün büyüklüğü, bu dönemde satış katkısının son derece sınırlı kaldığını ortaya koyuyor.
Satışlardaki zayıflık brüt kâra da yansımış. Brüt kâr 210,3 milyon TL’den 76,1 milyon TL’ye gerilemiş olsa da brüt marjın hesaplanan yaklaşık %64,3’e yükseldiği görülüyor. Geçen yıl aynı dönemde brüt marj yaklaşık %19,1 seviyesindeydi. Bu tablo, satış hacminin küçüldüğünü ancak bu sınırlı satışların daha yüksek marjlı kalemlerden oluştuğunu düşündürüyor. Yine de faaliyet ölçeği küçüldüğü için yüksek brüt marj tek başına yeterli değil; şirketin sabit giderlerini ve finansman yükünü karşılayacak hacmi üretip üretemediği daha kritik.
Çeyreklik trend verisi paylaşılmadığından, satışlardaki zayıflığın yılın ilk çeyreğine göre hızlanıp hızlanmadığını veya toparlanma başlayıp başlamadığını değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından sonraki finansal raporlarda özellikle satışların çeyreklik seyri ve yeni proje/varlık satışlarının katkısı izlenmeli.
Kârlılık
Brüt kârdaki düşüşe rağmen brüt marjın yükselmesi, portföy kompozisyonunda veya satışların niteliğinde değişim olabileceğine işaret ediyor. Ancak bu avantaj faaliyet giderlerini karşılamaya yetmemiş. FAVÖK geçen yılki 22,1 milyon TL’den -1,8 milyon TL’ye dönmüş. Böylece FAVÖK marjı yaklaşık %2,0’den -%1,5’e gerilemiş.
Bu geçiş önemli; çünkü brüt kâr seviyesinde kârlılık korunurken operasyonel giderler sonrasında şirketin faaliyetlerinden nakit yaratma kapasitesi zayıflamış. Başka bir ifadeyle, 76,1 milyon TL brüt kâr, şirketi FAVÖK düzeyinde pozitif tutmaya yetmemiş. Gayrimenkul şirketlerinde proje geliştirme, personel, danışmanlık, satış-pazarlama ve yönetim giderleri dönemsel olarak yüksek olabilir; ancak FAVÖK’ün negatife dönmesi, mevcut satış hacminin operasyonel maliyet tabanını taşımadığını gösteriyor.
Buna karşılık net dönem kârı 587,6 milyon TL’den 1,6 milyar TL’ye yükselerek %167 artmış. İlk bakışta bu güçlü bir performans gibi görünse de kârın faaliyet kârlılığıyla desteklenmediği açık. Satışlar ve FAVÖK düşerken net kârın yükselmesi, net kâr üzerinde faaliyet dışı kalemlerin, değerleme etkilerinin veya diğer finansal muhasebe kalemlerinin belirleyici olduğunu gösteriyor. Paylaşılan veriler bu kalemlerin ayrıntısını vermediği için, 1,6 milyar TL’lik kârın ne kadarının sürdürülebilir operasyonel kazanç olduğu henüz net değil.
Bilanço Sağlığı
PEKGY’nin toplam varlıkları önceki yıl sonundaki 11,9 milyar TL’den 19,4 milyar TL’ye yükselerek %63,4 büyümüş. Bu artışın ana kaynağı dönen varlıklar olmuş: Dönen varlıklar 1,6 milyar TL’den 6,9 milyar TL’ye çıkarak %320,3 artmış. Duran varlıklar ise 10,2 milyar TL’den 12,4 milyar TL’ye, yani %21,9 yükselmiş.
Dönen varlıklardaki güçlü artış, şirketin kısa vadede nakde dönüşebilecek varlıklarını veya ticari alacak/stok benzeri kalemlerini artırdığını gösteriyor. Ancak bu büyümenin niteliği kritik. Dönen varlıkların artışı doğrudan nakit artışı anlamına gelmez; alacak veya kısa vadeli proje varlıkları ağırlıklı bir yapı varsa likidite kalitesi daha yakından incelenmeli.
Bilanço tarafındaki en önemli risk net borçta. Net borç 2,4 milyar TL’den 9,6 milyar TL’ye yükselmiş; artış %302,3. Varlıklar 7,5 milyar TL büyürken net borcun 7,2 milyar TL artması, bilanço genişlemesinin büyük ölçüde borçla finanse edildiğine işaret ediyor. Özkaynaklar 7,0 milyar TL’den 8,3 milyar TL’ye yükselmiş olsa da artış %18,2 ile varlık büyümesinin gerisinde kalmış.
Net borç/FAVÖK rasyosu bu dönemde anlamlı biçimde hesaplanamıyor; çünkü FAVÖK -1,8 milyon TL ile negatif. Bu teknik olarak, borcun faaliyet kârıyla çevrilmesinin mevcut dönemde ölçülemediği anlamına geliyor. Borçlanmanın maliyeti, vade yapısı ve döviz kompozisyonu paylaşılmadığı için finansal riskin tam boyutu ayrıca incelenmeli.
Net Parasal Pozisyon (TAS 29)
PEKGY’nin net parasal pozisyonu geçen yıl aynı dönemde 329,2 milyon TL gelir yaratırken, bu dönemde 691,4 milyon TL zarara dönmüş. Böylece şirketin enflasyon muhasebesi kaynaklı parasal pozisyonunda yaklaşık 1,0 milyar TL’lik negatif yönlü değişim oluşmuş.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. -691,4 milyon TL’lik net parasal pozisyon, şirketin mevcut parasal bilanço yapısının yüksek enflasyon ortamında satın alma gücü kaybı ürettiğini ortaya koyuyor. Bu kalem doğrudan aynı tutarda nakit çıkışı anlamına gelmez; ancak enflasyonun şirketin finansal pozisyonu üzerindeki muhasebesel ve ekonomik etkisini görünür hale getirir.
Net parasal zararın, satışların ve FAVÖK’ün zayıf olduğu bir dönemde ortaya çıkması özellikle önemli. Çünkü yüksek net kâr rakamı, bu zarar ve diğer faaliyet dışı kalemlerle birlikte değerlendirilmediğinde şirketin gerçek performansı olduğundan güçlü görünebilir.
Yatırımcı için Ne Anlama Geliyor?
PEKGY’de yatırım tezinin güçlü tarafı, bilanço varlıklarının büyümesi ve dönem kârının 1,6 milyar TL seviyesine ulaşması. Brüt marjın yaklaşık %64,3 olması da bazı satış veya portföy kalemlerinin yüksek kârlılık taşıdığını gösteriyor. Ancak fırsatın sürdürülebilir hale gelmesi için bu kârın operasyonel gelir ve nakit akışıyla desteklenmesi gerekiyor.
Risk tarafında üç konu öne çıkıyor:
- Satışların %88,7 daralması ve FAVÖK’ün negatife dönmesi.
- Net borcun 9,6 milyar TL’ye çıkması ve negatif FAVÖK nedeniyle borçluluk oranının sağlıklı şekilde ölçülememesi.
- Net parasal pozisyonun 691,4 milyon TL zarara dönmesi ve yüksek kârın faaliyet dışı kalemlere bağımlı görünmesi.
Sonraki dönemlerde yatırımcıların özellikle satışların toparlanıp toparlanmadığına, dönen varlık artışının nakde dönüşüp dönüşmediğine, borçların vade/faiz yapısına ve net kârın değerleme dışı operasyonel kârla desteklenip desteklenmediğine bakması gerekiyor. Mevcut veriler, yüksek kâr fakat zayıf operasyonel görünüm ve hızla artan borçluluk şeklinde iki yönlü bir tablo ortaya koyuyor. Yatırım tavsiyesi değildir.