
Açılış
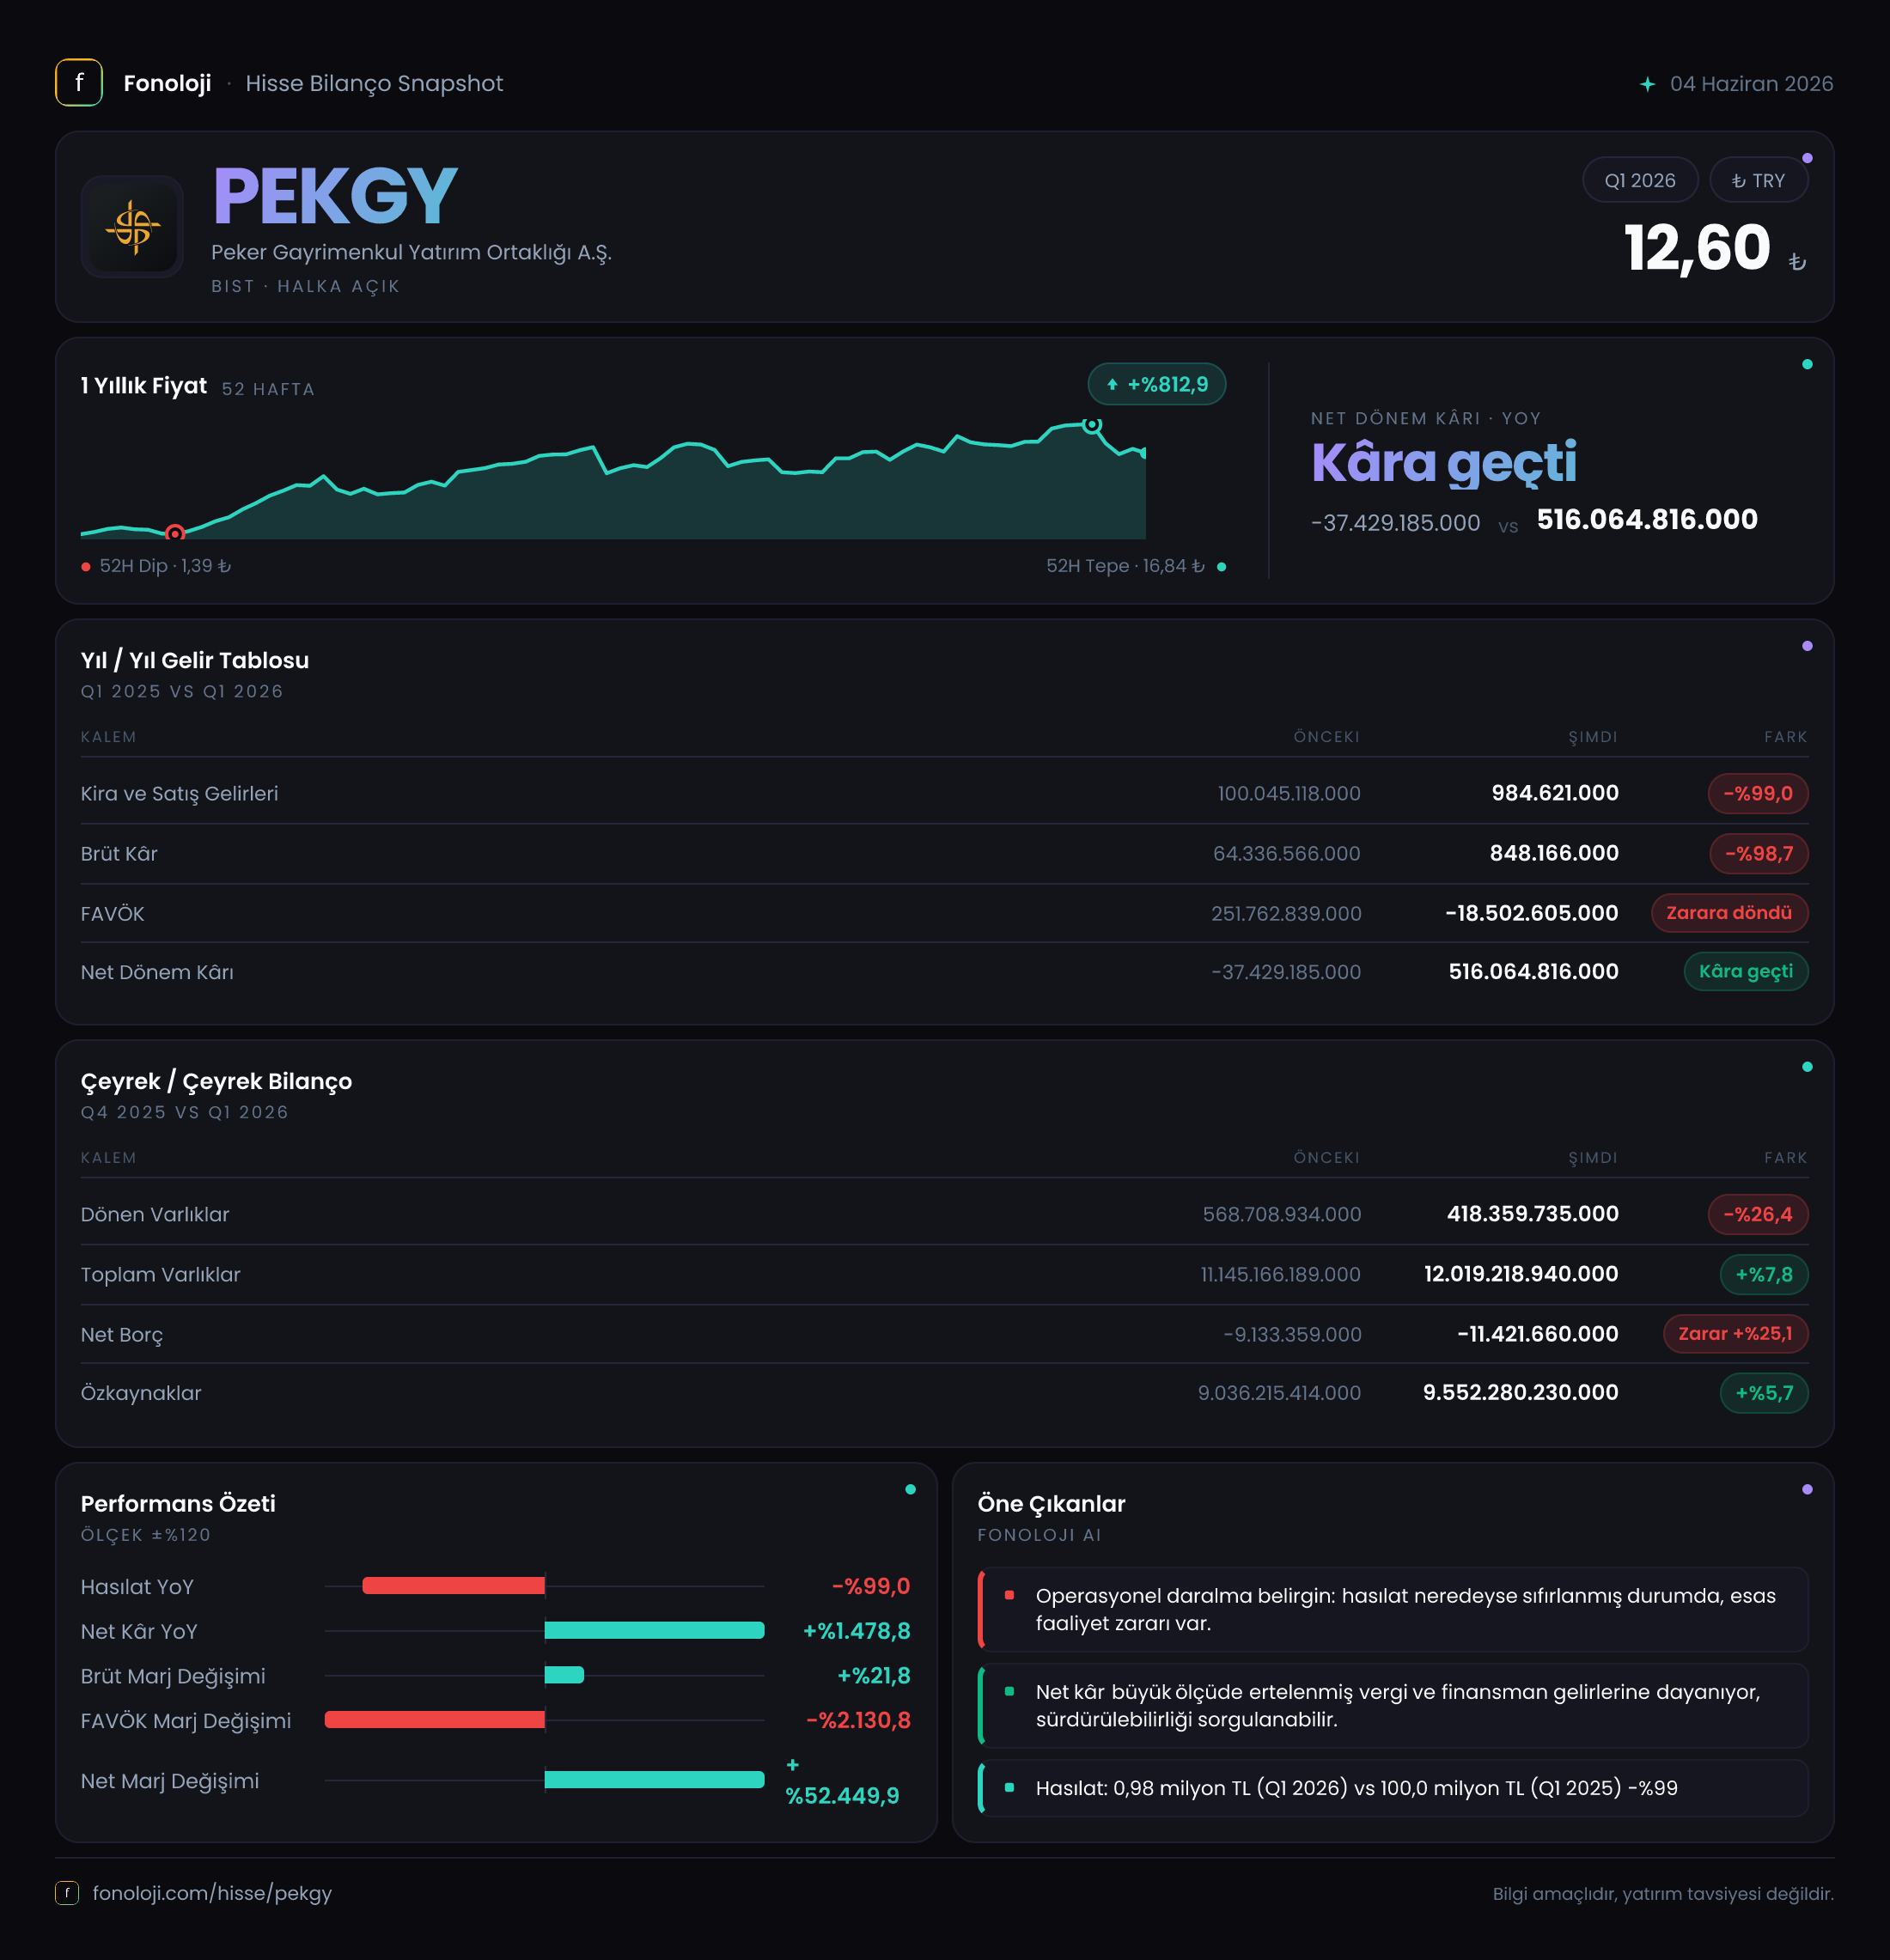
PEKGY, gayrimenkul portföyü üzerinden gelir ve değer artışı yaratmaya çalışan bir GYO olarak 2026’nın ilk çeyreğinde operasyonel açıdan zayıf, net kâr açısından ise son derece sıra dışı bir görünüm sundu. Satışlar geçen yılın aynı dönemine göre %63,6 gerileyerek 53,2 milyon TL’ye, brüt kâr %87,4 düşerek 13,9 milyon TL’ye indi; FAVÖK ise pozitiften negatife döndü. Buna karşılık net dönem kârı 1,7 milyar TL’ye çıkarak geçen yılki 163,1 milyon TL’nin yaklaşık 10,5 katına ulaştı. Bu tablo, şirketin kârının bu çeyrekte satış ve faaliyet performansından değil, büyük ölçüde faaliyet dışı kalemlerden veya muhasebesel değerleme etkilerinden beslendiğine işaret ediyor.
Satış Hikayesi
PEKGY’nin satışları 53,2 milyon TL oldu. Geçen yılın aynı çeyreğinde bu rakam 145,9 milyon TL seviyesindeydi. Dolayısıyla nominal olarak bile 92,7 milyon TL’lik bir gerileme söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal bazda %63’ten fazla düşmesi, reel faaliyet hacminde çok daha belirgin bir daralmaya işaret ediyor.
Gayrimenkul şirketlerinde satışların dönemsel yapısı, proje teslimleri ve varlık satışlarının zamanlaması nedeniyle çeyrekten çeyreğe sert oynaklık görülebilir. Ancak mevcut veri, 2026/3 döneminde şirketin gelir yaratma kapasitesinin geçen yılın ilk çeyreğine göre belirgin biçimde zayıfladığını gösteriyor. Burada önemli ayrım şu: Portföy değerindeki artışlar veya gayrimenkul yeniden değerlemeleri net kârı destekleyebilir; fakat bunlar nakit satış geliriyle aynı anlama gelmez. Bu nedenle yatırımcı açısından ilk izlenim, portföy büyürken operasyonel gelir akışının henüz aynı ölçüde güçlenmediği yönünde.
Çeyreklik trend için elde yalnızca 2025/3 verisi bulunuyor. 2025/12 veya 2026’nın diğer çeyreklerine ilişkin satış rakamları paylaşılmadığı için, bu düşüşün tek seferlik bir zamanlama etkisi mi yoksa daha kalıcı bir yavaşlama mı olduğunu söylemek için sonraki dönemleri beklemek gerekiyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %75,5 seviyesinden bu çeyrekte %26,1’e geriledi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 75,5 TL brüt kâr üretirken, bu yıl aynı satış tutarından yalnızca 26,1 TL brüt kâr elde etti. Bu düşüş, satış kompozisyonunun veya maliyet yapısının şirket aleyhine değiştiğini gösteriyor.
FAVÖK tarafındaki bozulma daha dikkat çekici. Geçen yıl 62,2 milyon TL olan FAVÖK, bu çeyrekte -12,3 milyon TL’ye döndü. FAVÖK marjı da yaklaşık %42,6’dan -%23,1’e geriledi. Yani şirketin ana faaliyetleri, bu çeyrekte operasyonel giderleri karşılayacak düzeyde kâr üretememiş. Gayrimenkul sektöründe değerleme kazançları kârlılıkta önemli rol oynasa da, negatif FAVÖK şirketin temel faaliyetlerinden düzenli nakit ve işletme kârı yaratma konusunda baskı yaşadığını ortaya koyuyor.
Net kâr ise tamamen farklı bir hikâye anlatıyor. 1,7 milyar TL’lik net dönem kârı, satışların yaklaşık 32 katına denk geliyor; bu da yaklaşık %3.200 net kâr marjı anlamına geliyor. Geçen yıl net kâr marjı da yüksek, yaklaşık %111,8 seviyesindeydi; ancak bu yılki fark olağanüstü boyutta. Faaliyet kârı negatife dönerken net kârın milyarlarca liraya çıkması, kârın ana kaynağının gelir tablosunun alt kalemlerinde yer alan değerleme, yatırım amaçlı gayrimenkul artışı, iştirak veya diğer faaliyet dışı etkiler olabileceğini düşündürüyor. Veride bu kalemlerin ayrıntısı olmadığı için kaynağı kesinleştirmek mümkün değil; fakat bu kârın tamamını nakit ve sürdürülebilir faaliyet kârı olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
PEKGY’nin toplam varlıkları yıl sonuna göre %23 artarak 13,6 milyar TL’ye yükseldi. Bu artışta duran varlıkların 9,5 milyar TL’den 11,9 milyar TL’ye çıkması belirleyici oldu. Duran varlıklardaki %25,1’lik yükseliş, şirketin gayrimenkul portföyünün veya uzun vadeli varlıklarının bilanço içinde daha büyük ağırlık kazandığını gösteriyor. Dönen varlıklar da %10,2 artarak 1,7 milyar TL’ye ulaştı; ancak büyüme duran varlıklara göre daha sınırlı kaldı.
Özkaynaklar 6,6 milyar TL’den 8,1 milyar TL’ye çıkarak %23,9 arttı. Bu artış, toplam varlık büyümesine yakın ve şirketin bilanço sermaye tabanının güçlendiğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %59,6 seviyesinde. Bu, bilançonun yaklaşık üçte ikisinin özkaynaklarla finanse edildiğine işaret ederken, borçluluk tarafında tamamen risksiz bir yapı olmadığını da hatırlatıyor.
Net borç 2,2 milyar TL’den 2,1 milyar TL’ye geriledi; düşüş %6,3 ile sınırlı. Net borcun toplam varlıklara oranı yaklaşık %15,4, özkaynaklara oranı ise yaklaşık %25,9 düzeyinde. Bu oranlar, bilanço açısından kontrol edilemez bir borçluluk göstermiyor. Ancak cari çeyrekte FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamaz. Operasyonel kârlılık pozitife dönmeden, borç seviyesini yalnızca özkaynaklara göre değerlendirmek eksik kalır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en dikkat çekici kalem net parasal pozisyon. PEKGY, geçen yılın aynı döneminde 109,1 milyon TL net parasal kazanç açıklarken, bu çeyrekte 172,3 milyon TL net parasal kayıp yazdı. Böylece iki dönem arasında şirket aleyhine yaklaşık 281,4 milyon TL’lik bir değişim oluştu.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin etkisi, şirketin bilanço yapısına göre kâr veya zarar yaratabiliyor. Nakit ve alacak gibi parasal varlıkları yüksek olan şirketler enflasyon karşısında satın alma gücü kaybederken, parasal borç taşıyan şirketler belirli koşullarda net parasal kazanç sağlayabiliyor. PEKGY’de bu çeyrekte net parasal pozisyonun zarara dönmesi, bilanço kompozisyonunun veya dönem içindeki parasal varlık-borç dengesinin şirket aleyhine çalıştığını gösteriyor.
Bu kayıp, faaliyet performansındaki zayıflığı artıran bir unsur. Öte yandan 1,7 milyar TL’lik net kârın yanında 172,3 milyon TL’lik net parasal zarar görece küçük kalsa da, kârın faaliyetlerden gelmediği düşünüldüğünde yatırımcı açısından göz ardı edilmemeli.
Yatırımcı için Ne Anlama Geliyor?
PEKGY’nin 2026/3 finansalları iki farklı mesaj veriyor:
- Fırsat tarafında, şirketin toplam varlıkları ve özkaynakları yaklaşık dörtte bir oranında büyümüş durumda. Net borcun gerilemesi ve net borç/özkaynak oranının yaklaşık %26 seviyesinde kalması, bilanço riskinin şimdilik yönetilebilir olduğunu gösteriyor.
- Risk tarafında, satışlar ciddi biçimde gerilemiş, brüt marj çökmüş ve FAVÖK negatife dönmüş durumda. Bu nedenle şirketin ana faaliyet performansı, açıklanan net kârın gerisinde kalıyor.
- En kritik konu, 1,7 milyar TL’lik net kârın ne kadarının nakit yaratan faaliyetlerden, ne kadarının değerleme veya diğer muhasebe kalemlerinden oluştuğu. Yatırımcı, dipnotlarda yatırım amaçlı gayrimenkul değerleme kazançlarını, iştirak gelirlerini ve diğer faaliyet dışı kalemleri özellikle incelemeli.
- Sonraki çeyreklerde satışların toparlanması ve FAVÖK’ün yeniden pozitife dönmesi, bu bilançonun sürdürülebilirliği açısından temel gösterge olacak.
Özetle PEKGY’nin bilançosu büyüyor ve özkaynak tabanı güçleniyor; ancak bu büyüme henüz güçlü bir operasyonel kârlılıkla desteklenmiyor. Net kâr tek başına olumlu görünse de, faaliyet kârı ve nakit yaratma kapasitesi doğrulanmadan bu sonucu şirketin kalıcı performansı olarak okumak riskli. Yatırım tavsiyesi değildir.