
Açılış
Özyaşar Tel ve Galvanizleme, tel ve galvanizleme ürünleri üreten, faaliyetleri büyük ölçüde sanayi talebi, hammadde maliyetleri ve işletme sermayesi ihtiyacı tarafından şekillenen bir şirket. 2026/6AB ara dönem sonuçlarının ana mesajı, satış tarafındaki zayıflığa rağmen operasyonel kârlılığın belirgin şekilde toparlandığı yönünde. Şirketin satışları geçen yılın aynı dönemine göre gerilerken FAVÖK’ün güçlü biçimde artması, maliyet kontrolü veya ürün karmasında iyileşme olduğunu gösteriyor. Bununla birlikte bilanço büyürken net borcun da yükselmesi, kârlılık toparlanmasının henüz finansal riskleri tamamen ortadan kaldırmadığını ortaya koyuyor.
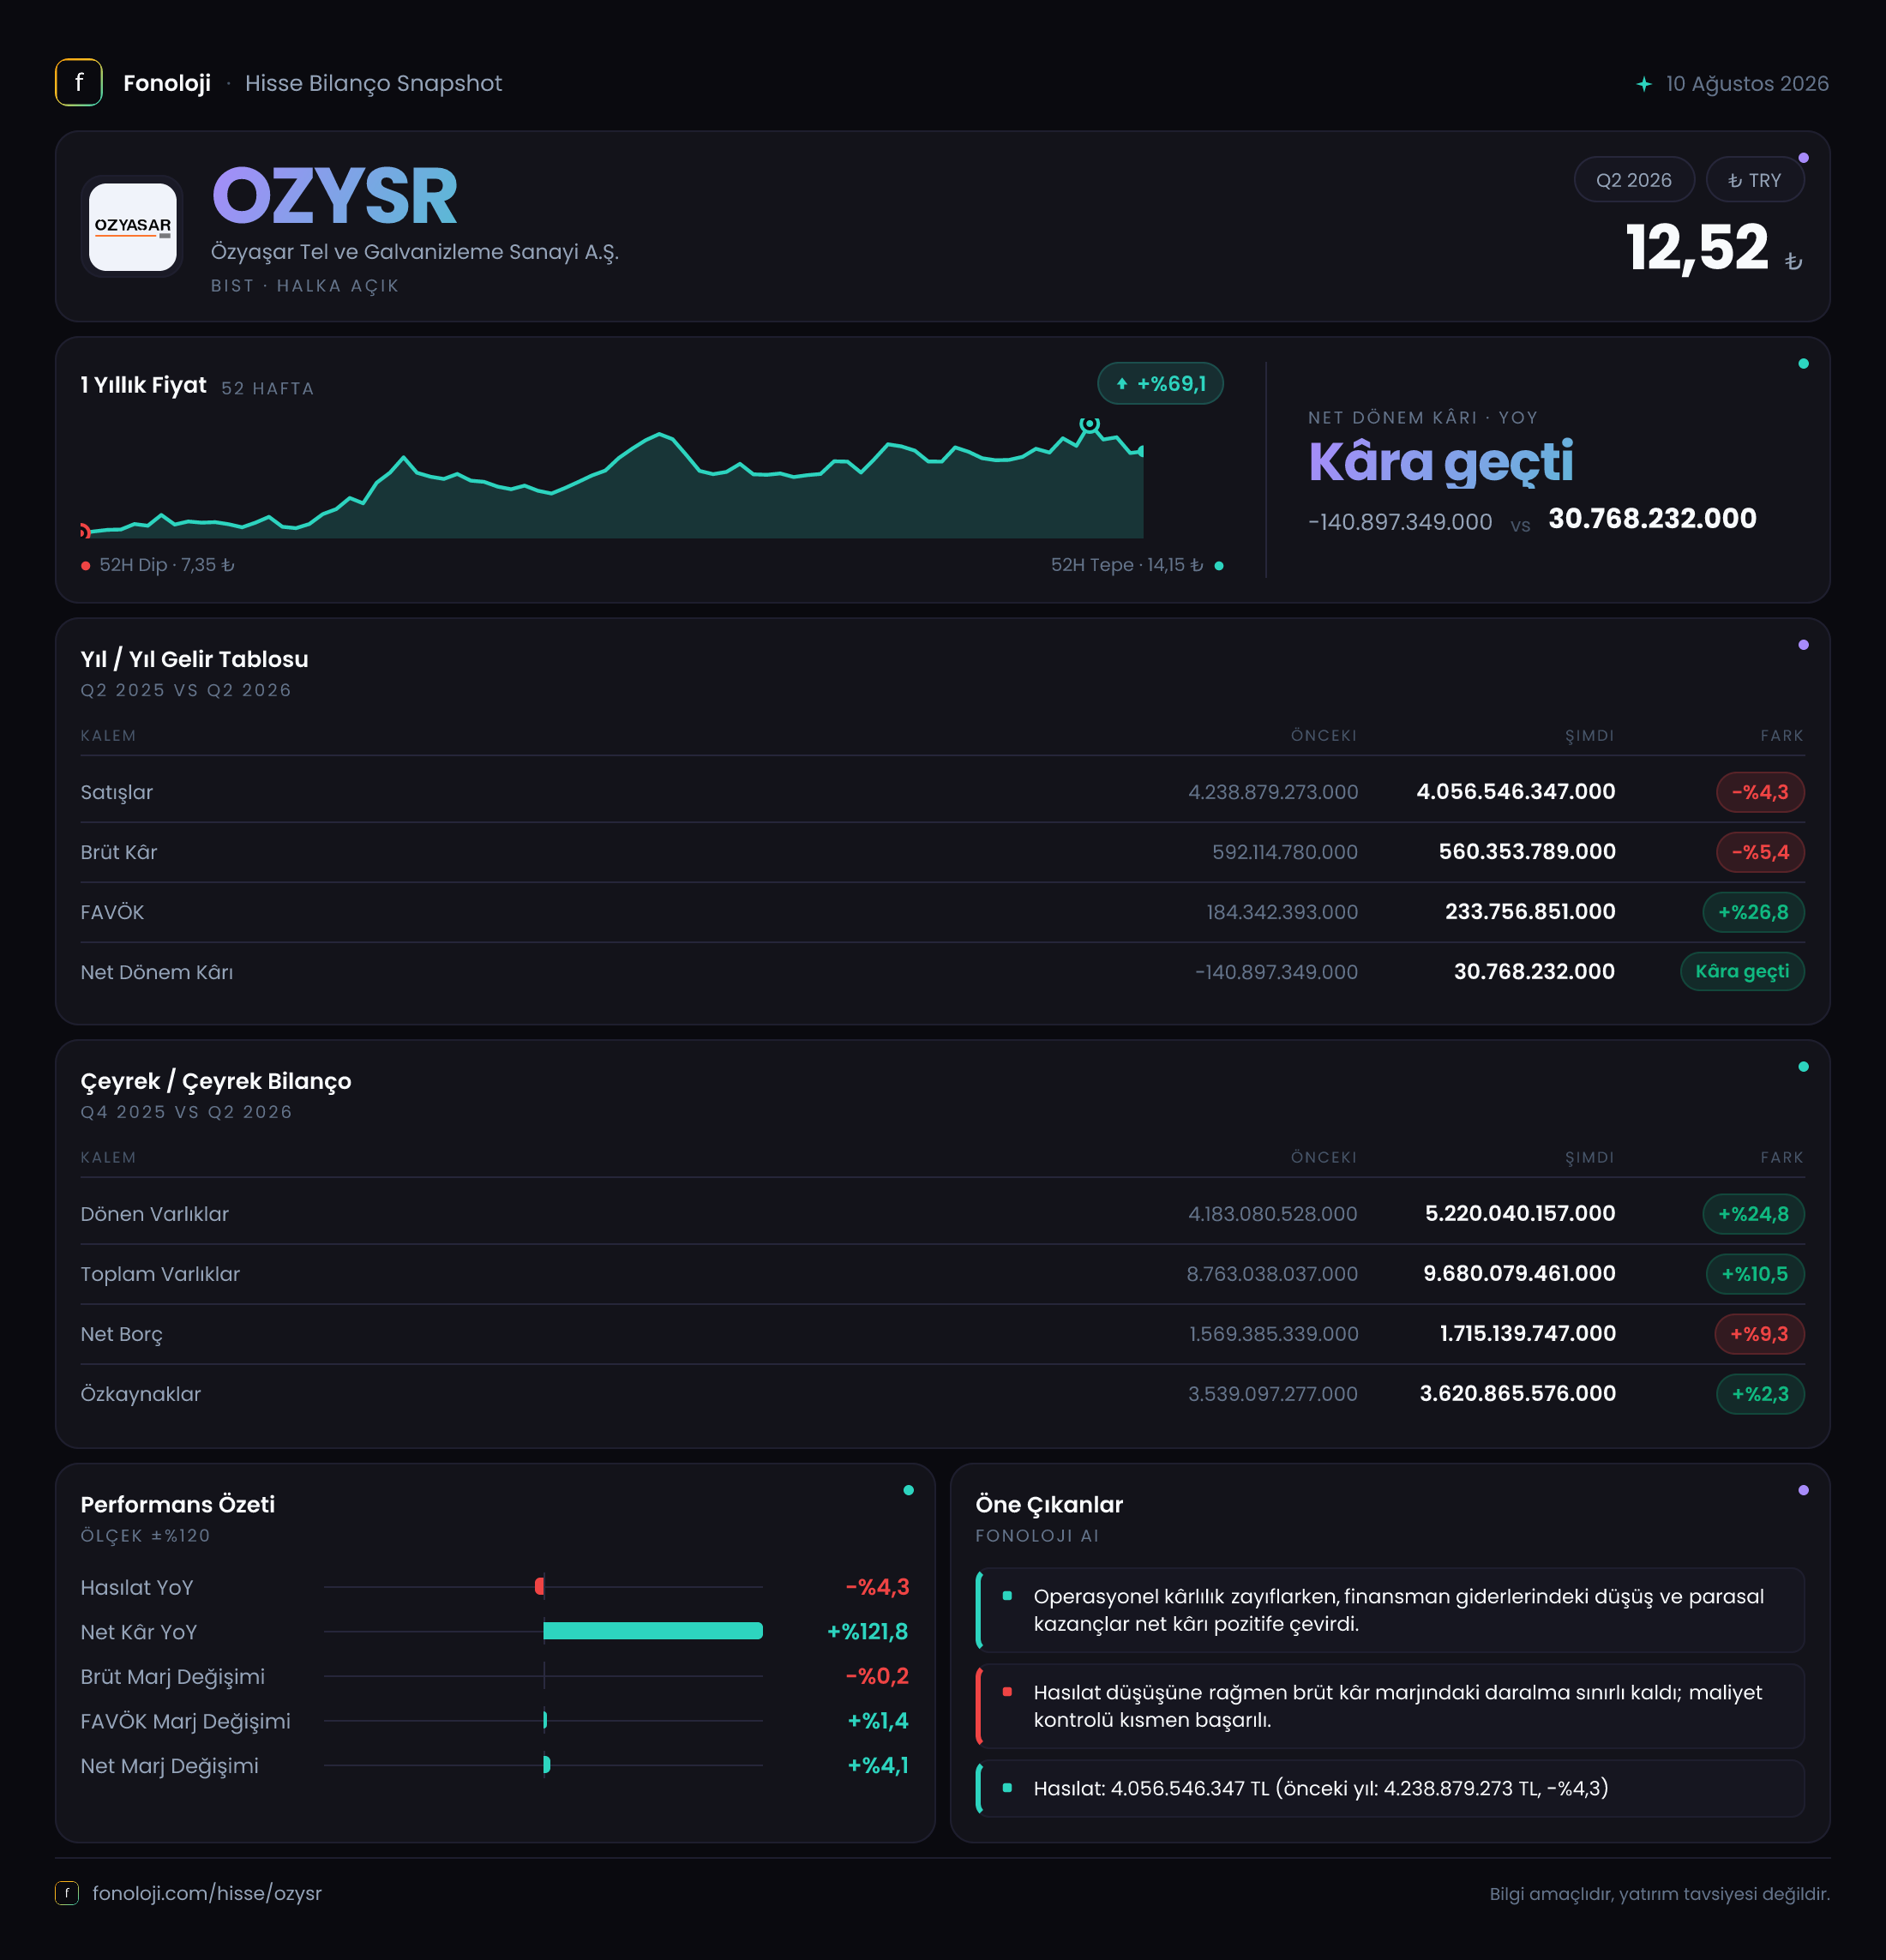
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 4,1 milyar TL | 4,2 milyar TL | Nominal olarak %4,3 düşüş | | Brüt kâr | 560,4 milyon TL | 592,1 milyon TL | Brüt kârda %5,4 gerileme | | FAVÖK | 233,8 milyon TL | 184,3 milyon TL | FAVÖK’te %26,8 artış | | Net dönem kârı | 30,8 milyon TL | -140,9 milyon TL | Zarar bölgesinden kâra geçiş | | Net borç | 1,7 milyar TL | Önceki dönem 1,6 milyar TL | Net borçta %9,3 artış |
Satış Hikayesi
Özyaşar’ın satışları 4,1 milyar TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 4,2 milyar TL seviyesinin %4,3 altında kaldı. Nominal satışların gerilemesi, özellikle Türkiye’de %30’un üzerinde seyreden enflasyon ortamında daha dikkat çekici. Bu veri, şirketin satış hacmi, fiyatlama gücü veya ürün karması açısından enflasyonun gerisinde kaldığını düşündürüyor. Başka bir ifadeyle, satışlar yalnızca bir miktar düşmemiş; reel olarak bakıldığında daralma daha belirgin olabilir.
Mevcut veri setinde geçen yılın aynı dönemi için satışlar 2,2 milyar TL olarak ayrıca verilmiş olsa da, bu rakam ile üstteki gelir tablosundaki 4,2 milyar TL karşılaştırmasının aynı raporlama kapsamına ait olup olmadığı net değil. Bu nedenle çeyreklik satış trendi üzerinden kesin bir yön çıkarımı yapmak yerine, karşılaştırılabilir ana gösterge olan 4,1 milyar TL’ye karşı 4,2 milyar TL verisine odaklanmak daha sağlıklı. Şirketin satış performansındaki asıl takip noktası, önümüzdeki dönemlerde hacim artışının mı, yoksa yalnızca fiyat güncellemelerinin mi devreye gireceği olacak.
Satışlardaki zayıflığa rağmen FAVÖK’ün yükselmesi olumlu bir ayrışma. Ancak bu artışın sürdürülebilirliği için hem satış hacminin toparlanması hem de yüksek marjlı ürünlerin payının korunması gerekiyor. Sanayi şirketlerinde satışlar gerilerken kârlılığın artması çoğu zaman maliyetlerin daha hızlı düşmesi, stok etkileri veya ürün karması değişimiyle ilişkilidir. Veriler bu mekanizmanın hangisinden kaynaklandığını açıklamıyor; dolayısıyla sonraki dönemlerde FAVÖK artışının satış büyümesiyle desteklenip desteklenmediği kritik olacak.
Kârlılık
Brüt kâr 560,4 milyon TL ile geçen yılki 592,1 milyon TL seviyesinin %5,4 altında kaldı. Buna göre brüt kâr marjı yaklaşık %13,7 seviyesinde gerçekleşirken geçen yıl aynı dönemde yaklaşık %14,1 düzeyindeydi. Marjda yaklaşık 0,4 puanlık gerileme bulunuyor. Bu tablo, satışların maliyeti tarafında şirketin geçen yıla göre daha rahat olmadığını ve fiyatlama gücünün maliyet artışlarını tam olarak karşılayamadığını gösteriyor.
Buna karşın FAVÖK 233,8 milyon TL’ye yükseldi; geçen yılki 184,3 milyon TL seviyesine göre artış %26,8 oldu. FAVÖK marjı da yaklaşık %4,4’ten %5,7’ye yükseldi. Satışlar gerilerken FAVÖK marjının yaklaşık 1,3 puan artması, brüt kârın altındaki faaliyet giderlerinde önemli bir disiplin veya operasyonel verimlilik olduğunu gösteriyor. Ancak brüt kâr marjı gerilerken FAVÖK marjının yükselmesi, kârlılık iyileşmesinin doğrudan fiyatlama gücünden gelmediğine işaret ediyor.
Net dönem kârı ise geçen yılki 140,9 milyon TL zarardan, bu dönemde 30,8 milyon TL kâra döndü. Net kâr marjı yaklaşık %0,8 ile hâlâ oldukça sınırlı. Yani operasyonel kârlılık belirgin şekilde iyileşmiş olsa da şirketin satışlarından elde ettiği nihai kazanç düşük kalıyor. FAVÖK ile net kâr arasındaki geniş fark; finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemlerin kârı aşağı çektiğini gösteriyor. Bu kalemlerin ayrıntısı bulunmadığı için net kâr toparlanmasının ne kadarının kalıcı operasyonel iyileşme, ne kadarının finansal ve muhasebesel etkiler kaynaklı olduğunu sonraki raporlarda izlemek gerekiyor.
Bilanço Sağlığı
Toplam varlıklar 9,7 milyar TL’ye çıkarak önceki dönem sonundaki 8,8 milyar TL seviyesine göre %10,5 büyüdü. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 5,2 milyar TL’ye yükselerek %24,8 arttı; duran varlıklar ise 4,5 milyar TL’ye gerileyerek %2,6 azaldı. Bu görünüm, bilanço büyümesinin yatırım harcamalarından çok işletme sermayesi tarafında gerçekleştiğini düşündürüyor.
Dönen varlıklardaki hızlı artış olumlu biçimde likidite tamponu yaratabilir; ancak bunun stok veya ticari alacak kaynaklı olup olmadığı bilinmediği için kalite değerlendirmesi sınırlı kalıyor. Şirketin satışları gerilerken dönen varlıkların %24,8 büyümesi, sermayenin işletme faaliyetlerinde daha fazla bağlandığı ihtimalini gündeme getiriyor. Bu nedenle stok devir hızı, ticari alacak tahsil süresi ve işletme sermayesi nakit akışı takip edilmeli.
Net borç 1,7 milyar TL’ye yükseldi ve önceki dönem sonuna göre %9,3 arttı. Özkaynaklar ise 3,6 milyar TL’ye çıkarak yalnızca %2,3 büyüdü. Böylece net borcun özkaynaklara oranı yaklaşık %47 seviyesinde. Net borcun mevcut 233,8 milyon TL’lik altı aylık FAVÖK’e oranı yaklaşık 7,3 kat; bu oran yıllıklandırılmadığı için mekanik olarak değerlendirilmemeli, ancak borç yükünün hâlâ yüksek olduğunu gösteren önemli bir uyarı niteliğinde. Kârlılık artışının nakit yaratımına dönüşmesi, borcun azaltılması açısından kritik.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılki 81,8 milyon TL’lik zarardan bu dönemde 52,2 milyon TL’lik kazanca döndü. Bu, sonuçlara yaklaşık 134 milyon TL seviyesinde pozitif katkı anlamına geliyor. Enflasyon muhasebesi altında parasal varlık ve yükümlülüklerin dengesi, şirketin net parasal pozisyonunu doğrudan etkiliyor.
Bu kazanç, net kâra geçişte önemli rol oynamış görünüyor. Nitekim FAVÖK 233,8 milyon TL olmasına rağmen net kâr yalnızca 30,8 milyon TL seviyesinde kaldı; net parasal pozitif etkinin önemli bölümünü diğer giderler, finansman kalemleri veya vergiler dengelemiş olabilir. Ancak net parasal kazanç, doğrudan kasaya giren bir nakit akışı olarak okunmamalı. Bu nedenle operasyonel performans değerlendirilirken FAVÖK, faaliyet nakit akışı ve borçluluk birlikte incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
Özyaşar’ın bu dönem sonuçları, zayıf satış – güçlü operasyonel kârlılık – sınırlı net kâr üçgeninde şekilleniyor. Fırsat tarafında, FAVÖK marjının yaklaşık %4,4’ten %5,7’ye yükselmesi ve şirketin zarar bölgesinden kâra geçmesi dikkat çekiyor. Maliyet disiplini kalıcı hale gelir ve satışlar yeniden büyüme patikasına girerse, düşük marjlı sanayi yapısında kârlılık kaldıraç etkisi yaratabilir.
Risk tarafında ise satışların enflasyonun gerisinde kalması, brüt kâr marjının gerilemesi ve net borcun artması öne çıkıyor. Şirketin net kârı pozitif olsa da 30,8 milyon TL, 4,1 milyar TL’lik satış hacmine göre hâlâ düşük bir tampon sunuyor. Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Satışların reel olarak toparlanıp toparlanmadığı,
- FAVÖK artışının sürdürülebilir olup olmadığı,
- Dönen varlık artışının stok ve alacaklardan hangisinden kaynaklandığı,
- Net borcun FAVÖK ve faaliyet nakit akışına göre gerileyip gerilemediği,
- Net parasal kazancın kârlılığa katkısının devam edip etmediği.
Bu çeyrek, operasyonel açıdan umut verici ancak bilanço ve satış kalitesi açısından temkin gerektiren bir tablo sunuyor. Yatırım tavsiyesi değildir.