
Açılış
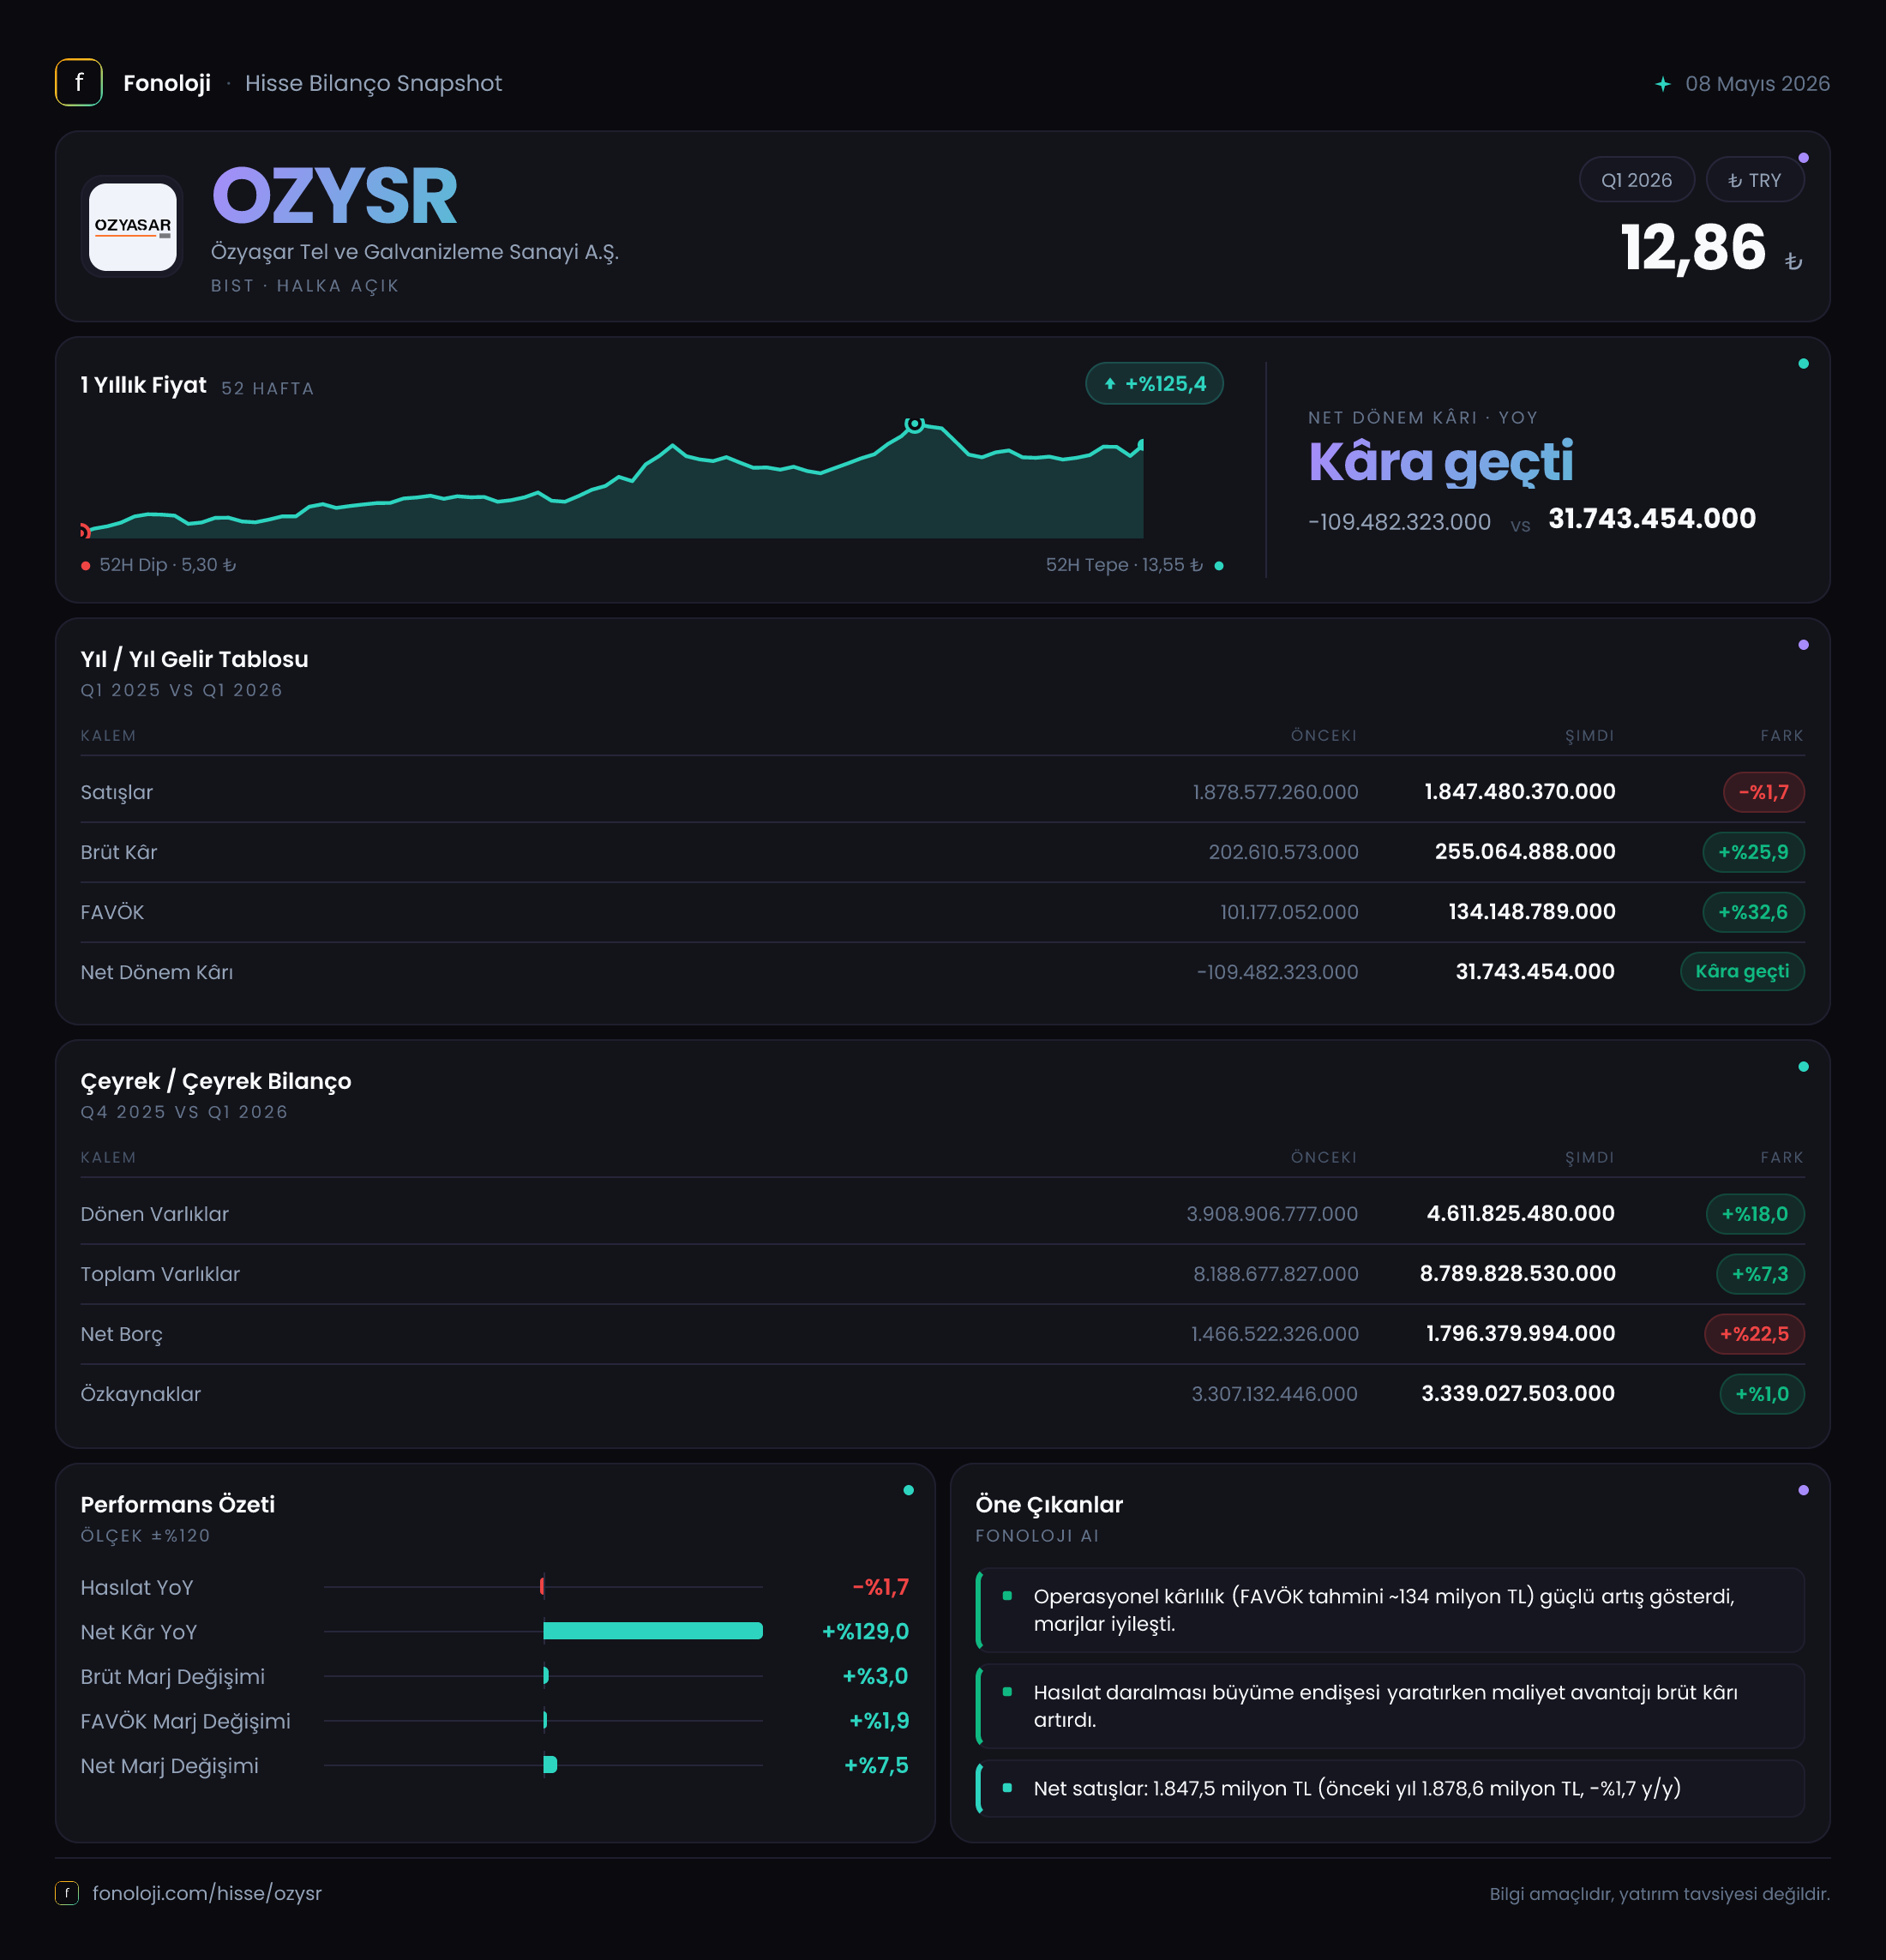
Özyaşar Tel ve Galvanizleme, çelik tel, galvanizli tel ve benzeri metal ürünleri üreten; dolayısıyla hammadde fiyatları, enerji maliyetleri, kur ve inşaat-sanayi talebine duyarlı bir şirket. 2026 yılının ilk çeyreğinde şirketin satışları zayıflarken, kârlılık tarafında belirgin bir toparlanma yaşandı. Özellikle brüt kâr ve FAVÖK’teki güçlü artış, satış hacminden ziyade ürün karması, maliyet kontrolü veya marj iyileşmesi kaynaklı daha verimli bir faaliyet yapısına işaret ediyor.
Bununla birlikte net kârın 32,1 milyon TL seviyesinde kalması, operasyonel iyileşmenin henüz bilançonun tamamına güçlü biçimde yansımadığını gösteriyor. Net parasal pozisyonun pozitif katkısı kârı desteklemiş olsa da artan net borç, şirketin önündeki temel takip başlıklarından biri.
Satış Hikayesi
Şirketin satışları ilk çeyrekte 1,8 milyar TL oldu. Verilen karşılaştırmada satışların geçen yılın aynı dönemine göre %1,7 gerilediği görülüyor. Rapordaki yuvarlanmış 1,8 milyar TL ve 1,9 milyar TL rakamları aritmetik olarak daha yüksek bir düşüşe işaret edebilse de, değerlendirmede şirket tarafından sunulan %1,7’lik değişimi esas almak gerekiyor.
Nominal satışların yatay kalması veya sınırlı gerilemesi, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satışlarına tam olarak yansıtamamış veya satış hacminde kayıp yaşamış olabilir. Metal sektöründe bu durum; zayıf iç talep, müşterilerin stok azaltması, ihracat pazarlarında fiyat baskısı ya da çelik ve tel ürünlerinde rekabetin artması gibi faktörlerle açıklanabilir. Ancak mevcut veride hacim, fiyat ve ihracat kırılımı bulunmadığı için bu başlıklardan hangisinin belirleyici olduğunu kesin biçimde söylemek mümkün değil.
Satışların geçen yılın aynı çeyreğine göre gerilemesine karşın brüt kârın artması, şirket açısından olumlu bir ayrışma yaratıyor. Bu tablo, daha yüksek marjlı ürünlerin payının artmış olabileceğini veya hammadde ve üretim maliyetlerinin satışlara kıyasla daha iyi yönetildiğini düşündürüyor. Yine de çeyreklik bazda yalnızca 2025/3 verisi bulunduğundan, satışların son çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek için gelecek dönemleri beklemek gerekiyor.
Kârlılık
Kârlılık verileri, bu dönemin şirket açısından ana olumlu hikâyesini oluşturuyor. Brüt kâr 255,1 milyon TL’ye yükselerek geçen yılki 202,6 milyon TL’ye göre %25,9 arttı. Satışlar gerilerken brüt kârın artması, brüt marjın belirgin şekilde iyileştiğini gösteriyor:
- Brüt marj, geçen yılki yaklaşık %10,7 seviyesinden %14,2’ye çıktı.
- FAVÖK, 23,2 milyon TL’den 126,2 milyon TL’ye yükseldi.
- FAVÖK marjı yaklaşık %1,2’den %7,0’ye genişledi.
- Net dönem kârı, geçen yılki 93,1 milyon TL zarardan 32,1 milyon TL kâra döndü.
Brüt marjdaki yaklaşık 3,5 puanlık iyileşme, ürün fiyatlama ve üretim maliyetleri açısından anlamlı. Daha dikkat çekici gelişme ise FAVÖK marjının yaklaşık %1’den %7’ye yükselmesi. Bu, yalnızca brüt kârdaki artışın değil, faaliyet giderlerinin satışlara oranla daha kontrollü seyretmesinin de etkili olduğunu gösteriyor. FAVÖK’ün %444,7 artışla 126,2 milyon TL’ye ulaşması yüksek bir büyüme oranı; ancak geçen yılki bazın yalnızca 23,2 milyon TL olması nedeniyle bu oranı tek başına sürdürülebilir büyüme olarak yorumlamamak gerekir.
Net kârın 32,1 milyon TL seviyesinde kalması, operasyonel kârlılığın henüz faiz, finansman ve enflasyon muhasebesi etkilerini tamamen absorbe edecek ölçekte olmadığını gösteriyor. FAVÖK ile net kâr arasındaki farkın yüksek olması, net borç nedeniyle finansman giderlerinin önemli olabileceğine işaret ediyor; ancak finansman gideri ve amortisman detayları paylaşılmadığı için kesin bir ayrıştırma yapılamaz.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonuna göre %7,3 artarak 8,8 milyar TL’ye yükseldi. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 3,9 milyar TL’den 4,6 milyar TL’ye çıkarak %18 büyüdü. Bu görünüm; stok, ticari alacak veya nakit kalemlerinde artış yaşanmış olabileceğini gösteriyor, ancak kırılım bulunmadığından hangi kalemin bilançoyu sürüklediği net değil.
Duran varlıklar %2,4 gerileyerek 4,2 milyar TL’ye indi. Bu düşüş, mevcut verilerle şirketin kapasite yatırımlarını hızlandırdığını söylemeye izin vermiyor. Özellikle metal işleme ve galvanizleme gibi sermaye yoğun alanlarda yatırım harcamaları, amortisman ve kapasite kullanım oranı kârlılığın geleceği açısından önemli olacak.
Özkaynaklar 3,3 milyar TL seviyesinde neredeyse yatay kalırken, net borç 1,5 milyar TL’den 1,8 milyar TL’ye yükseldi. Böylece net borç %22,5 arttı ve net borç/özkaynak oranı yaklaşık 0,55x seviyesine geldi. Bu oran tek başına aşırı yüksek görünmese de borcun özkaynaklardan daha hızlı artması dikkat gerektiriyor.
İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 504,8 milyon TL eder; bu basit yaklaşım altında net borç/FAVÖK yaklaşık 3,6x görünür. Ancak mevsimsellik ve çeyreklerin eşit kârlılık yaratmaması nedeniyle bu oran gerçek yıllık borçluluk seviyesinin yerine geçmez. Yine de şirketin borç artışını FAVÖK büyümesinden daha hızlı sürdürmesi, faiz ve nakit akışı açısından izlenmesi gereken bir risk.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin 62,3 milyon TL gelir elde ettiğini gösteriyor. Geçen yıl aynı dönemde bu kalem 21,9 milyon TL zarar olarak gerçekleşmişti. Dolayısıyla şirketin parasal pozisyonundaki değişim, net kâra yaklaşık 84,2 milyon TL’lik pozitif bir yıllık katkı yaratmış durumda.
Bu kalem, şirketin enflasyon muhasebesi altında parasal varlık ve yükümlülük dengesinden fayda sağladığını gösterir. Genel olarak parasal yükümlülükleri parasal varlıklarından yüksek olan şirketler, yüksek enflasyon ortamında net parasal kazanç yazabilir. Ancak bu kazanç kasaya giren operasyonel bir nakit akışı değildir; muhasebesel bir etkidir. Bu nedenle net kâr artışının ne kadarının faaliyetlerden, ne kadarının TAS 29 etkisinden geldiği mutlaka ayrıştırılmalıdır.
Bu çeyrekte net parasal pozisyonun 62,3 milyon TL olması, 32,1 milyon TL’lik net kârın üzerinde bir büyüklük taşıyor. Bu durum, operasyonel kârlılıktaki iyileşmeye rağmen finansman, amortisman ve diğer kalemlerin net kârı aşağı çektiğini gösteriyor. Sürdürülebilir kâr analizi açısından öncelik, FAVÖK artışının gelecek çeyreklerde devam edip etmediği olacak.
Yatırımcı için Ne Anlama Geliyor?
Özyaşar Tel ve Galvanizleme’nin ilk çeyrek sonuçları, zayıf satış büyümesine karşı güçlü marj toparlanması şeklinde özetlenebilir. Satışların enflasyonun altında kalması temel zayıflık; buna karşın brüt marjın %10,7’den %14,2’ye, FAVÖK marjının ise %1,2’den %7,0’ye yükselmesi önemli bir operasyonel iyileşme sunuyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Ürün karması veya fiyatlama gücü sayesinde marjların daha da iyileşme ihtimali,
- FAVÖK’teki toparlanmanın sonraki çeyreklerde korunması halinde borçluluk baskısının azalabilmesi,
- Geçen yılki zarardan kâra geçişin operasyonel disiplinle desteklenmesi.
Buna karşılık temel riskler ise:
- Satışların reel olarak zayıflaması ve talep koşullarının toparlanmaması,
- Net borcun %22,5 artarak 1,8 milyar TL’ye yükselmesi,
- Net kârın önemli ölçüde TAS 29 katkısına dayanması,
- FAVÖK artışının düşük baz etkisi nedeniyle ilerleyen dönemlerde yavaşlayabilmesi.
Önümüzdeki bilanço dönemlerinde özellikle satış hacmi, ticari alacaklar, stoklar, finansman giderleri ve net borç/FAVÖK oranı izlenmeli. Marj iyileşmesi iki-üç çeyrek boyunca korunursa ilk çeyrek sonuçları geçici bir sıçramadan ziyade yapısal toparlanma olarak değerlendirilebilir. Ancak satışlar reel olarak gerilemeye devam eder ve borç artışı sürerse, güçlü FAVÖK görüntüsünün net kâra ve nakit akışına dönüşmesi zorlaşabilir.
Yatırım tavsiyesi değildir.