
Açılış
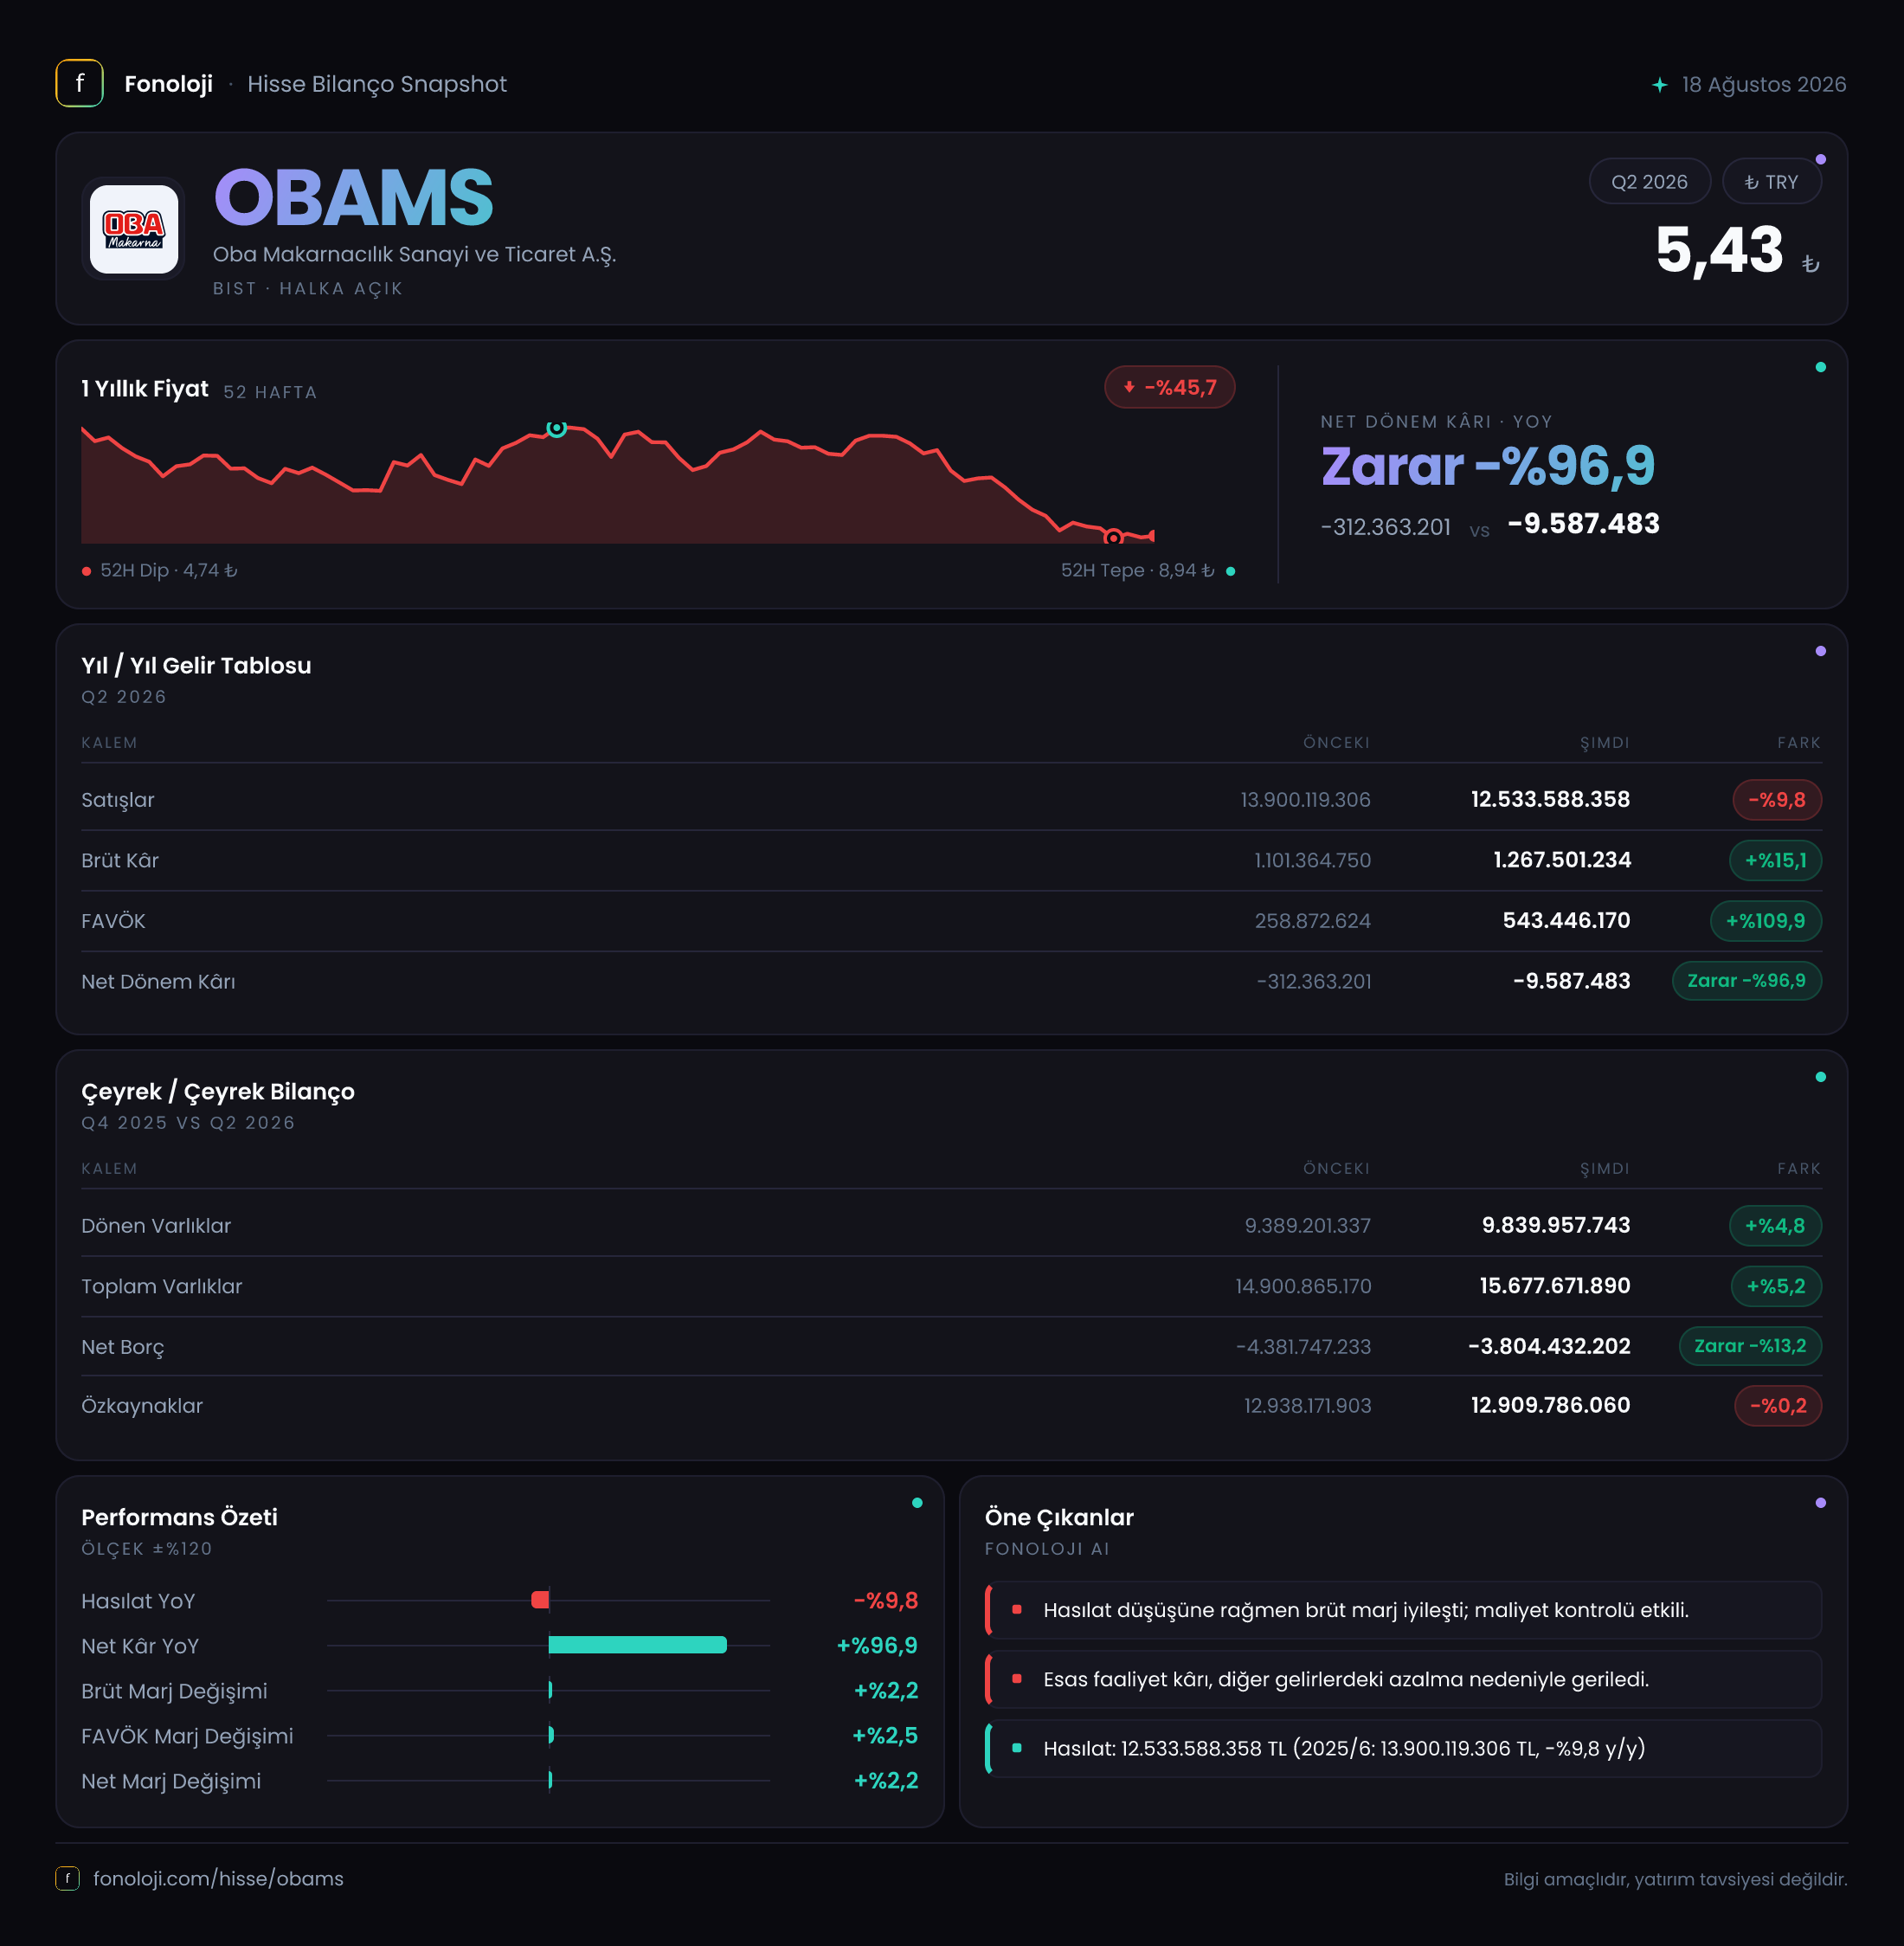
Oba Makarnacılık, temel gıda niteliğindeki makarna ve ilgili ürünlerde faaliyet gösteren, gelirleri iç tüketim ve ihracat dinamiklerine bağlı bir üretici. 2026/6AB sonuçlarının ana mesajı, cirodaki gerilemeye rağmen operasyonel kârlılığın belirgin biçimde toparlanması. Satışlar geçen yılın aynı dönemine göre azalırken brüt kâr ve FAVÖK güçlü artmış; ancak şirket henüz net kâr seviyesine dönememiş durumda. Enflasyon muhasebesinin yarattığı net parasal kayıp da azalmasına rağmen, dönem sonunda 9,6 milyon TL net zarar devam ediyor.
Burada önemli bir veri notu var: Gelir tablosundaki karşılaştırmaya göre geçen yıl aynı dönem satışları 13,9 milyar TL, çeyreklik trend bölümünde ise 8,8 milyar TL olarak verilmiş. Bu iki rakam aynı dönem tanımını temsil etmiyor olabilir. Bu nedenle ana değerlendirmede, daha kapsamlı görünen gelir tablosundaki 13,9 milyar TL karşılaştırmasını esas almak; 8,8 milyar TL verisini ise doğrudan trend hesabına katmamak gerekiyor.
Satış Hikayesi
Oba’nın satışları 12,5 milyar TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 13,9 milyar TL seviyesine göre %9,8 geriledi. Nominal satışların düşmesi, özellikle Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, yalnızca “satışlar azaldı” şeklinde okunmamalı. Şirketin fiyat artışlarını satış hacmine veya ürün karmasına yeterince yansıtamadığını; ya da hacim tarafında daha belirgin bir zayıflık yaşandığını düşündüren bir tablo var.
Bununla birlikte, gelirdeki düşüşün kârlılığa aynı ölçüde yansımaması olumlu bir ayrışma yaratıyor. Şirket, daha düşük satış tabanıyla daha yüksek brüt kâr üretmiş durumda. Bu; hammadde maliyetleri, ürün fiyatlaması, ihracat/iç piyasa karması veya stok maliyetleri açısından operasyonel bir iyileşmeye işaret edebilir. Ancak eldeki veriler bu iyileşmenin hangi kalemden kaynaklandığını ayırmaya izin vermiyor.
Satışlardaki 1,4 milyar TL düşüş, özellikle makarna gibi yüksek rekabetli ve görece düşük marjlı bir sektörde izlenmesi gereken temel risk. Enflasyonun yüksek olduğu dönemde ciro artışının negatif kalması, şirketin en azından nominal büyüme bakımından sektörün gerisinde kalabileceğini gösteriyor. Önümüzdeki dönemlerde yatırımcı açısından yalnızca satış tutarına değil, satış hacmine, ihracat payına ve fiyat artışlarının müşteri talebine etkisine bakmak gerekecek.
Kârlılık
Kârlılık tarafında tablo satışlardan çok daha güçlü. Brüt kâr 1,3 milyar TL ile geçen yılki 1,1 milyar TL seviyesine göre %15,1 arttı. Buna göre brüt kâr marjı yaklaşık %10,4 seviyesine yükselirken, geçen yıl aynı dönemdeki marj yaklaşık %7,9 düzeyindeydi. Yaklaşık 2,5 puanlık bu iyileşme, şirketin satış başına elde ettiği katkının belirgin biçimde arttığını gösteriyor.
FAVÖK ise 543,4 milyon TL ile 258,9 milyon TL seviyesinin üzerine çıkarak %109,9 büyüdü. FAVÖK marjı da yaklaşık %4,3 seviyesinden %4,4 seviyesine yükselmiş görünüyor. Burada dikkat edilmesi gereken nokta, FAVÖK’teki yüksek artışa rağmen marj iyileşmesinin sınırlı kalmasıdır. Başka bir ifadeyle, FAVÖK’ün iki katından fazla artması etkileyici görünse de satışlardaki düşüş nedeniyle bu sıçrama henüz güçlü ve kalıcı bir marj dönüşümü anlamına gelmeyebilir.
Brüt marjın %7,9’dan %10,4’e yükselmesi olumlu; ancak FAVÖK marjının yalnızca yaklaşık 0,1 puan artması, brüt kâr kazanımının faaliyet giderleri tarafından önemli ölçüde tüketildiğini düşündürüyor. Şirketin operasyonel verimliliği iyileşmiş olsa da bu iyileşmenin net kâra aktarılması henüz tamamlanmış değil.
Net dönem zararı 312,4 milyon TL’den 9,6 milyon TL’ye geriledi. Bu, zarar tutarında yaklaşık 302,8 milyon TL iyileşme ve sonuçta %96,9 oranında toparlanma anlamına geliyor. Fakat şirket hâlâ başa baş noktasının hemen altında. Dolayısıyla bu dönem “zarardan güçlü biçimde çıkış” değil, net kâra geçiş eşiğine yaklaşma dönemi olarak okunmalı.
Bilanço Sağlığı
Bilanço, şirketin en güçlü taraflarından biri olmaya devam ediyor. Toplam varlıklar önceki yıl sonuna göre %5,2 artarak 15,7 milyar TL’ye yükseldi. Dönen varlıklar 9,8 milyar TL, duran varlıklar ise 5,8 milyar TL seviyesinde. Varlık kompozisyonunda dönen varlıkların ağırlığı, işletme sermayesi ve stok yönetiminin gıda üreticisi için kritik olduğunu gösteriyor.
Özkaynaklar 12,9 milyar TL ile neredeyse yatay kaldı ve yalnızca %0,2 geriledi. Dönem net zararının sınırlı kalması, özkaynak yapısını önemli ölçüde bozmadı. Toplam varlıklar içinde özkaynakların payı yaklaşık %82 seviyesinde; bu, şirketin bilanço finansmanı açısından güçlü bir tampon taşıdığını gösteriyor.
Net borç kaleminin negatif olması, şirketin borçtan çok net nakit pozisyonunda olduğunu ifade eder. Net borç -4,4 milyar TL’den -3,8 milyar TL’ye geldi; yani net nakit yaklaşık 600 milyon TL azaldı. Buna rağmen şirketin bilançosunda hâlâ 3,8 milyar TL net nakit bulunuyor. Dönem FAVÖK’ü üzerinden mekanik hesaplandığında net borç/FAVÖK oranı yaklaşık -7,0x seviyesinde; ancak FAVÖK’ün yalnızca altı aylık dönem verisi olması nedeniyle bu oran yıllık borçluluk karşılaştırması olarak dikkatle ele alınmalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi şirketin net sonucunu baskılamaya devam ediyor. Net parasal pozisyon kalemi -908,6 milyon TL gerçekleşti; geçen yıl aynı dönemdeki -1,5 milyar TL seviyesine göre kayıp yaklaşık %40,6 azaldı. Bu iyileşme, enflasyon muhasebesinden kaynaklanan negatif etkinin hafiflediğini gösteriyor.
Bununla birlikte, 908,6 milyon TL’lik net parasal kayıp hâlâ FAVÖK olan 543,4 milyon TL’nin üzerinde. Bu karşılaştırma, operasyonel kârlılığın tek başına net kâra geçmek için yeterli olmadığını açıkça ortaya koyuyor. Şirketin net nakit taşıması önemli bir avantaj olsa da parasal varlık ve yükümlülüklerin yapısı, enflasyon muhasebesi sonucunu etkiliyor. Net parasal pozisyon kaybının önümüzdeki dönemlerde daha da azalması, net kâra geçiş açısından kritik katalizörlerden biri olacak.
Yatırımcı için Ne Anlama Geliyor?
Oba Makarnacılık’ta yatırım tezinin güçlü tarafı, satışlar gerilerken bile brüt kâr ve FAVÖK’ün artması, bilanço borçluluğunun düşük kalması ve net zararın sınırlı seviyeye çekilmesi. Özellikle 3,8 milyar TL net nakit, şirkete hammadde, kapasite ve işletme sermayesi tarafında hareket alanı sağlıyor.
Buna karşılık temel risk, yüksek enflasyon ortamında satışların nominal olarak %9,8 düşmesi. Kârlılık artışının ne kadarının kalıcı maliyet ve ürün karması iyileşmesinden, ne kadarının dönemsel etkilerden kaynaklandığı henüz net değil. Ayrıca FAVÖK artışına rağmen net parasal kayıp şirketi hâlâ zarar bölgesinde tutuyor.
Yatırımcıların önümüzdeki bilançolarda özellikle şu göstergeleri izlemesi gerekiyor:
- Satışların yeniden nominal büyümeye dönüp dönmediği,
- FAVÖK marjının %4,4 seviyesinin üzerine kalıcı biçimde çıkıp çıkmadığı,
- Net parasal pozisyon kaybının azalmasının sürüp sürmediği,
- Net nakdin işletme sermayesi nedeniyle daha fazla eriyip erimediği,
- Şirketin net kâra geçişi kalıcı hale getirip getiremediği.
Özetle bu dönem, Oba için güçlü bir operasyonel toparlanma ve sağlam bilanço hikâyesi sunuyor; ancak satış büyümesi ve net kârlılık henüz yatırım tezinin tamamlandığını göstermiyor. Yatırım tavsiyesi değildir.