
Açılış
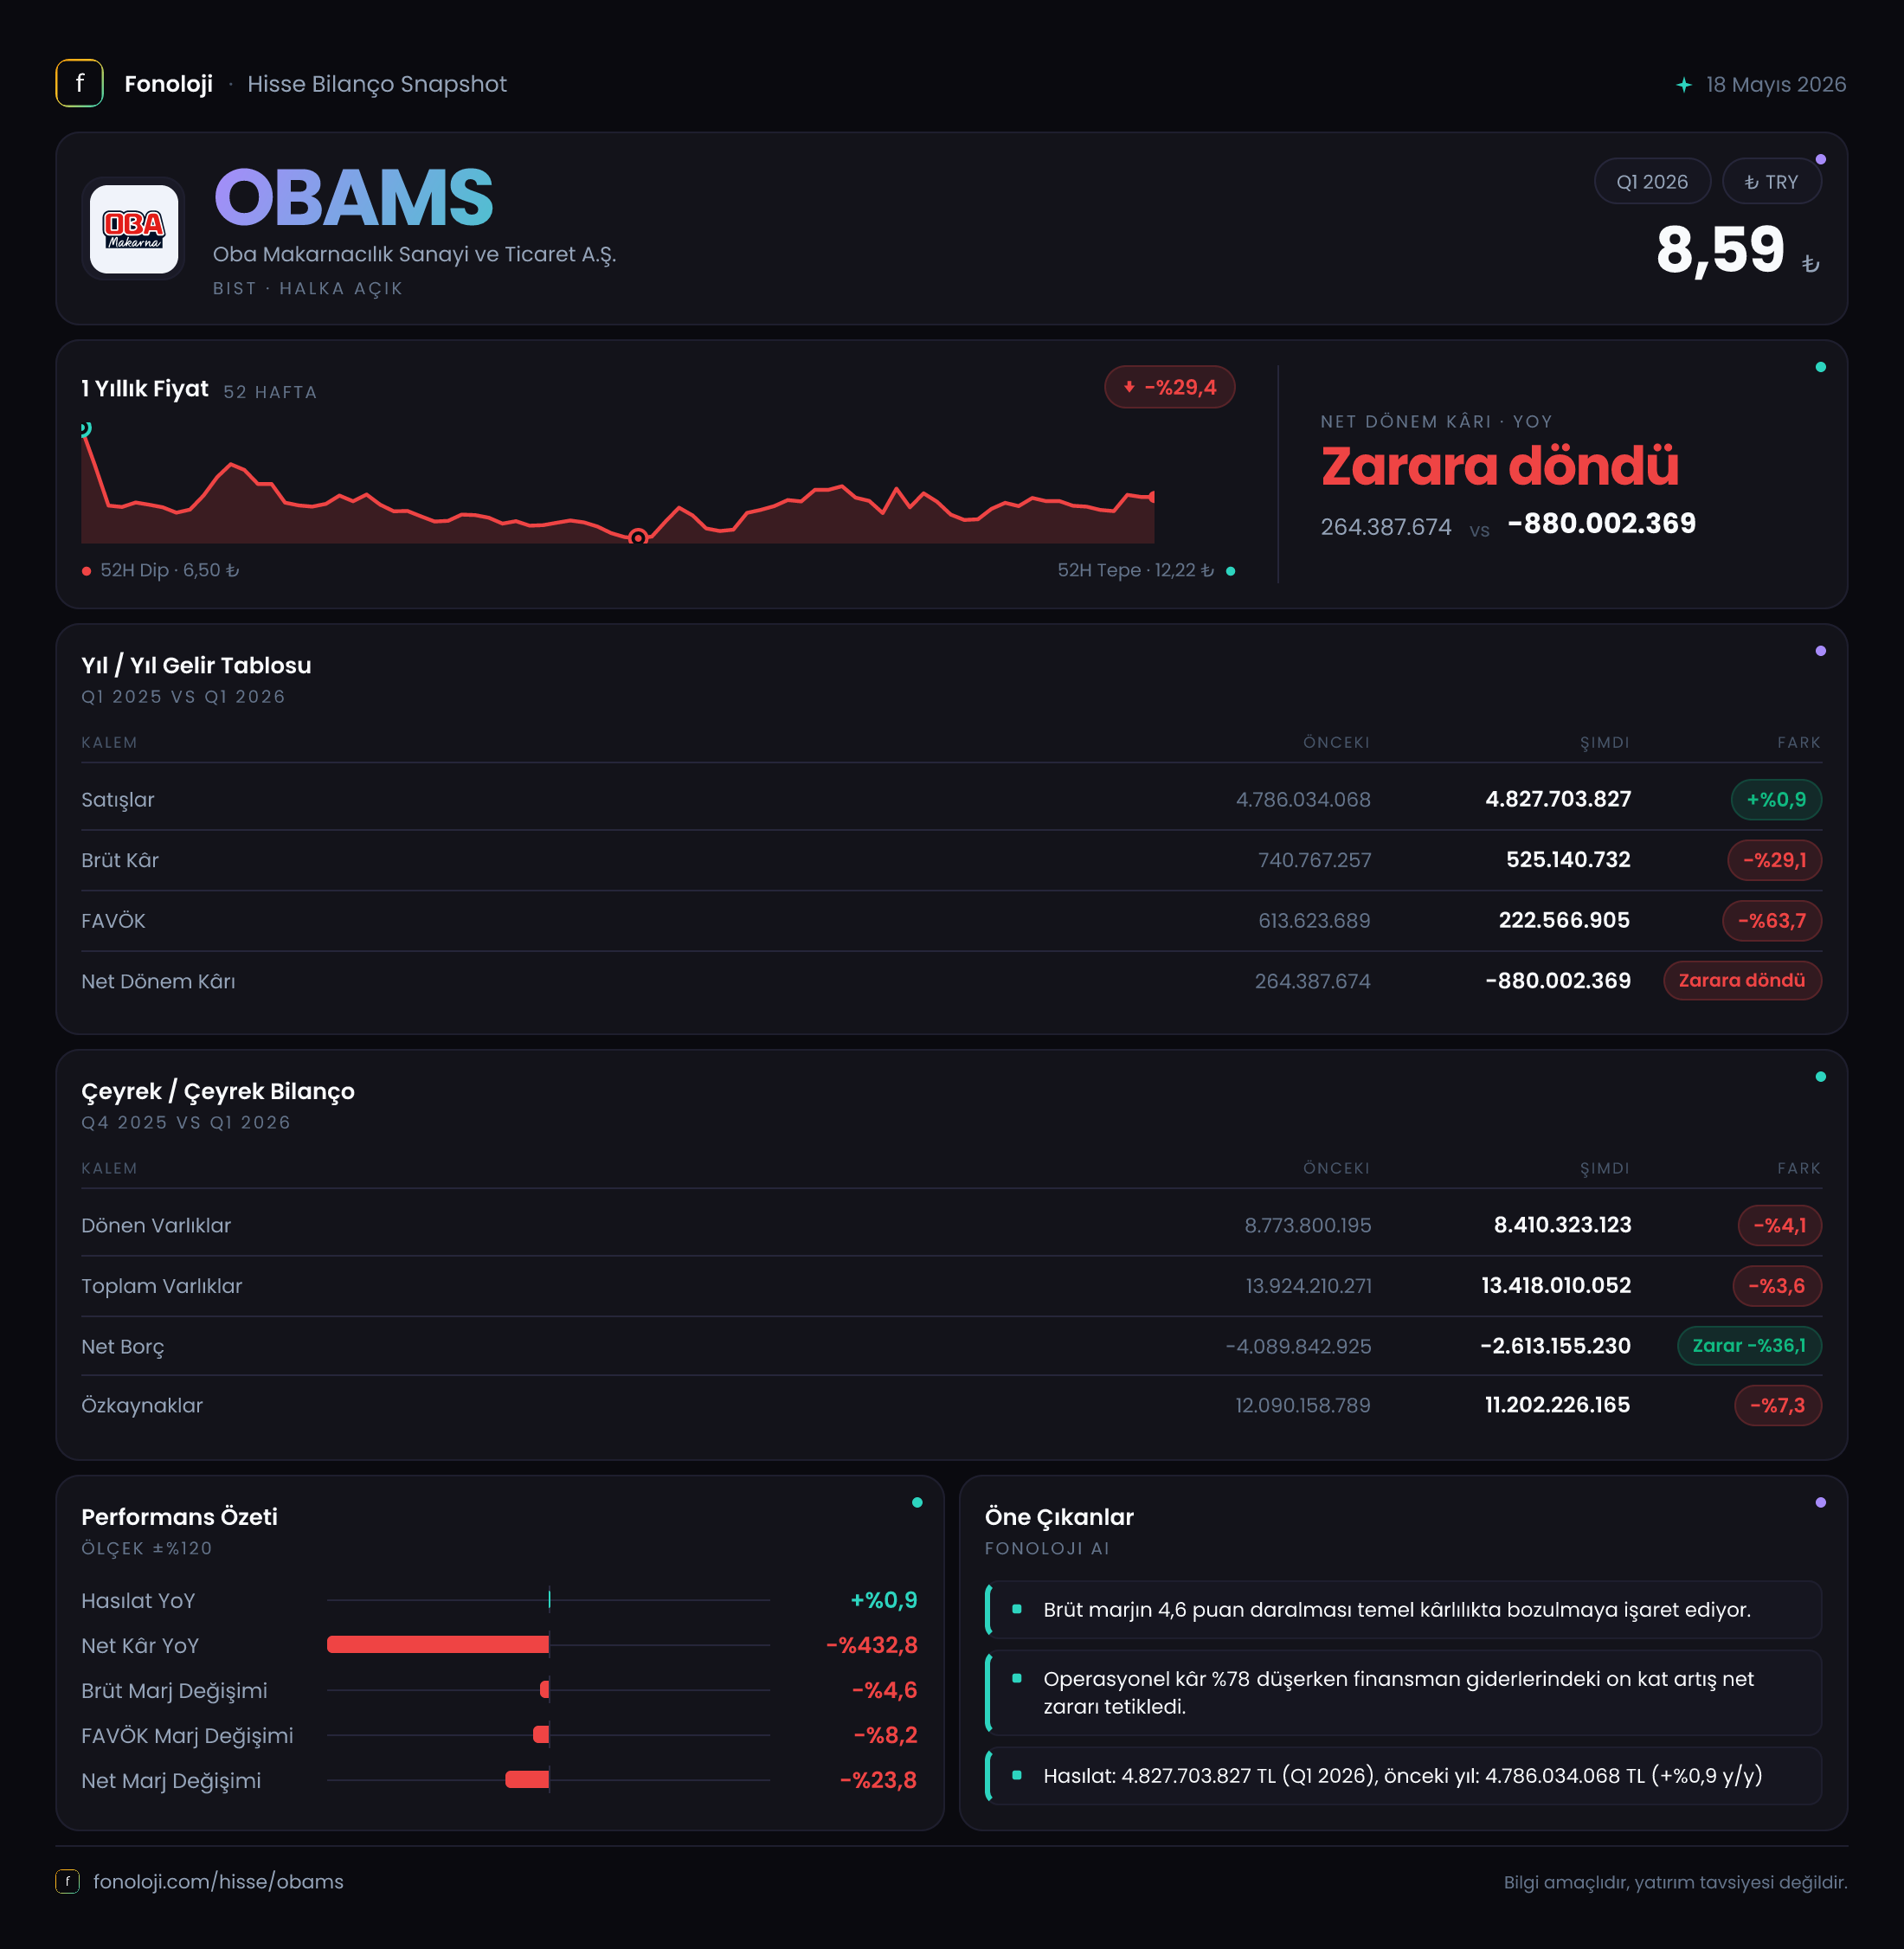
Oba Makarnacılık, temel gıda kategorisinde faaliyet gösteren ve satış hacmi kadar hammadde maliyetleri, enerji giderleri ve işletme sermayesi yönetimiyle de yakından izlenmesi gereken bir şirket. 2026/3AB sonuçlarının ana mesajı, satışların nominal olarak yatay kalmasına rağmen kârlılığın belirgin biçimde bozulduğu yönünde. Satışlar geçen yılın aynı dönemine göre yalnızca %0,9 artarak 4,8 milyar TL’ye ulaşırken, brüt kâr %29,1, FAVÖK ise %44,2 geriledi. Bunun sonucunda şirket, geçen yılki 264,4 milyon TL net kârdan bu çeyrekte 880,0 milyon TL net zarara geçti.
Buradaki kritik ayrım şu: Oba’nın satış tarafında henüz dramatik bir nominal daralma görünmüyor; ancak şirket aynı satış büyüklüğünü çok daha düşük kâr marjıyla gerçekleştiriyor. Enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca %0,9 büyümesi, reel olarak belirgin bir zayıflamaya işaret ediyor.
Satış Hikayesi
Şirketin satışları 4,8 milyar TL ile geçen yılın aynı çeyreğindeki seviyesini büyük ölçüde korudu. İlk bakışta satışların sabit kalması, talebin dirençli olduğu şeklinde yorumlanabilir. Ancak Türkiye’de yüksek enflasyonun devam ettiği bir dönemde nominal satışların yalnızca %0,9 artması, şirketin fiyat artışlarını satışlara sınırlı biçimde yansıtabildiğini veya hacim tarafında gerileme yaşadığını düşündürüyor.
Başka bir ifadeyle, Oba geçen yılki 4,8 milyar TL’lik satış tabanını korumuş olsa da bu büyüme enflasyonun oldukça gerisinde kalıyor. Reel olarak şirketin satış ölçeği daralmış görünüyor. Bu durum özellikle makarna gibi tüketici talebinin görece dayanıklı olduğu bir kategoride, fiyat rekabetinin ve tüketicinin daha düşük fiyatlı ürünlere yönelmesinin önemini artırıyor.
Çeyreklik trend açısından mevcut veri sınırlı. Bu raporda yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor; dolayısıyla 2025’in son çeyreğinden 2026’nın ilk çeyreğine satışların nasıl ilerlediğini değerlendiremiyoruz. Bu nedenle satışlardaki zayıflığın geçici mi, yoksa yeni bir normal mi olduğunu görmek için sonraki çeyrekleri beklemek gerekiyor.
Bununla birlikte satışların yatay kalmasına karşın kârın sert düşmesi, asıl sorunun talep hacminden çok maliyet ve fiyatlama dengesinde olduğunu gösteriyor. Şirketin satışları aynı seviyede tutabilmek için daha fazla promosyon, daha düşük fiyat veya daha yüksek maliyet üstlenmiş olması muhtemel; ancak raporlanan veriler bu faktörlerin ayrıntılı katkısını ayırmamıza izin vermiyor.
Kârlılık
Oba’nın brüt kârı 740,8 milyon TL’den 525,1 milyon TL’ye geriledi. Bu düşüş, satışların yalnızca %0,9 arttığı bir dönemde gerçekleştiği için özellikle dikkat çekici. Brüt kâr marjı geçen yıl yaklaşık %15,4 seviyesindeyken bu çeyrekte %10,9’a indi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 15,4 TL brüt kâr elde ederken, bu yıl aynı satıştan yalnızca 10,9 TL bırakıyor.
FAVÖK tarafındaki bozulma daha da belirgin. FAVÖK 423,1 milyon TL’den 236,0 milyon TL’ye geriledi ve FAVÖK marjı %8,8’den %4,9’a düştü. Bu, operasyonel kârlılığın neredeyse yarı yarıya zayıfladığı anlamına geliyor. Brüt marjdaki 4,5 puanlık düşüşün FAVÖK marjına da yansıması, maliyet baskısının faaliyet giderleriyle birlikte şirketin operasyonel sonucunu aşağı çektiğini gösteriyor.
Net kâr tablosu ise operasyonel zayıflığın çok ötesinde bir bozulmaya işaret ediyor. Şirket geçen yılın aynı dönemindeki 264,4 milyon TL net kârdan bu dönem 880,0 milyon TL net zarara geçti. Net kâr marjı yaklaşık %5,5’ten -%18,3’e geriledi. Brüt kâr ve FAVÖK düşüşü bu zararın temel zeminini oluşturuyor; ancak faaliyet kârındaki gerileme tek başına 880 milyon TL’lik zararı açıklamıyor. Finansman giderleri, kur etkileri, diğer giderler veya enflasyon muhasebesi kalemlerinin etkisi de ayrıca incelenmeli. Bu kalemlerin kırılımı paylaşılmadığı için zararın tamamını tek bir nedene bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosundaki sert bozulmaya rağmen hâlâ güçlü bir özkaynak tabanına işaret ediyor. Toplam varlıklar önceki yıl sonuna göre %3,6 azalarak 13,4 milyar TL’ye geriledi. Dönen varlıklar 8,4 milyar TL, duran varlıklar ise 5,0 milyar TL seviyesinde bulunuyor. Her iki kalemdeki sınırlı gerileme, bilanço büyüklüğünün küçüldüğünü ancak henüz keskin bir varlık erimesi yaşanmadığını gösteriyor.
Özkaynaklar 12,1 milyar TL’den 11,2 milyar TL’ye indi. Bu %7,3’lük düşüş, dönem zararının bilanço üzerindeki doğrudan etkisini yansıtıyor. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %84’ünü oluşturuyor. Bu oran, şirketin bilançosunda borçtan çok özkaynak ağırlığı bulunduğunu ve finansal kaldıraç riskinin sınırlı olduğunu gösteriyor.
Net borç kalemi -4,1 milyar TL’den -2,6 milyar TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Ancak net nakit tamponu 1,5 milyar TL azalmış durumda. Raporlama biçimindeki %36,1’lik artış, net borç rakamının matematiksel olarak sıfıra yaklaşmasını ifade ediyor; ekonomik açıdan bakıldığında bu, borçluluğun arttığından çok net nakit pozisyonunun zayıfladığını gösteriyor.
Net borç/FAVÖK oranı negatif olduğu için şirket borçlu değil, net nakit konumunda. Mevcut rakamlarla net nakit, tek çeyrek FAVÖK’ünün yaklaşık 11 katına denk geliyor. Ancak FAVÖK’ün 236 milyon TL’ye gerilemiş olması, bu tamponun operasyonel kârlılıktaki zayıflığa rağmen korunup korunamayacağının izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu çeyrekte -578,9 milyon TL oldu. Geçen yıl aynı dönemdeki -847,6 milyon TL’ye kıyasla zararın %31,7 azalması olumlu bir gelişme. Bununla birlikte kalemin hâlâ negatif olması, enflasyon muhasebesi kapsamında şirketin net parasal pozisyon kaynaklı kayıp yazmaya devam ettiğini gösteriyor.
TAS 29 uygulamasında nakit ve parasal varlıklar ile parasal yükümlülüklerin enflasyon karşısındaki etkisi gelir tablosuna yansıyor. Net parasal kaybın azalması, geçen yıla göre parasal pozisyonun şirket aleyhine etkisinin zayıfladığını gösterse de 578,9 milyon TL’lik gider hâlâ oldukça yüksek. Üstelik net dönem zararının 880 milyon TL olması, enflasyon muhasebesi etkisinin zararın önemli bir bileşeni olduğunu; fakat tek açıklama olmadığını ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Oba’nın bilançosundaki yüksek özkaynak oranı ve devam eden net nakit pozisyonu, şirketin kısa vadeli finansal dayanıklılığı açısından önemli bir avantaj. Buna karşılık yatırım tezinin merkezinde artık satış büyümesinden çok marjların toparlanıp toparlanamayacağı bulunuyor.
Özellikle şu noktalar izlenmeli:
- Satışların enflasyonun üzerine çıkıp çıkamayacağı ve reel hacmin toparlanıp toparlanmayacağı,
- Brüt kâr marjının %10,9 seviyesinden yeniden yükselip yükselmeyeceği,
- FAVÖK marjının %4,9 seviyesinde kalıcı mı, yoksa geçici mi olduğu,
- Net nakit pozisyonundaki daralmanın işletme sermayesi ihtiyacından mı, yoksa nakit çıkışlarından mı kaynaklandığı,
- TAS 29 kaynaklı negatif parasal pozisyonun önümüzdeki dönemlerde azalacağına dair işaretlerin oluşup oluşmayacağı.
Özetle, 2026/3AB sonuçları Oba için güçlü bilanço yapısına rağmen zayıf operasyonel kârlılığın öne çıktığı bir dönem gösteriyor. Satışlar korunmuş olsa da bu satışların kâra dönüşme kapasitesi belirgin biçimde azalmış. Marjlar toparlanmadan ve net zarar tekrar kâra dönmeden, yalnızca net nakit pozisyonuna dayanarak olumlu bir tablo çizmek mümkün değil. Yatırım tavsiyesi değildir.