
Açılış
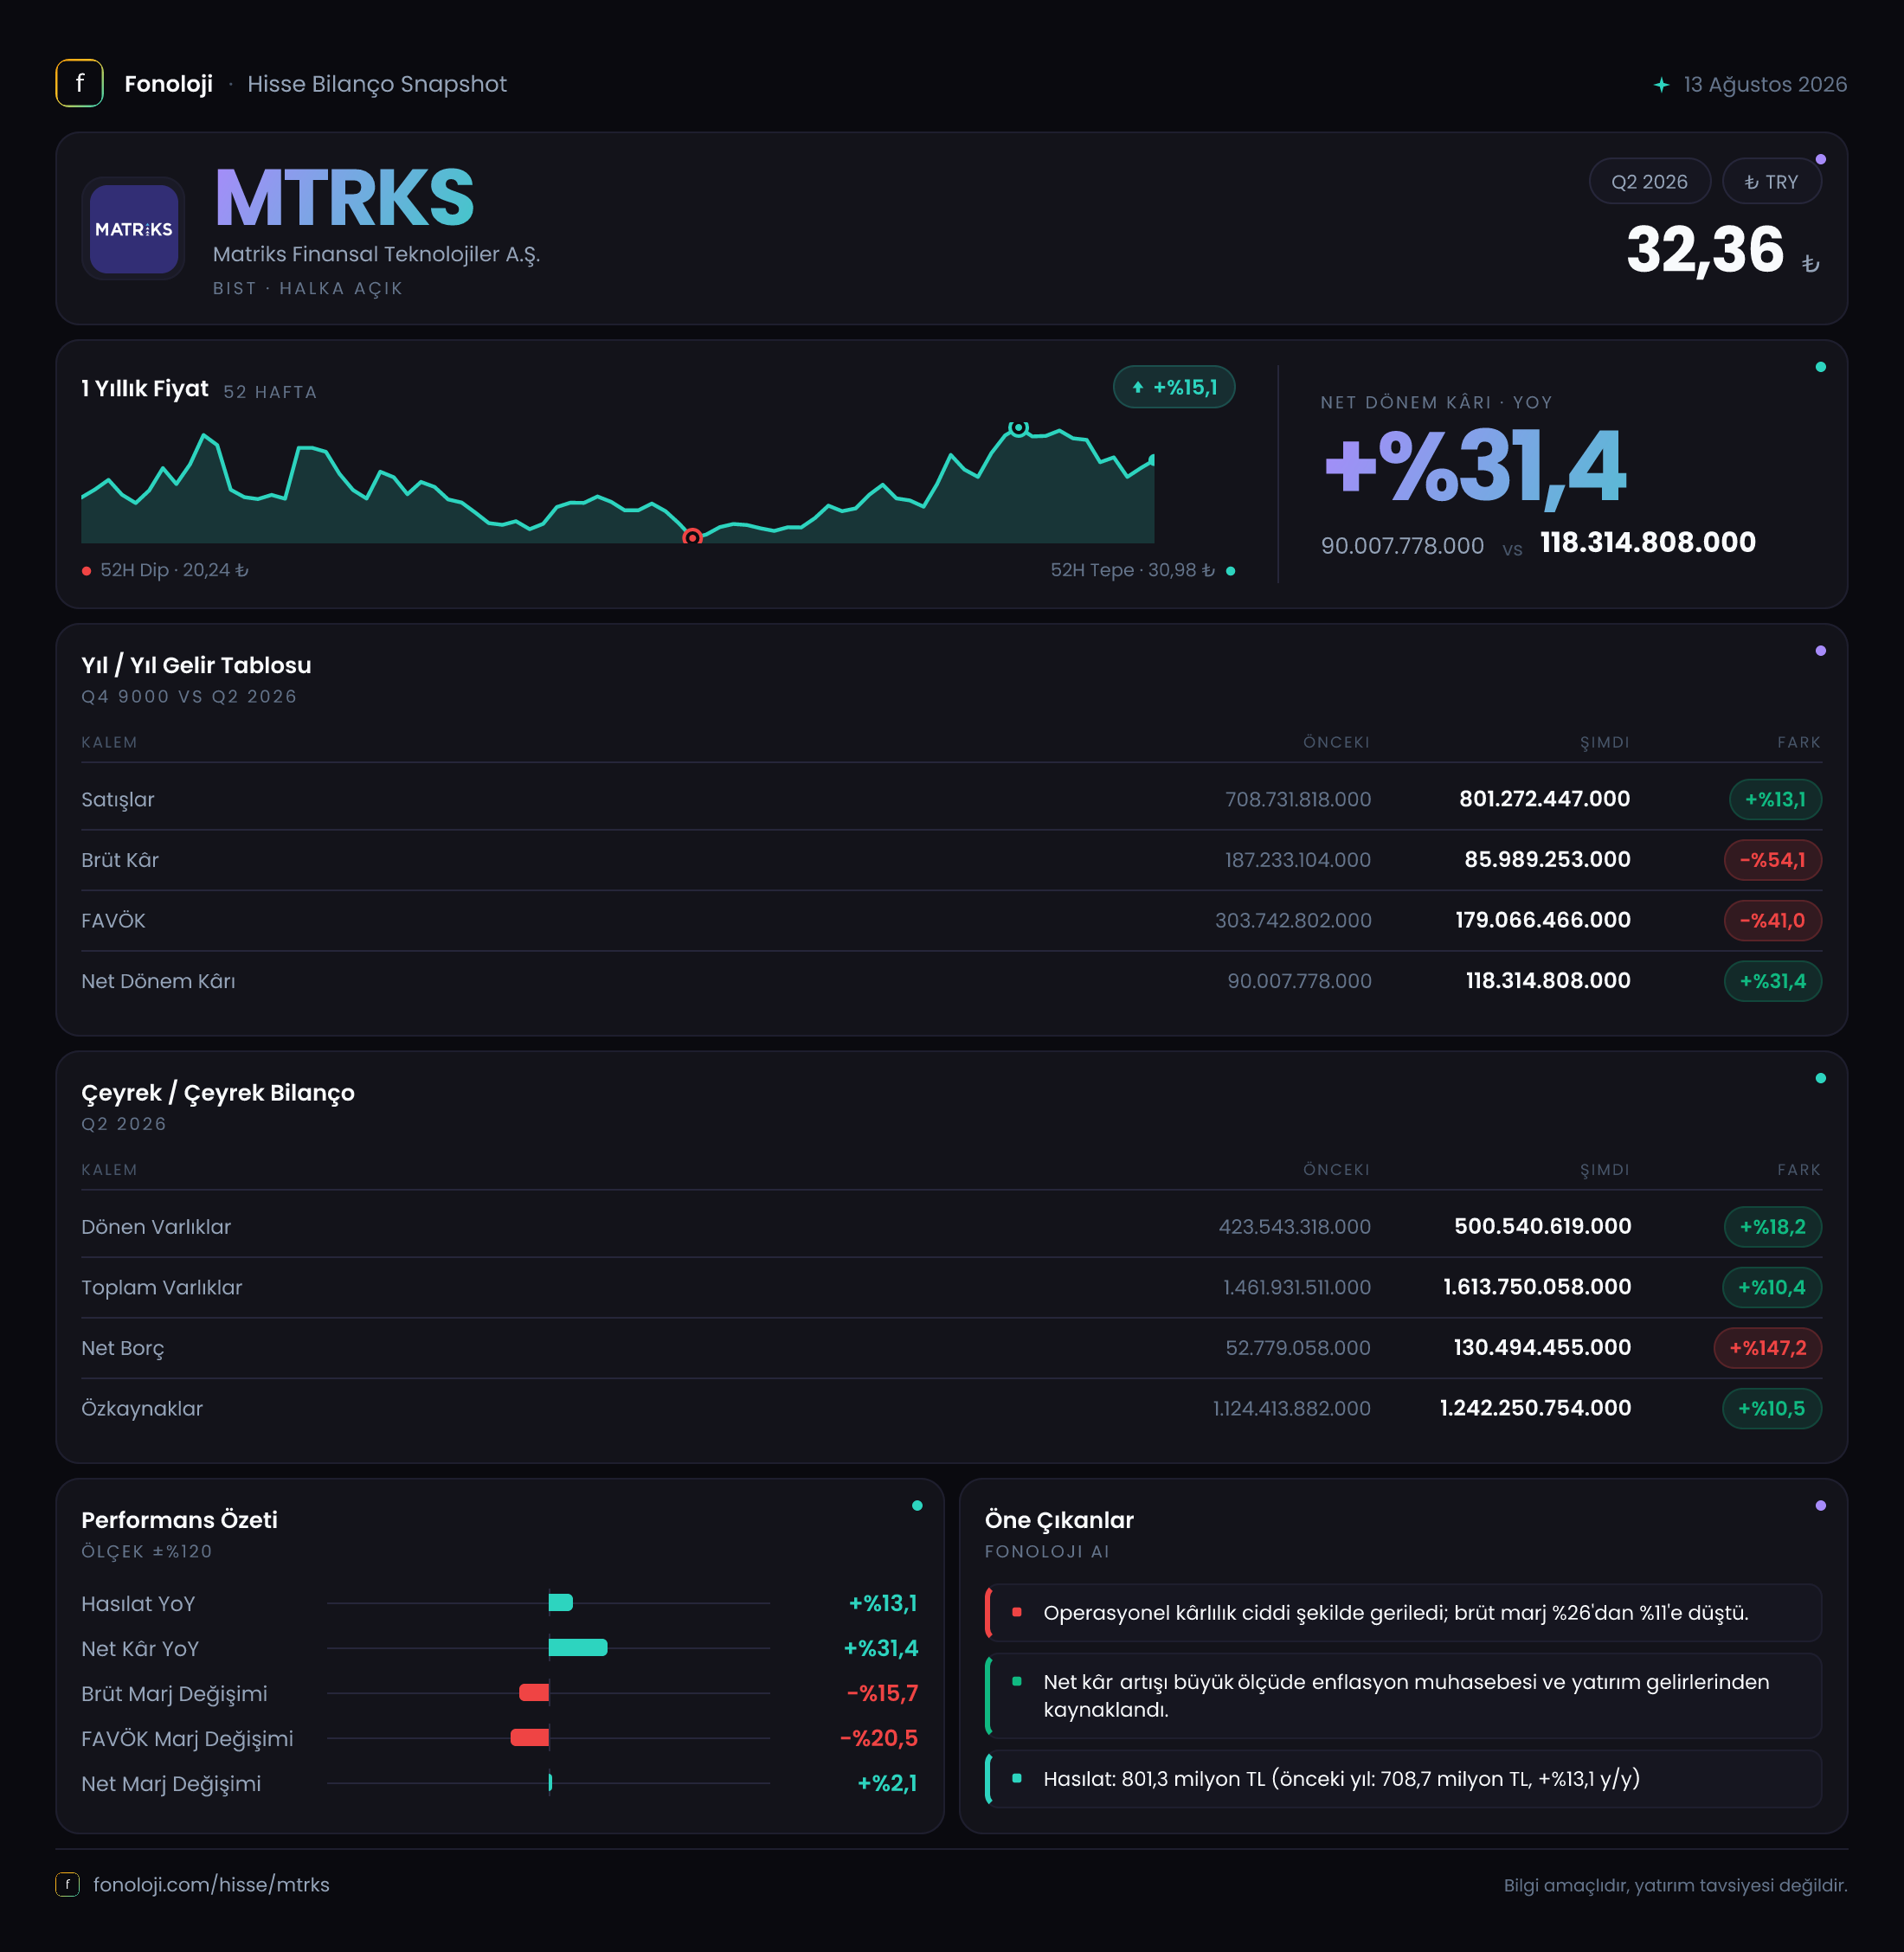
Matriks Finansal Teknolojiler, finansal piyasalara yönelik veri, analiz, işlem ve teknoloji çözümleri sunan bir yazılım şirketi olarak 2026/6AB döneminde satışlarını artırmasına rağmen operasyonel kârlılıkta belirgin bir baskıyla karşılaştı. Şirketin satışları geçen yılın aynı dönemine göre %13,1 artarak 801,3 milyon TL’ye yükseldi; ancak brüt kâr %54,1, FAVÖK ise %41,0 geriledi. Buna karşın net dönem kârı %31,4 artışla 118,3 milyon TL’ye ulaştı. Bu tablo, operasyonel performans ile nihai kâr arasındaki ayrışmanın bu dönemin ana hikâyesi olduğunu gösteriyor.
Satış Hikayesi
Matriks’in satışları 708,7 milyon TL’den 801,3 milyon TL’ye çıktı. Yüzde olarak bakıldığında %13,1’lik büyüme ilk bakışta olumlu görünüyor; fakat Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış şirketin reel olarak büyüdüğünü göstermiyor. Aksine, satışların enflasyonun gerisinde kalması, fiyat artışlarının ve yeni iş hacminin maliyet artışlarını telafi edecek ölçüde olmadığını düşündürüyor.
Burada şirketin iş modelinin niteliği önem taşıyor. Finansal teknoloji ve veri hizmetlerinde gelirlerin abonelik, lisans, platform kullanımı veya kurumsal çözümler üzerinden tekrarlayan bir yapıya sahip olması, satışların istikrarı açısından avantaj sağlayabilir. Ancak mevcut veri, satış artışının hangi ürün veya müşteri grubundan geldiğini göstermiyor. Bu nedenle büyümenin sürdürülebilirliği açısından yalnızca ciroya değil, tekrarlayan gelirlerin payına, müşteri başına gelire ve yenileme oranlarına da bakmak gerekiyor.
Çeyreklik trend açısından mevcut veri sınırlı. 2025/3 döneminde satışlar 367,1 milyon TL, 2025/6 döneminde ise 708,7 milyon TL seviyesindeydi. Ancak 2026/3 satışları paylaşılmadığı için son çeyrekte büyümenin hızlanıp hızlanmadığını veya dönemsel etkiler taşıyıp taşımadığını net biçimde ölçmek mümkün değil. Bu nedenle çeyreklik momentum için bir sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Kârlılık tarafında tablo satışlardan çok daha zayıf. Brüt kâr 187,2 milyon TL’den 86,0 milyon TL’ye düşerken brüt kâr marjı yaklaşık %26,4’ten %10,7’ye geriledi. Başka bir ifadeyle şirket, geçen yılın aynı döneminde satışlardan elde ettiği her 100 TL’nin yaklaşık 26 TL’sini brüt kâr olarak tutabilirken, bu dönemde bu tutar 11 TL’ye kadar indi. Bu, maliyet yapısında veya gelir kompozisyonunda ciddi bir bozulmaya işaret ediyor.
FAVÖK de 303,7 milyon TL’den 179,1 milyon TL’ye geriledi. FAVÖK marjı böylece yaklaşık %42,8’den %22,3’e düştü. Marjın yaklaşık 20 puan gerilemesi, şirketin satış büyümesini kâra dönüştürme kapasitesinin zayıfladığını gösteriyor. Enflasyonist ortamda personel, teknoloji altyapısı, lisans, veri ve operasyon maliyetleri satış fiyatlarından daha hızlı artmış olabilir; ancak mevcut veriler hangi kalemin baskı yarattığını ayrıştırmaya izin vermiyor.
Dikkat edilmesi gereken teknik bir nokta da FAVÖK’ün 179,1 milyon TL ile brüt kâr olan 86,0 milyon TL’nin üzerinde gerçekleşmiş olmasıdır. Standart gelir tablosu mantığında FAVÖK’ün brüt kârdan yüksek olması olağan değildir. Bu nedenle kullanılan FAVÖK tanımında diğer faaliyet gelirleri, yeniden sınıflandırmalar veya tek seferlik kalemler bulunup bulunmadığının dipnotlardan kontrol edilmesi gerekir. Bu veri açıklığa kavuşmadan FAVÖK marjını doğrudan operasyonel verimlilik göstergesi olarak yorumlamak temkinli olmayı gerektiriyor.
Net dönem kârı ise operasyonel göstergelerin aksine 90,0 milyon TL’den 118,3 milyon TL’ye yükseldi. Net kâr marjı yaklaşık %12,7’den %14,8’e çıktı. Bu artış, kârın yalnızca operasyonel performansla açıklanamadığını gösteriyor. Net parasal pozisyonun geçen yılki 106,7 milyon TL zarardan, bu dönemde 45,0 milyon TL gelire dönmesi, net kârı destekleyen en önemli unsur olarak öne çıkıyor.
Bilanço Sağlığı
Bilanço genel olarak güçlü bir özkaynak tabanına sahip. Toplam varlıklar önceki yıl sonuna göre %10,4 artarak 1,5 milyar TL’den 1,6 milyar TL’ye yükseldi. Dönen varlıklar %18,2 artışla 500,5 milyon TL’ye, duran varlıklar ise %7,2 artışla yaklaşık 1,1 milyar TL’ye ulaştı. Dönen varlıklardaki daha hızlı artış, kısa vadeli likidite açısından olumlu bir sinyal olabilir; fakat nakit, ticari alacak ve diğer dönen varlıkların dağılımı verilmediği için bu artışın gerçek likidite gücünü ayrıca incelemek gerekir.
Özkaynaklar 1,1 milyar TL’den 1,2 milyar TL’ye çıkarak %10,5 büyüdü. Toplam varlıklar içindeki özkaynak payı yaklaşık %75 seviyesinde. Bu oran şirketin bilançosunda yüksek bir özkaynak tamponu bulunduğunu ve finansal kaldıraç riskinin sınırlı kaldığını gösteriyor.
Buna karşılık net borç 52,8 milyon TL’den 130,5 milyon TL’ye yükseldi. Artış %147,2 ile yüksek; mutlak artış ise 77,7 milyon TL. Net borç/FAVÖK oranı mevcut dönem FAVÖK’ü üzerinden yaklaşık 0,7x, önceki yıl sonundaki net borç ve geçen yılki FAVÖK birlikte düşünüldüğünde yaklaşık 0,2x düzeyindeydi. Dolayısıyla borçluluk artmış olsa da şirket henüz yüksek kaldıraçlı bir yapı sergilemiyor. Yine de operasyonel kârlılık düşerken borcun artması, gelecek dönemlerde nakit akışının yakından izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki farkın enflasyon karşısındaki etkisini yansıtır. Matriks’in net parasal pozisyonu geçen yılın aynı dönemindeki 106,7 milyon TL zarardan, bu dönemde 45,0 milyon TL gelire dönmüş durumda. Bu iki rakam arasındaki değişim 151,7 milyon TL’lik olumlu bir salınıma işaret ediyor.
Ancak bu kalem doğrudan operasyonel satış başarısı veya nakit yaratımı anlamına gelmez. Enflasyon muhasebesi, şirketin bilançosundaki parasal varlık ve borçların yapısına göre net kârı önemli ölçüde etkileyebilir. Bu dönemde net parasal gelirin pozitif olması, net kârı desteklemiş; dolayısıyla 118,3 milyon TL’lik net kârın tamamını operasyonel iyileşme olarak okumak doğru olmaz. Yatırımcı açısından asıl soru, TAS 29 etkisi normalleştiğinde şirketin faaliyetlerinden ne kadar kâr üretebildiğidir.
Yatırımcı için Ne Anlama Geliyor?
Matriks’in bilançosu hâlâ güçlü özkaynak yapısı ve düşük sayılabilecek net borç/FAVÖK oranıyla önemli bir dayanıklılık sunuyor. Finansal teknoloji pazarındaki yapısal dijitalleşme, şirketin uzun vadeli büyüme potansiyelini destekleyebilir. Satışların nominal olarak artması ve net kârın yükselmesi de tamamen olumsuz bir tablo olmadığını gösteriyor.
Bununla birlikte mevcut dönemin temel riski, satış büyümesinin enflasyonun altında kalması ve marjların sert biçimde daralmasıdır. Brüt kâr ve FAVÖK gerilerken net kâr artışının önemli ölçüde net parasal pozisyon kaynaklı olması, kâr kalitesinin dikkatle incelenmesini gerektiriyor. Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- Brüt marj ve FAVÖK marjındaki düşüşün kalıcı mı, geçici mi olduğu,
- Net borç artışının işletme nakit akışıyla desteklenip desteklenmediği,
- Net parasal pozisyon katkısı olmadan faaliyet kârının nasıl şekillendiği,
- FAVÖK ile brüt kâr arasındaki sıra dışı farkın dipnotlarda nasıl açıklandığı.
Sonuç olarak MTRKS, bilanço dayanıklılığı açısından güçlü; ancak 2026/6AB döneminde operasyonel verimlilik açısından alarm veren bir görünüm sergiliyor. Hisse için olumlu senaryo, marjların toparlanması ve satış büyümesinin enflasyonun üzerine çıkmasıyla oluşur. Riskli senaryoda ise net kâr, TAS 29 katkısına rağmen operasyonel kârlılıktaki zayıflığı gizlemeye devam eder.
Yatırım tavsiyesi değildir.