
Açılış
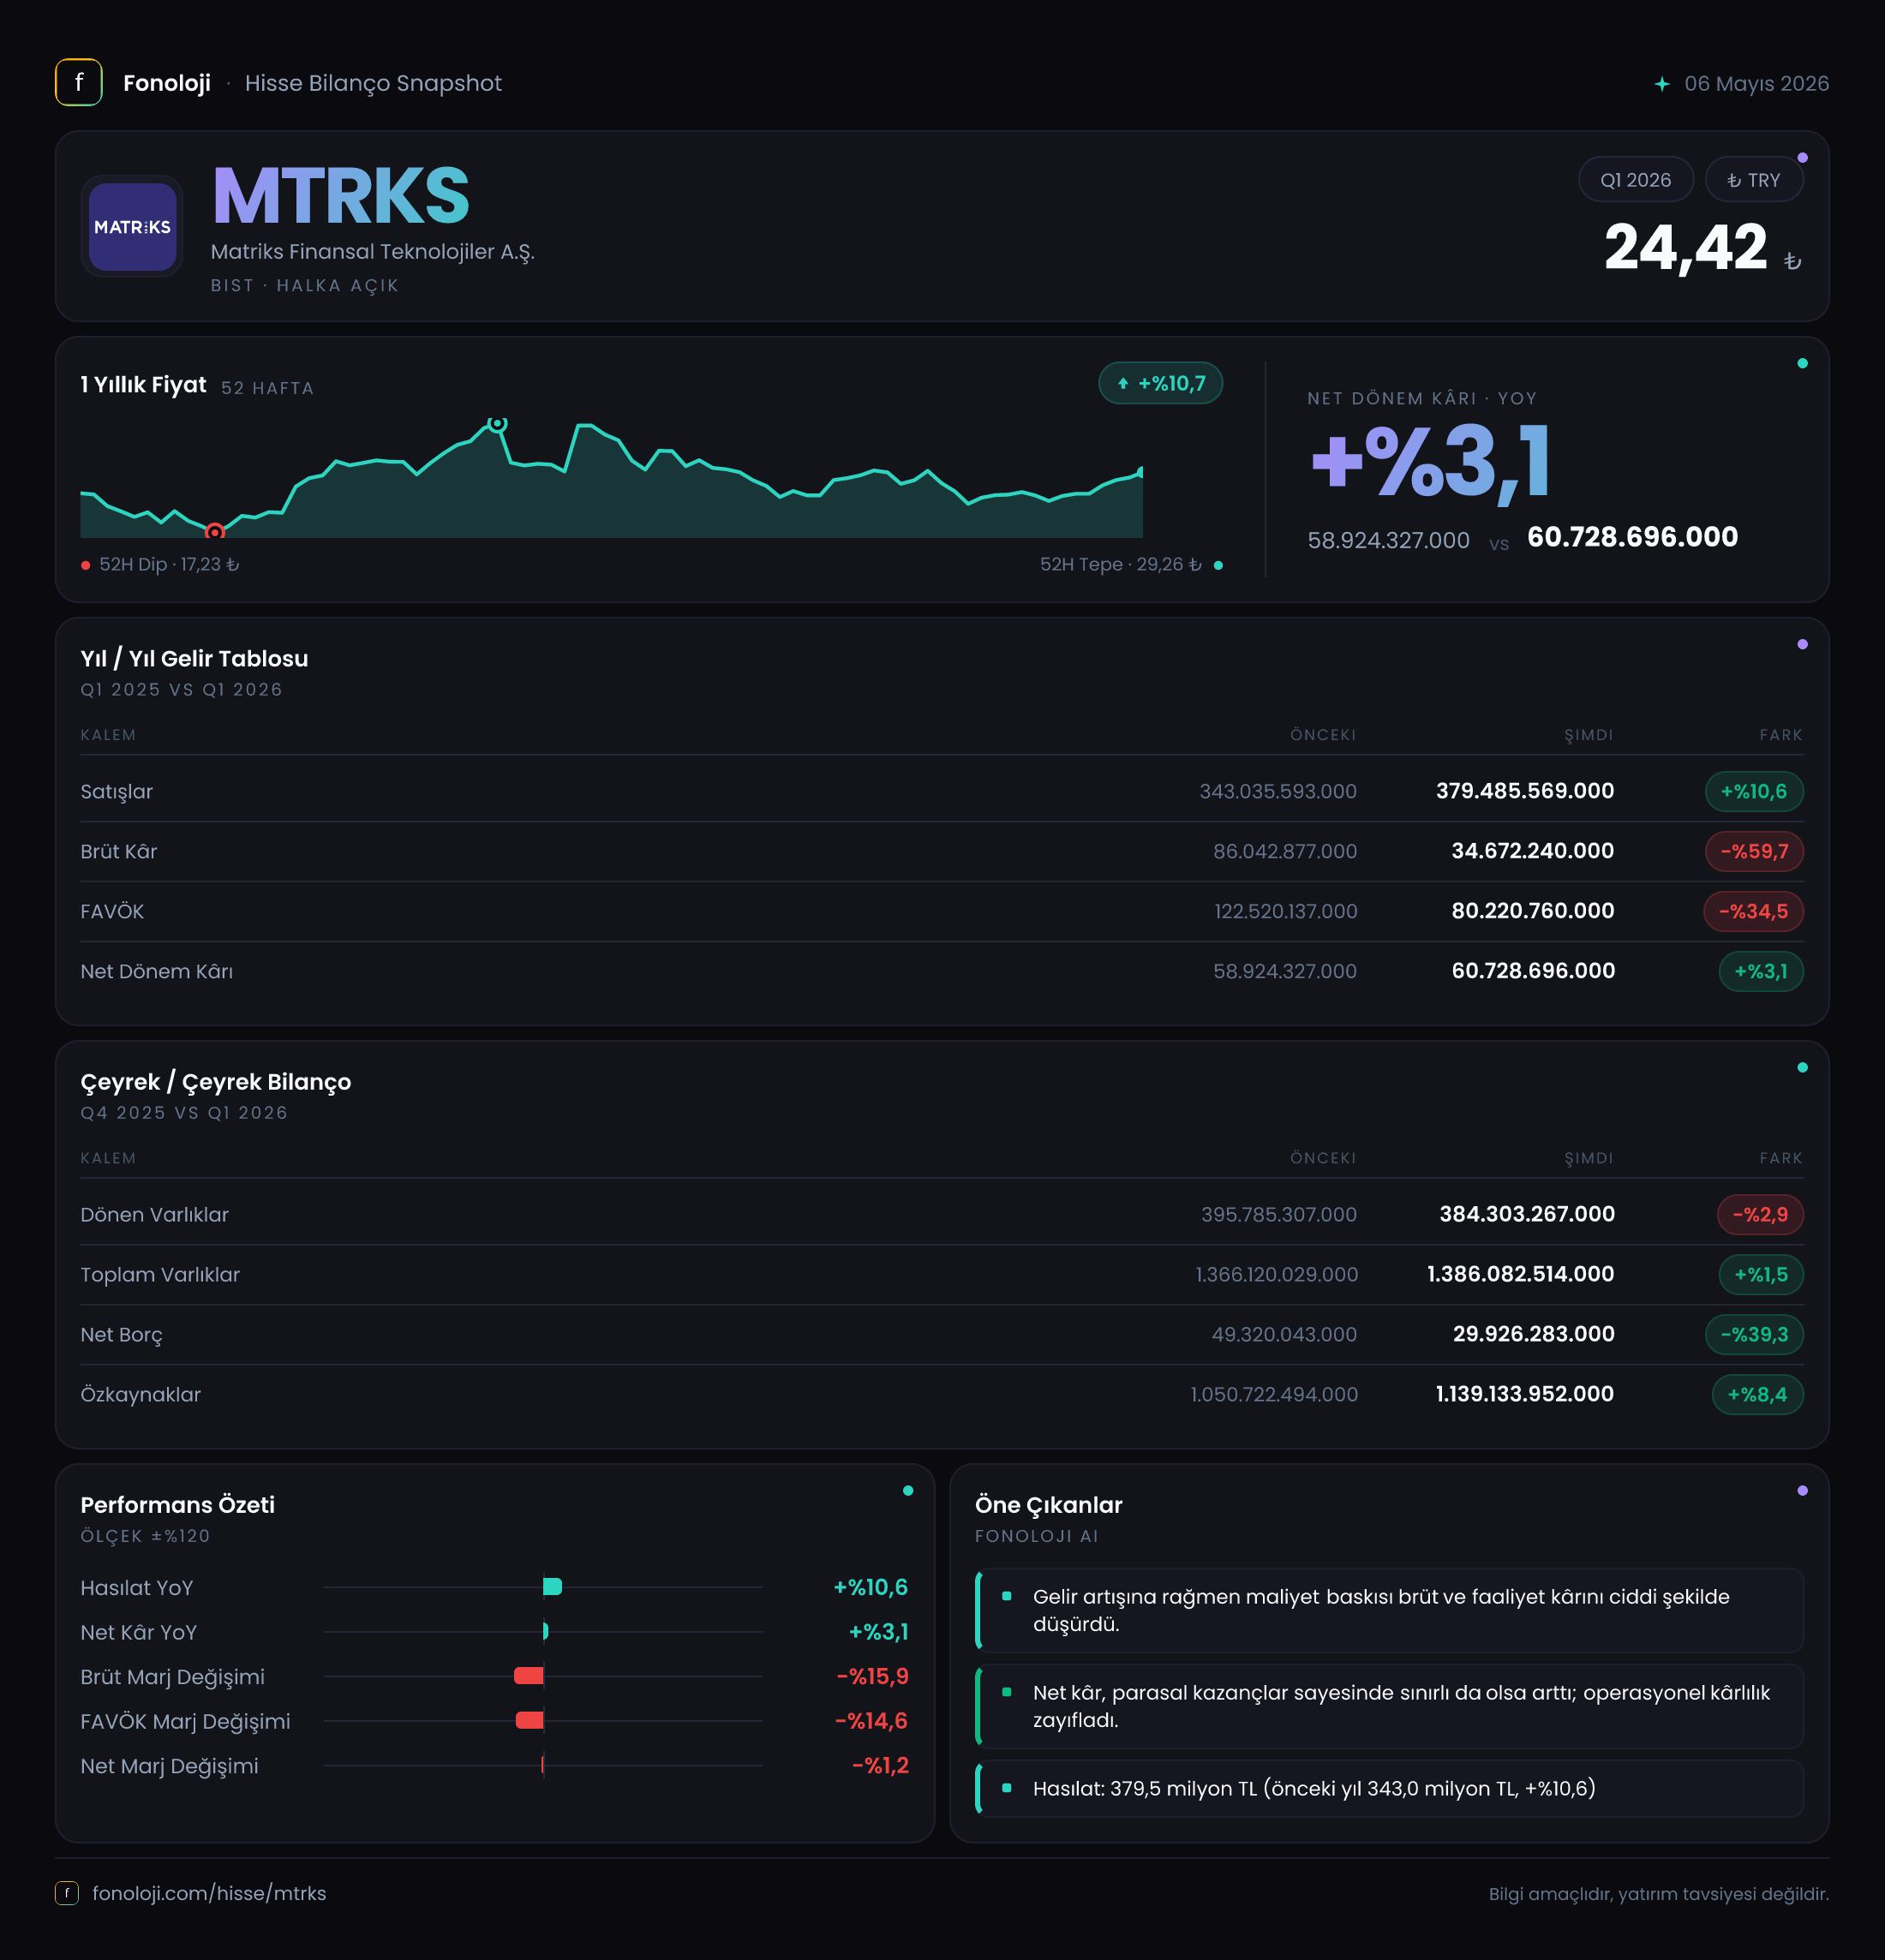
Matriks Finansal Teknolojiler, finansal piyasalara yönelik veri, analiz, işlem ve teknoloji çözümleri sunan bir yazılım şirketi olarak faaliyet gösteriyor. 2026/3AB döneminde şirketin satışları nominal olarak büyümeye devam ederken, operasyonel kârlılık belirgin biçimde zayıflamış. Buna karşılık net parasal pozisyonun geçen yılki zarardan kâra dönmesi, net kârın %7,8 artışla 63,0 milyon TL’ye yükselmesini sağlamış. Ana mesaj şu: ciro büyümesi korunuyor, ancak marjlar baskı altında; net kâr artışı ise büyük ölçüde operasyon dışı enflasyon muhasebesi etkisiyle destekleniyor.
| Temel gösterge | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 379,5 mn TL | 343,0 mn TL | %10,6 artış; yüksek enflasyon karşısında reel büyüme zayıf | | Brüt kâr | 34,7 mn TL | 86,0 mn TL | %59,7 düşüş; brüt marjda ciddi gerileme | | FAVÖK | 80,5 mn TL | 122,5 mn TL | %34,3 düşüş; operasyonel kaldıraç zayıflamış | | Net dönem kârı | 63,0 mn TL | 58,4 mn TL | %7,8 artış; net parasal pozisyon katkısı belirleyici | | Net borç | 29,9 mn TL | 49,3 mn TL | %39,3 azalış; bilanço riski sınırlı |
Satış Hikayesi
Matriks’in satışları geçen yılın aynı dönemindeki 343,0 milyon TL’den 379,5 milyon TL’ye çıkarak %10,6 büyümüş. İlk bakışta olumlu görünen bu artışın niteliğine enflasyon çerçevesinde bakmak gerekiyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satış büyümesinin %10,6 ile sınırlı kalması şirketin reel anlamda küçülmüş olabileceğine işaret ediyor.
Başka bir ifadeyle şirket, fiyat artışlarını tamamen satışlarına yansıtamamış veya müşteri hacmi, ürün karması ya da abonelik gelirleri tarafında yeterli ivmeyi yakalayamamış olabilir. Matriks gibi yazılım ve finansal teknoloji şirketlerinde satışların yalnızca nominal artışı değil, kullanıcı sayısı, kurumsal müşteri kazanımı, yenileme oranları ve kişi başına gelir gibi operasyonel göstergeler de önem taşıyor. Bu veriler paylaşılmadığı için büyümenin hacimden mi, fiyatlamadan mı geldiğini kesin olarak ayrıştırmak mümkün değil.
Çeyreklik trend açısından ise mevcut veri yalnızca 2025/3 dönemiyle karşılaştırmayı içeriyor. Bu nedenle 2026 yılının ilk çeyreğinde satışların bir önceki çeyreğe göre hızlanıp hızlanmadığını söylemek için henüz yeterli veri bulunmuyor. Çeyrekten çeyreğe ivmeyi değerlendirmek için sonraki dönem raporlarını beklemek gerekiyor. Yine de yıllık bazdaki satış büyümesinin enflasyonun belirgin biçimde altında kalması, büyüme hikâyesinin şu aşamada güçlü değil, daha çok savunmacı olduğunu gösteriyor.
Kârlılık
Kârlılık tablosu satışlardan daha zayıf bir görünüm sunuyor. Brüt kâr, 86,0 milyon TL’den 34,7 milyon TL’ye gerileyerek %59,7 düşmüş. Böylece brüt kâr marjı geçen yılki yaklaşık %25,1 seviyesinden bu dönemde %9,1’e inmiş. Bu, şirketin sunduğu ürün ve hizmetlerin doğrudan maliyetlerinde ciddi bir artış olduğunu veya gelir karmasının daha düşük marjlı işlere kaydığını düşündürüyor.
FAVÖK de 122,5 milyon TL’den 80,5 milyon TL’ye düşmüş. FAVÖK marjı bu dönemde yaklaşık %21,2 olurken, geçen yıl aynı dönemde %35,7 seviyesindeydi. Yaklaşık 14,5 puanlık bu gerileme, şirketin satış büyümesine rağmen operasyonel giderlerini aynı ölçüde kontrol edemediğini gösteriyor. Yazılım şirketlerinde personel, teknoloji altyapısı, satış-pazarlama ve ürün geliştirme maliyetleri marjlar üzerinde önemli rol oynar. Ancak mevcut veride bu kalemlerin ayrıntısı bulunmadığından, bozulmanın hangi gider grubundan kaynaklandığını kesin biçimde söylemek mümkün değil.
Veride dikkat çeken teknik bir nokta da brüt kârın 34,7 milyon TL, FAVÖK’ün ise 80,5 milyon TL olarak görünmesi. Normal gelir tablosu mantığında FAVÖK’ün brüt kârdan yüksek olması beklenmez. Bu durum veri sınıflandırması, raporlama formatı veya bazı gelir-gider kalemlerinin farklı sunulmasından kaynaklanabilir. Dolayısıyla marj hesapları yön gösterici olmakla birlikte, yatırımcının şirketin resmi finansal tablolarındaki brüt kâr ve FAVÖK tanımlarını ayrıca kontrol etmesi gerekir.
Net kâr ise operasyonel zayıflığa rağmen 58,4 milyon TL’den 63,0 milyon TL’ye yükselmiş. Net kâr marjı yaklaşık %16,6 ile geçen yılki %17,0 seviyesine yakın. Bu istikrarın temel nedeni faaliyet performansı değil, net parasal pozisyonun katkısıdır.
Bilanço Sağlığı
Bilanço tarafında görünüm daha dengeli. Dönen varlıklar yıl sonuna göre %2,9 azalarak 384,3 milyon TL’ye gerilemiş. Bu düşüş, kısa vadeli likidite kalemlerinde sınırlı bir daralmaya işaret etse de tek başına alarm verici ölçekte değil. Duran varlıklar ise %3,2 artarak yaklaşık 1,0 milyar TL’ye ulaşmış. Toplam varlıklar %1,5 yükselerek yaklaşık 1,4 milyar TL seviyesinde kalmış.
Özkaynakların %8,4 artışla 1,1 milyar TL’ye çıkması, bilanço yapısının önemli ölçüde özkaynakla finanse edildiğini gösteriyor. Bu, özellikle faizlerin ve finansman maliyetlerinin yüksek olduğu Türkiye ortamında şirket için koruyucu bir unsur.
Net borç 49,3 milyon TL’den 29,9 milyon TL’ye gerilemiş. Mevcut FAVÖK üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 0,37x seviyesinde. Önceki dönem için bu oran yaklaşık 0,40x idi. Dolayısıyla şirketin borçluluğu düşük ve net borç, operasyonel kârın oldukça sınırlı bir bölümünü oluşturuyor. Bu bilanço, şirketin yüksek finansal kaldıraçla büyümeye çalışmadığını gösteren olumlu bir tablo sunuyor.
Net Parasal Pozisyon (TAS 29)
Türkiye’de enflasyon muhasebesi uygulaması, finansal sonuçların yorumlanmasında kritik önem taşıyor. Matriks’in net parasal pozisyonu geçen yıl 29,2 milyon TL zarar iken bu dönemde 27,9 milyon TL kâra dönmüş. İki dönem arasında net kâra yaklaşık 57,1 milyon TL pozitif katkı oluşmuş.
Bu kalem, şirketin ana faaliyetlerinden elde ettiği geliri değil; parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtıyor. Dolayısıyla net kârın 63,0 milyon TL’ye yükselmesini yalnızca operasyonel başarı olarak okumak doğru olmaz. FAVÖK’ün %34,3 gerilediği bir dönemde net kârın artması, kârlılığın sürdürülebilirliğine ilişkin soru işaretlerini artırıyor.
Net parasal pozisyonun gelecek dönemlerde yeniden negatife dönmesi veya katkının azalması hâlinde, operasyonel marjlar toparlanmadıkça net kâr üzerinde baskı oluşabilir. Bu nedenle yatırımcı açısından izlenmesi gereken ana gösterge net kârdan çok FAVÖK marjının ve brüt kârlılığın yeniden güçlenip güçlenmediği olmalı.
Yatırımcı için Ne Anlama Geliyor?
Matriks’in bilançosu düşük borçluluk ve güçlü özkaynak yapısıyla dayanıklı görünüyor. Net borcun azalması, şirketin finansal riskini sınırlıyor ve gelecekte ürün geliştirme ya da teknoloji yatırımları için hareket alanı sağlıyor. Ancak mevcut dönemde temel sorun bilanço değil, operasyonel marjların hızlı biçimde bozulması.
Öne çıkan fırsatlar:
- Düşük net borç seviyesi, faiz ve finansman baskısını sınırlıyor.
- Finansal teknoloji alanındaki yapısal dijitalleşme eğilimi uzun vadeli büyüme potansiyeli sunuyor.
- Brüt kâr ve FAVÖK marjında toparlanma sağlanırsa, düşük borçluluk net kâra daha güçlü yansıyabilir.
Başlıca riskler ise şöyle:
- Satış büyümesinin %10,6 ile enflasyonun altında kalması reel büyüme açısından zayıf bir sinyal.
- FAVÖK marjının yaklaşık %35,7’den %21,2’ye gerilemesi, maliyet ve fiyatlama baskısına işaret ediyor.
- Net kâr artışının önemli bölümü net parasal pozisyon katkısından geliyor; bu katkı kalıcı bir faaliyet geliri değil.
- Brüt kâr ve FAVÖK verileri arasındaki teknik uyumsuzluk, resmi finansal tablo dipnotlarının dikkatle incelenmesini gerektiriyor.
Özetle MTRKS, sağlam bilançosuna rağmen bu çeyrekte güçlü bir operasyonel performans sergilememiş. Yatırımcı için en kritik takip noktası, satışların enflasyonu aşan bir büyüme hızına ulaşıp ulaşamayacağı ve marjların yeniden toparlanıp toparlanmayacağıdır. Net parasal pozisyonun desteklediği mevcut net kâr artışı tek başına yeterli değil; sürdürülebilir yatırım hikâyesi için operasyonel kârlılığın da güçlenmesi gerekiyor.
Yatırım tavsiyesi değildir.