
Açılış
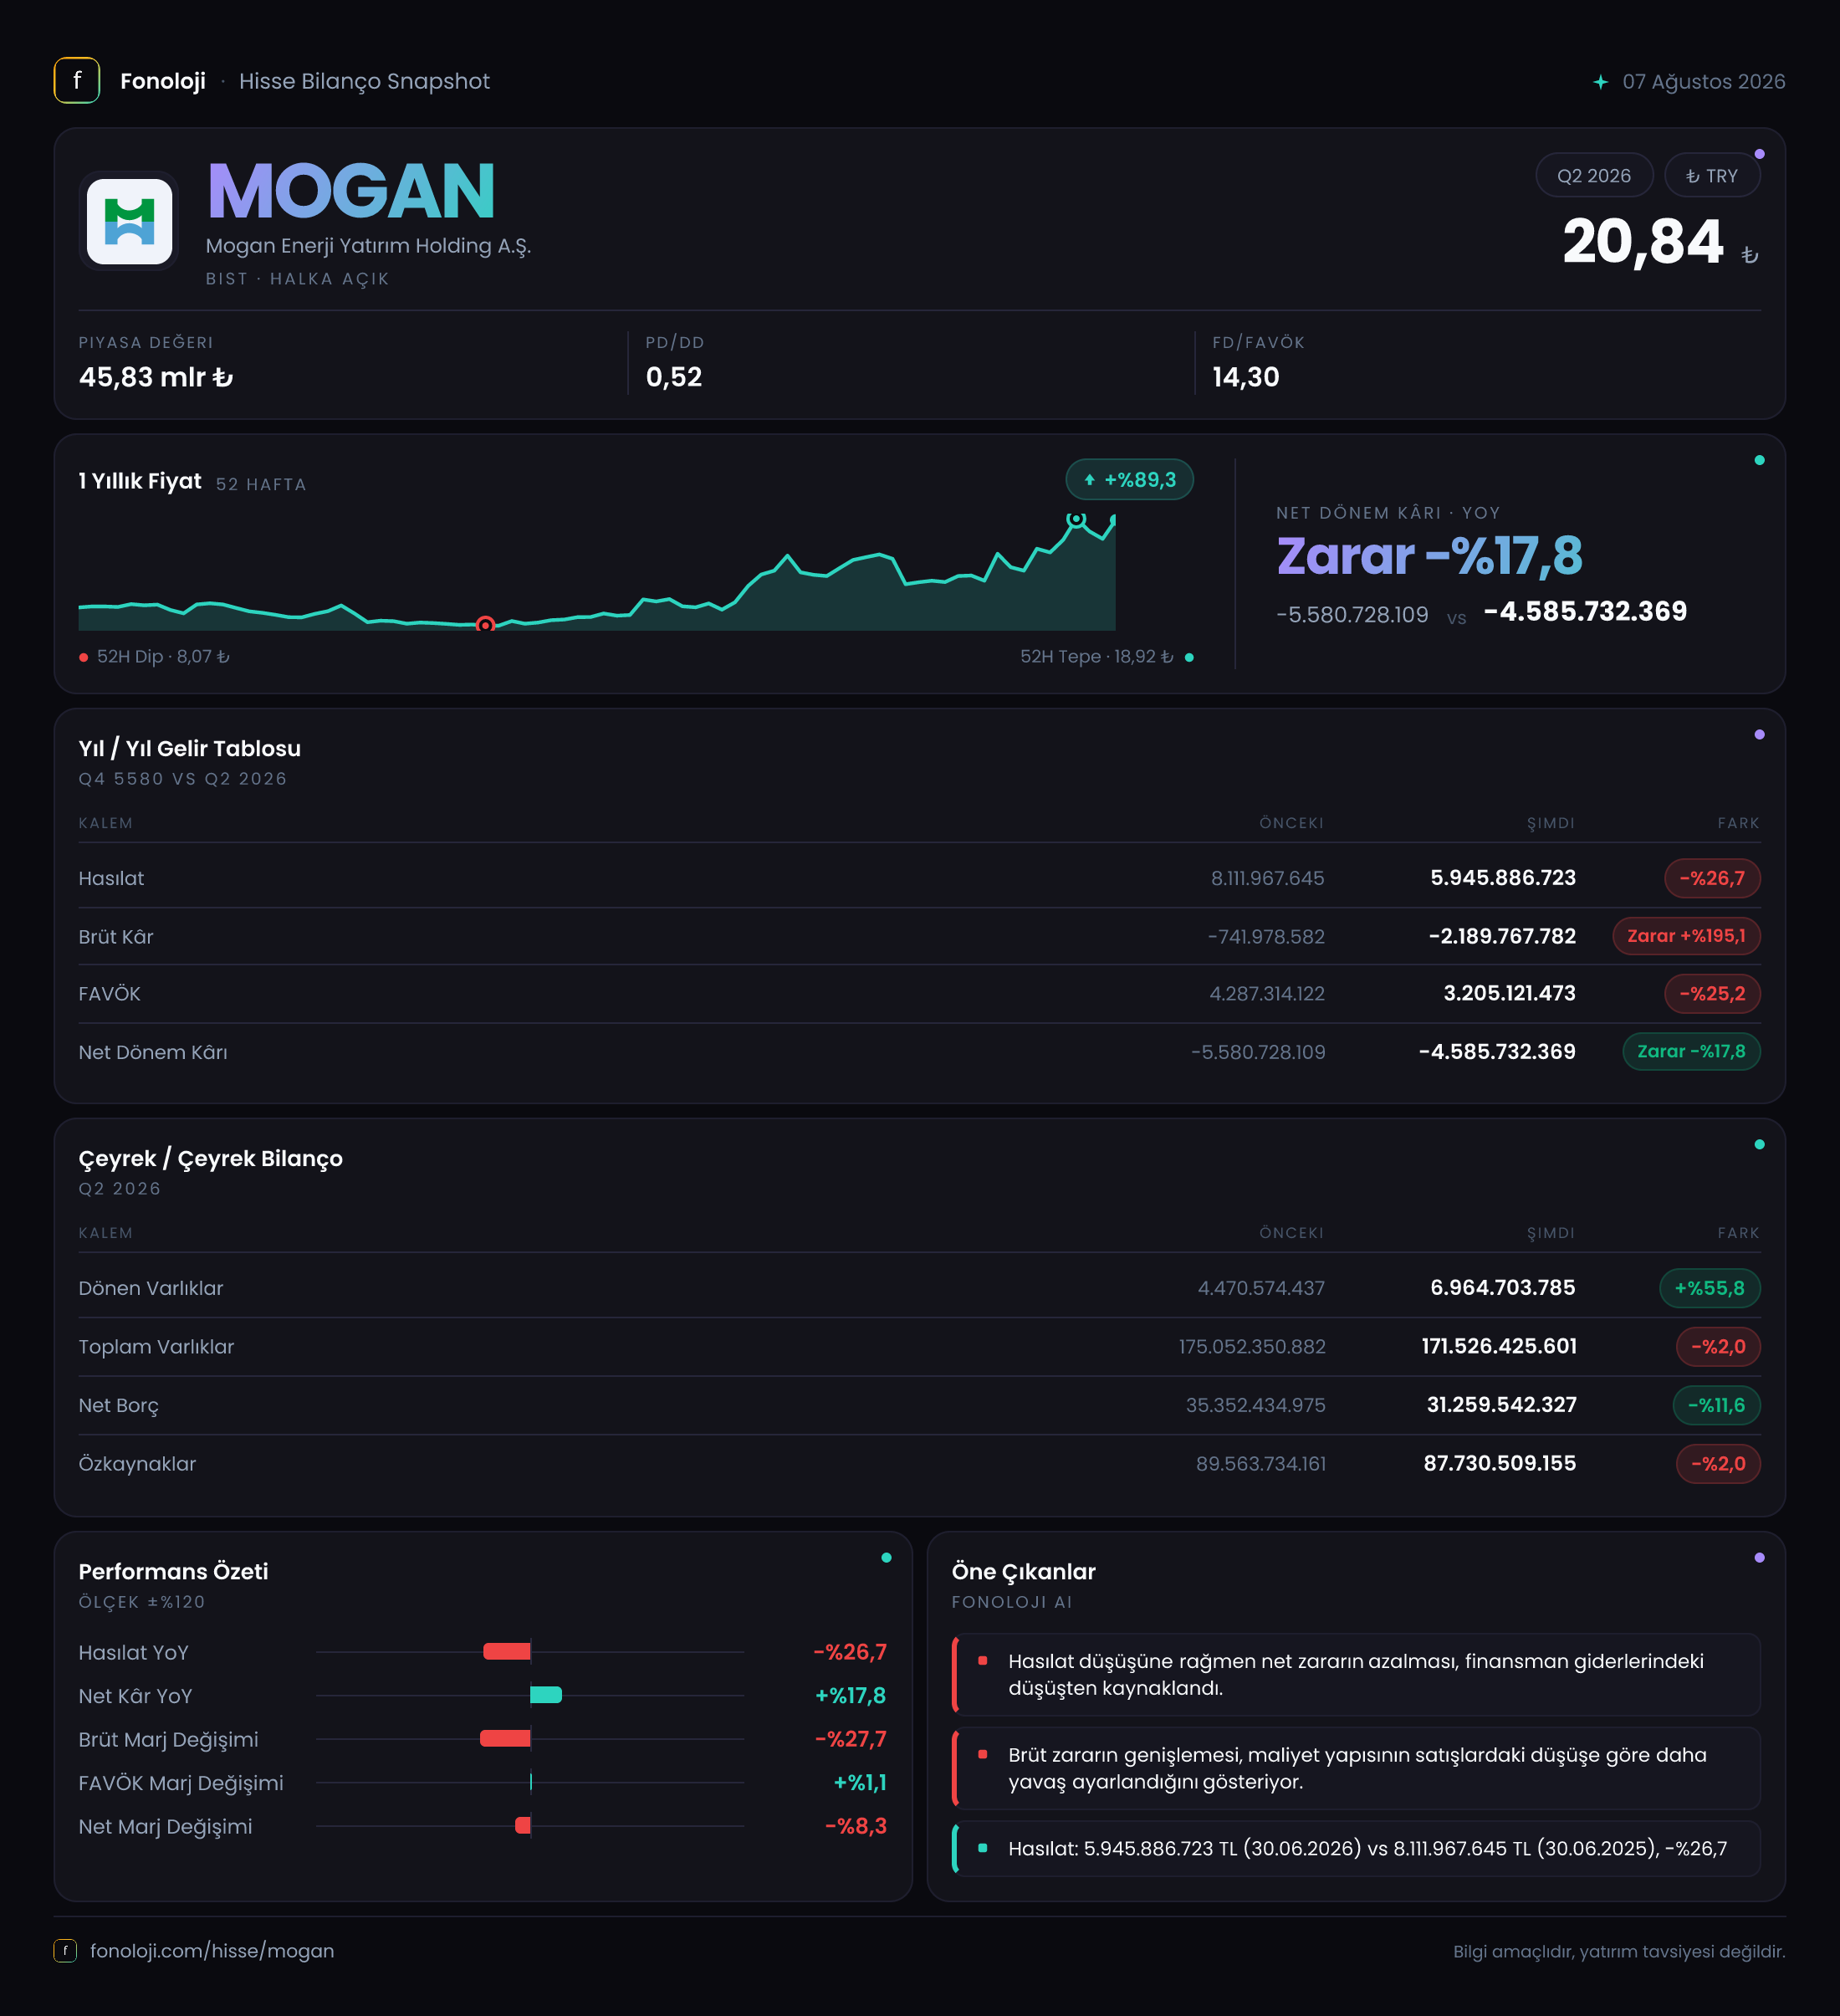
MOGAN Enerji, yenilenebilir enerji üretimi ve enerji yatırımları üzerinden gelir yaratmaya çalışan, bilançosunda yüksek tutarlı duran varlık taşıyan bir enerji holdingidir. 2026’nın ilk altı ayında şirketin satışları ve FAVÖK’ü gerilerken, brüt kârlılık tarafındaki bozulma dikkat çekici ölçüde derinleşmiş durumda. Buna karşılık net borcun azalması ve dönen varlıkların güçlenmesi, bilanço açısından olumlu sinyaller veriyor. Ancak şirketin 4,6 milyar TL net dönem zararı, faaliyet performansındaki baskının henüz net kâra dönüşmediğini gösteriyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem / önceki yıl sonu | Yorum | |---|---:|---:|---| | Satışlar | 5,9 milyar TL | 8,1 milyar TL | Yıllık %26,7 nominal daralma | | FAVÖK | 3,2 milyar TL | 4,3 milyar TL | Yıllık %25,2 düşüş | | Net dönem kârı | -4,6 milyar TL | -5,6 milyar TL | Zarar %17,8 azaldı | | Net borç | 31,3 milyar TL | 35,4 milyar TL | 4,1 milyar TL iyileşme | | Net parasal pozisyon | 4,2 milyar TL | 4,8 milyar TL | Enflasyon muhasebesinden pozitif katkı |
Satış Hikayesi
MOGAN’ın satışları 5,9 milyar TL’ye gerileyerek geçen yılın aynı dönemindeki 8,1 milyar TL’nin yaklaşık %26,7 altında kaldı. Bu yalnızca nominal bir daralma değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda gerçekleştiği için reel olarak çok daha sert bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının satış gelirine yansıması bir yana, nominal bazda dahi geçen yılın gerisinde kalmış durumda.
Enerji şirketlerinde satış performansı; üretim hacmi, elektrik fiyatları, portföy kompozisyonu, kur hareketleri ve santrallerin çalışma koşulları tarafından belirlenir. Elimizde üretim miktarı veya elektrik satış fiyatı kırılımı bulunmadığı için gerilemenin hangi operasyonel unsurdan kaynaklandığını kesin biçimde ayırmak mümkün değil. Ancak mevcut veri, şirketin gelir tabanında büyüme değil, daralma olduğunu açıkça gösteriyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğe geçişte satışların hızlanıp hızlanmadığını veya toparlanıp toparlanmadığını değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle satışların yıllık düşüş hızının yavaşlayıp yavaşlamadığı ve dönemsel üretim performansının nasıl değiştiği izlenmeli.
Kârlılık
Kârlılık tablosunda en dikkat çekici unsur, brüt zarar ile FAVÖK arasındaki sıra dışı ayrışma. Şirketin brüt kârı 2026/6AB’de -2,2 milyar TL olurken, geçen yıl aynı dönemdeki -742 milyon TL brüt zarara göre bozulma %195,1 seviyesinde. Satışlara oranlandığında brüt marj yaklaşık -%37,3 düzeyinde; geçen yıl bu oran yaklaşık -%9,2 idi. Bu, doğrudan maliyetler tarafındaki baskının çok ciddi biçimde arttığını gösteriyor.
Buna karşılık FAVÖK 3,2 milyar TL ile pozitif kalıyor. FAVÖK marjı yaklaşık %54,2 seviyesinde ve geçen yılki yaklaşık %53,1 marjın sınırlı ölçüde üzerinde. Yani satışlar ve mutlak FAVÖK gerilemiş olsa da, raporlanan FAVÖK marjı korunmuş görünüyor. Ancak brüt zarar ile FAVÖK arasındaki belirgin fark, gelir tablosunda faaliyet giderleri, diğer faaliyet kalemleri veya muhasebe sınıflandırmaları açısından incelenmesi gereken bir tabloya işaret ediyor. Bu nedenle FAVÖK rakamı tek başına şirketin ekonomik kârlılığını temsil etmeyebilir.
Net dönem zararı 4,6 milyar TL seviyesinde gerçekleşti; geçen yılki 5,6 milyar TL zarara göre zarar %17,8 azaldı. Bu iyileşme olumlu olsa da şirket hâlâ satışlarının yaklaşık %78’i kadar net zarar yazıyor. Geçen yıl bu oran yaklaşık %69 seviyesindeydi. Dolayısıyla zarar tutarı azalırken, satışlara oranla net kârlılık görünümü kötüleşmiş durumda. Faaliyet kârının pozitif kalmasına rağmen net zararın yüksek olması, finansman giderleri, amortisman, değerleme ve enflasyon muhasebesi etkilerinin net sonucu belirlediğini düşündürüyor; ancak bu kalemlerin ayrıntısı paylaşılmadığından kesin bir katkı analizi yapılamaz.
Bilanço Sağlığı
Bilançoda olumlu gelişme, net borcun 35,4 milyar TL’den 31,3 milyar TL’ye gerilemesi. 4,1 milyar TL’lik bu azalış, borçluluk riskinin önceki yıl sonuna göre hafiflediğini gösteriyor. Net borcun, ilk altı aylık FAVÖK’e oranı yaklaşık 9,8 kat seviyesinde. Bu oran yüksek görünür; ancak FAVÖK’ün altı aylık dönem verisi olduğu unutulmamalı. Basit bir yıllıklandırma yapılırsa oran yaklaşık 4,9 kata iner, fakat enerji şirketlerinde üretim ve fiyatların dönemsel değişebilmesi nedeniyle bu hesap kesin bir borç ödeme kapasitesi göstergesi olarak kullanılmamalı.
Dönen varlıklar 4,5 milyar TL’den 7,0 milyar TL’ye çıkarak %55,8 arttı. Bu artış, kısa vadeli likidite tamponunun güçlendiğini gösteren olumlu bir gelişme. Buna karşılık duran varlıklar 170,6 milyar TL’den 164,6 milyar TL’ye geriledi. Toplam varlıklar da 175,1 milyar TL’den 171,5 milyar TL’ye indi. Bu düşüş, enerji şirketlerinde enflasyon muhasebesi, amortisman ve değerleme etkileriyle birlikte okunmalı; tek başına operasyonel kapasitenin azaldığı anlamına gelmez.
Özkaynaklar 89,6 milyar TL’den 87,7 milyar TL’ye geriledi. Azalış sınırlı görünse de şirketin net zarar üretmeye devam etmesi özkaynak tabanını aşağı çekiyor. Toplam varlıkların yaklaşık yarısı özkaynakla finanse ediliyor; bu, borçluluk açısından tamamen kırılgan bir yapı olmadığını gösteriyor. Ancak borcun hâlâ yüksek olması ve net zararın devam etmesi, özkaynakların güçlenmesi için şirketin faaliyet kârlılığını sürdürülebilir net kâra dönüştürmesi gerektiğini ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
MOGAN’ın net parasal pozisyon geliri 4,2 milyar TL oldu; geçen yıl aynı dönemde bu tutar 4,8 milyar TL idi. Dolayısıyla şirketin enflasyon muhasebesinden kaynaklanan pozitif katkısı %12 azaldı. Net parasal pozisyon geliri, yüksek enflasyon ortamında parasal yükümlülüklerin parasal varlıklardan daha fazla olmasının finansal tablolarda yarattığı muhasebesel kazancı ifade eder.
Bu kalem, şirketin net zararını azaltan önemli bir destek sağlıyor; ancak geçen yıl olduğu gibi bu dönemde de zararı ortadan kaldırmaya yetmemiş. Ayrıca bu kazanç doğrudan nakit yaratımı anlamına gelmez. Bu nedenle 4,2 milyar TL’lik pozitif net parasal pozisyon, borç ödeme kapasitesi veya operasyonel nakit üretimiyle karıştırılmamalı. Şirketin gerçek finansal gücünü değerlendirmek için faaliyetlerden yaratılan nakit akışı, faiz ödemeleri ve yatırım harcamaları da birlikte incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
MOGAN’ın ilk altı aylık sonuçları, aynı anda iki farklı hikâye anlatıyor. Bir tarafta net borç 4,1 milyar TL azalıyor ve dönen varlıklar güçleniyor; bu, bilanço riskinin kontrol altında tutulmaya çalışıldığını gösteriyor. Diğer tarafta satışlar enflasyonun çok altında kalıyor, brüt zarar derinleşiyor ve şirket 4,6 milyar TL net zarar yazmaya devam ediyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Net borçtaki gerilemenin sürmesi, finansal riskin zaman içinde azalmasını sağlayabilir.
- Enerji fiyatları, üretim hacmi veya kapasite kullanımında iyileşme olması halinde satış ve FAVÖK toparlanabilir.
- Yüksek duran varlık tabanı, uzun vadeli üretim kapasitesi açısından değer taşıyabilir.
Buna karşılık temel riskler de belirgin:
- Satışların nominal olarak %26,7 daralması, reel gelir kaybının çok daha yüksek olduğunu gösteriyor.
- Brüt marjın yaklaşık -%37,3’e gerilemesi, maliyet yapısında ciddi baskı bulunduğuna işaret ediyor.
- Net borç/FAVÖK seviyesinin dönemsel hesaplamada yüksek kalması, faiz ve refinansman riskini canlı tutuyor.
- Net kârın hâlâ negatif olması ve özkaynakların gerilemesi, bilanço toparlanmasının henüz tamamlanmadığını gösteriyor.
Bir sonraki finansal açıklamada özellikle satış trendi, brüt zarar kaleminin nedeni, faaliyet nakit akışı ve net borç azaltımının sürdürülebilirliği izlenmeli. Mevcut veriler, MOGAN için bilanço tarafında kısmi iyileşme, gelir tablosunda ise hâlâ ciddi bir toparlanma ihtiyacı olduğunu ortaya koyuyor. Yatırım tavsiyesi değildir.