
Açılış
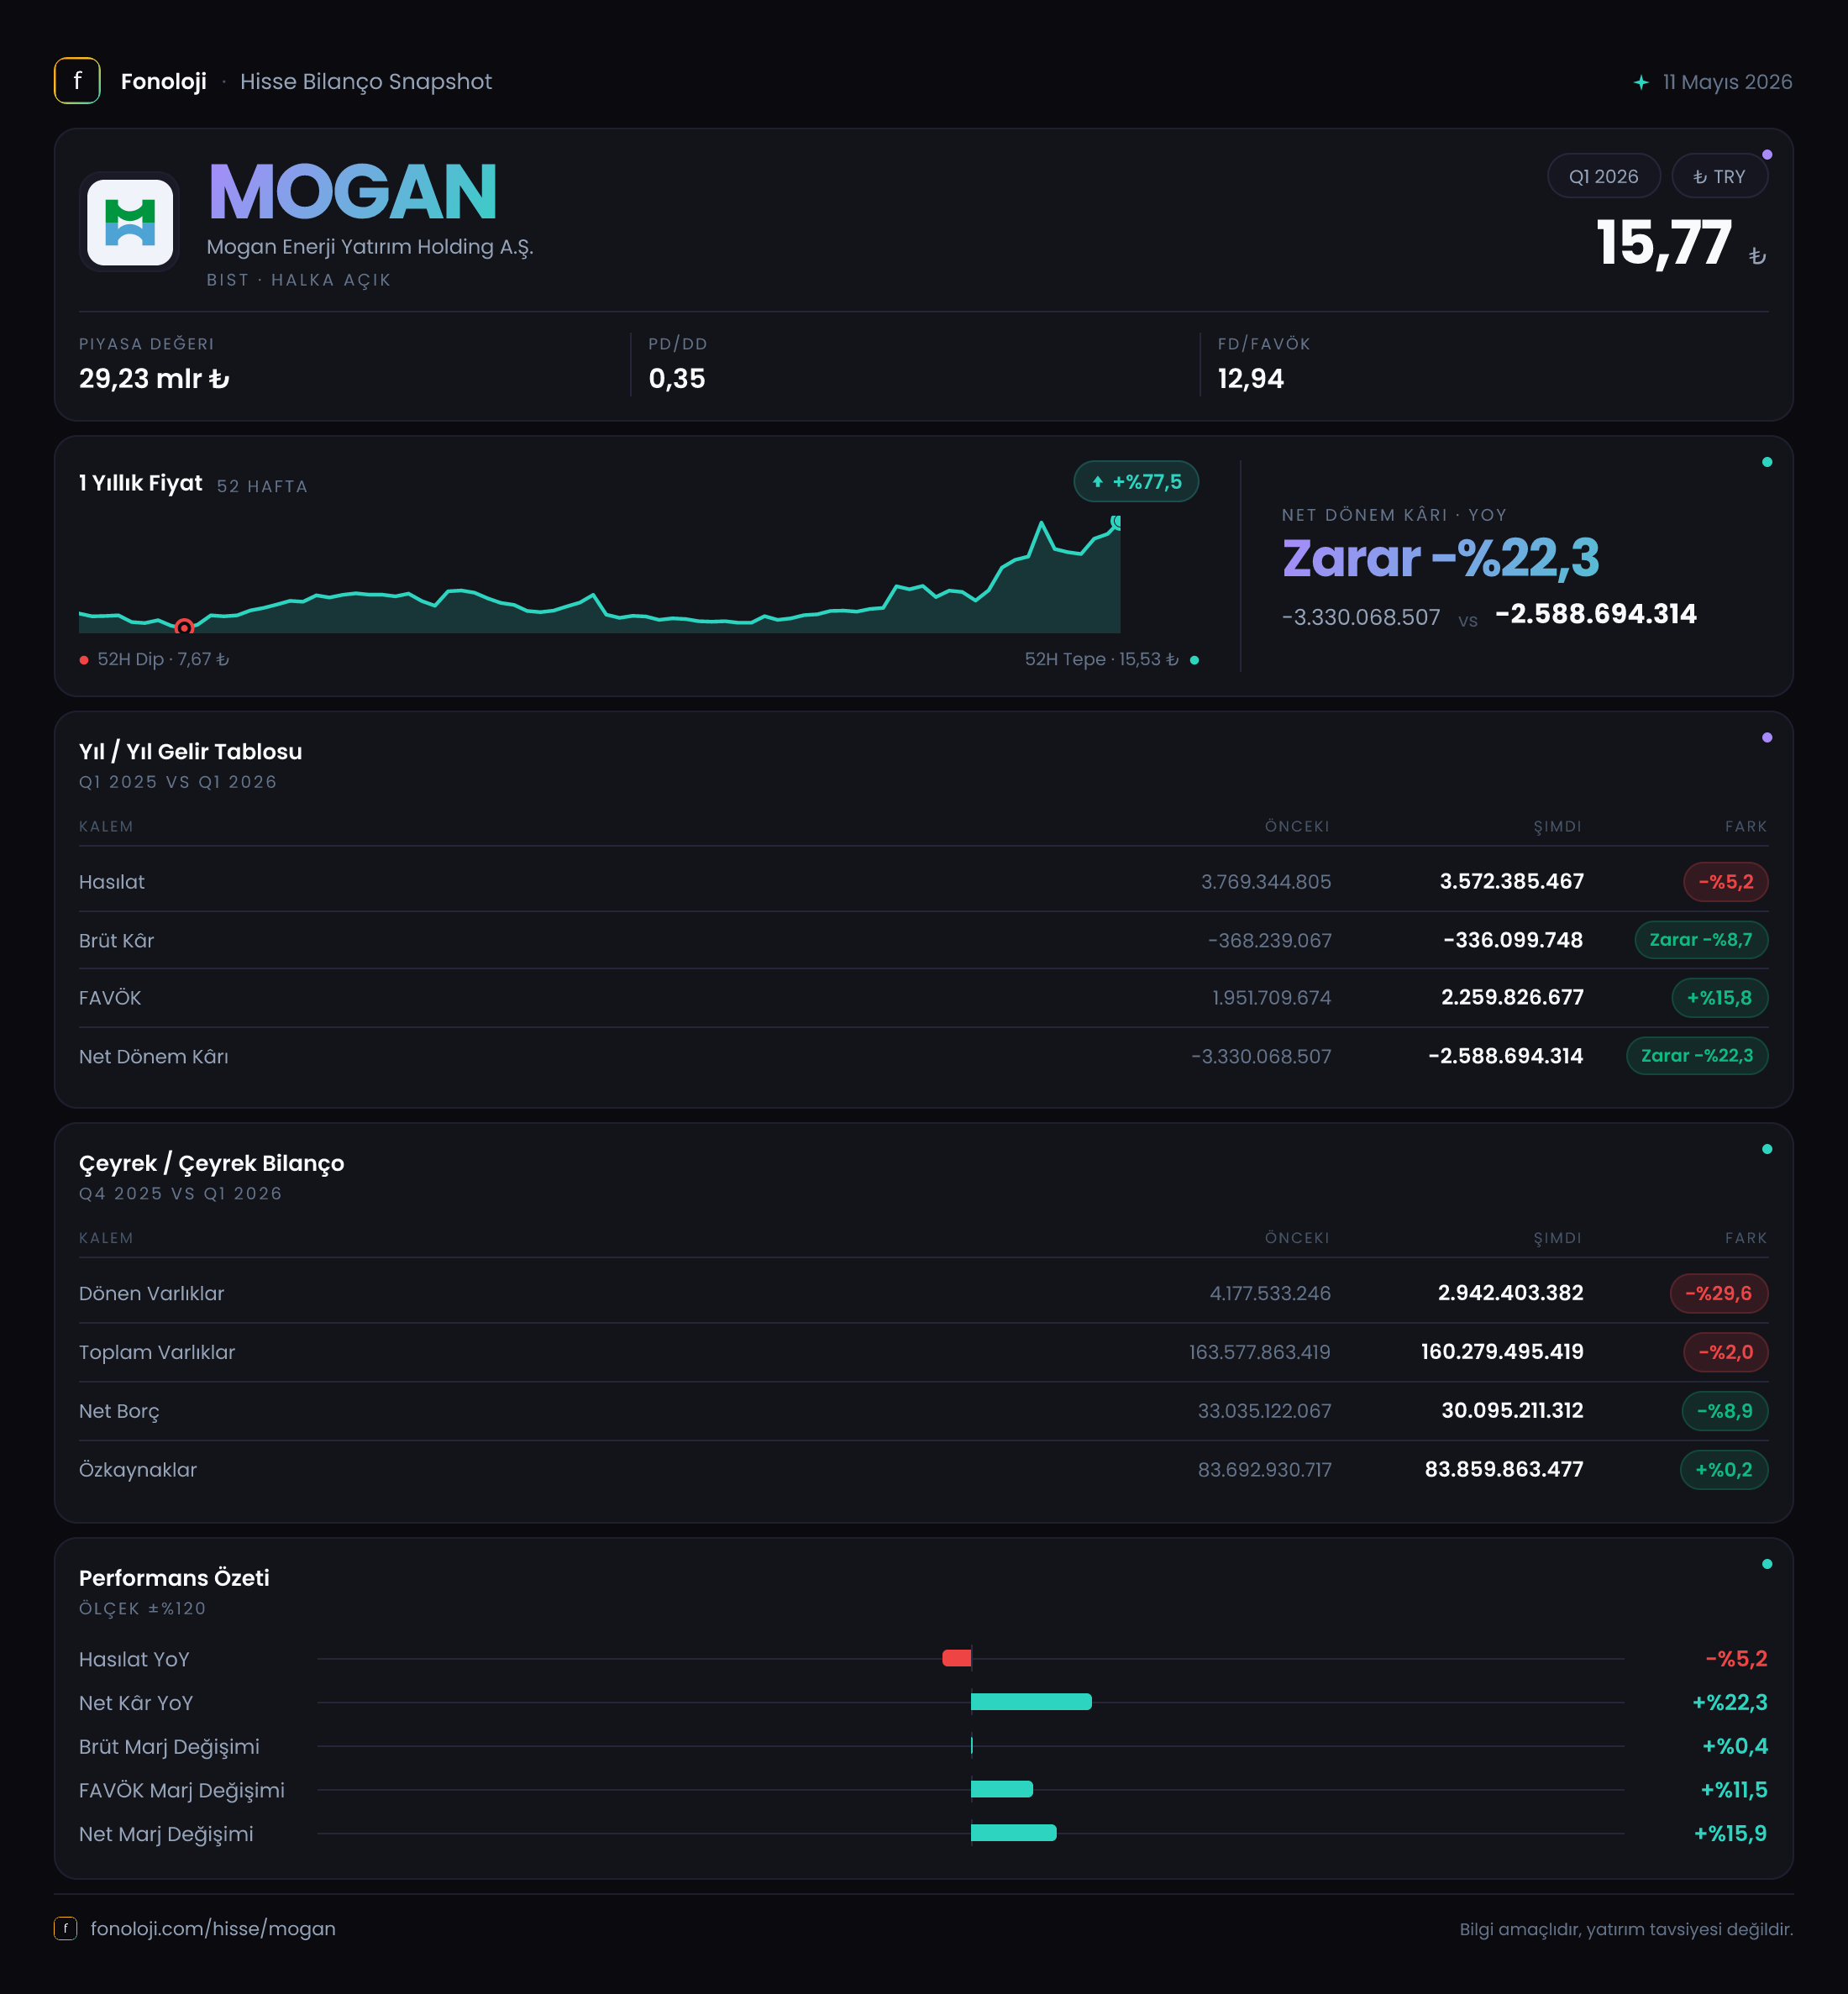
Mogan Enerji Yatırım Holding, enerji yatırımları üzerinden yüksek varlık tabanıyla faaliyet gösteren bir holding yapısına sahip. 2026/3 ara dönem sonuçlarının ana mesajı, satış tarafında nominal daralma yaşanırken FAVÖK’ün güçlü artması ve net zarar rakamının geçen yılın aynı dönemine göre azalmasıdır. Ancak tablo tamamen rahatlatıcı değil: şirket hâlâ brüt zarar ve net zarar üretiyor; FAVÖK ile brüt kâr arasındaki belirgin ayrışmanın kaynağı yatırımcı açısından özellikle incelenmeli. Bilanço tarafında ise net borcun azalması ve özkaynakların korunması olumlu, fakat dönen varlıklardaki sert düşüş likidite başlığını öne çıkarıyor.
| Temel gösterge | 2026/3 | 2025/3 veya 2025/12 karşılaştırması | |---|---:|---:| | Satışlar | 3,6 milyar TL | %5,2 düşüş | | FAVÖK | 2,3 milyar TL | %13,7 artış | | Net dönem kârı | -2,3 milyar TL | Zarar %23,1 azaldı | | Net borç | 30,1 milyar TL | %8,9 düşüş | | Özkaynaklar | 83,9 milyar TL | %0,2 artış |
Satış Hikayesi
Mogan’ın satışları 2026’nın ilk çeyreğinde 3,6 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 3,8 milyar TL’ye kıyasla satışlar %5,2 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel anlamda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılki satış hacmini koruyamamış değil; fiyat artışlarının da gerisinde kalmış görünüyor.
Bu gerileme enerji fiyatları, üretim hacmi, kur hareketleri veya konsolidasyon kapsamındaki değişimlerden kaynaklanabilir; ancak sunulan veriler bu başlıklardan hangisinin belirleyici olduğunu göstermiyor. Bu nedenle satış düşüşünü doğrudan kalıcı bir operasyonel bozulma olarak nitelendirmek doğru olmaz. Yine de yatırımcı açısından ilk soru net: Şirketin enerji üretimi ve satış hacmi mi geriledi, yoksa yalnızca fiyatlama ve muhasebe etkileri mi satışları aşağı çekti?
Çeyreklik trend verisi bulunmadığı için 2025/12’ye göre 2026/3 satış performansının nasıl şekillendiğini değerlendiremiyoruz. Bu, özellikle enerji şirketlerinde mevsimsellik ve üretim koşulları nedeniyle önemli. Birinci çeyrek sonuçlarını tek başına yıllık performansın tamamına taşımak yerine, sonraki çeyreklerde satışların toparlanıp toparlanmadığını görmek gerekecek.
Kârlılık
Kârlılık tablosu ilk bakışta çelişkili bir görünüm sunuyor. Brüt kâr, -368,2 milyon TL’den -336,1 milyon TL’ye yükselmiş; yani brüt zarar %8,7 azalmış. Buna rağmen şirket satışlarının yaklaşık %9,3’ü kadar brüt zarar yazmaya devam ediyor. Geçen yıl aynı dönemde bu oran yaklaşık %9,7 idi. Dolayısıyla brüt marjda sınırlı bir iyileşme var, fakat ana faaliyetlerin satış maliyetlerini hâlâ karşılayamadığı görülüyor.
Buna karşılık FAVÖK 2,0 milyar TL’den 2,3 milyar TL’ye çıkarak %13,7 arttı. Satışların gerilediği bir dönemde FAVÖK artışı, FAVÖK marjını yaklaşık %52,6’dan %63,9’a taşıyor. Bu, tek başına güçlü bir operasyonel kaldıraç görüntüsü yaratıyor; ancak brüt zarar devam ederken FAVÖK’ün bu kadar yüksek olması, FAVÖK hesabını oluşturan diğer faaliyet kalemlerinin etkisinin ciddi olabileceğini gösteriyor.
Bu ayrışma yatırımcı için kritik bir kalite kontrol noktasıdır:
- Brüt zarar devam ederken FAVÖK’ün yüksek kalması, faaliyet kârlılığının satış maliyetlerinden bağımsız bazı gelir veya gider kalemlerinden desteklenmiş olabileceğine işaret ediyor.
- Bu etkinin tekrarlanabilir olup olmadığı, FAVÖK artışının sürdürülebilirliğini belirleyecek.
- FAVÖK artışı henüz net kâra dönüşmemiş durumda; dolayısıyla “yüksek FAVÖK” ifadesi tek başına şirketin kârlı olduğu anlamına gelmiyor.
Net dönem zararı 3,0 milyar TL’den 2,3 milyar TL’ye geriledi ve zarar %23,1 azaldı. Net zarar marjı da satışların yaklaşık %78,9’u seviyesinden %63,9’una iyileşti. Bu önemli bir toparlanma olsa da şirket hâlâ her 1 TL’lik satış karşılığında net bazda ciddi zarar yazıyor. Net parasal pozisyon gelirinin ve finansman kalemlerinin net sonuç üzerindeki etkisi ayrıştırılmadan, operasyonel iyileşmenin boyutu kesin biçimde ölçülemiyor.
Bilanço Sağlığı
Bilanço, net borç açısından olumlu bir yön gösteriyor. Net borç 33,0 milyar TL’den 30,1 milyar TL’ye gerileyerek %8,9 azaldı. Bu düşüş, faiz ve kur baskısının yüksek olduğu bir ortamda finansal riskin sınırlanması açısından değerli. Özkaynaklar da 83,7 milyar TL’den 83,9 milyar TL’ye yükselerek büyük ölçüde korunmuş durumda. Net borcun özkaynaklara oranı yaklaşık %35,9 seviyesinde; bu oran, şirketin varlık tabanına göre borçluluğunun yönetilebilir olduğunu gösteriyor.
Ancak dönen varlıklardaki hareket daha dikkat çekici. Dönen varlıklar 4,2 milyar TL’den 2,9 milyar TL’ye geriledi; düşüş %29,6 gibi yüksek bir seviyede. Buna karşılık duran varlıklar 159,4 milyar TL’den 157,3 milyar TL’ye yalnızca %1,3 azaldı. Toplam varlıklar ise 163,6 milyar TL’den 160,3 milyar TL’ye geriledi.
Bu yapı, Mogan’ın bilançosunun büyük ölçüde uzun vadeli duran varlıklara dayandığını gösteriyor. Enerji yatırım şirketleri için bu olağan olabilir; ancak kısa vadeli varlıkların azalması, işletme sermayesi ve likidite esnekliğini daraltabilir. Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü yıllıklandırılarak mekanik biçimde hesaplandığında yaklaşık 3,3 kat görünür. Fakat çeyreklik mevsimsellik ve FAVÖK’ün bileşimi bilinmediği için bu oranı şirketin gerçek yıllık borç taşıma kapasitesi olarak kabul etmek erken olur.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 2,9 milyar TL’den 2,4 milyar TL’ye geriledi; nominal düşüş %15 oldu. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve parasal yükümlülük yapısının finansal sonuçlara etkisini gösterir. Raporda pozitif olarak yer alan 2,4 milyar TL, net dönem zararını önemli ölçüde sınırlayan bir unsur olarak çalışmış görünüyor.
Bununla birlikte bu katkının geçen yıla göre azalması, net sonuç üzerindeki tamponun zayıfladığını gösteriyor. TAS 29 etkisi operasyonel performansın yerini tutmaz; daha çok bilanço yapısının ve enflasyonun muhasebesel yansımasıdır. Bu nedenle yatırımcı, 2,4 milyar TL’lik parasal pozisyon etkisini kalıcı faaliyet geliri gibi değerlendirmemeli. Şirketin net zararını azaltması olumlu olsa da, sürdürülebilir kârlılık için brüt zararın ortadan kalkması ve FAVÖK artışının gerçek nakit üretimiyle desteklenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Mogan’ın 2026/3 sonuçları, bir yandan net borçta azalma ve FAVÖK’te artış sayesinde finansal dayanıklılık sinyali veriyor; diğer yandan satışların enflasyonun oldukça gerisinde kalması ve brüt zararın sürmesi temel operasyonların henüz ikna edici biçimde toparlanmadığını gösteriyor.
Öne çıkan fırsatlar:
- Net borcun 2,9 milyar TL azalması finansman riskini hafifletiyor.
- Özkaynakların korunması, yüksek enflasyon ortamında bilanço direncine işaret ediyor.
- FAVÖK marjındaki artış, doğru kaynaklardan geliyorsa önemli bir operasyonel kaldıraç yaratabilir.
Başlıca riskler:
- Nominal satışların %5,2 gerilemesi, reel anlamda daha sert bir daralmaya işaret ediyor.
- Brüt zarar devam ettiği için FAVÖK artışının niteliği ve sürdürülebilirliği sorgulanmalı.
- Dönen varlıklardaki %29,6 düşüş kısa vadeli likiditeyi baskılayabilir.
- Net parasal pozisyon katkısının %15 azalması, net zararı sınırlayan muhasebesel tamponun zayıfladığını gösteriyor.
Bir sonraki aşamada yatırımcıların özellikle satış hacmi, enerji üretim performansı, FAVÖK’ün hangi kalemlerden oluştuğu, faaliyetlerden yaratılan nakit ve net borçtaki düşüşün devam edip etmediğine odaklanması gerekiyor. Mevcut veriler, bilançonun kontrollü; ancak gelir kalitesinin ve sürdürülebilir kârlılığın henüz tam olarak kanıtlanmadığı bir tablo sunuyor.
Yatırım tavsiyesi değildir.