
Açılış
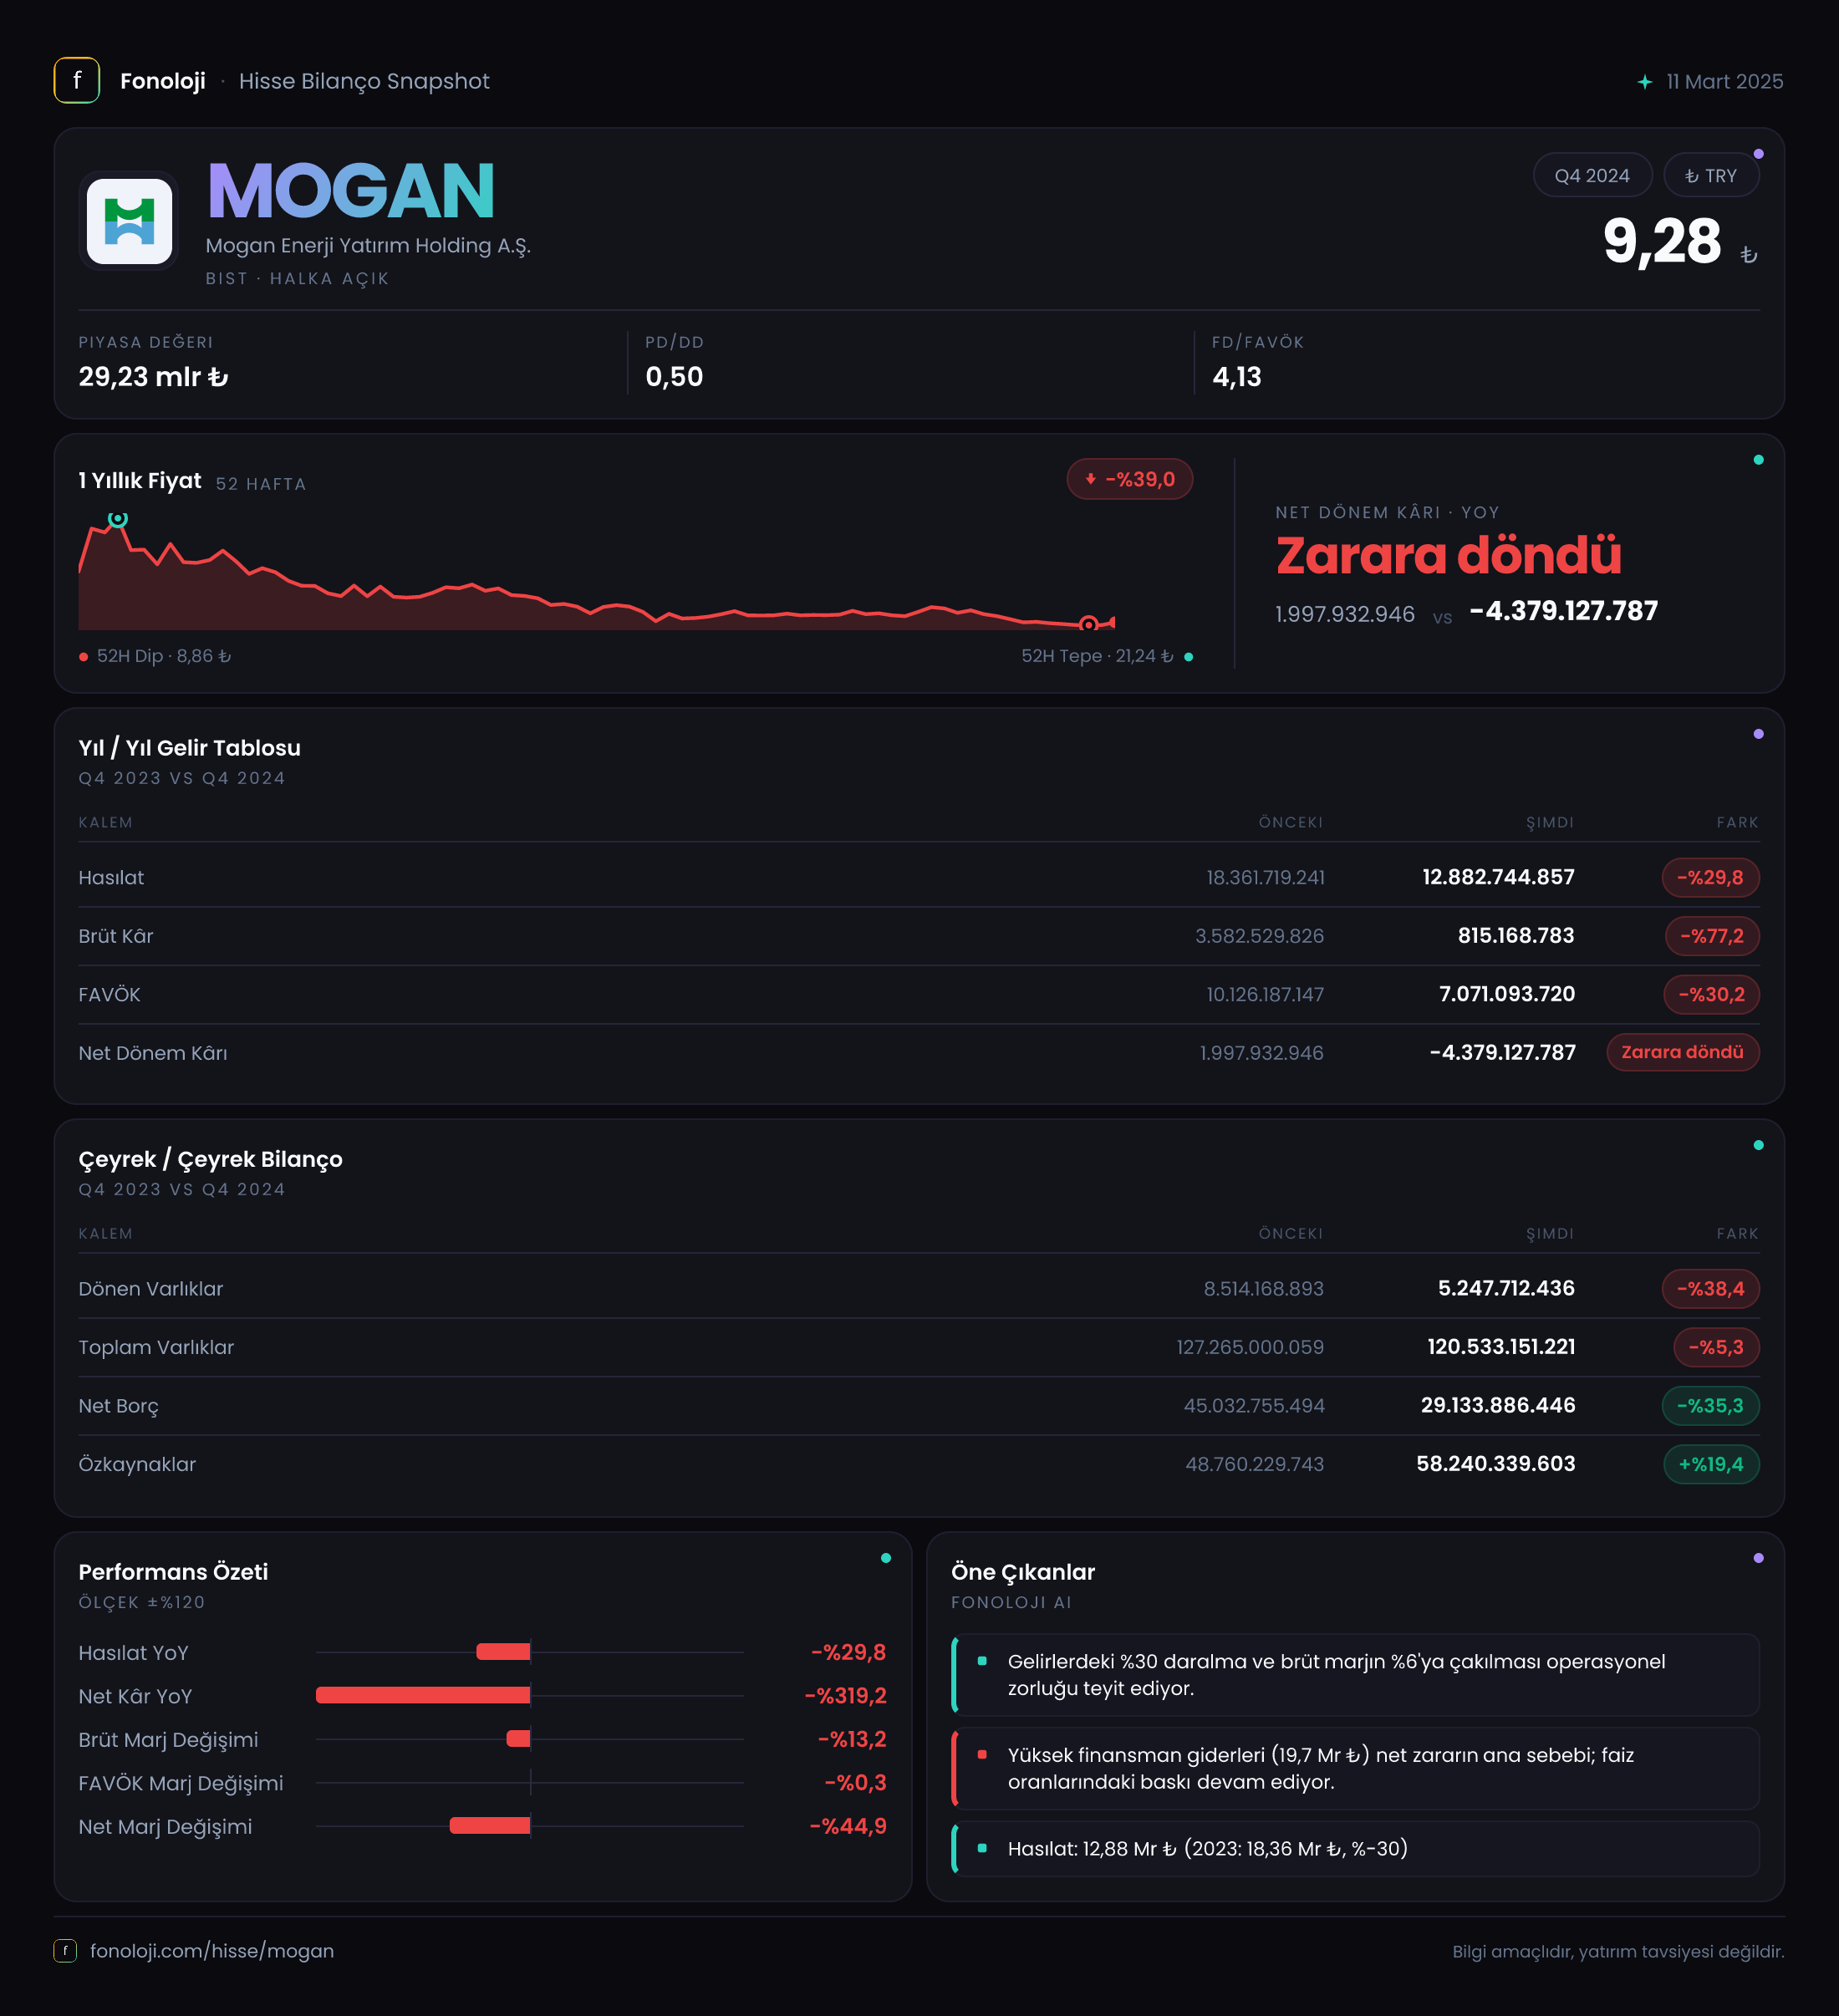
Mogan Enerji, yenilenebilir enerji üretimi ve enerji yatırımları odağında faaliyet gösteren bir holding yapısına sahip. 2024/12 döneminde şirketin bilançosu borçluluk açısından güçlenirken, gelir tablosu tarafında yatırımcıyı rahatsız eden belirgin bir zayıflık ortaya çıkıyor: satışlar ve FAVÖK gerilerken net sonuç 3,8 milyar TL zarar oldu. Daha da dikkat çekici nokta, net borcun azalmasına ve özkaynakların büyümesine rağmen kârlılığın pozitiften negatife dönmesi. Bu nedenle hikâyenin merkezinde artık yalnızca kapasite ve varlık büyüklüğü değil, bu varlıkların ne ölçüde nakit ve sürdürülebilir kâr ürettiği bulunuyor.
Satış Hikayesi
Mogan’ın satışları geçen yılın aynı dönemindeki 18,4 milyar TL’den 12,9 milyar TL’ye gerileyerek %29,8 düştü. Nominal olarak yaklaşık 5,5 milyar TL’lik bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi veya satış karması açısından da baskı yaşamış olabilir.
Enerji şirketlerinde satış performansı; üretim hacmi, elektrik fiyatları, ikili anlaşmalar, spot piyasa koşulları, kur hareketleri ve santral portföyünün üretim profiliyle yakından ilişkilidir. Ancak mevcut veride üretim miktarı, gerçekleşen elektrik fiyatı veya segment bazlı gelir kırılımı bulunmadığı için satışlardaki düşüşün hangi operasyonel unsurdan kaynaklandığını kesinleştirmek mümkün değil.
Bu dönemde çeyreklik satış trendi için yeterli veri de bulunmuyor. Yalnızca 2024/12 dönemine ait 12,9 milyar TL’lik rakam paylaşılmış durumda. Dolayısıyla satışların yıl içinde toparlanıp toparlanmadığını veya son çeyrekte hızlanan bir bozulma yaşanıp yaşanmadığını değerlendirmek için ara dönem sonuçlarını beklemek gerekiyor. Yatırımcı açısından ilk takip edilmesi gereken gösterge, satış büyümesinin enflasyonun üzerine çıkıp çıkamayacağı ve bu büyümenin hacimle desteklenip desteklenmeyeceği olacak.
Kârlılık
Kârlılık tarafındaki tablo satışlardan daha zayıf. Brüt kâr, geçen yılki 3,6 milyar TL’den 815,2 milyon TL’ye gerileyerek %77,2 azaldı. Bu gelişme, satışlardaki %29,8’lik düşüşün çok üzerinde bir bozulmaya işaret ediyor. Brüt kâr marjı da yaklaşık %19,6’dan %6,3’e indi. Yani şirketin satış başına geriye bıraktığı temel kâr havuzu ciddi biçimde küçüldü.
Buna karşın FAVÖK 10,4 milyar TL’den 7,1 milyar TL’ye geriledi; düşüş oranı %31,5 oldu. FAVÖK marjı ise yaklaşık %56,5’ten %55,0’e sınırlı şekilde geriledi. İlk bakışta bu marj, satışlardaki daralmaya rağmen operasyonel kârlılığın korunduğu izlenimini veriyor. Ancak burada önemli bir muhasebesel tutarsızlık veya sınıflandırma konusu bulunuyor: 7,1 milyar TL’lik FAVÖK, 815,2 milyon TL’lik brüt kârın oldukça üzerinde.
Normal bir gelir tablosu akışında FAVÖK’ün brüt kârdan daha yüksek olması beklenmez. Bu nedenle FAVÖK hesabında diğer faaliyet gelirleri, değerleme etkileri, yeniden sınıflandırmalar veya şirketin kullandığı özel raporlama tanımı etkili olabilir. Veride bu kalemlerin ayrıntısı bulunmadığından söz konusu farkı doğrudan operasyonel nakit kârlılık olarak yorumlamak doğru olmaz. Yatırımcı, dipnotlarda FAVÖK tanımını, diğer faaliyet gelirlerini ve tek seferlik kalemleri mutlaka incelemeli.
Net sonuç ise geçen yılki 1,8 milyar TL kârdan 3,8 milyar TL zarara dönüştü. Net marj yaklaşık %9,8’den -%29,5’e geriledi. Bu dönüşüm, operasyonel performansın yanı sıra finansman giderleri, kur hareketleri, değerleme farkları ve enflasyon muhasebesinin gelir tablosu üzerindeki etkilerinin belirleyici olduğunu gösteriyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir tablo sunuyor. Toplam varlıklar 127,3 milyar TL’den 120,5 milyar TL’ye gerileyerek %5,3 azaldı. Duran varlıklar 118,8 milyar TL’den 115,3 milyar TL’ye sınırlı biçimde gerilerken, asıl daralma dönen varlıklarda görüldü. Dönen varlıklar 8,5 milyar TL’den 5,2 milyar TL’ye inerek %38,4 azaldı.
Bu düşüş, likidite tamponunun önceki döneme göre zayıfladığını gösteriyor. Şirketin kısa vadeli yükümlülükleri ve nakit miktarı paylaşılmadığı için kısa vadeli borç ödeme kapasitesi kesin biçimde ölçülemiyor. Ancak dönen varlıkların hızlı gerilemesi, faaliyetlerin finansmanı ve işletme sermayesi yönetiminin yakından izlenmesini gerektiriyor.
Olumlu tarafta net borç 45,0 milyar TL’den 29,1 milyar TL’ye düşerek %35,3 azaldı. Bu, yaklaşık 15,9 milyar TL’lik belirgin bir iyileşme. Verilen FAVÖK rakamı kullanıldığında net borç/FAVÖK oranı yaklaşık 4,1x seviyesinde; önceki dönemde bu oran yaklaşık 4,3x idi. Yani borçluluk azalmış olsa da şirket hâlâ yüksek sayılabilecek bir kaldıraç taşıyor. Üstelik FAVÖK tanımındaki belirsizlik nedeniyle bu oranı ihtiyatla değerlendirmek gerekiyor.
Özkaynaklar 48,8 milyar TL’den 58,2 milyar TL’ye çıkarak %19,4 arttı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %38,3’ten %48,3’e yükseldi. Bu gelişme sermaye yapısının güçlendiğini gösteriyor; ancak artışın ne kadarının kârdan, ne kadarının enflasyon muhasebesi ve diğer özkaynak kalemlerinden kaynaklandığı dipnotlar görülmeden ayrıştırılamaz.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon sonucu şirket için önemli bir destek sağlamış. Net parasal pozisyon 18,2 milyar TL’den 9,0 milyar TL’ye gerileyerek %50,7 azaldı. Bu kalem, yüksek enflasyon ortamında parasal varlık ve borçların reel değerindeki değişimden doğan muhasebesel etkiyi yansıtıyor.
Geçen yıl bu etkinin 18,2 milyar TL olması, net kârın desteklenmesinde önemli rol oynadığını düşündürüyor. Ancak bu dönemde katkının 9,0 milyar TL’ye düşmesi, gelir tablosunda kârı destekleyen tamponun yarı yarıya zayıfladığı anlamına geliyor. Üstelik bu kazanç nakit yaratımıyla aynı şey değil; şirketin operasyonlarından elde ettiği gerçek nakit akışıyla karıştırılmamalı.
Net parasal pozisyonun azalması, bilanço yapısındaki parasal kalemlerin ve enflasyona duyarlılığın değiştiğini gösteriyor. Bu nedenle yatırımcı, net kârı değerlendirirken TAS 29 öncesi faaliyet performansını, nakit akışını ve finansman giderlerini ayrı ayrı takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
Mogan’ın mevcut finansal resmi iki farklı hikâye anlatıyor:
- Olumlu taraf: Net borç 29,1 milyar TL’ye inerken özkaynaklar 58,2 milyar TL’ye yükseldi. Bu, bilanço kaldıraç riskinin önceki döneme göre azalmasına katkı sağlıyor.
- Olumsuz taraf: Satışlar reel olarak daralıyor, brüt kâr marjı %19,6’dan %6,3’e düşüyor ve net sonuç 3,8 milyar TL zarara dönüyor.
- Kritik belirsizlik: FAVÖK’ün brüt kârın üzerinde oluşması, FAVÖK kalitesinin ve hesaplama yönteminin mutlaka incelenmesini gerektiriyor.
- Takip edilmesi gerekenler: Elektrik üretim hacmi, satış fiyatları, faaliyetlerden yaratılan nakit, finansman giderleri, kısa vadeli borçlar ve çeyreklik satış trendi.
Özetle bilanço tarafındaki borç azaltımı önemli bir savunma hattı oluşturuyor; ancak bu iyileşme, gelir tablosundaki operasyonel ve net kâr zayıflığını tek başına telafi etmiyor. Mogan için sürdürülebilir bir yatırım hikâyesinin oluşması, satışların yeniden enflasyonun üzerinde büyümesine, brüt marjın toparlanmasına ve FAVÖK’ün daha şeffaf biçimde nakit akışına dönüşmesine bağlı. Bu göstergeler görülmeden şirketi yalnızca yüksek varlık değeri veya azalan net borç üzerinden değerlendirmek eksik kalır.
Yatırım tavsiyesi değildir.