
Açılış
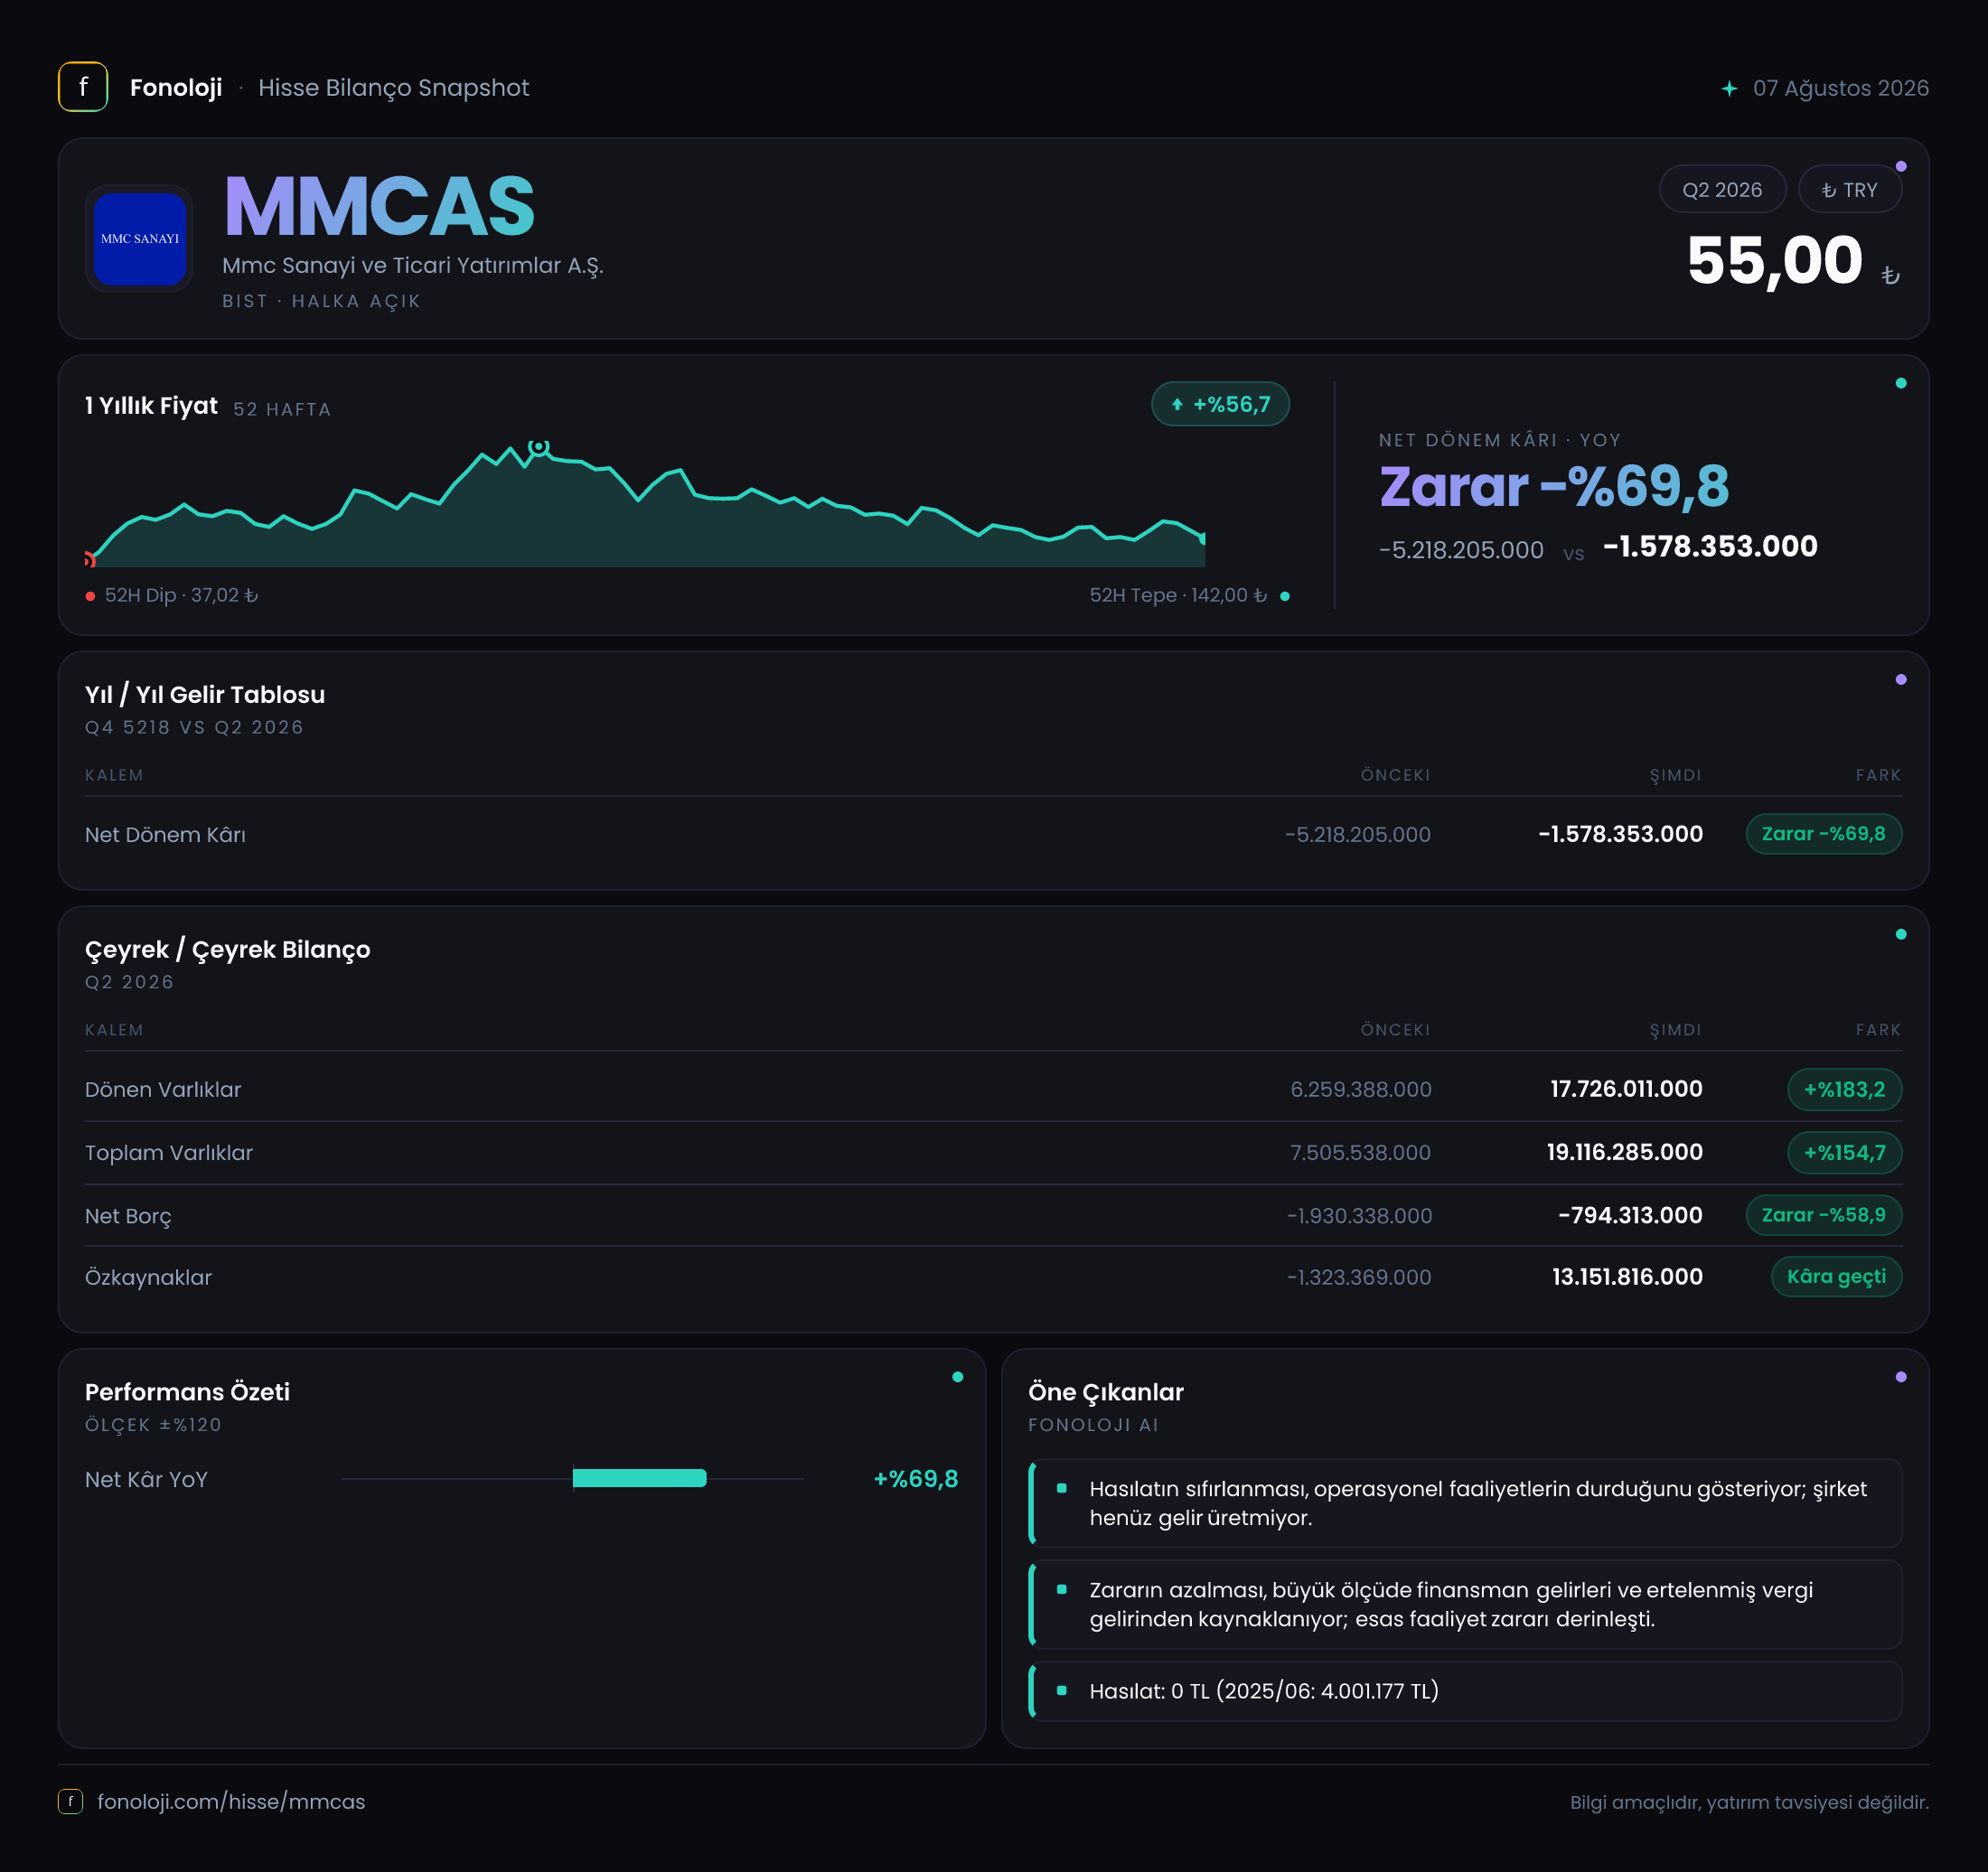
MMC Sanayi ve Ticari Yatırımlar A.Ş. (MMCAS) için 2026/6AB verileri, operasyonel performansın tüm ayrıntılarını değerlendirmek açısından sınırlı bir görünüm sunuyor. Satışlar, brüt kâr ve FAVÖK tarafında cari dönem rakamları paylaşılmadığı için şirketin ana faaliyetlerinin büyüme ve marj üretme kapasitesi net biçimde ölçülemiyor. Buna karşın net dönem zararı geçen yılın aynı dönemine göre belirgin biçimde azalırken, bilanço toplam varlıklar ve özkaynaklar tarafında güçlü bir toparlanma gösteriyor. Yatırımcı açısından ana hikâye, kârlılıktaki iyileşmeden çok, bu iyileşmenin faaliyetlerden mi yoksa bilanço ve muhasebe kalemlerinden mi kaynaklandığını ayırt etmekte yatıyor.
Satış Hikayesi
Cari döneme ait satışlar açıklanmadığı için 2026/6AB ile 2025/6AB arasında satış büyümesi hesaplanamıyor. Geçen yılın aynı döneminde satışlar 4,0 milyon TL seviyesindeydi; ancak bu dönemin satış rakamı bulunmadığından, şirketin nominal olarak büyüyüp büyümediği veya faaliyet hacminin daralıp daralmadığı konusunda veri temelli bir sonuç üretmek mümkün değil.
Bu eksiklik özellikle Türkiye’de yüksek enflasyon ortamında daha önemli hale geliyor. %30’un üzerindeki enflasyon dikkate alındığında, satışların yalnızca nominal olarak artması dahi reel bir büyüme anlamına gelmeyebilir. Dolayısıyla cari satışlar açıklansaydı, ilk bakılacak konu nominal artışın enflasyonu aşıp aşmadığı, yani şirketin reel satış hacmini koruyup koruyamadığı olurdu.
Mevcut veri setinde yalnızca 2025/6 dönemine ait 4,0 milyon TL satış bilgisi bulunuyor. Bu nedenle:
- Cari dönem satış büyümesi hesaplanamıyor.
- Altı aylık dönemde satışların çeyrekler itibarıyla ivme kazanıp kazanmadığı görülemiyor.
- Şirketin faaliyet gelirlerinin sürekliliği ve müşteri/segment bazlı yapısı değerlendirilemiyor.
- Enflasyon muhasebesi sonrasında operasyonel büyümenin reel niteliği test edilemiyor.
Bu noktada yatırımcı için en kritik takip kalemi, bir sonraki raporda cari satışların ve mümkünse çeyreklik dağılımın açıklanması olacaktır. Şirketin net zararındaki azalma olumlu görünse de, satış tarafı görülmeden bu iyileşmenin sürdürülebilir bir operasyonel dönüşüm olup olmadığı söylenemez.
Kârlılık
Brüt kâr ve FAVÖK’ün cari döneme ilişkin rakamları açıklanmadığı için brüt marj ve FAVÖK marjı hesaplanamıyor. Geçen yılın aynı döneminde brüt kâr 4,0 milyon TL olarak verilmiş olsa da cari satış ve brüt kâr bilgisi bulunmadığından marj karşılaştırması yapılamıyor. FAVÖK rakamının her iki dönem için de mevcut olmaması ise şirketin ana faaliyetlerinden nakit yaratma gücünü analiz etmeyi zorlaştırıyor.
Net dönem zararı tarafında ise daha olumlu bir tablo var. Şirket, geçen yılın aynı dönemindeki 5,2 milyon TL zarara karşılık bu dönemde 1,6 milyon TL zarar açıkladı. Zararın yaklaşık %69,8 azalması, net kâr çizgisinde önemli bir iyileşmeye işaret ediyor. Bununla birlikte şirket hâlâ kâr üretemediği için bu gelişme “zarardan kâra geçiş” değil, zararın daha yönetilebilir bir seviyeye çekilmesi olarak okunmalı.
Net parasal pozisyonun etkisi de kârlılık görünümünde önemli rol oynuyor. Geçen yıl 643,0 bin TL net parasal kazanç yazılırken, bu dönemde 489,8 bin TL net parasal kayıp oluşmuş. Yani şirketin enflasyon muhasebesinden kaynaklanan katkısı tersine dönmüş ve net kârı aşağı çeken bir unsur haline gelmiş. Buna rağmen net zararın 5,2 milyon TL’den 1,6 milyon TL’ye gerilemesi, zarardaki iyileşmenin yalnızca parasal pozisyon kaleminden kaynaklanmadığını; başka gider kalemlerinde de bir miktar normalleşme yaşanmış olabileceğini gösteriyor. Ancak faaliyet kârı ve FAVÖK paylaşılmadığı için bu yorumun kapsamı sınırlı kalıyor.
Bilanço Sağlığı
MMCAS bilançosunda en dikkat çekici değişim toplam varlıklarda görülüyor. Toplam varlıklar önceki dönem sonundaki 7,5 milyon TL’den 19,1 milyon TL’ye yükselmiş; artış %154,7 seviyesinde gerçekleşmiş. Bu büyümenin ana kaynağı dönen varlıklar. Dönen varlıklar 6,3 milyon TL’den 17,7 milyon TL’ye çıkarak yaklaşık %183,2 artmış. Duran varlıklar ise 1,2 milyon TL’den 1,4 milyon TL’ye yükselerek daha sınırlı, %11,6 oranında büyümüş.
Bu yapı, şirket varlıklarının yaklaşık %93’ünün dönen varlıklardan oluştuğunu gösteriyor. Dolayısıyla bilançonun ağırlık merkezi uzun vadeli üretim kapasitesinden ziyade nakit, ticari alacaklar veya diğer kısa vadeli kalemlerde bulunuyor olabilir. Ancak dönen varlıkların hangi kalemlerden oluştuğu paylaşılmadığı için bu artışın nakit güçlenmesi mi, alacak büyümesi mi veya başka bir bilanço hareketi mi olduğu net değil.
Net borç kaleminde şirketin borçtan ziyade net nakit pozisyonunda olduğu görülüyor. Net borç, önceki dönem sonundaki 1,9 milyon TL net nakit seviyesinden bu dönemde 794,3 bin TL net nakit seviyesine gerilemiş. Teknik olarak hâlâ net nakit pozisyonu korunuyor; fakat nakit fazlası azalmış durumda. Bu nedenle bilanço likiditesi olumlu olmakla birlikte, önceki döneme kıyasla güçlenmiş değil, tersine daha sınırlı bir tampon sunuyor.
Özkaynaklar ise eksi 1,3 milyon TL’den 13,2 milyon TL’ye yükselmiş. Bu, 14,5 milyon TL’lik çok güçlü bir değişime ve yaklaşık %1.093,8’lik artışa karşılık geliyor. Ancak cari dönemdeki 1,6 milyon TL zarar dikkate alındığında, özkaynak artışının dönem kârından kaynaklanmadığı açık. Bu nedenle sermaye işlemleri, yeniden değerleme veya başka muhasebe kalemleri incelenmeden bu artışı doğrudan operasyonel güçlenme olarak değerlendirmek doğru olmaz.
FAVÖK açıklanmadığı için net borç/FAVÖK oranı hesaplanamıyor. Net nakit pozisyonu olumlu olsa da faaliyetlerden yaratılan nakit akımı görülmeden borç taşıma kapasitesi konusunda kesin hüküm vermek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi etkisi bu dönemde şirketin aleyhine dönmüş. Net parasal pozisyon, geçen yılki 643,0 bin TL kazançtan bu dönemde 489,8 bin TL kayba geçerek yaklaşık 1,13 milyon TL’lik negatif yönlü değişim göstermiş. Yüzde değişim olarak verilen %176,2’lik gerileme, yalnızca kazancın azalması değil, pozitif katkının negatif etkiye dönüşmesi nedeniyle daha anlamlı.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon ortamındaki etkisini yansıtıyor. Nakit ve benzeri parasal varlıkların yüksek olması, yüksek enflasyon dönemlerinde satın alma gücü kaybı yaratabilir; parasal yükümlülüklerin yüksek olması ise ters yönde etki oluşturabilir. MMCAS’ta net parasal pozisyonun bu dönemde zarar yazması, bilançodaki parasal yapı ve enflasyon etkisinin net kâr üzerinde baskı oluşturduğunu gösteriyor.
Bununla birlikte net zarar, parasal kayba rağmen geçen yıla göre belirgin biçimde azalmış. Bu nedenle şirketin performansını değerlendirirken yalnızca TAS 29 sonucuna değil, bu kalem hariç faaliyet giderlerine ve operasyonel kâra da bakmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
MMCAS verileri, iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta net zarar 5,2 milyon TL’den 1,6 milyon TL’ye gerileyerek önemli ölçüde iyileşmiş; toplam varlıklar ve özkaynaklar da güçlü şekilde artmış. Diğer tarafta satış, brüt kâr ve FAVÖK verilerinin bulunmaması, bu iyileşmenin faaliyet performansından ne ölçüde kaynaklandığını belirsiz bırakıyor.
Yatırımcı açısından fırsat tarafında, şirketin hâlâ 794,3 bin TL net nakit taşıması ve özkaynakların yeniden pozitif bölgeye geçmesi öne çıkıyor. Ancak risk tarafında net nakit tamponunun önceki dönemden daha düşük olması, net parasal pozisyonun zarara dönmesi ve şirketin hâlâ 1,6 milyon TL zarar açıklaması bulunuyor.
Önümüzdeki dönemde özellikle şu göstergeler izlenmeli:
- Cari dönem satışlarının açıklanması ve enflasyonun üzerinde reel büyüme olup olmadığı,
- FAVÖK’ün pozitif seviyeye geçip geçmediği,
- Özkaynak artışının hangi muhasebe veya sermaye kalemlerinden oluştuğu,
- Dönen varlık artışının nakit mi, alacak mı, stok mu kaynaklı olduğu,
- Net nakit pozisyonunun korunup korunmadığı,
- TAS 29 kaynaklı parasal kaybın kalıcı bir baskıya dönüşüp dönüşmediği.
Bu veriler ışığında mevcut görünüm, bilanço tarafında toparlanma sinyalleri veren ancak operasyonel kârlılığı henüz yeterince kanıtlanmamış bir şirket profiline işaret ediyor. Yatırım kararı için cari satış ve FAVÖK verilerinin görülmesi kritik önemde.
Yatırım tavsiyesi değildir.