
Açılış
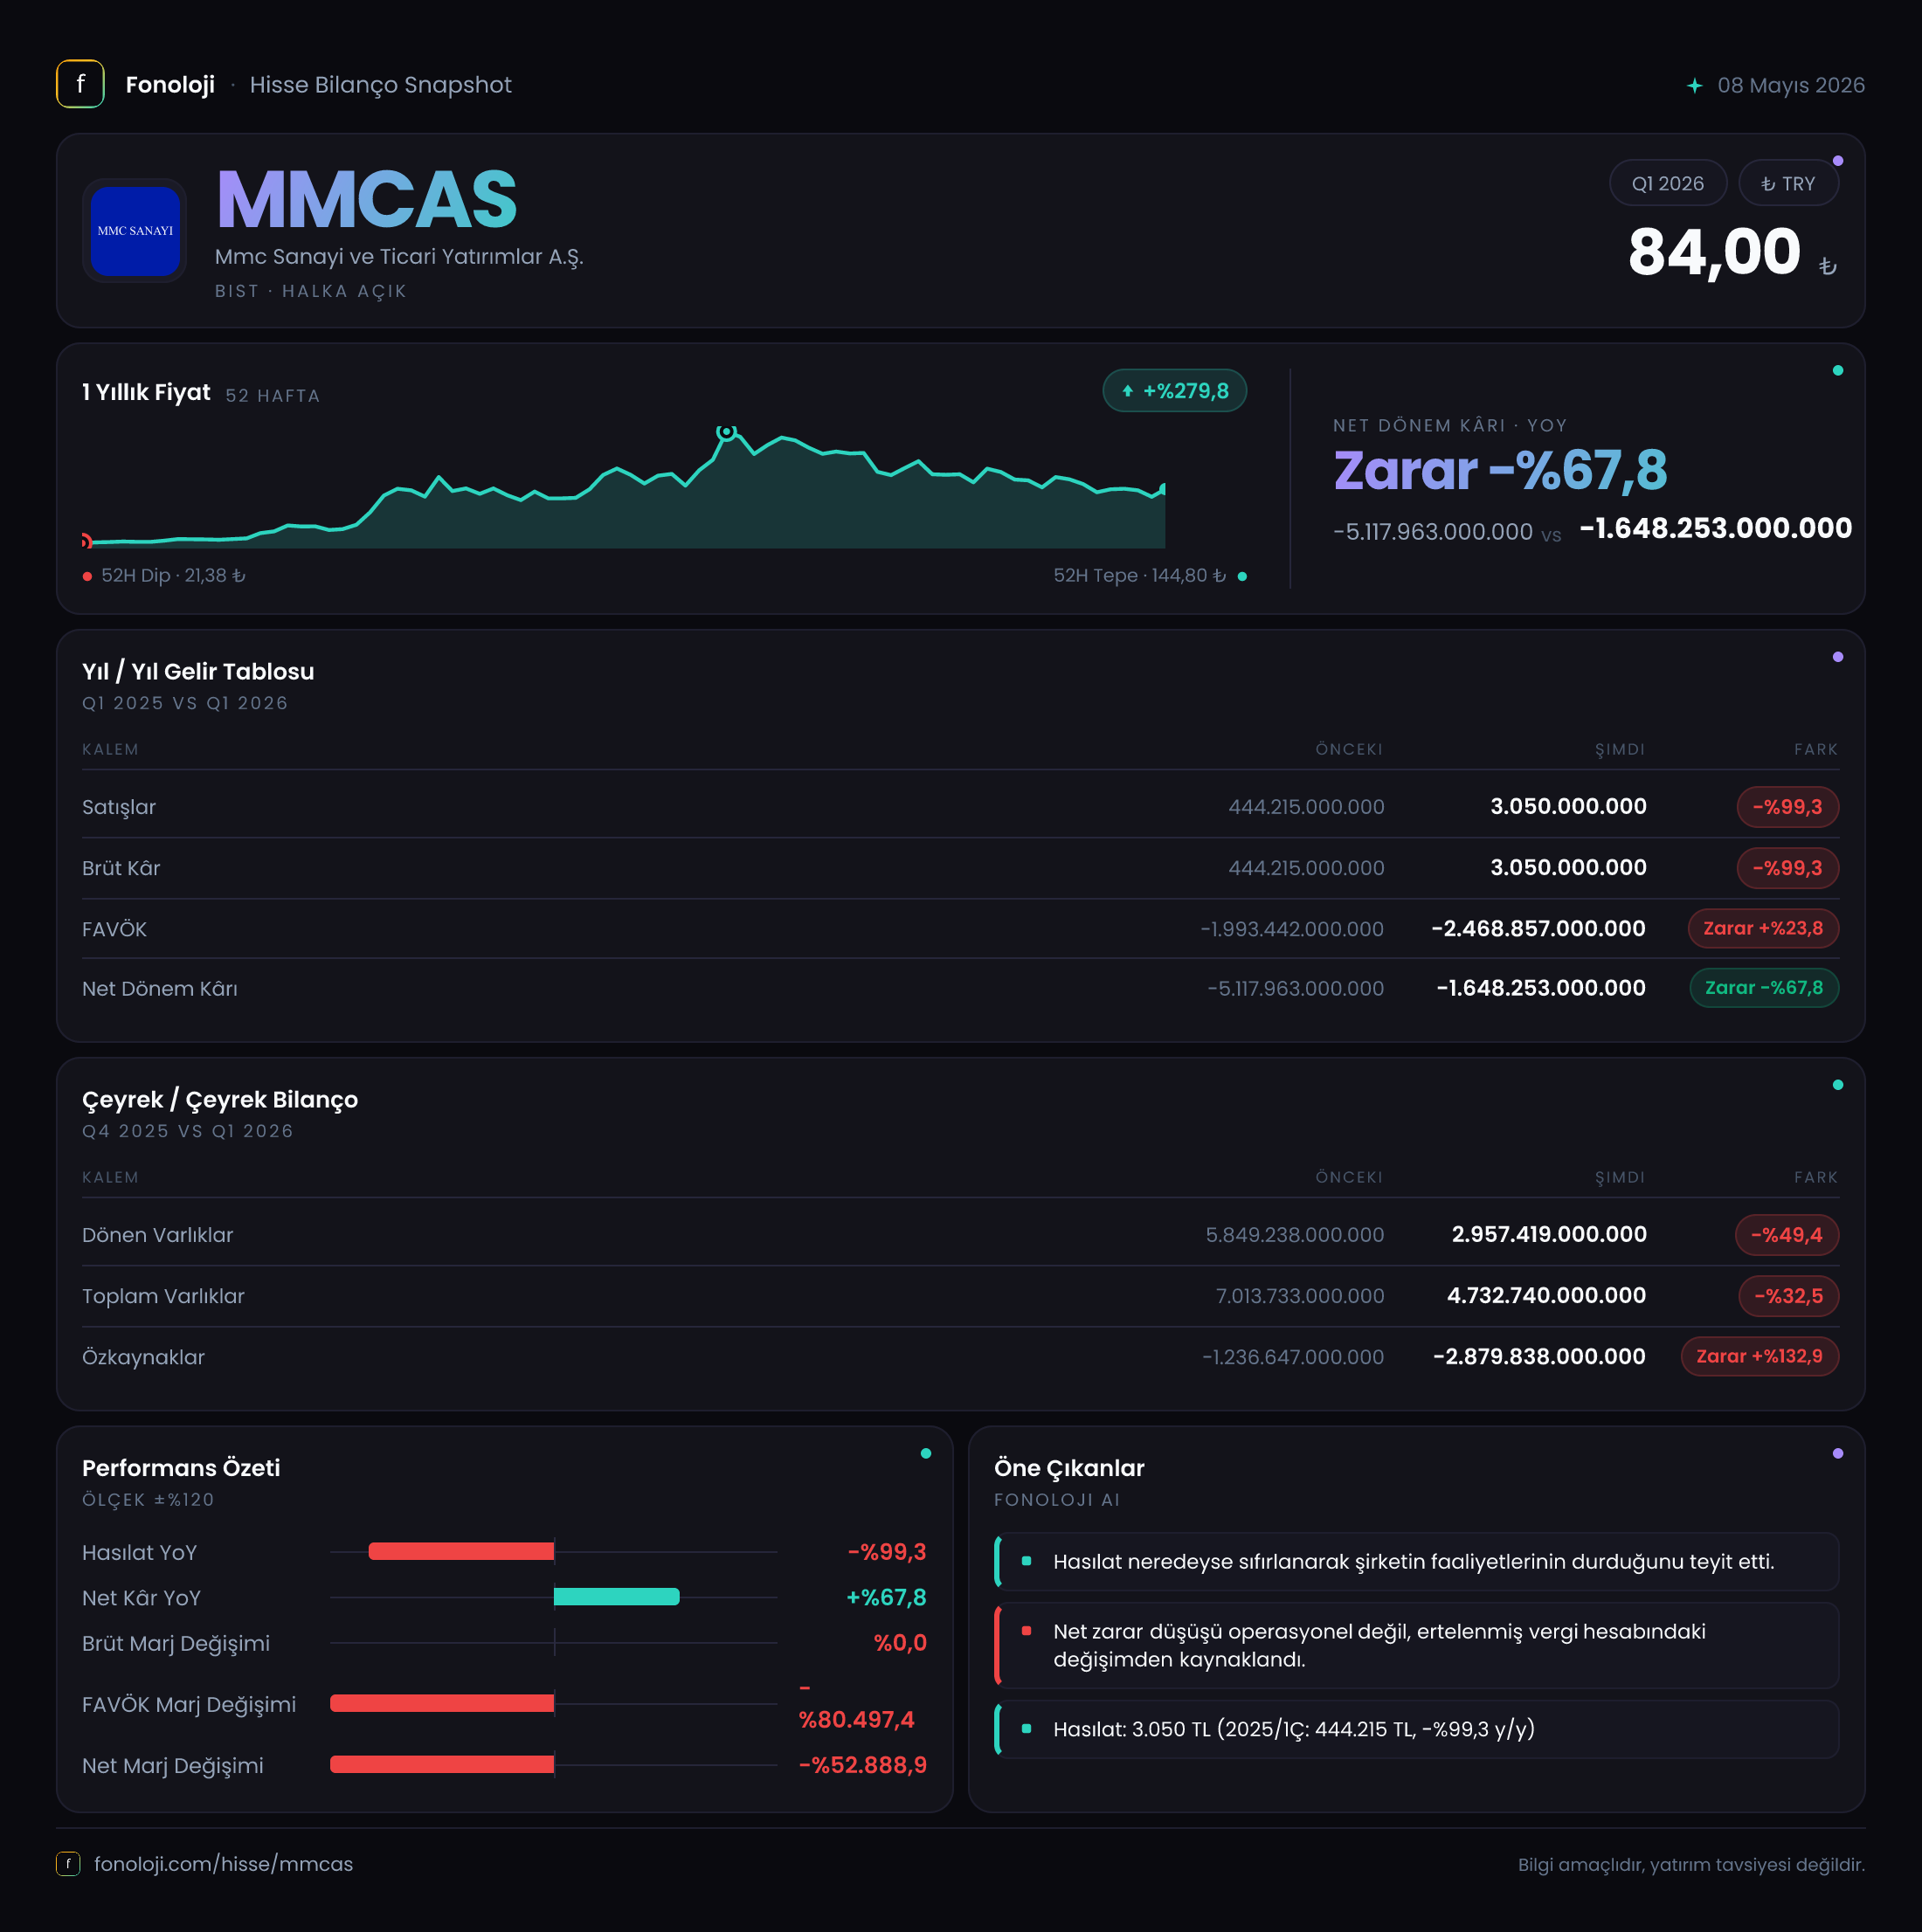
MMC Sanayi ve Ticari Yatırımlar A.Ş. için 2026/3 ara dönem finansalları, operasyonel faaliyetlerin bu çeyrekte neredeyse tamamen durduğunu gösteriyor. Satışlar geçen yılın aynı dönemindeki 444,2 bin TL’den 3,0 bin TL’ye gerileyerek şirketin gelir üretme kapasitesinde son derece sert bir daralmaya işaret etti. Buna karşın net dönem zararı 5,1 milyon TL’den 1,6 milyon TL’ye geriledi; ancak bu iyileşme satış performansından değil, esas olarak gider yapısı ve enflasyon muhasebesi etkilerinden kaynaklanıyor. Bilanço tarafında ise negatif özkaynakların daha da derinleşmesi, şirketin finansal dayanıklılığı açısından ana risk olarak öne çıkıyor.
Satış Hikayesi
Şirketin satışları 2026’nın ilk çeyreğinde geçen yılın aynı dönemine göre %99,3 azalarak 3,0 bin TL’ye indi. Başka bir ifadeyle, geçen yılın ilk çeyreğinde elde edilen her 100 TL’lik satışın bu çeyrekte yaklaşık 0,7 TL’lik kısmı gerçekleşmiş durumda. Bu, olağan bir dalgalanmadan ziyade şirketin ticari faaliyetlerinin çok düşük seviyeye gerilediğini gösteren dramatik bir değişimdir.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal olarak satışların sabit kalması dahi reel daralma anlamına gelirken MMCAS’ta nominal satışlar doğrudan çökmüş durumda. Dolayısıyla burada yalnızca enflasyona yenilmiş bir büyümeden değil, enflasyon etkisinden bağımsız ve çok daha sert bir faaliyet kaybından söz ediyoruz. Satışlardaki bu gerileme, şirketin mevcut dönemde anlamlı bir gelir tabanı oluşturamadığını ortaya koyuyor.
Çeyreklik karşılaştırma için eldeki veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle satışların 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre toparlanıp toparlanmadığını ölçmek mümkün değil. Bu açıdan şirketin önümüzdeki dönemlerde yeniden düzenli satış üretip üretemediği kritik olacak. Tek bir çeyrekte 3,0 bin TL’lik satış seviyesi, sürdürülebilir bir iş modelinin varlığını değerlendirmek için son derece zayıf bir baz oluşturuyor.
Kârlılık
Brüt kâr, satışlarla birlikte 444,2 bin TL’den 3,0 bin TL’ye geriledi. Verilen rakamlara göre her iki dönemde de brüt kâr satışlara eşit görünüyor; bu da brüt marjın nominal olarak yaklaşık %100 olduğunu gösteriyor. Ancak bu oran, şirketin güçlü bir ticari kârlılığa sahip olduğu şeklinde yorumlanmamalı. Satış hacmi yalnızca 3,0 bin TL seviyesinde kaldığı için brüt marjın kendisi ekonomik olarak anlamlı bir kâr yaratmıyor.
Asıl dikkat çekici kalem FAVÖK. FAVÖK zararı 2,2 milyon TL’den 2,5 milyon TL’ye yükselerek %11,6 arttı. Satışların %99,3 düştüğü bir ortamda operasyonel zararın artması, şirketin sabit giderlerini gelirlerindeki çöküşe paralel biçimde azaltamadığını gösteriyor. Bu nedenle satış başına FAVÖK marjı hesaplandığında olağanüstü negatif bir oran ortaya çıkacaktır; fakat satış tabanı çok küçük olduğu için bu oran ekonomik açıdan sağlıklı bir karşılaştırma sunmaz. Daha anlamlı mesaj, şirketin mevcut satış düzeyiyle operasyonel giderlerini karşılayamadığıdır.
Net dönem zararı ise 5,1 milyon TL’den 1,6 milyon TL’ye gerileyerek %67,8 iyileşti. İlk bakışta bu olumlu görünse de operasyonel performans bunu desteklemiyor: FAVÖK zararı artarken satışlar neredeyse tamamen ortadan kalkmış durumda. Net zarardaki iyileşme, faaliyet kârlılığından ziyade finansal sonuçlar, giderlerin dönemsel seyri ve enflasyon muhasebesi etkileriyle açıklanıyor. Şirketin kalıcı bir kârlılık patikasına girdiğini söylemek için henüz veri bulunmuyor.
Bilanço Sağlığı
Bilanço, gelir tablosundaki zayıflığı tamamlayan bir risk tablosu sunuyor. Dönen varlıklar önceki yıl sonuna göre %49,4 azalarak 5,8 milyon TL’den 3,0 milyon TL’ye geriledi. Bu düşüş, şirketin kısa vadede kullanabileceği likit veya işletme sermayesi niteliğindeki kaynakların daraldığına işaret ediyor. Duran varlıklar ise %51,7 artarak 1,2 milyon TL’den 1,8 milyon TL’ye çıktı; ancak bu artış, toplam varlıklar içindeki küçülmeyi telafi etmeye yetmedi.
Toplam varlıklar 7,0 milyon TL’den 4,7 milyon TL’ye gerileyerek %32,5 küçüldü. Daha kritik gelişme özkaynaklarda yaşandı. Negatif özkaynaklar 1,2 milyon TL’den 2,9 milyon TL’ye ulaşarak yaklaşık %133 kötüleşti. Bu tablo, şirketin birikmiş zararlarının sermaye tabanını aşındırdığını ve bilanço yapısının teknik olarak zayıf olduğunu gösteriyor.
Verilen tabloda net borç rakamı bulunmuyor; bu nedenle net borcun sıfır olduğu söylenemez. Toplam varlıklar ile negatif özkaynak birlikte değerlendirildiğinde, yükümlülüklerin kabaca 7,6 milyon TL civarında olduğu hesaplanabilir; ancak borçların vadesi, faiz yapısı ve ticari borç-finansal borç ayrımı verilmediği için bu konuda daha ileri bir yorum yapmak mümkün değil. Negatif özkaynak nedeniyle şirketin finansman erişimi, sermaye artırımı ihtiyacı ve faaliyetlerini sürdürme kapasitesi yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi, 2026/3 döneminde 250,9 bin TL seviyesinde pozitif gerçekleşti. Geçen yılın aynı dönemindeki 1,6 milyon TL’ye kıyasla bu katkı %84,7 azaldı. Pozitif net parasal pozisyon, enflasyon muhasebesi altında şirketin parasal varlık ve yükümlülük kompozisyonunun dönem kârına katkı sağlayan bir etki yarattığını gösterir.
Ancak bu kalem, şirketin kasasına aynı tutarda nakit girdiği anlamına gelmez. TAS 29 kapsamında ortaya çıkan parasal kazanç veya kayıp, yüksek enflasyon ortamında parasal varlıkların ve borçların reel değerindeki değişimi muhasebeleştirir. Bu nedenle 250,9 bin TL’lik katkı, operasyonel satışların yerine geçebilecek bir gelir değildir.
Ayrıca bu katkının geçen yıla göre 1,3 milyon TL’den fazla azalması, net kâr üzerindeki muhasebesel desteğin zayıfladığını gösteriyor. Bu nedenle net zarar iyileşmiş olsa da, enflasyon muhasebesinden gelen katkının önümüzdeki dönemlerde aynı seviyede devam edeceği varsayılmamalı.
Yatırımcı için Ne Anlama Geliyor?
MMCAS’ın 2026/3 finansalları, net zararda görülen iyileşmeye rağmen yatırımcı açısından temkinli okunması gereken bir tablo ortaya koyuyor. Ana mesaj, şirketin henüz faaliyetlerinden sürdürülebilir gelir ve kâr üretemediği, bilanço tarafında ise negatif özkaynak baskısının arttığıdır.
Yatırımcıların özellikle şu noktaları izlemesi gerekiyor:
- Satışların 3,0 bin TL’den anlamlı bir seviyeye çıkıp çıkmayacağı,
- FAVÖK zararının 2,5 milyon TL’den aşağı çekilip çekilemeyeceği,
- Negatif özkaynakların sermaye desteği veya kârlılık yoluyla düzelip düzelmeyeceği,
- Net borç ve yükümlülüklerin ayrıntılı yapısı,
- Enflasyon muhasebesi katkısı olmadan faaliyet zararının ne ölçüde azaltılabileceği.
Olumlu tarafta, net dönem zararı geçen yıla göre daralmış durumda. Fakat bu gelişme, satışlardaki çöküş ve artan FAVÖK zararı nedeniyle operasyonel bir toparlanma olarak kabul edilemez. Şirketin yatırım hikâyesinin güçlenmesi için önce düzenli satış üretmesi, ardından bu satışları pozitif operasyonel nakit akışına dönüştürmesi gerekiyor. Mevcut veriler ise bu aşamaya henüz gelinmediğini gösteriyor.
Yatırım tavsiyesi değildir.