
Açılış
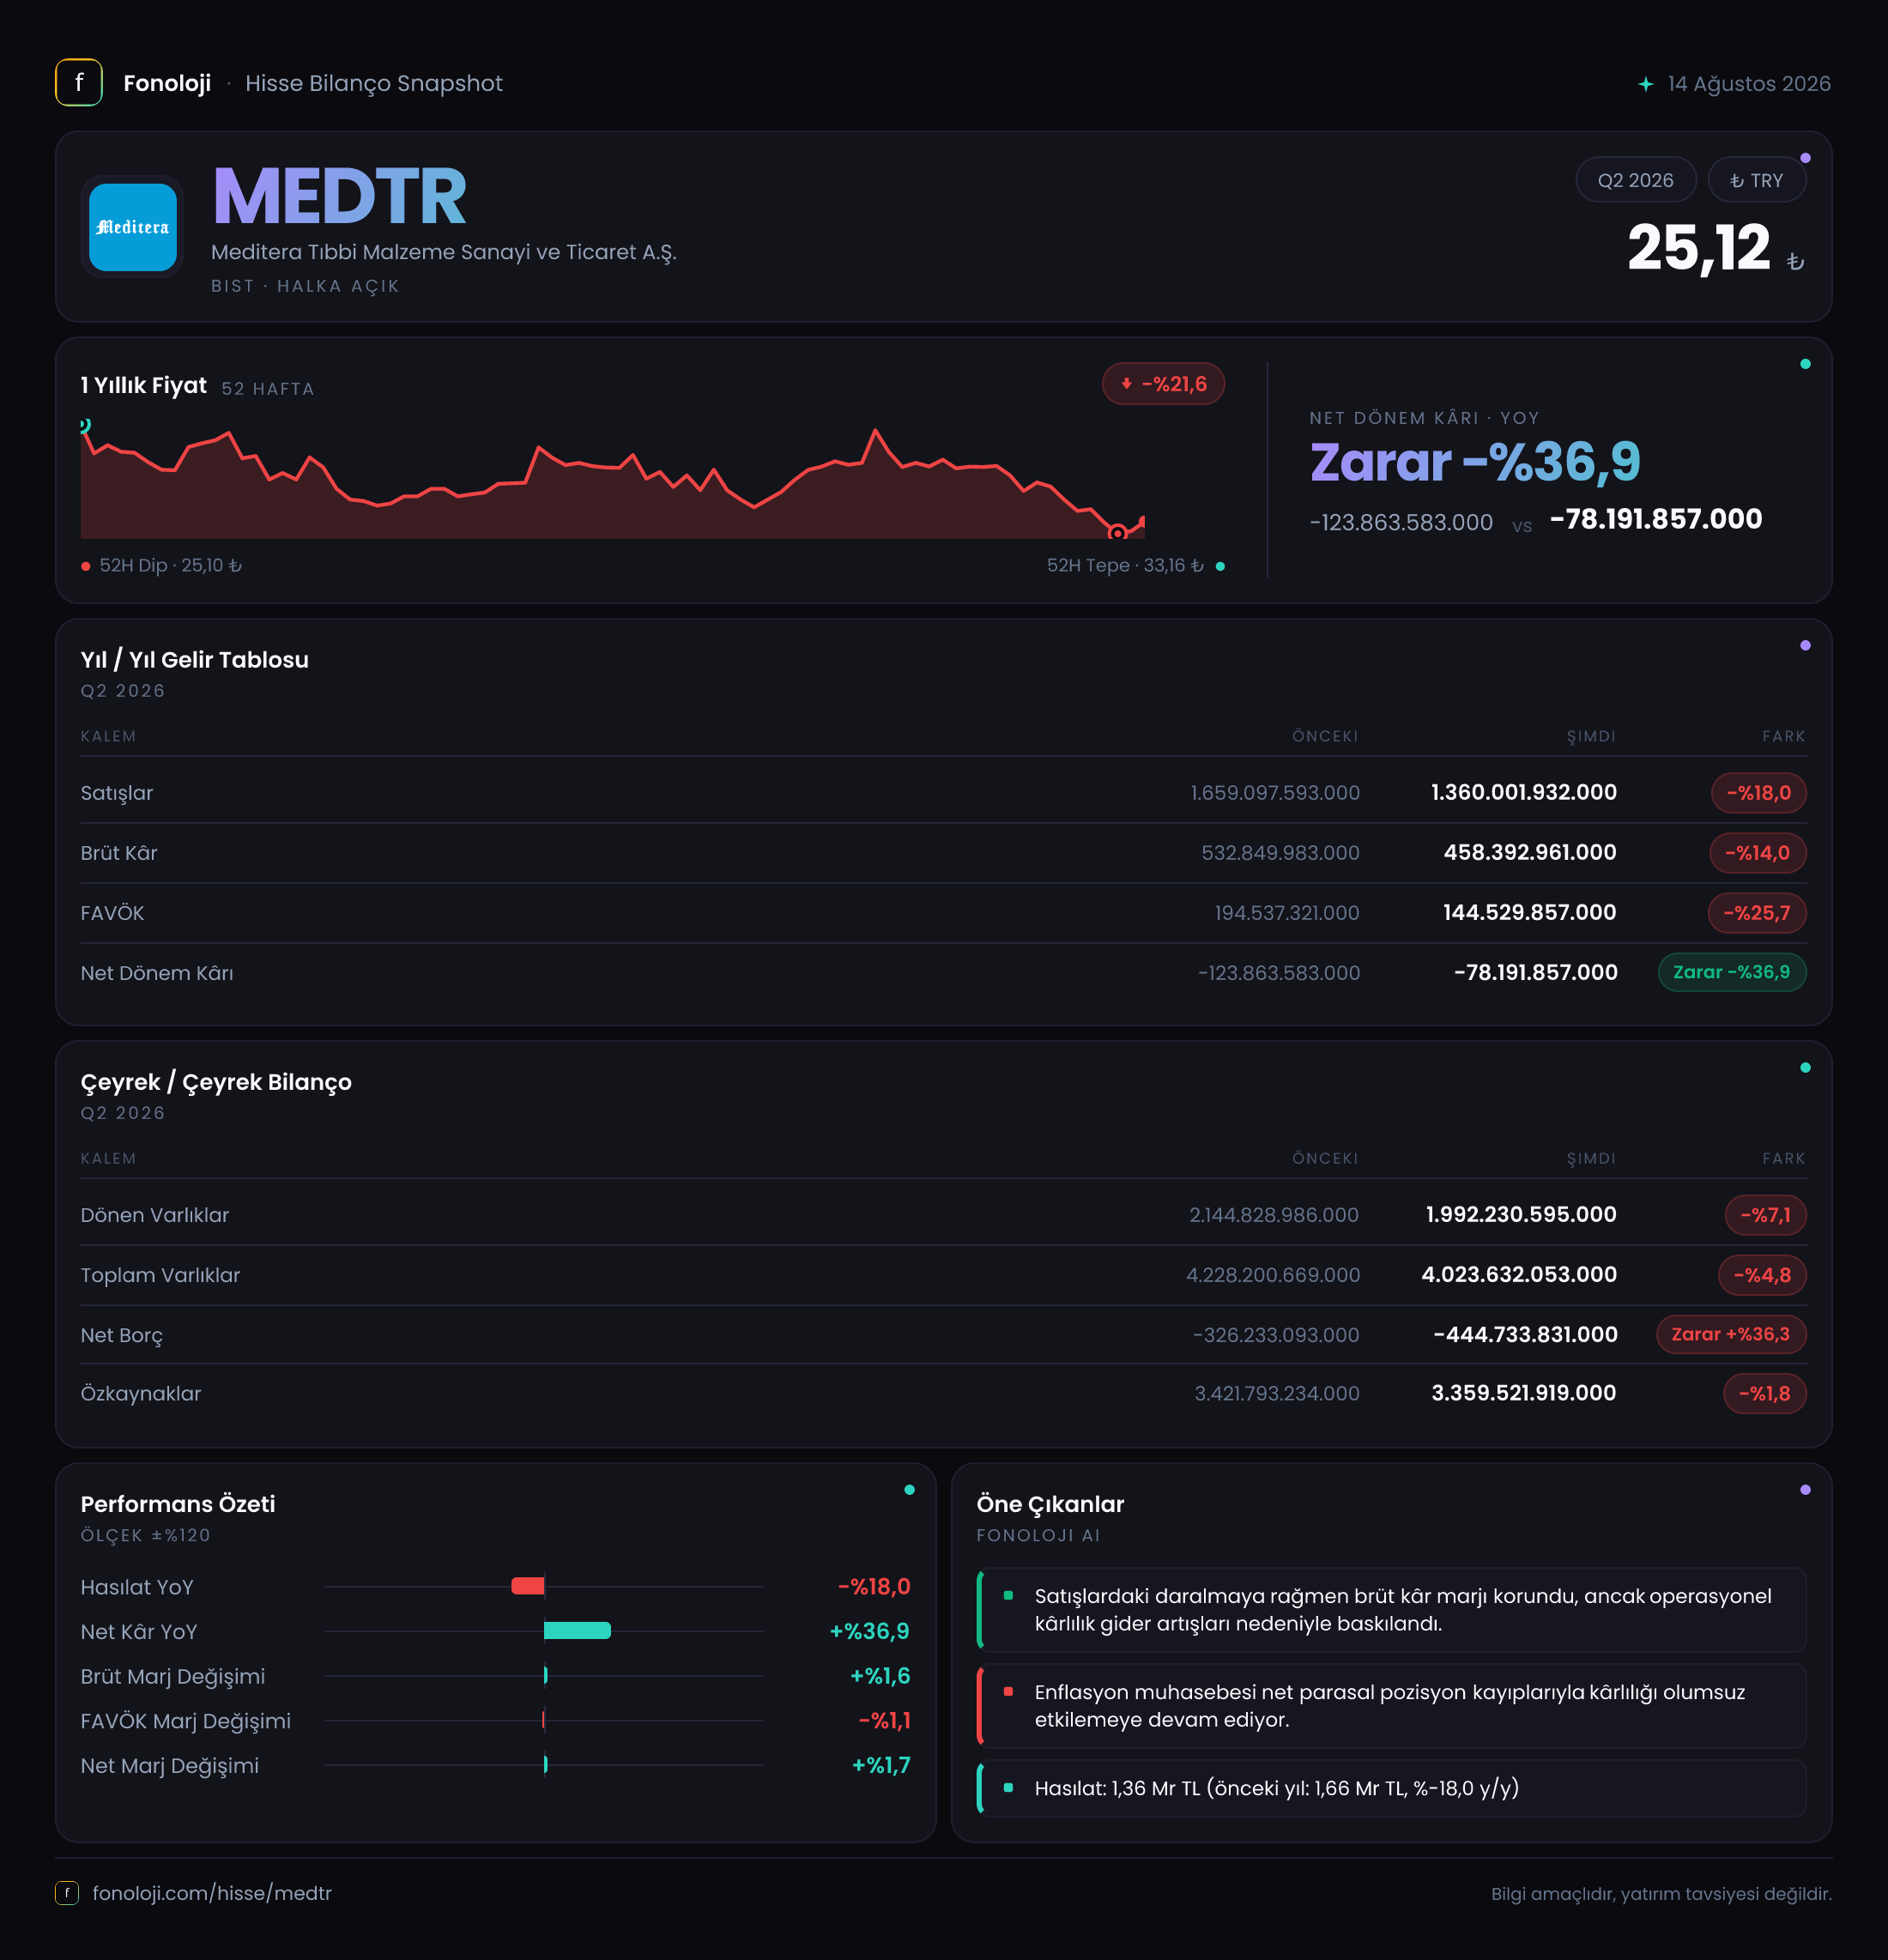
MEDTR, tıbbi malzeme üretimi ve ticareti yapan bir şirket olarak 2026’nın ilk altı ayında zayıflayan satış hacmi ve operasyonel kârlılıkla karşı karşıya kaldı. Satışlar geçen yılın aynı dönemine göre %18 gerileyerek 1,4 milyar TL’ye, FAVÖK ise %25,7 düşerek 144,5 milyon TL’ye indi. Buna karşın net dönem zararı 123,9 milyon TL’den 78,2 milyon TL’ye geriledi. İlk bakışta çelişkili görünen bu tablo, operasyonel kârlılıktaki bozulmanın enflasyon muhasebesi kaynaklı parasal kayıplardaki sınırlı iyileşmeyle kısmen dengelendiğini gösteriyor.
Satış Hikayesi
MEDTR’nin satışları, 2025’in aynı dönemindeki 1,7 milyar TL’den 1,4 milyar TL’ye gerileyerek nominal olarak 300 milyon TL azaldı. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların %18 düşmesi, şirketin yalnızca büyüme ivmesini kaybettiğine değil, reel anlamda daha belirgin bir daralma yaşadığına işaret ediyor. Başka bir ifadeyle, satışlar enflasyonun gerisinde kalmakla yetinmemiş, nominal olarak da küçülmüş durumda.
Bu gerilemenin şirketin üretim hacminden mi, fiyatlama politikasından mı, ürün karmasından mı veya ihracat ve iç pazar dağılımından mı kaynaklandığı mevcut veride ayrıştırılamıyor. Bu nedenle satış düşüşünü doğrudan kalıcı rekabet kaybı olarak yorumlamak erken olur; ancak tıbbi malzeme gibi talebin görece savunmacı kabul edildiği bir sektörde %18’lik düşüşün dikkatle izlenmesi gerekiyor.
Brüt kârın satışlardan daha sınırlı gerilemesi ise olumlu bir ayrıntı. Brüt kâr 532,8 milyon TL’den 458,4 milyon TL’ye düşerek %14 azaldı. Satışlar %18 gerilerken brüt kârın %14 düşmesi, şirketin ürün ve maliyet yapısında bir miktar direnç olduğunu gösteriyor. Nitekim brüt kâr marjı yaklaşık %31,3’ten %32,7’ye yükseldi. Ancak bu iyileşme, satış hacmindeki daralmanın ekonomik etkisini tamamen ortadan kaldıracak büyüklükte değil.
Çeyreklik trend verisi paylaşılmadığı için bu daralmanın yılın ilk çeyreğinde mi yoğunlaştığı, yoksa ikinci çeyrekte de devam edip etmediği görülemiyor. Bu nedenle bir sonraki ara dönemde özellikle satışların çeyrekten çeyreğe toparlanıp toparlanmadığı, yatırımcı açısından temel takip başlıklarından biri olacak.
Kârlılık
MEDTR’nin brüt kârlılığı, satışlardaki zayıflığa rağmen iyileşmiş durumda. Brüt kâr marjının %31,3’ten %32,7’ye çıkması, doğrudan üretim maliyetlerinin satışlara oranla daha kontrollü yönetildiğini düşündürüyor. Bununla birlikte brüt kârdan FAVÖK’e geçişte belirgin bir zayıflama var.
FAVÖK, geçen yılın aynı dönemindeki 194,5 milyon TL’den 144,5 milyon TL’ye gerileyerek %25,7 düştü. FAVÖK marjı da yaklaşık %11,4’ten %10,3’e indi. Yani şirket, ürünleri üretip sattıktan sonra elde ettiği brüt kârı faaliyet giderleri sonrasında aynı ölçüde koruyamamış. Brüt marj yükselirken FAVÖK marjının düşmesi, satış ve yönetim giderleri gibi faaliyet giderlerinin ciroya oranla daha hızlı arttığına veya düşük satış hacminin sabit giderlerin kârlılık üzerindeki yükünü artırdığına işaret ediyor.
Bu ayrım önemli: Şirketin temel üretim ekonomisi tamamen bozulmuş görünmüyor; fakat satış hacmindeki gerileme, operasyonel giderlerin daha dar bir gelir tabanına yayılmasına neden oluyor. Bu nedenle önümüzdeki dönem için yalnızca brüt marjın korunması yeterli olmayacak. MEDTR’nin FAVÖK marjını yeniden %11 seviyesinin üzerine taşıması, faaliyet giderlerini kontrol edebildiğini göstermesi açısından kritik.
Net zarar ise 123,9 milyon TL’den 78,2 milyon TL’ye geriledi. Zararın %36,9 azalması olumlu görünse de şirket hâlâ net kâr üretemiyor. Net zarar marjı yaklaşık %7,3’ten %5,6’ya iyileşmiş durumda. Ancak bu gelişmede operasyonel kârlılığın katkısından çok, net parasal pozisyon zararındaki sınırlı iyileşmenin etkisi öne çıkıyor.
Bilanço Sağlığı
MEDTR’nin bilançosunda en güçlü unsur, borçluluk tarafındaki net nakit pozisyonu. Net borç kalemi -444,7 milyon TL seviyesinde bulunuyor. Negatif net borç, şirketin finansal borçlarından daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit taşıdığını gösterir.
Önceki yıl sonundaki -326,2 milyon TL seviyesine kıyasla net nakit yaklaşık 118,5 milyon TL artmış. Veri tablosunda değişim -%36,3 olarak görünse de ekonomik açıdan yorumlanması gereken nokta, net borcun artmadığı; tersine net nakit tamponunun güçlendiğidir. Bu, operasyonel kârlılık zayıflarken şirketin finansal esnekliğini koruması açısından önemli bir avantaj.
Toplam varlıklar önceki yıl sonundaki 4,2 milyar TL’den 4,0 milyar TL’ye gerileyerek %4,8 azaldı. Dönen varlıklar 2,1 milyar TL’den 2,0 milyar TL’ye, duran varlıklar ise 2,1 milyar TL’den 2,0 milyar TL’ye indi. Varlık tabanındaki daralma sınırlı olmakla birlikte, bunun stoklardan, ticari alacaklardan, nakitten veya maddi duran varlıklardan hangisinden kaynaklandığı açıklanan veride ayrıştırılamıyor.
Özkaynaklar 3,4 milyar TL seviyesinde korunurken yalnızca %1,8 geriledi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %85 seviyesinde kalıyor. Bu güçlü özkaynak tabanı, şirketin yüksek finansal kaldıraç baskısı altında olmadığını gösteriyor. Ancak net zarar devam ettiği sürece özkaynakların zaman içinde aşınma riski bulunuyor.
Net Parasal Pozisyon (TAS 29)
MEDTR’nin net parasal pozisyonu -184,2 milyon TL oldu. Geçen yıl aynı dönemdeki -204,8 milyon TL’ye göre zarar %10 azalmış. TAS 29 kapsamında bu kalemin negatif olması, şirketin enflasyon muhasebesi sonucunda net parasal kayıp yazdığını gösteriyor.
Bu kayıp, şirketin parasal varlıklarının parasal yükümlülüklerine kıyasla daha yüksek olması veya enflasyon karşısında nakit ve alacak taşımanın yarattığı değer kaybı gibi unsurlarla ilişkilidir. Şirketin net nakit pozisyonu bulunması bilanço açısından olumlu olsa da yüksek enflasyon ortamında nakit ve benzeri parasal varlıklar, satın alma gücü bakımından kayıp yaratabilir. Dolayısıyla “net nakit” finansal risk açısından koruyucu olurken, TAS 29 altında her zaman net parasal kazanç anlamına gelmeyebilir.
Net parasal kaybın 204,8 milyon TL’den 184,2 milyon TL’ye gerilemesi, net zararın azalmasına destek vermiş. Fakat bu kalem hâlâ FAVÖK’ün üzerinde bir büyüklük taşıyor. Bu durum, operasyonel faaliyetlerden yaratılan 144,5 milyon TL’lik FAVÖK’ün enflasyon muhasebesi etkileri karşısında net kâra dönüşmekte zorlandığını gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
MEDTR’de yatırım tezinin güçlü tarafı, bilanço riskinin düşük olması ve net nakit pozisyonunun artması. Şirketin özkaynakları toplam varlıkların yaklaşık %85’ini finanse ediyor; bu da yüksek faiz ve finansman maliyeti ortamında önemli bir koruma sağlıyor. Brüt marjın yükselmesi de ürün bazında maliyet yönetiminin tamamen bozulmadığını gösteriyor.
Buna karşılık temel operasyonel görünüm zayıf. Satışların enflasyonun çok altında kalması, FAVÖK’ün satışlardan daha hızlı gerilemesi ve şirketin net zarar açıklamaya devam etmesi, toparlanmanın henüz gerçekleşmediğini ortaya koyuyor. Özellikle şu başlıklar izlenmeli:
- Satışların bir sonraki dönemde nominal ve reel olarak toparlanıp toparlanmadığı,
- FAVÖK marjının %10,3 seviyesinden yeniden yükselip yükselmediği,
- Net parasal kaybın azalmasının kalıcı olup olmadığı,
- Net nakit pozisyonunun korunup korunmadığı,
- Zararın operasyonel iyileşmeyle mi, yoksa yalnızca muhasebesel ve finansal etkilerle mi azaldığı.
Özetle MEDTR, güçlü bilançosuna rağmen zayıf satış ve operasyonel kârlılık görünümü sergiliyor. Şirketin hikâyesinde şu aşamada en önemli fırsat, net nakit desteğiyle faaliyetlerde toparlanma potansiyeli; en büyük risk ise satış daralmasının ve düşük FAVÖK marjının kalıcı hale gelmesi. Çeyreklik veri bulunmadığı için kısa vadeli yön hakkında kesin hüküm vermek yerine, gelecek raporda ciro ve FAVÖK marjının birlikte iyileşip iyileşmediğini görmek gerekiyor.
Yatırım tavsiyesi değildir.