
Açılış
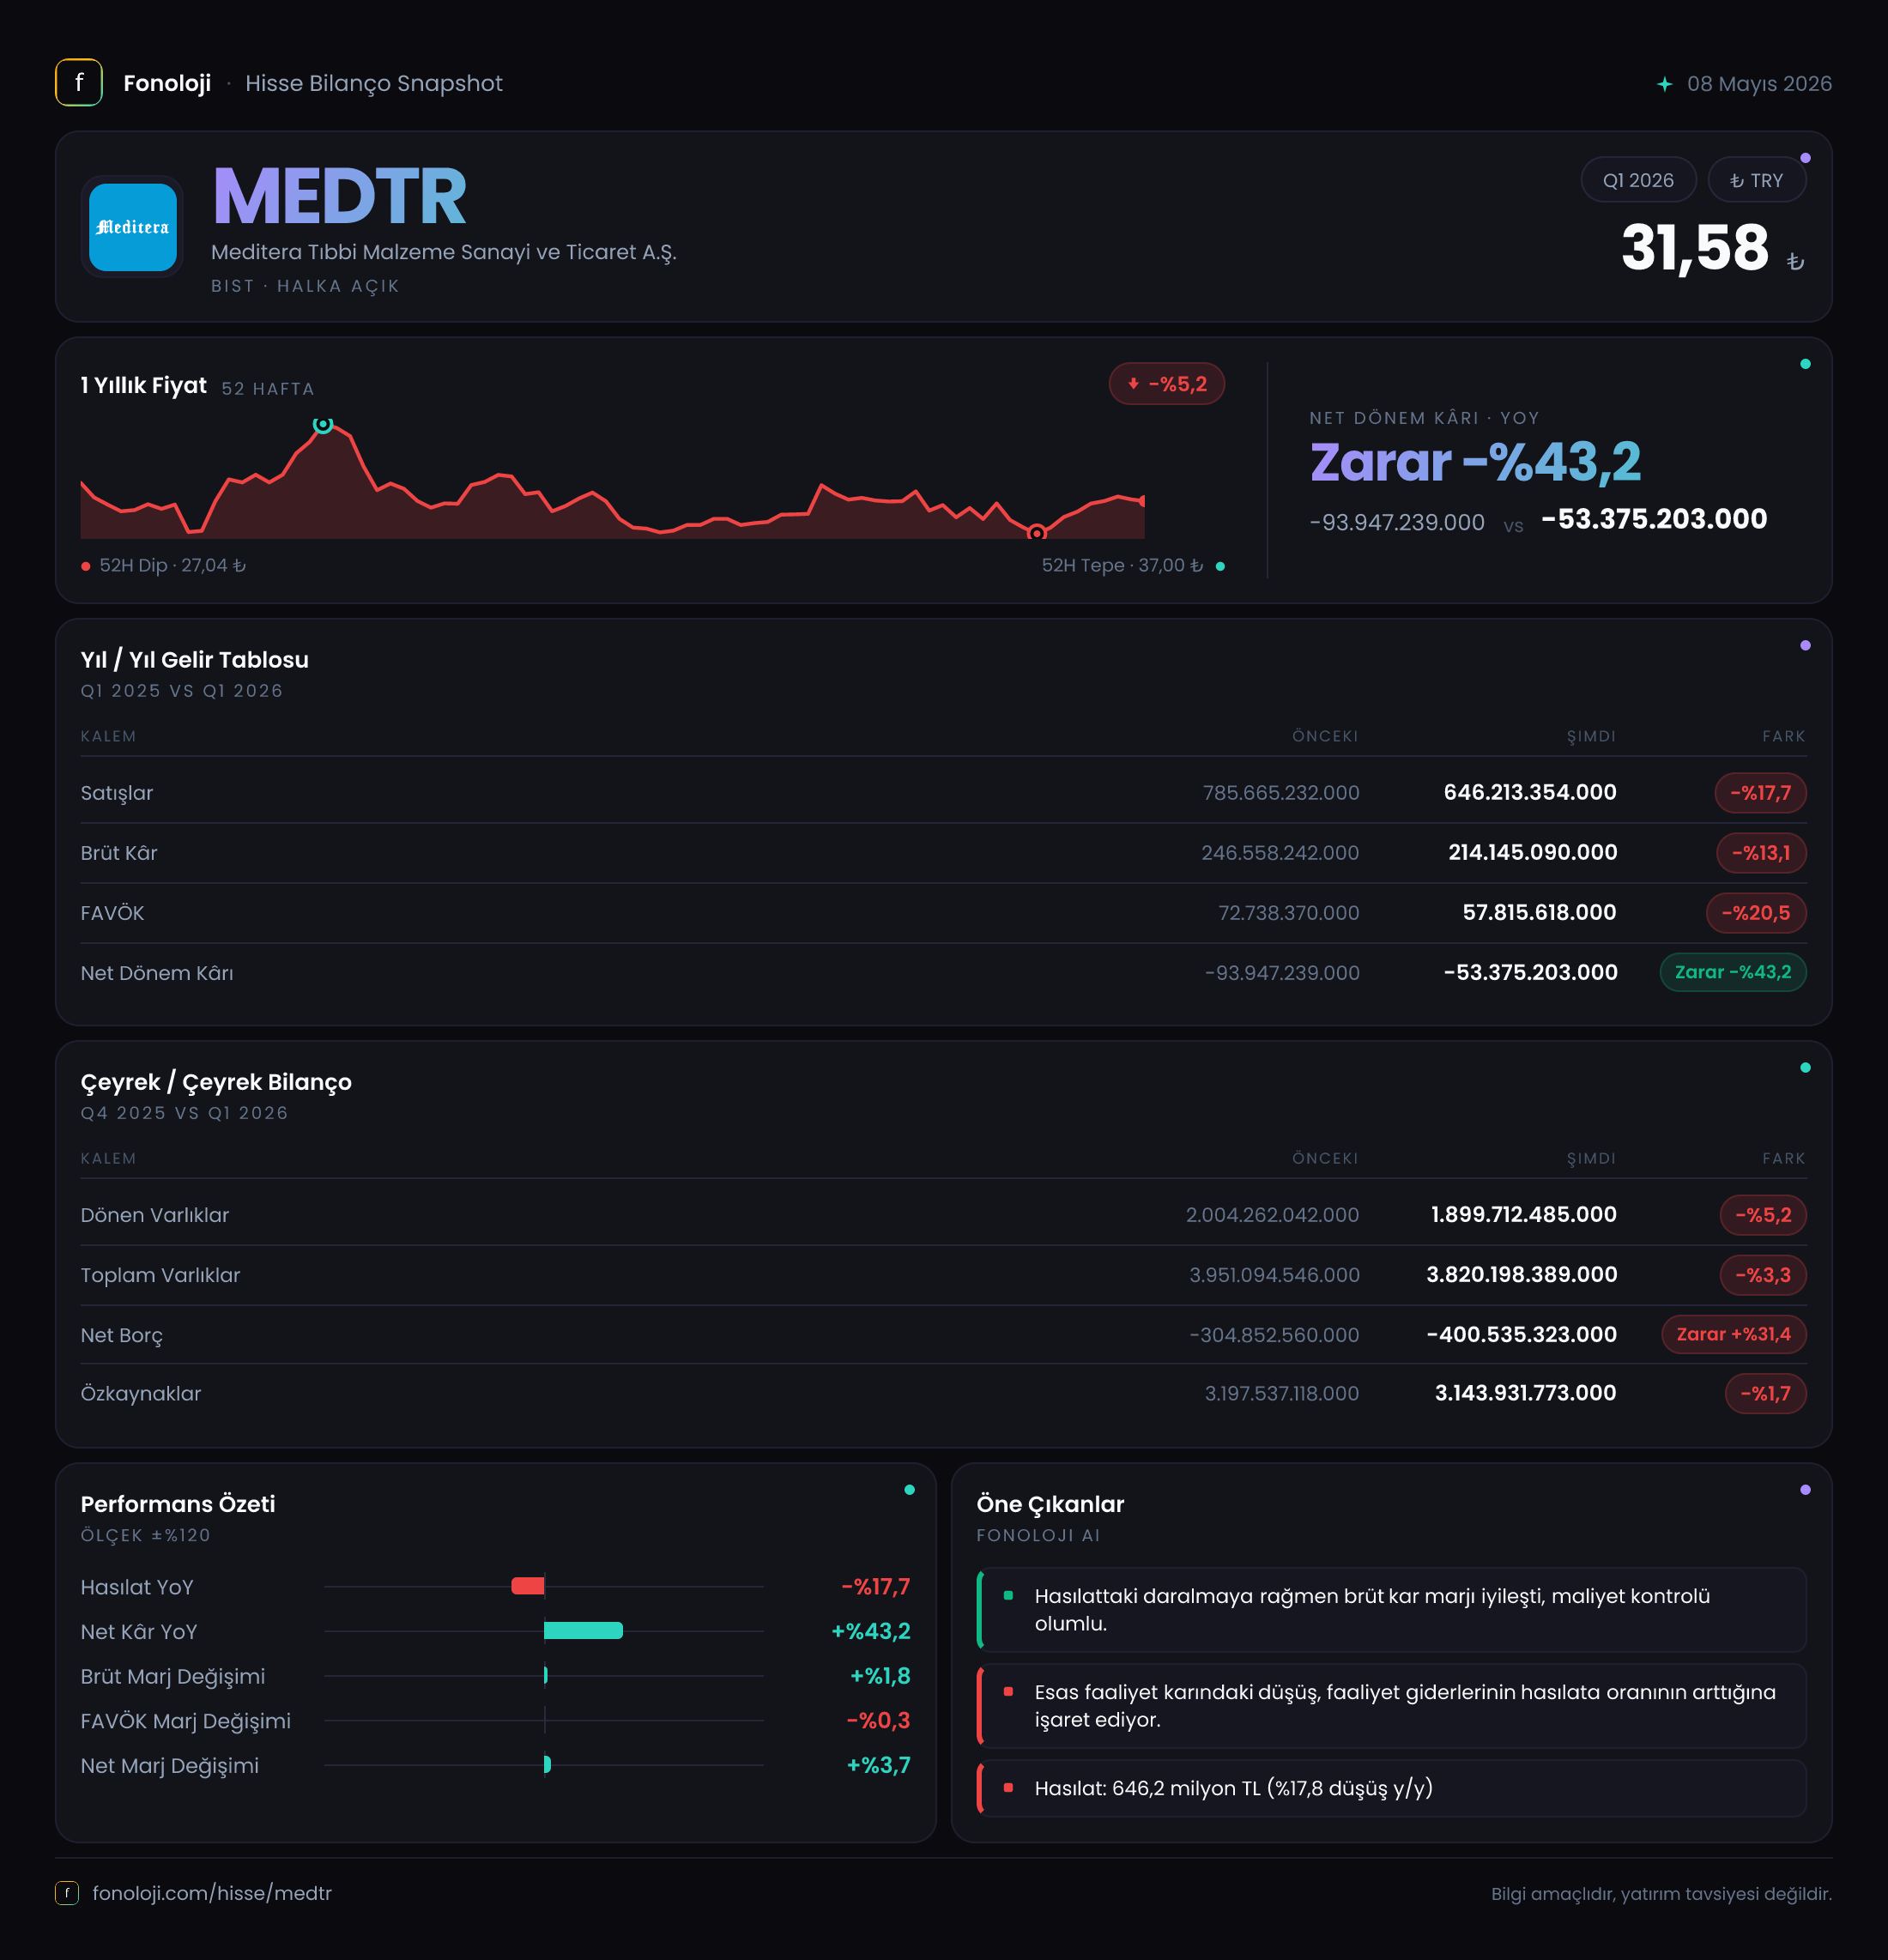
Mediterra Tıbbi Malzeme, sağlık sektörüne yönelik tıbbi malzeme üreten ve satan bir şirket olarak 2026’nın ilk çeyreğinde zorlu bir tablo ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %17,7 gerileyerek 646,2 milyon TL’ye inerken, faaliyet kârlılığındaki düşüş satış daralmasından daha sert oldu. Buna karşılık net dönem zararı 91,6 milyon TL’den 55,0 milyon TL’ye geriledi; yani zarar kapanmasa da geçen yıla göre daha sınırlı kaldı. Bu görünüm, operasyonel tarafta baskının sürdüğünü, ancak enflasyon muhasebesi ve parasal pozisyon etkileriyle net zararın bir miktar toparlandığını gösteriyor.
Satış Hikayesi
Mediterra’nın satışları 785,7 milyon TL’den 646,2 milyon TL’ye geriledi. Yıllık bazda 139,5 milyon TL’lik bu düşüş, nominal olarak dahi belirgin bir daralmaya işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %17,7 azalması, reel satış hacmi veya fiyatlama gücü açısından daha zayıf bir tabloya karşılık geliyor. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde büyümemiş; nominal satışlarını da küçültmüş durumda.
Burada önemli ayrım, verinin 2026/3 ile 2025/3 karşılaştırması olması. Bu nedenle çeyreklik sıralı trendi, yani 2025’in son çeyreğine göre satışların hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını bu veri setiyle ölçemiyoruz. Ancak mevcut karşılaştırma, yılın ilk çeyreğinde talep, ürün karması veya satış hacmi bakımından geçen yılın aynı dönemine göre belirgin bir zayıflama olduğunu gösteriyor.
Satışlardaki düşüşün şirketin kârlılığına etkisi de doğrudan görülüyor. Brüt kâr 246,6 milyon TL’den 214,1 milyon TL’ye gerilese de brüt kârdaki düşüş %13,1 ile satışlardaki %17,7’lik gerilemeden daha sınırlı kaldı. Bu, ürün karması veya doğrudan maliyet yönetimi sayesinde brüt seviyede belirli bir direnç bulunduğunu düşündürüyor. Ancak bu direncin faaliyet giderlerini ve diğer operasyonel kalemleri telafi etmeye yetmediği anlaşılıyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı çeyreğindeki yaklaşık %31,4 seviyesinden %33,1’e yükseldi. Satışlar düşerken brüt marjın yaklaşık 1,7 puan artması, şirketin satış başına elde ettiği brüt katkıyı koruduğunu ve hatta iyileştirdiğini gösteriyor. Bu, ilk bakışta olumlu bir gelişme. Fakat marj artışının toplam brüt kârı artırmaya yetmemesi, satış hacmindeki küçülmenin etkisinin hâlâ baskın olduğunu ortaya koyuyor.
Asıl dikkat çekici bozulma FAVÖK seviyesinde gerçekleşti. FAVÖK 79,8 milyon TL’den 52,3 milyon TL’ye düşerken gerileme oranı %34,5 oldu. FAVÖK marjı da yaklaşık %10,2’den %8,1’e indi. Yani şirketin brüt marjı iyileşirken faaliyet kârlılığı zayıfladı. Bu tablo, satış ve brüt kâr üzerindeki olumlu etkinin operasyonel giderler, personel maliyetleri, genel yönetim giderleri veya diğer faaliyet kalemlerindeki baskıyla aşağı çekilmiş olabileceğine işaret ediyor. Ancak sunulan veriler bu kalemlerin hangisinin ne ölçüde etkili olduğunu ayrıştırmaya izin vermiyor.
Net dönem zararı ise 91,6 milyon TL’den 55,0 milyon TL’ye geriledi. Zararın %40 azalması olumlu görünse de şirket hâlâ satışlarının yaklaşık %8,5’i kadar net zarar yazıyor; geçen yıl bu oran yaklaşık %11,7 idi. Dolayısıyla net zarar marjında yaklaşık 3,2 puanlık iyileşme var, fakat bu iyileşme esas faaliyet kârlılığındaki bozulmadan bağımsız değerlendirilmemeli. Net kârın toparlanması, operasyonel performansın güçlendiği anlamına gelmiyor; daha çok aşağıdaki net parasal pozisyon etkisinin zararı sınırladığını gösteriyor.
Bilanço Sağlığı
Şirketin bilançosu operasyonel kârlılıktaki zayıflığa rağmen güçlü bir likidite görünümü taşıyor. Dönen varlıklar yıl sonuna göre %5,2 azalarak 1,9 milyar TL’ye, duran varlıklar ise %1,4 düşerek yine yaklaşık 1,9 milyar TL’ye geriledi. Böylece toplam varlıklar 4,0 milyar TL’den 3,8 milyar TL’ye indi. Varlık tabanındaki bu %3,3’lük küçülme, tek başına alarm verici bir seviyede değil; ancak satışlardaki gerilemeyle birlikte değerlendirildiğinde şirketin bilanço büyümesinin de durduğunu gösteriyor.
Özkaynaklar 3,2 milyar TL’den 3,1 milyar TL’ye geriledi. Düşüş yalnızca %1,7 seviyesinde ve toplam varlıkların yaklaşık %82’si özkaynaklarla finanse ediliyor. Bu oran, bilanço kaldıraç riskinin düşük olduğunu gösteren güçlü bir nokta. Şirketin borçla büyümeye dayalı kırılgan bir yapısı bulunmuyor.
| KPI | 2026/3 | Geçen yıl / önceki dönem | Yorum | |---|---:|---:|---| | Satışlar | 646,2 mn TL | 785,7 mn TL | Yıllık %17,7 düşüş | | Brüt marj | %33,1 | %31,4 | Yaklaşık 1,7 puan iyileşme | | FAVÖK marjı | %8,1 | %10,2 | Yaklaşık 2,1 puan gerileme | | Net borç | -400,5 mn TL | -304,9 mn TL | Net nakit güçleniyor | | Net dönem kârı | -55,0 mn TL | -91,6 mn TL | Zarar %40 azaldı |
Net borcun -400,5 milyon TL olması, şirketin net borçlu değil, net nakit pozisyonunda olduğunu gösteriyor. Negatif net borç geçen yıl sonundaki -304,9 milyon TL’ye göre daha da negatife dönmüş; başka bir ifadeyle net nakit yaklaşık 95,6 milyon TL artmış. Bu, finansman riski açısından önemli bir güvenlik payı sağlıyor. Net borç/FAVÖK oranı teknik olarak yaklaşık -7,7x seviyesinde; fakat tek çeyrek FAVÖK’ü yıllıklandırmak yanıltıcı olabileceği için bu oranı kesin bir değerleme göstergesi olarak kullanmamak gerekir. Yine de ana mesaj açık: şirketin borç geri ödeme baskısı bulunmuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 112,2 milyon TL’den 104,8 milyon TL’ye geriledi. Zararın %6,6 azalması, şirketin parasal varlık ve yükümlülük kompozisyonunun geçen yılın aynı dönemine göre daha sınırlı bir negatif etki yarattığını gösteriyor. Ancak tutar hâlâ oldukça yüksek: 104,8 milyon TL’lik parasal zarar, şirketin 52,3 milyon TL’lik FAVÖK’ünün yaklaşık iki katına denk geliyor.
Bu nedenle Mediterra’da faaliyet kârlılığı ile net sonuç arasındaki farkı TAS 29 etkisi belirgin biçimde açıyor. Brüt marjın yükselmesine rağmen FAVÖK düşerken, net zararın azalması büyük ölçüde parasal pozisyon zararındaki sınırlı iyileşmeyle açıklanabilir. Enflasyon muhasebesi şirketin gerçek nakit üretimini tek başına göstermiyor; yatırımcıların FAVÖK, işletme sermayesi hareketleri ve nakit akışını net kâr kadar yakından izlemesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Mediterra’nın ilk çeyrek görünümünde iki farklı hikâye var:
- Fırsat tarafında, güçlü özkaynak yapısı ve artan net nakit pozisyonu finansal riski sınırlıyor.
- Brüt marjın %33,1’e yükselmesi, şirketin ürün veya maliyet yönetiminde tamamen kontrol kaybı yaşamadığını gösteriyor.
- Net zararın %40 azalması, enflasyon muhasebesi etkisine rağmen toparlanma potansiyelinin bulunduğunu ortaya koyuyor.
- Risk tarafında ise satışların nominal olarak %17,7 gerilemesi ve FAVÖK marjının %8,1’e düşmesi temel operasyonel sorunun devam ettiğini gösteriyor.
- Şirketin net nakit taşıması önemli bir tampon olsa da bu nakit, zayıflayan satış ve faaliyet kârlılığının yerini tutmuyor.
- Önümüzdeki dönemlerde özellikle satışların yeniden büyüyüp büyümediği, FAVÖK marjının toparlanıp toparlanmadığı ve net parasal pozisyon zararının ne ölçüde sürdüğü izlenmeli.
Özetle, Mediterra’nın bilançosu güçlü ve borç riski düşük; fakat yatırım tezinin güçlenmesi için yalnızca net zararın azalması yeterli değil. Şirketin gerçek anlamda toparlandığını gösterecek unsur, satış daralmasının sona ermesi ve brüt marj artışının yeniden FAVÖK’e yansıması olacaktır. Yatırım tavsiyesi değildir.