
Açılış
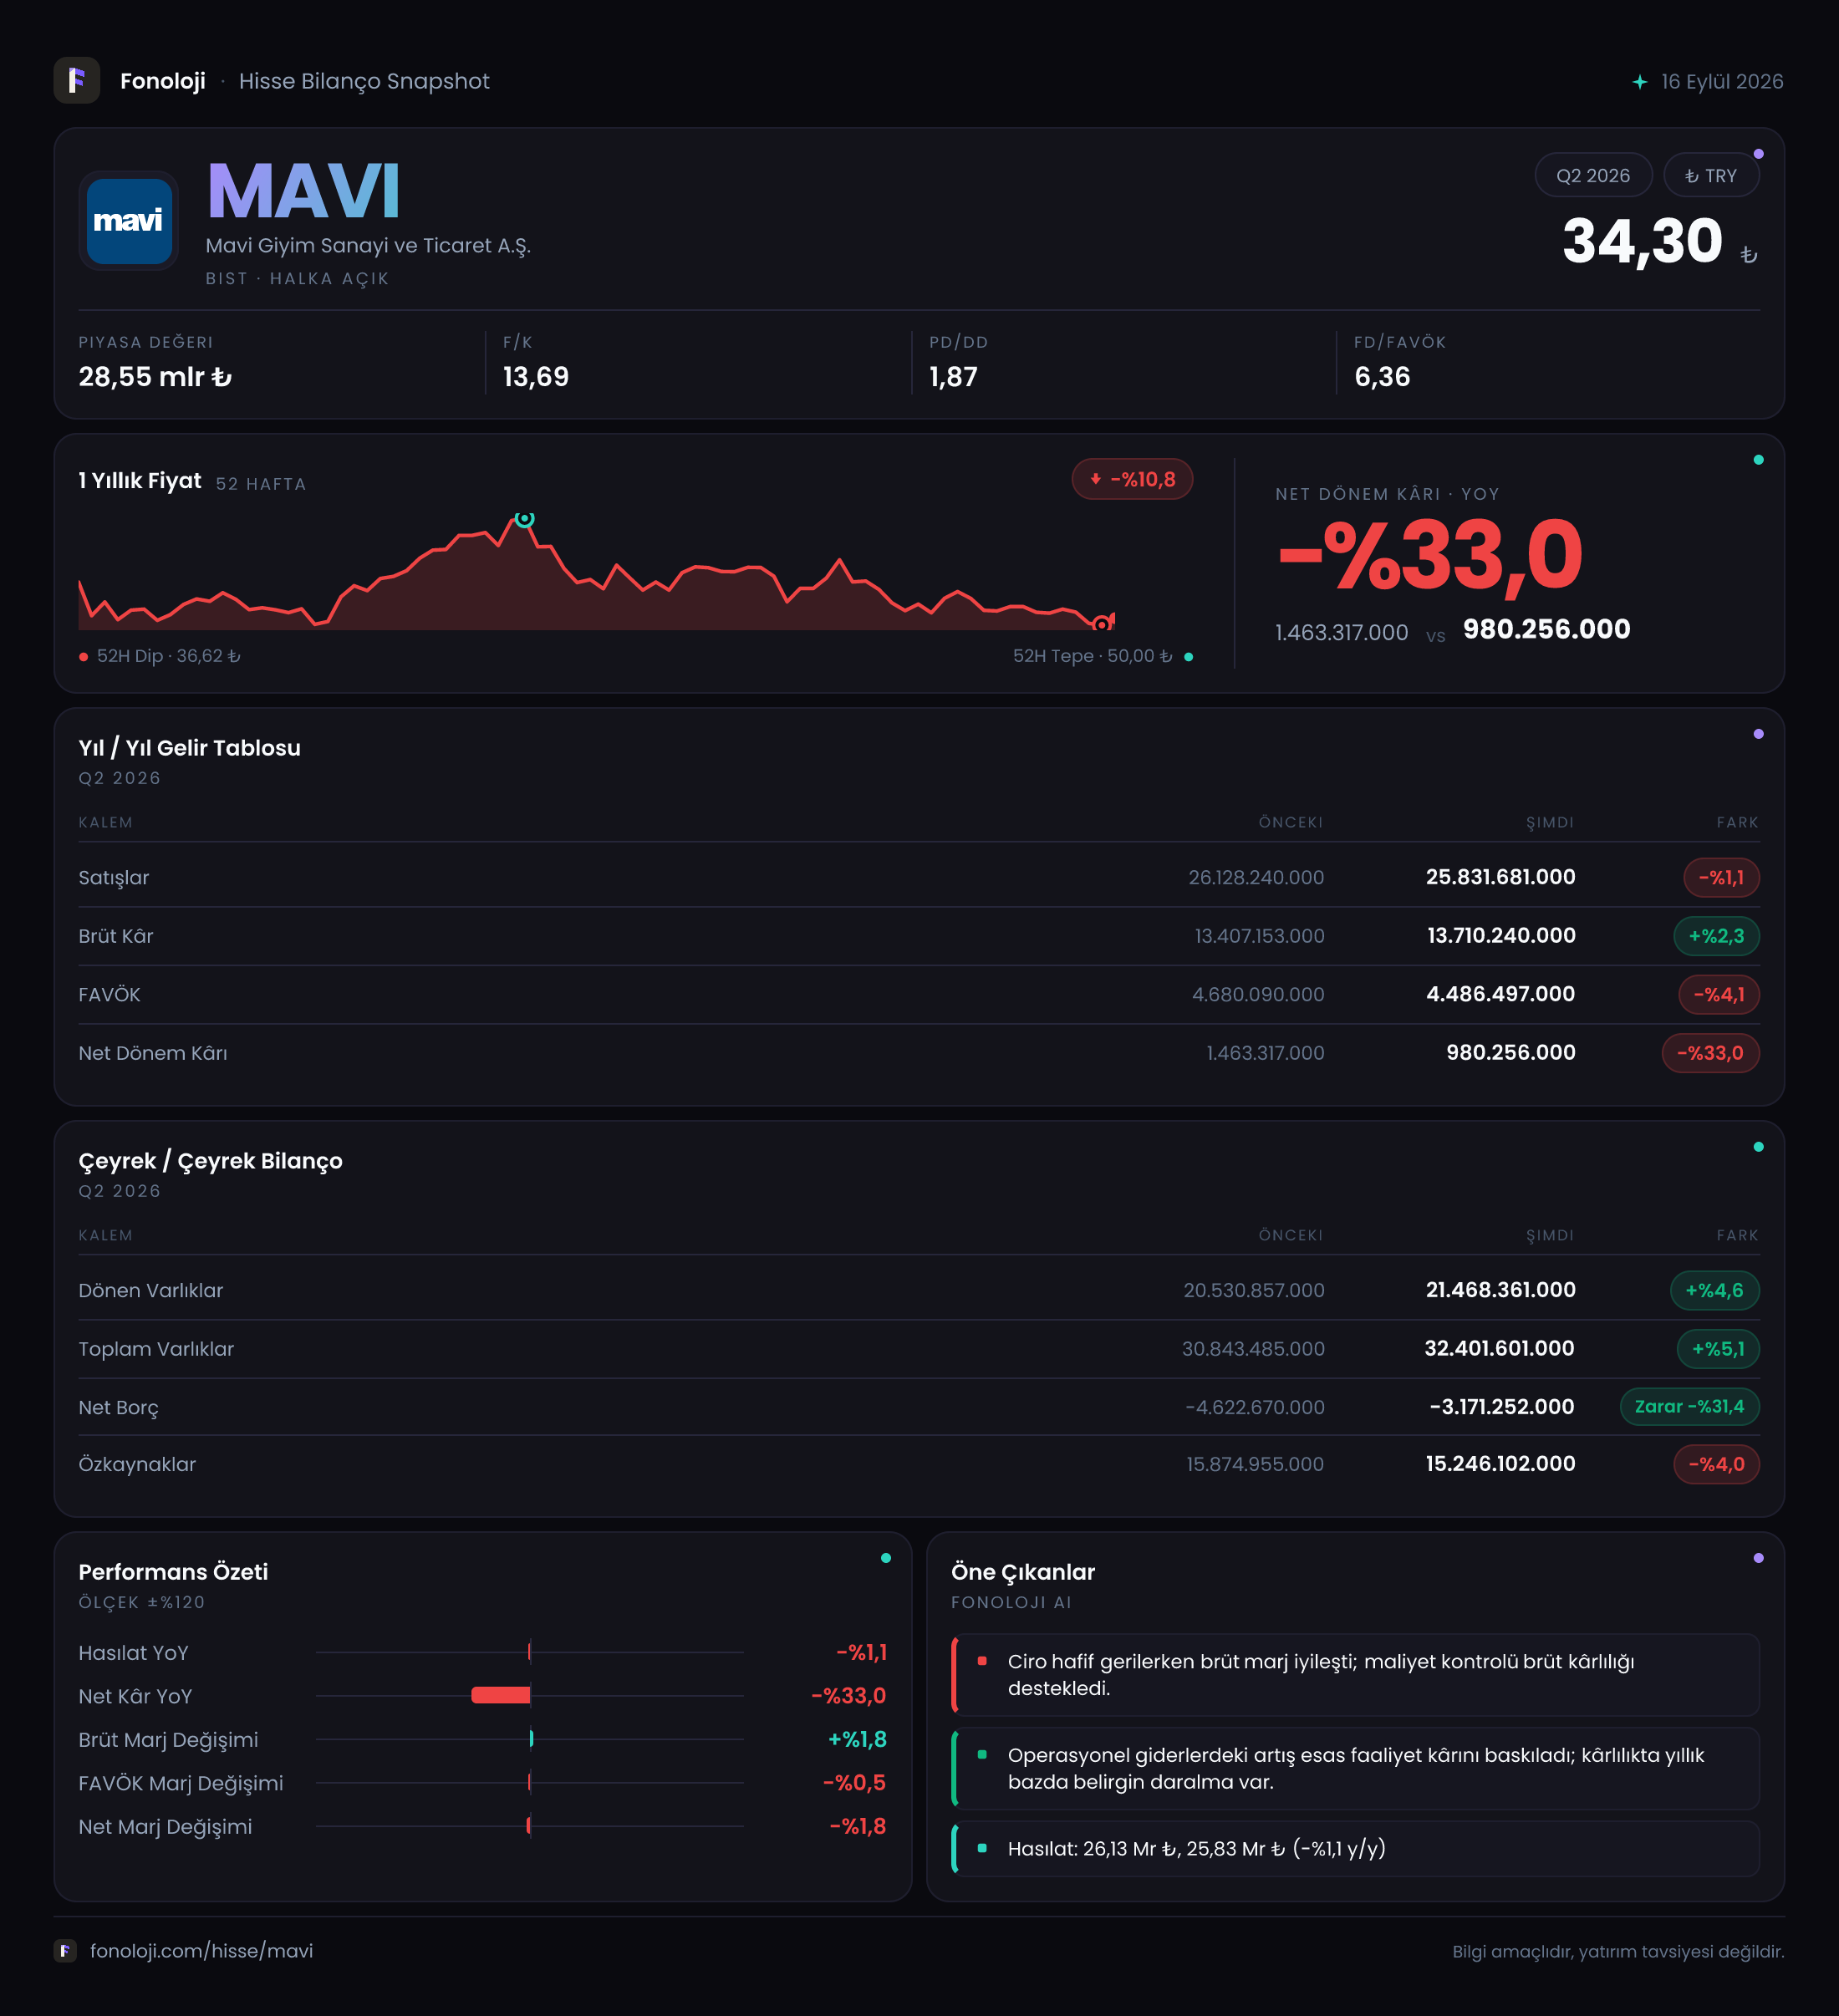
Mavi, denim odaklı giyim markası kimliğini güçlü mağaza ağı ve omnichannel satış kanallarıyla destekleyen bir perakende şirketi. 2026/6AB sonuçları, şirketin ciro tarafında zorlandığını ancak brüt kârlılığını koruduğunu gösteriyor. Buna karşılık FAVÖK’teki gerileme ve net parasal pozisyon zararının büyümesi, net dönem kârında belirgin bir baskı yaratmış. Özetle Mavi, satış hacmini henüz büyütemediği bir dönemde marj savunması yapıyor; fakat bu savunma operasyonel ve net kâr seviyesine aynı ölçüde yansımıyor.
Satış Hikayesi
Mavi’nin ilk 6 aylık satışları geçen yılın aynı dönemindeki 26,1 milyar TL seviyesinden 25,8 milyar TL’ye gerileyerek %1,1 düştü. Nominal olarak sınırlı görünen bu gerileme, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında daha dikkat çekici hale geliyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde satışlarını nominal olarak dahi artıramamış; bu da reel satış hacmi, mağaza başına verimlilik veya müşteri trafiği açısından baskıya işaret ediyor.
Burada dikkat edilmesi gereken nokta, satışlardaki düşüşün henüz sert bir kopuş anlamına gelmemesi. Ancak enflasyondan arındırıldığında %1,1’lik nominal daralma, reel bazda çok daha belirgin bir küçülmeye karşılık geliyor. Tüketicinin harcama önceliklerini daha fazla sorguladığı, indirim ve promosyon hassasiyetinin arttığı bir ortamda giyim perakendecileri için bu tablo şaşırtıcı değil; yine de Mavi’nin marka gücünün satışları reel olarak koruyup koruyamadığı kritik soru olmaya devam ediyor.
Çeyreklik veri seti paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine hızlanıp hızlanmadığını veya zayıfladığını değerlendiremiyoruz. Bu nedenle bir sonraki raporda özellikle aynı mağaza satışları, mağaza trafiği, sepet büyüklüğü ve online kanalın katkısı izlenmeli. Cirodaki nominal gerilemenin hacim kaynaklı mı, yoksa kampanya ve ürün karması etkisiyle mi oluştuğu ancak bu göstergelerle daha net anlaşılabilir.
Kârlılık
Mavi’nin brüt kârı, satışlardaki %1,1 düşüşe rağmen 13,4 milyar TL’den 13,7 milyar TL’ye çıkarak %2,3 arttı. Bu gelişme, brüt marjın yaklaşık %51,3’ten %53,1’e yükseldiğini gösteriyor. Yani şirket sattığı ürünlerden elde ettiği kârlılığı korumakla kalmamış, satış başına brüt kazancını da artırmış. Bu; ürün karmasının daha yüksek marjlı ürünlere kayması, fiyatlama disiplininin korunması veya maliyet artışlarının satış fiyatlarına belirli ölçüde yansıtılmasıyla ilişkili olabilir. Veride bu artışın kaynağı ayrıştırılmadığı için tek bir neden atfetmek doğru olmaz.
Buna karşın FAVÖK 4,7 milyar TL’den 4,5 milyar TL’ye gerileyerek %4,1 düştü. FAVÖK marjı da yaklaşık %18,0’den %17,4’e indi. Bu tablo, brüt kârdaki iyileşmenin faaliyet giderlerindeki baskıyı karşılamaya yetmediğini ortaya koyuyor. Mağaza operasyonları, personel, kira, lojistik ve pazarlama giderleri gibi kalemler brüt kârdaki kazanımın bir bölümünü tüketmiş olabilir; ancak ara dönem finansallarda bu giderlerin ayrıntısı verilmediği için kesin bir teşhis yapmak mümkün değil.
Net dönem kârı ise geçen yılki 1,5 milyar TL’den 980,3 milyon TL’ye düşerek %33,0 azaldı. Net kâr marjı yaklaşık %5,7’den %3,8’e geriledi. FAVÖK marjındaki sınırlı düşüşe karşılık net kârdaki daralmanın çok daha sert olması, operasyon dışı kalemlerin etkisinin büyüdüğünü gösteriyor. Dolayısıyla yatırımcı açısından ana mesaj şu: Mavi’nin temel ticari kârlılığı tamamen bozulmuş değil, fakat faaliyet kârından net kâra geçişte ciddi bir kayıp yaşanıyor.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonundaki 30,8 milyar TL’den 32,4 milyar TL’ye çıkarak %5,1 büyüdü. Dönen varlıklar 20,5 milyar TL’den 21,5 milyar TL’ye yükselirken artış %4,6 oldu; duran varlıklarda ise %6,0 artışla 10,3 milyar TL’den 10,9 milyar TL’ye çıkıldı. Bu büyüme, şirketin bilanço ölçeğinin genişlediğini gösteriyor; ancak varlık artışının satış büyümesiyle desteklenmediği bir ortamda stoklar ve işletme sermayesi kalemleri özellikle izlenmeli.
Özkaynaklar 15,9 milyar TL’den 15,2 milyar TL’ye gerileyerek %4,0 azaldı. Şirket kâr üretmeye devam etmesine rağmen özkaynakların düşmesi, enflasyon muhasebesi ve diğer özkaynak hareketlerinin etkili olabileceğini düşündürüyor. Bu nedenle özkaynak değişimini yalnızca dönem kârıyla açıklamak doğru olmaz.
Net borcun -4,6 milyar TL’den -3,2 milyar TL’ye gelmesi, Mavi’nin hâlâ net nakit pozisyonunda olduğunu ancak nakit fazlasının azaldığını gösteriyor. Başka bir ifadeyle şirketin borçlarından daha fazla nakit ve nakit benzeri varlığı bulunuyor; fakat net nakit tamponu 1,4 milyar TL erimiş. Mevcut net nakit, son 6 aylık FAVÖK’e göre yaklaşık 0,7 kat düzeyinde. Bu borçluluk açısından rahat bir tablo; yine de nakit tamponundaki gerilemenin nedeni ve işletme sermayesi kullanımı takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun geçen yılki -199,6 milyon TL’den -408,1 milyon TL’ye gerilemesi, parasal kaybın %104,4 arttığını gösteriyor. TAS 29 kapsamında negatif net parasal pozisyon, enflasyonist ortamda şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması nedeniyle net parasal kayıp yaşandığına işaret eder.
Bu kayıp, faaliyet kârından net kâra geçişte önemli bir baskı yaratmış görünüyor. FAVÖK yalnızca %4,1 gerilerken net kârın %33,0 düşmesi, parasal kayıp ve diğer faaliyet dışı kalemlerin etkisinin belirgin olduğunu ortaya koyuyor. Mavi’nin net nakit pozisyonunda olmasına rağmen net parasal zarar yazması da, bilanço toplamından ziyade parasal varlık ve yükümlülüklerin yapısının önemli olduğunu hatırlatıyor. Enflasyon muhasebesi etkileri nedeniyle yatırımcı, nominal net kârdan çok faaliyet kârı, nakit üretimi ve parasal pozisyonun birlikte değerlendirilmesine odaklanmalı.
Yatırımcı için Ne Anlama Geliyor?
Mavi’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Brüt marjın %53,1’e yükselmesi, şirketin marka ve fiyatlama gücünün tamamen kaybolmadığını gösteriyor.
- Risk: Satışların yüksek enflasyona rağmen %1,1 gerilemesi, reel büyüme ve müşteri talebi açısından zayıf bir tabloya işaret ediyor.
- Risk: FAVÖK marjının %18,0’den %17,4’e inmesi, faaliyet giderlerinin brüt kâr kazanımını sınırladığını gösteriyor.
- Risk: Net kârın %33,0 düşmesi ve net parasal kaybın 408,1 milyon TL’ye yükselmesi, bilanço ve enflasyon muhasebesi etkilerinin önemini artırıyor.
- Güçlü taraf: Net borcun negatif olması, yani şirketin 3,2 milyar TL net nakit taşıması, finansal esneklik sağlıyor.
Önümüzdeki dönemde yatırımcı için en kritik göstergeler satışların reel olarak toparlanıp toparlanmadığı, aynı mağaza performansı, stok ve işletme sermayesi hareketi, FAVÖK marjının yeniden yükselip yükselmediği ve net parasal kaybın kontrol altına alınıp alınamayacağı olacak. Mavi’nin bilançosu hâlâ savunmacı bir güç taşıyor; ancak bu güç, satış büyümesi ve nakit üretimi yeniden ivme kazanmadığı sürece tek başına kârlılık baskısını ortadan kaldırmıyor. Yatırım tavsiyesi değildir.