
Açılış
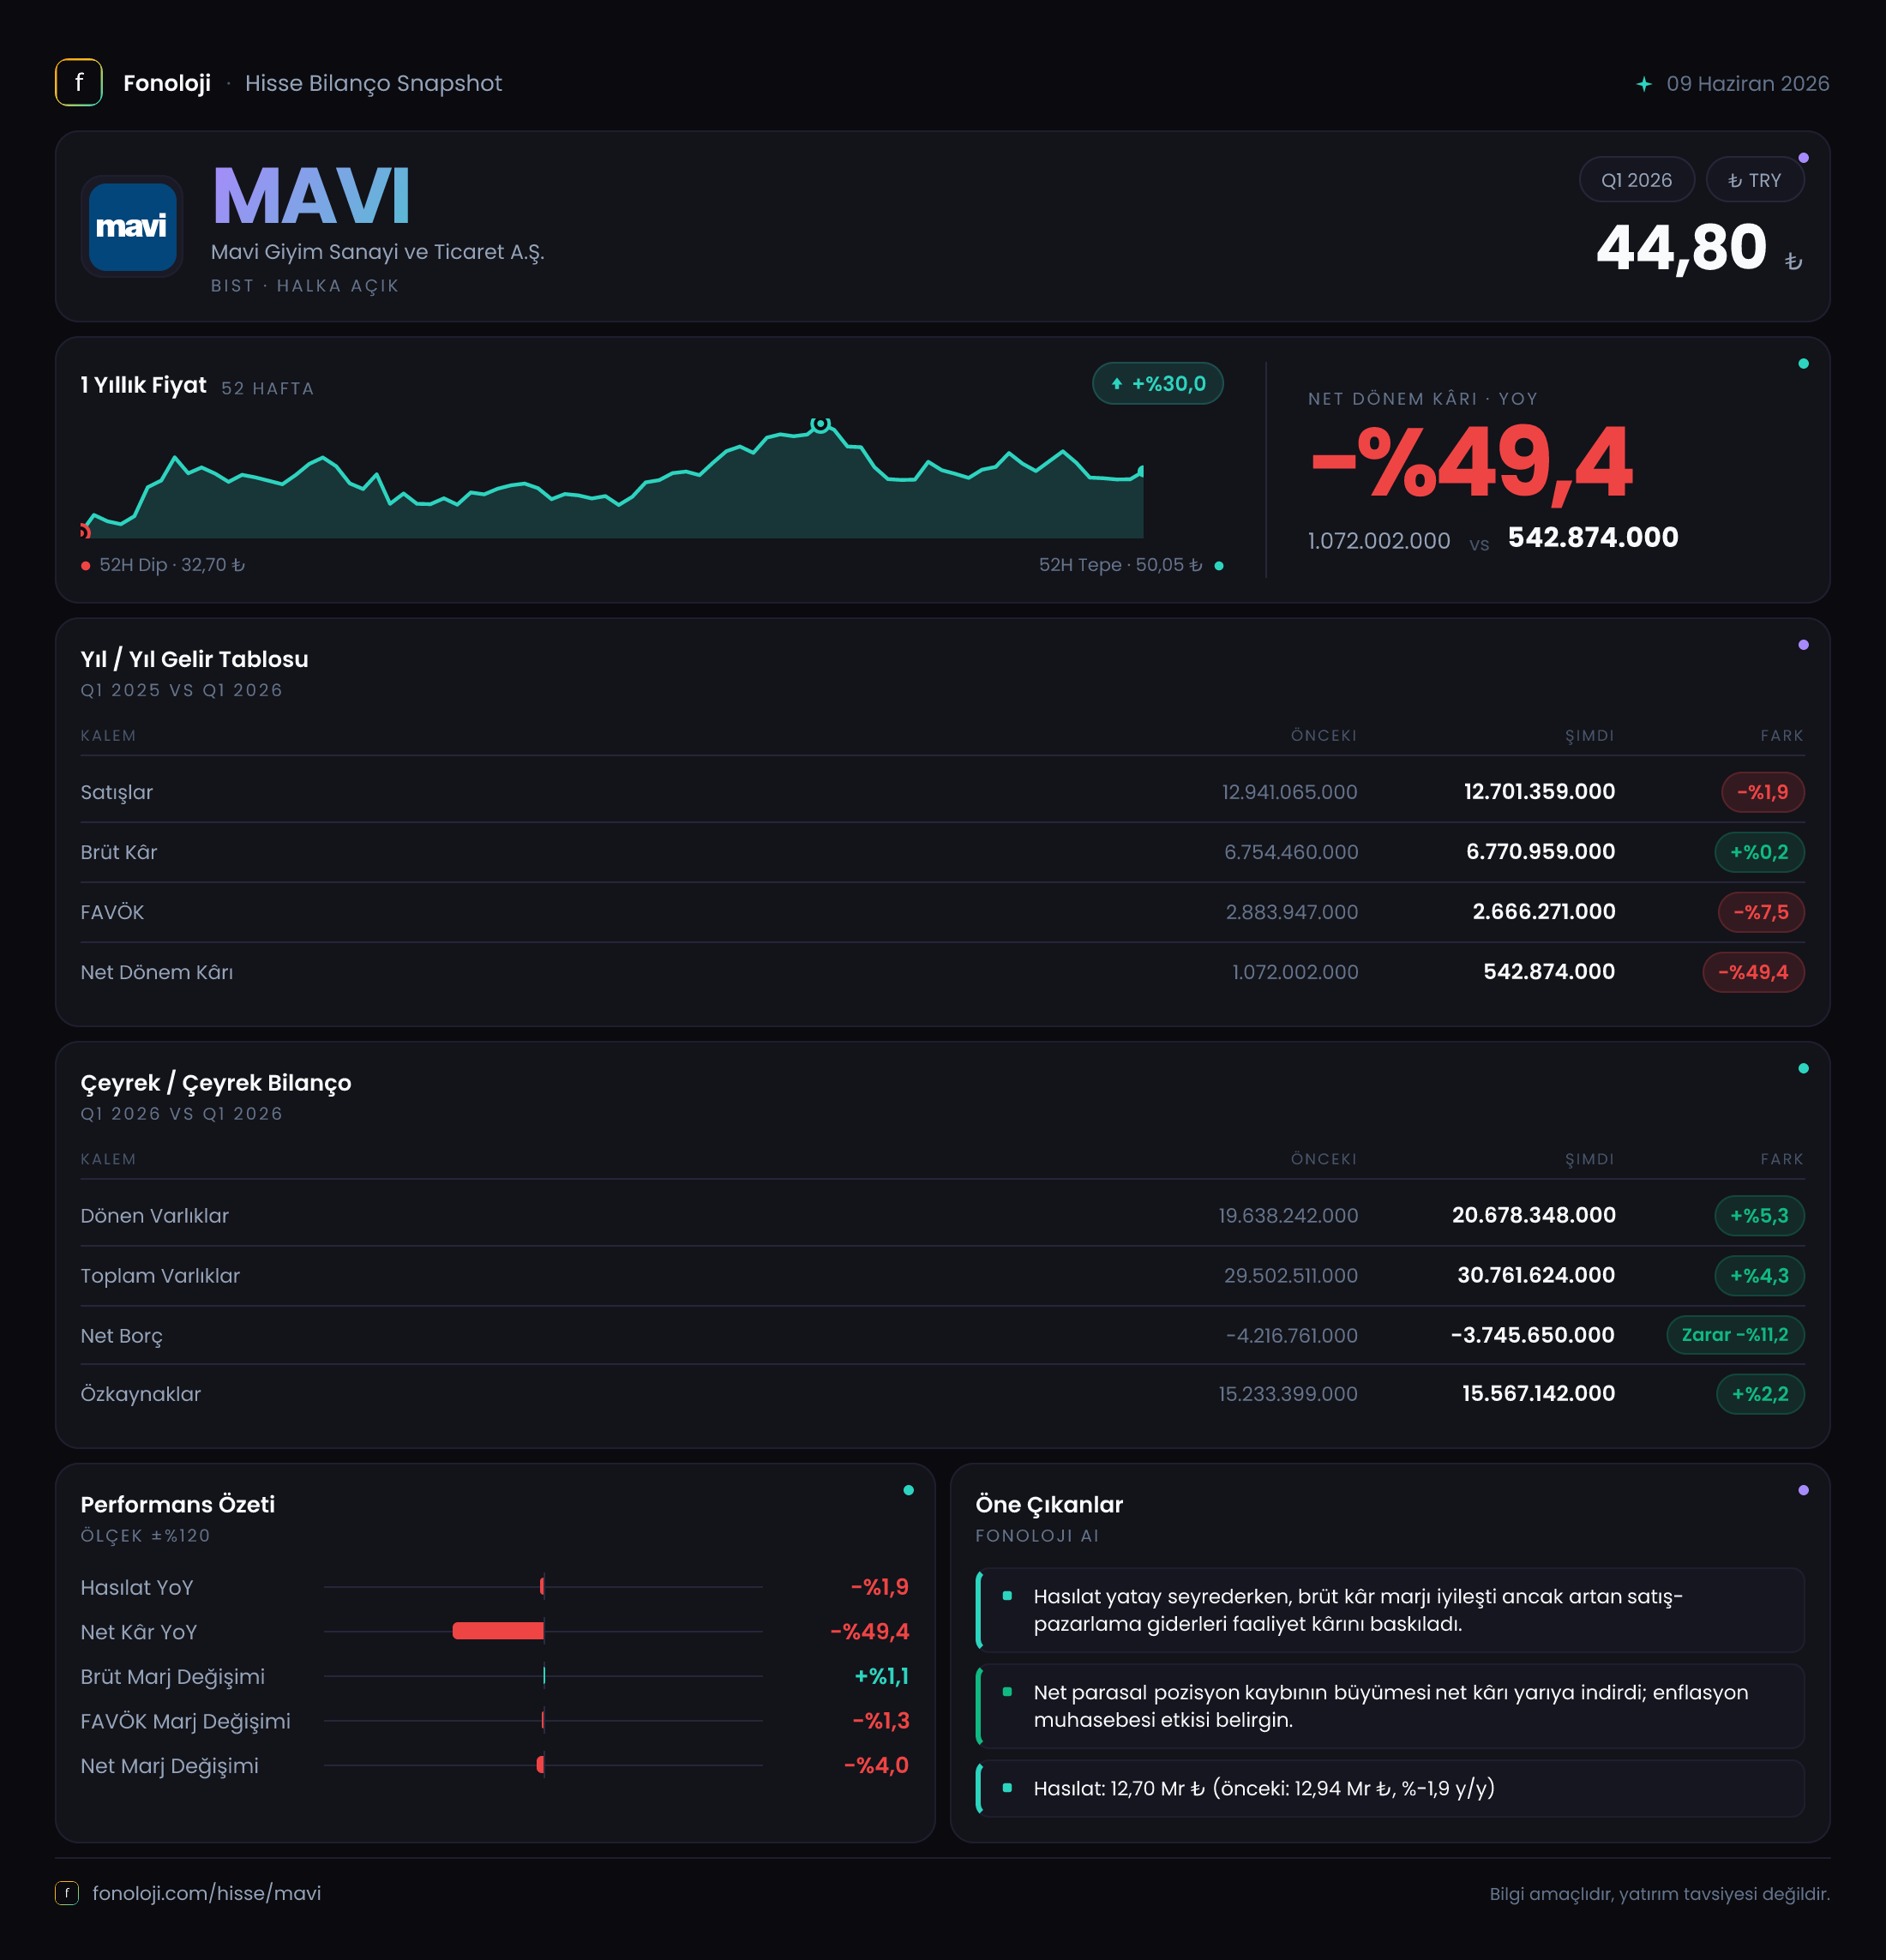
Mavi, denim ağırlıklı giyim ürünlerini mağazaları ve dijital kanalları üzerinden satan, tüketici harcamalarına ve stok yönetimine doğrudan duyarlı bir perakende şirketi. 2026/3AB ara dönem sonuçlarının ana mesajı, satışların nominal olarak gerilediği bir ortamda brüt kârlılığın korunmasına karşın faaliyet ve net kâr seviyesinde belirgin baskı oluşması. Satışlar geçen yılın aynı dönemine göre %1,9 düşerek 12,7 milyar TL’ye inerken, FAVÖK %8,6 azalarak 2,4 milyar TL’ye, net dönem kârı ise %38,1 gerileyerek 686,1 milyon TL’ye düştü. Buna karşılık şirket bilançosunda hâlâ 3,9 milyar TL net nakit bulunması, finansal yapının kârlılıktaki zayıflamaya karşı önemli bir tampon sunduğunu gösteriyor.
Satış Hikayesi
Mavi’nin satışları 12,7 milyar TL ile geçen yılki 12,9 milyar TL’nin altında kaldı. Nominal olarak yalnızca %1,9’luk bir gerileme görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu performans reel açıdan çok daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir ortamda satışlarını enflasyonun üzerinde büyütememiş; aksine nominal ciroda da daralma yaşamış durumda.
Bu görünüm, tüketicinin giyim harcamalarında daha seçici davrandığını, adet bazında talebin baskı altında olabileceğini veya şirketin büyüme için daha yüksek kampanya ve indirimlere başvurduğunu düşündürüyor. Ancak eldeki veride mağaza trafiği, benzer mağaza satışları, online kanal büyümesi ya da adet-fiyat kırılımı bulunmadığı için satış düşüşünün hangi kanaldan kaynaklandığını kesin olarak ayırmak mümkün değil.
Brüt kârın 6,8 milyar TL ile geçen yılın aynı dönemine göre %0,2 artması, satıştaki gerilemeye rağmen ürün kârlılığının korunduğunu gösteriyor. Bu olumlu bir unsur; ancak yüksek enflasyon ortamında brüt kârın nominal olarak yatay kalması da güçlü bir büyüme anlamına gelmiyor. Şirketin bir sonraki aşamada kritik sınavı, satış hacmini ve toplam ciroyu yeniden büyütürken bunu marjları aşırı aşındırmadan yapabilmesi olacak.
Çeyreklik trend verisi paylaşılmadığı için satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığını veya zayıflığın dönemsel mi kalıcı mı olduğunu değerlendiremiyoruz. Bu nedenle yılın ilerleyen dönemlerindeki çeyrek sonuçları, özellikle aynı mağaza satışları ve stok devir hızı açısından yakından izlenmeli.
Kârlılık
Brüt kâr marjı, 6,8 milyar TL / 12,7 milyar TL hesabıyla yaklaşık %53,5 seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık %52,7 idi. Dolayısıyla brüt marjda yaklaşık 0,8 puanlık bir iyileşme var. Satışların gerilediği bir dönemde bu marj korunumu; ürün fiyatlaması, tedarik maliyetleri veya ürün karmasının şirket lehine çalıştığını gösteriyor.
Ancak brüt kârdaki dayanıklılık faaliyet giderlerini telafi etmeye yetmemiş. FAVÖK 2,4 milyar TL’ye gerilerken, FAVÖK marjı yaklaşık %18,9 oldu. Geçen yıl bu marj yaklaşık %20,2 seviyesindeydi. Böylece şirketin operasyonel marjı yaklaşık 1,3 puan daraldı. Brüt marjın korunmasına karşın FAVÖK marjının düşmesi, mağaza işletme giderleri, personel maliyetleri, kira giderleri, lojistik veya pazarlama harcamalarının satışlara kıyasla daha hızlı arttığına işaret ediyor olabilir. Detaylı gider kırılımı paylaşılmadığından, baskının hangi kalemden geldiğini kesinleştirmek mümkün değil.
Net kâr tarafındaki düşüş daha sert. Net dönem kârı 1,1 milyar TL’den 686,1 milyon TL’ye gerileyerek %38,1 azaldı. Net kâr marjı yaklaşık %5,4 seviyesine inerken, geçen yıl aynı dönemde yaklaşık %8,5 idi. FAVÖK’teki düşüşe ek olarak net parasal pozisyonun daha yüksek zarar yazması, finansman ve enflasyon muhasebesi etkilerinin net kârı aşağı çektiğini gösteriyor. Bu nedenle şirketin operasyonel performansı zayıflamış olsa da net kârdaki gerileme yalnızca satış performansıyla açıklanamaz.
Bilanço Sağlığı
Mavi’nin bilançosu, kârlılık tarafındaki baskıya rağmen güçlü kalmaya devam ediyor. Toplam varlıklar önceki yıl sonuna göre %4,3 artarak 30,8 milyar TL’ye yükseldi. Dönen varlıklar %5,3 artışla 20,7 milyar TL’ye, duran varlıklar ise %2,2 artışla 10,1 milyar TL’ye ulaştı. Dönen varlıkların toplam varlıklar içindeki yüksek payı, perakende iş modelinin stoklar ve işletme sermayesi üzerinden çalıştığını gösteriyor; ancak stokların ne kadar hızlı döndüğü ve alacak kalitesinin nasıl değiştiği bu veri setinde yer almıyor.
Özkaynaklar %3,1 artarak 15,6 milyar TL’ye çıktı. Toplam varlıklar içindeki özkaynak payı yaklaşık %50,6 düzeyinde. Önceki yıl sonundaki yaklaşık %51,2 seviyesine göre sınırlı bir gerileme var. Bu değişim, bilançonun hâlâ dengeli olduğunu ancak varlık büyümesinin özkaynak artışından bir miktar daha hızlı gerçekleştiğini gösteriyor.
Net borç kalemi -3,9 milyar TL olarak raporlanıyor. Eksi net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Önceki yıl sonundaki -4,4 milyar TL seviyesine göre net nakit 500 milyon TL azalmış durumda. Bu, finansal esnekliğin bir miktar gerilediğini gösterse de şirket hâlâ borç taşıyan bir yapıdan ziyade güçlü nakit pozisyonuna sahip bir şirket görünümünde.
Mevcut dönem FAVÖK’ü ile basit bir karşılaştırma yapıldığında net nakit yaklaşık 1,6 kat FAVÖK’e denk geliyor. Ancak bu oran yıllıklandırılmış veya son on iki aylık FAVÖK yerine tek ara dönem verisiyle hesaplandığı için yalnızca yön gösterici kabul edilmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu dönemde -280,1 milyon TL oldu; geçen yıl aynı dönemdeki -123,4 milyon TL zarara kıyasla parasal kayıp %127 arttı. TAS 29 kapsamında bu negatif tutar, şirketin enflasyon muhasebesinden net parasal zarar yazdığını gösteriyor.
Bu etkinin temelinde, parasal varlık ve yükümlülüklerin enflasyon karşısındaki farklı etkilenmesi bulunur. Şirketin net nakit taşıması bilanço açısından olumlu olsa da yüksek enflasyon ortamında nakit ve benzeri parasal varlıkların satın alma gücü eriyebilir. Dolayısıyla güçlü net nakit pozisyonu, nominal finansal güvenlik sağlarken TAS 29 altında her zaman net parasal kazanç anlamına gelmiyor.
Net parasal zararın 123,4 milyon TL’den 280,1 milyon TL’ye yükselmesi, net kârın FAVÖK’ten daha hızlı düşmesinin başlıca nedenlerinden biri. Yatırımcı açısından operasyonel kârlılık ile enflasyon muhasebesi etkisini ayrı izlemek gerekiyor; aksi halde şirketin temel faaliyetlerindeki değişim net kâr üzerinden olduğundan daha zayıf veya güçlü görünebilir.
Yatırımcı için Ne Anlama Geliyor?
Mavi’nin bu çeyrek sonuçları, brüt marjı korunan ancak satış büyümesi ve operasyonel kaldıraç açısından baskı yaşayan bir şirket profili sunuyor. Fırsat tarafında, 3,9 milyar TL net nakit, şirketin finansman riskini sınırlıyor ve yeni mağaza, dijital kanal veya işletme sermayesi yatırımları için esneklik sağlıyor. Brüt marjın yaklaşık %53,5 seviyesinde kalması da ürün kârlılığının henüz bozulmadığını gösteren önemli bir savunma hattı.
Buna karşılık temel risk, satışların yüksek enflasyon ortamında nominal olarak bile gerilemesi. FAVÖK marjındaki 1,3 puanlık daralma ve net parasal zarardaki artış, maliyet baskısının ve enflasyon muhasebesinin sonuçları aşağı çektiğini ortaya koyuyor. Önümüzdeki dönemlerde yatırımcıların özellikle şu göstergelere odaklanması gerekir:
- Reel ve benzer mağaza satış büyümesi,
- FAVÖK marjının yeniden %20 seviyesine yaklaşıp yaklaşmadığı,
- Stokların ve işletme sermayesinin nakit yaratma kapasitesi,
- Net nakit pozisyonunun korunup korunmadığı,
- Net parasal zararın net kâr üzerindeki etkisi.
Şirketin bilançosu güçlü, ancak bu güç tek başına büyüme sorununu çözmüyor. Mavi’nin yatırım hikâyesinin yeniden ivme kazanması için satışların enflasyonun üzerinde büyümesi ve faaliyet giderlerinin cirodan daha hızlı artmaması gerekiyor. Yatırım tavsiyesi değildir.