
Açılış
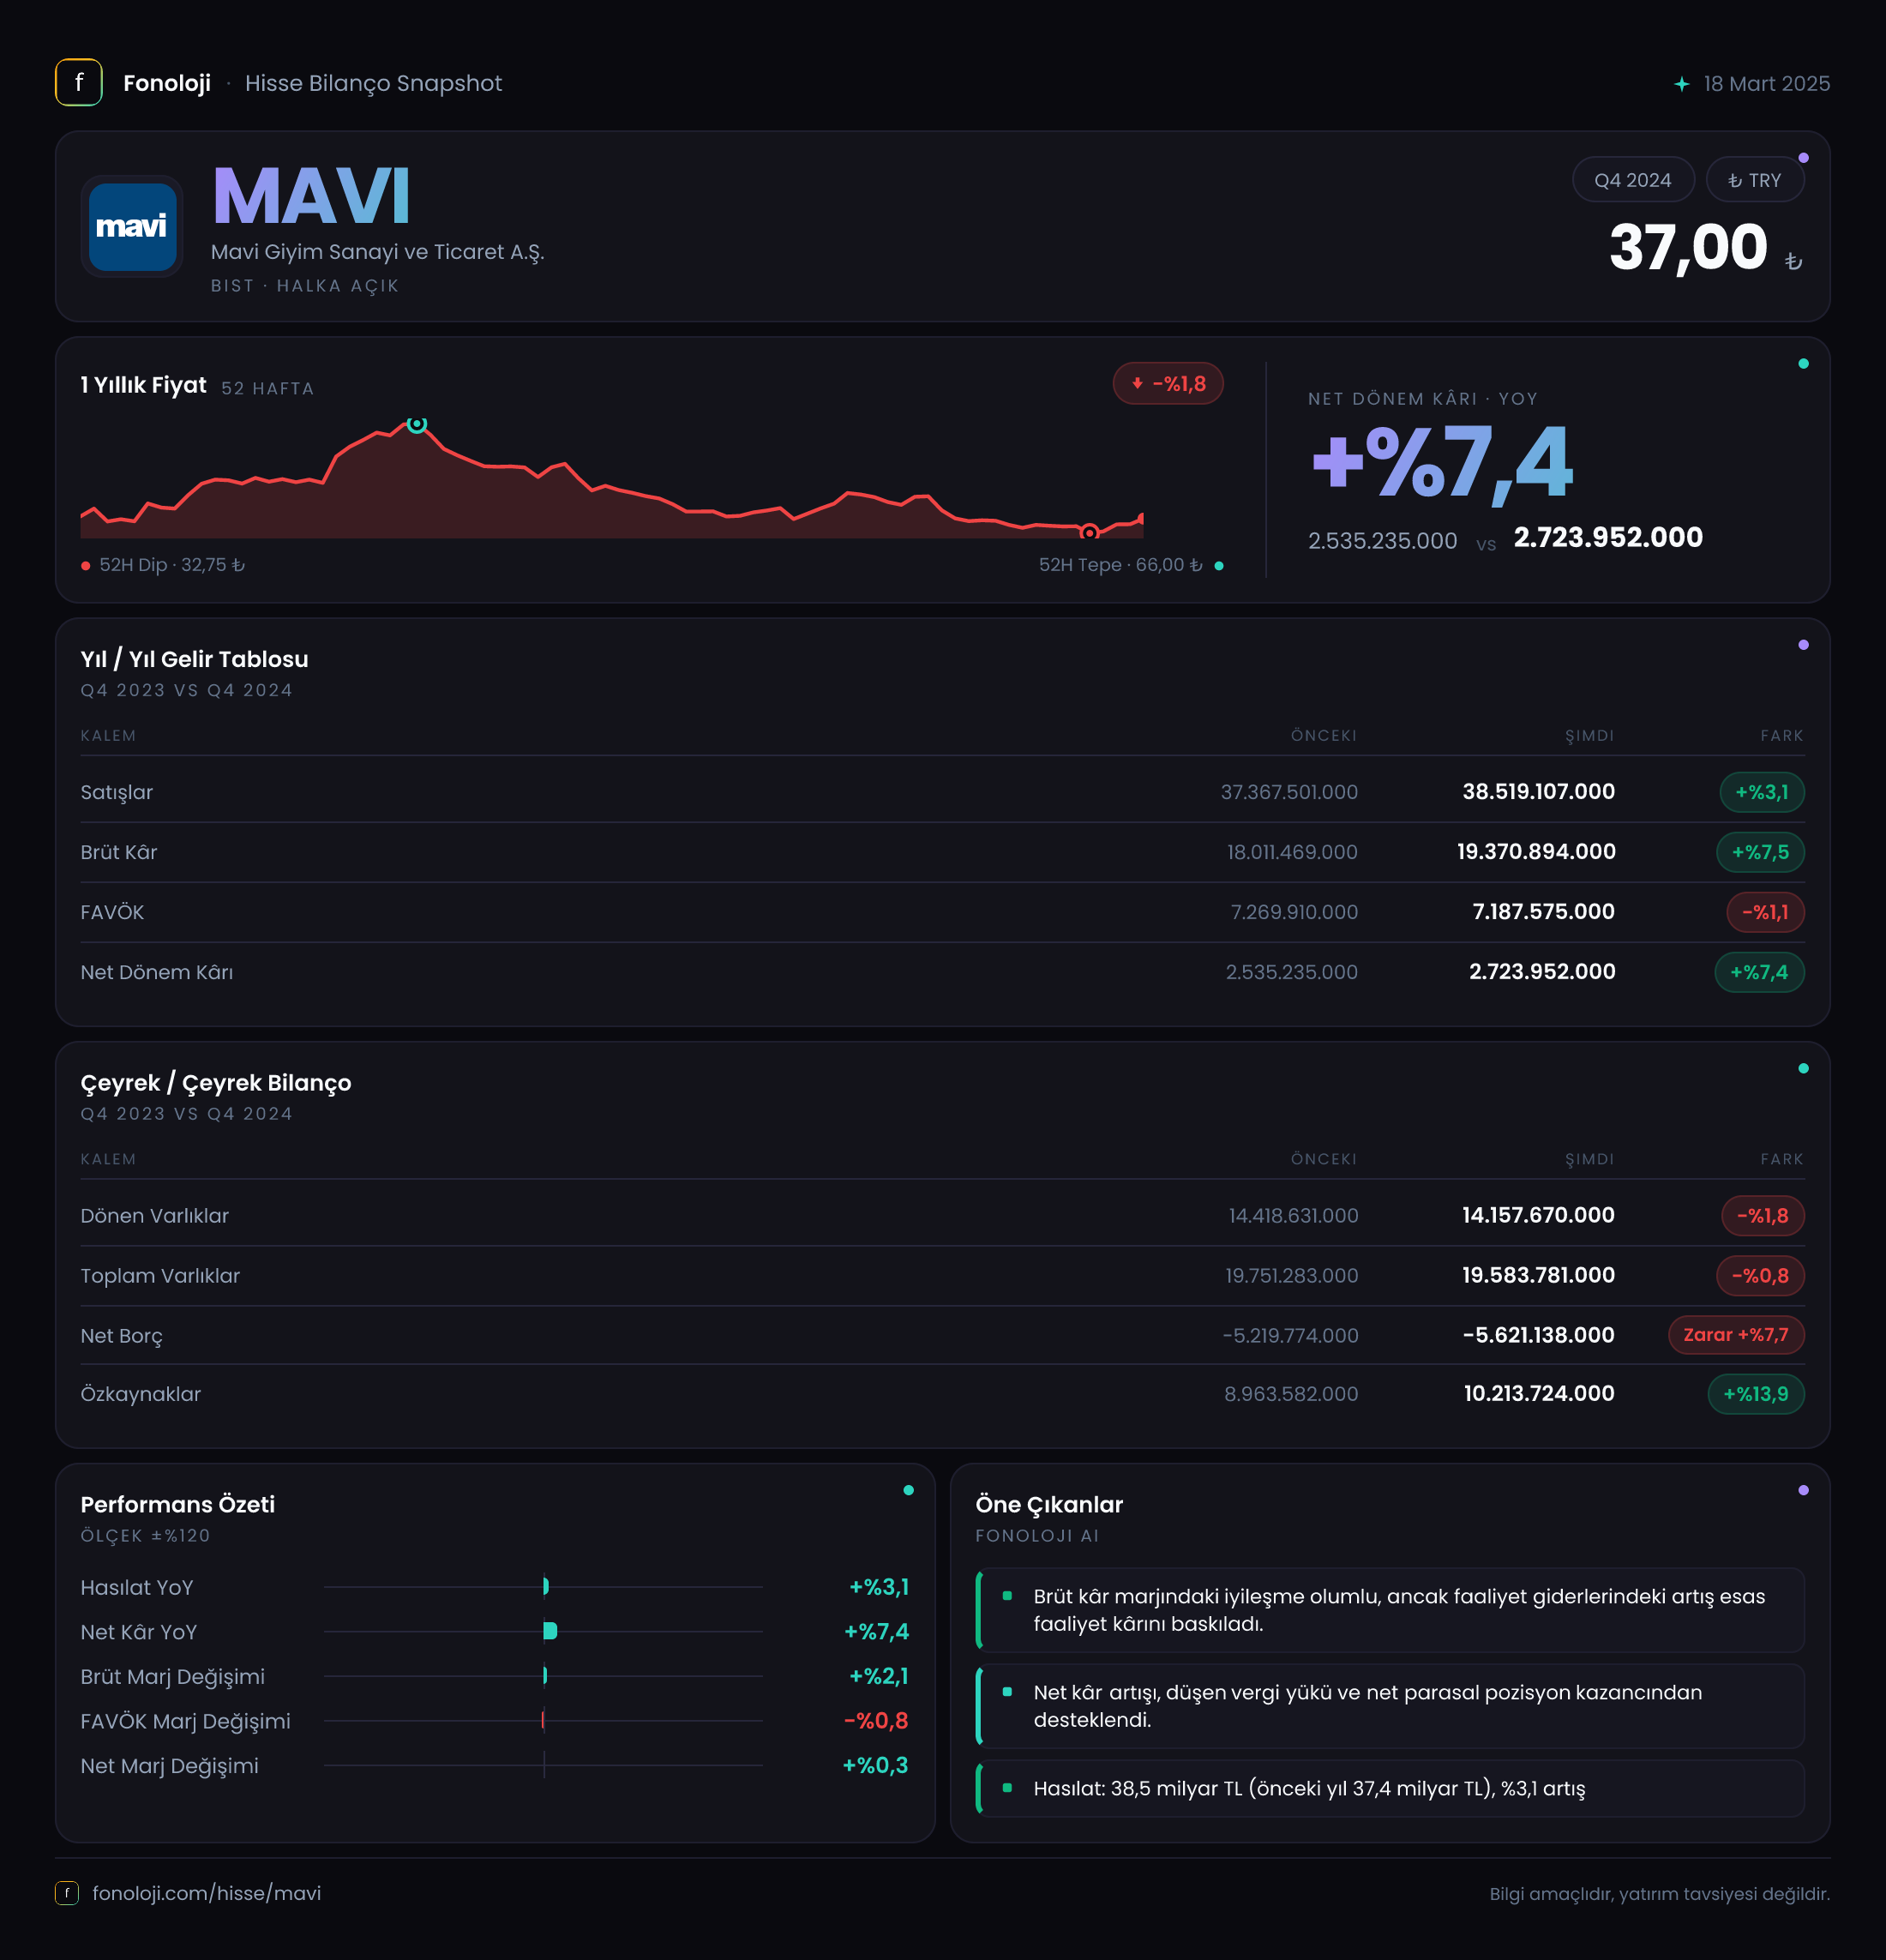
Mavi, jean merkezli giyim ve perakende faaliyetleriyle hem Türkiye’de hem de yurt dışında genişleyen, marka gücü yüksek bir tüketici şirketi. 2024/12AB sonuçlarının ana mesajı şu: ciro büyümesi enflasyonun belirgin biçimde gerisinde kalırken, şirket brüt kârlılığını artırmayı ve net kârını korumayı başarmış. Buna karşılık FAVÖK büyümesinin oldukça sınırlı kalması, satışların operasyonel kâra dönüşümünde ivme kaybına işaret ediyor. Bilanço tarafında ise şirketin 5,6 milyar TL net nakit taşıması, yüksek faiz ve ekonomik belirsizlik ortamında önemli bir finansal dayanıklılık sağlıyor.
Buradaki veriler ara dönem raporu olarak sunulmuş olsa da dönem başlığı 2024/12AB. Ayrıca çeyreklik trend verisi bulunmadığı için performansın yıl içindeki çeyreksel sıralamasını değerlendirmek mümkün değil; aşağıdaki yorumlar esas olarak geçen yılın aynı dönemi ve bilanço için önceki yıl sonu karşılaştırmasına dayanıyor.
Satış Hikayesi
Mavi’nin satışları geçen yılın aynı dönemindeki 37,4 milyar TL’den 38,5 milyar TL’ye yükselerek %3,1 arttı. Nominal olarak artış var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel anlamda zayıf kalıyor. Başka bir ifadeyle şirket, fiyat artışlarının ve enflasyonun gerisinde kalan bir satış performansı ortaya koymuş. Bu durum, tüketicinin giyim harcamalarında daha seçici davranabileceğini, adet bazlı büyümenin sınırlanmış olabileceğini veya kampanya/indirimlerin satışları desteklerken gelir artışını baskılamış olabileceğini düşündürüyor.
Satışlardaki bu sınırlı artış, marka gücünün tamamen kaybolduğu anlamına gelmiyor. Ancak yatırımcı açısından kritik soru, 38,5 milyar TL’lik cironun ne kadarının fiyat artışından, ne kadarının mağaza, online kanal ve adet büyümesinden geldiği. Verilen tabloda kanal, mağaza sayısı veya aynı mağaza satış performansı bulunmadığı için bu ayrımı yapmak mümkün değil.
Öte yandan brüt kârın satışlardan daha hızlı büyümesi olumlu bir ayrışma yaratıyor. Brüt kâr, 18,0 milyar TL’den 19,4 milyar TL’ye çıkarak %7,5 yükseldi. Bu sonuç, şirketin ürün karması, tedarik maliyetleri, fiyatlama veya stok yönetimi tarafında satış büyümesine kıyasla daha başarılı bir performans sergilediğini gösteriyor. Fakat çeyreklik veri eksik olduğu için bu iyileşmenin kalıcı bir trend mi, yoksa dönemsel bir etki mi olduğu henüz net değil.
Kârlılık
Mavi’nin brüt kâr marjı, geçen yıl yaklaşık %48,1 seviyesindeyken bu dönemde %50,4’e yükseldi. Yaklaşık 2,3 puanlık bu artış, özellikle enflasyonist ortamda değerli. Satışlar reel olarak zayıf kalırken brüt marjın genişlemesi, şirketin ürün ve fiyatlama yönetimini koruyabildiğini gösteriyor. Perakende şirketlerinde brüt marj, indirim oranlarının ve maliyet baskısının en hızlı görüldüğü alanlardan biri olduğu için bu gelişme finansal tablonun güçlü tarafı.
Bununla birlikte FAVÖK, 6,9 milyar TL’den 7,0 milyar TL’ye çıkarak yalnızca %1,7 arttı. FAVÖK marjı da yaklaşık %18,4’ten %18,2’ye geriledi. Yani brüt kârdaki %7,5’lik artış, faaliyet giderleri seviyesinde büyük ölçüde erimiş. Mağaza işletme giderleri, personel maliyetleri, kira, lojistik ve pazarlama harcamaları brüt kârdaki kazanımın tamamının FAVÖK’e yansımasını sınırlamış olabilir; ancak bu kalemlerin detayları paylaşılmadığı için neden bazında kesin hüküm kurmak mümkün değil.
Net dönem kârı ise 2,5 milyar TL’den 2,7 milyar TL’ye yükselerek %7,4 arttı. Net kâr marjı da yaklaşık %6,7’den %7,0’a çıktı. Böylece net kâr, FAVÖK’ten daha hızlı büyümüş oldu. Bu görünüm, faaliyet kârlılığındaki sınırlı artışa rağmen finansman, vergi, parasal pozisyon veya diğer faaliyet dışı kalemlerin net kârı desteklediğini gösteriyor. Ancak sürdürülebilir performans açısından ana odak yine FAVÖK olmalı; çünkü net kârın dönemsel finansal ve parasal muhasebe etkilerine duyarlılığı daha yüksek.
| KPI | 2024/12AB | Önceki dönem | Yorum | |---|---:|---:|---| | Satışlar | 38,5 mlr TL | 37,4 mlr TL | Nominal %3,1 artış; enflasyona göre reel görünüm zayıf | | Brüt kâr marjı | %50,4 | %48,1 | Yaklaşık 2,3 puan iyileşme | | FAVÖK marjı | %18,2 | %18,4 | Faaliyet giderleri marjı hafif baskılamış | | Net kâr marjı | %7,0 | %6,7 | Net kâr satışlardan hızlı büyümüş |
Bilanço Sağlığı
Mavi’nin bilançosu bu veriler içinde şirketin en güçlü tarafı olarak öne çıkıyor. Toplam varlıklar 19,8 milyar TL’den 19,6 milyar TL’ye gerileyerek yalnızca %0,8 azaldı. Dönen varlıklar %1,8 düşerken duran varlıklar %1,8 arttı. Bu değişim, bilanço büyüklüğünün genel olarak korunduğunu ve varlık kompozisyonunda sınırlı bir yeniden dengelenme yaşandığını gösteriyor.
Daha dikkat çekici gelişme özkaynaklarda. Özkaynaklar 9,0 milyar TL’den 10,2 milyar TL’ye yükselerek %13,9 arttı. Özkaynakların varlıklardan daha hızlı büyümesi, şirketin finansal kaldıraç açısından güçlendiğine işaret ediyor. Bu artışın ne kadarının dönem kârından, ne kadarının temettü, kur farkı veya diğer özkaynak kalemlerinden kaynaklandığı verilmediği için bileşen bazında ayrıştırma yapılamıyor.
Net borç kaleminin negatif olması, Mavi’nin borçtan çok nakit taşıdığını gösteriyor. Net borç -5,2 milyar TL’den -5,6 milyar TL’ye gerilemiş; finansal terminolojide bu, net nakdin 5,2 milyar TL’den 5,6 milyar TL’ye yükselmesi anlamına geliyor. Yaklaşık 400 milyon TL’lik iyileşme ve %7,7’lik artış, şirketin borç servis baskısının düşük olduğunu ortaya koyuyor. Net borç/FAVÖK oranı yaklaşık -0,8x seviyesinde; bu da şirketin borçlu değil, net nakit pozisyonunda olduğunu teyit ediyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, enflasyon muhasebesinin şirketin parasal varlık ve yükümlülükleri üzerindeki etkisini gösteren kritik kalemlerden biri. Mavi’de net parasal pozisyon geçen yıl -192,7 milyon TL iken bu dönemde 35,6 milyon TL’ye dönmüş. Mutlak değişim yaklaşık 228,3 milyon TL ve yön değişimi şirket açısından olumlu görünüyor.
Ancak bu tutarı şirketin operasyonel başarısının doğrudan göstergesi olarak okumamak gerekir. 35,6 milyon TL, satışların yaklaşık %0,1’i, FAVÖK’ün ise yaklaşık %0,5’i seviyesinde. Dolayısıyla net parasal pozisyondaki iyileşme net kâra destek verse de Mavi’nin ana yatırım hikâyesini belirleyen unsur değil. Ana belirleyiciler; satışların reel büyümesi, brüt marjın korunması, mağaza ve online kanal verimliliği ile faaliyet giderlerinin kontrol altında tutulması olacak.
Yatırımcı için Ne Anlama Geliyor?
Mavi’nin sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta %50’nin üzerine çıkan brüt kâr marjı, artan özkaynaklar ve 5,6 milyar TL net nakit güçlü bir finansal yapı sunuyor. Bu bilanço, şirketin yüksek faiz ortamında borçlanma maliyetlerine daha az maruz kalmasını ve gerektiğinde büyüme, mağaza yatırımı veya temettü için finansal esnekliğini korumasını sağlıyor.
Diğer tarafta satışların %3,1 artması, Türkiye’deki yüksek enflasyona göre reel büyüme açısından zayıf. FAVÖK’ün yalnızca %1,7 yükselmesi de operasyonel giderlerin marj üzerindeki baskısını gösteriyor. Bu nedenle yatırımcıların önümüzdeki dönemlerde özellikle şu göstergeleri izlemesi gerekir:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı,
- Brüt marjın %50 civarındaki seviyesini koruyup koruyamadığı,
- FAVÖK marjının yeniden genişleyip genişlemediği,
- Net nakit pozisyonunun korunup korunmadığı,
- Aynı mağaza satışları ve online kanal performansının reel büyümeyi destekleyip desteklemediği.
Özetle Mavi, zayıf reel satış büyümesine rağmen marj ve bilanço kalitesiyle savunma sağlayan bir görünüm sunuyor. Fırsat, güçlü marka ve net nakit yapısının ekonomik normalleşme döneminde daha yüksek büyümeye dönüşebilmesi. Risk ise yüksek enflasyonun tüketici talebini baskılaması ve faaliyet giderlerinin brüt kârdaki iyileşmeyi FAVÖK’e taşımayı engellemesi. Çeyreklik veri bulunmadığından kısa vadeli ivme hakkında kesin sonuç için bir sonraki rapor dönemini beklemek gerekiyor.
Yatırım tavsiyesi değildir.