
Açılış
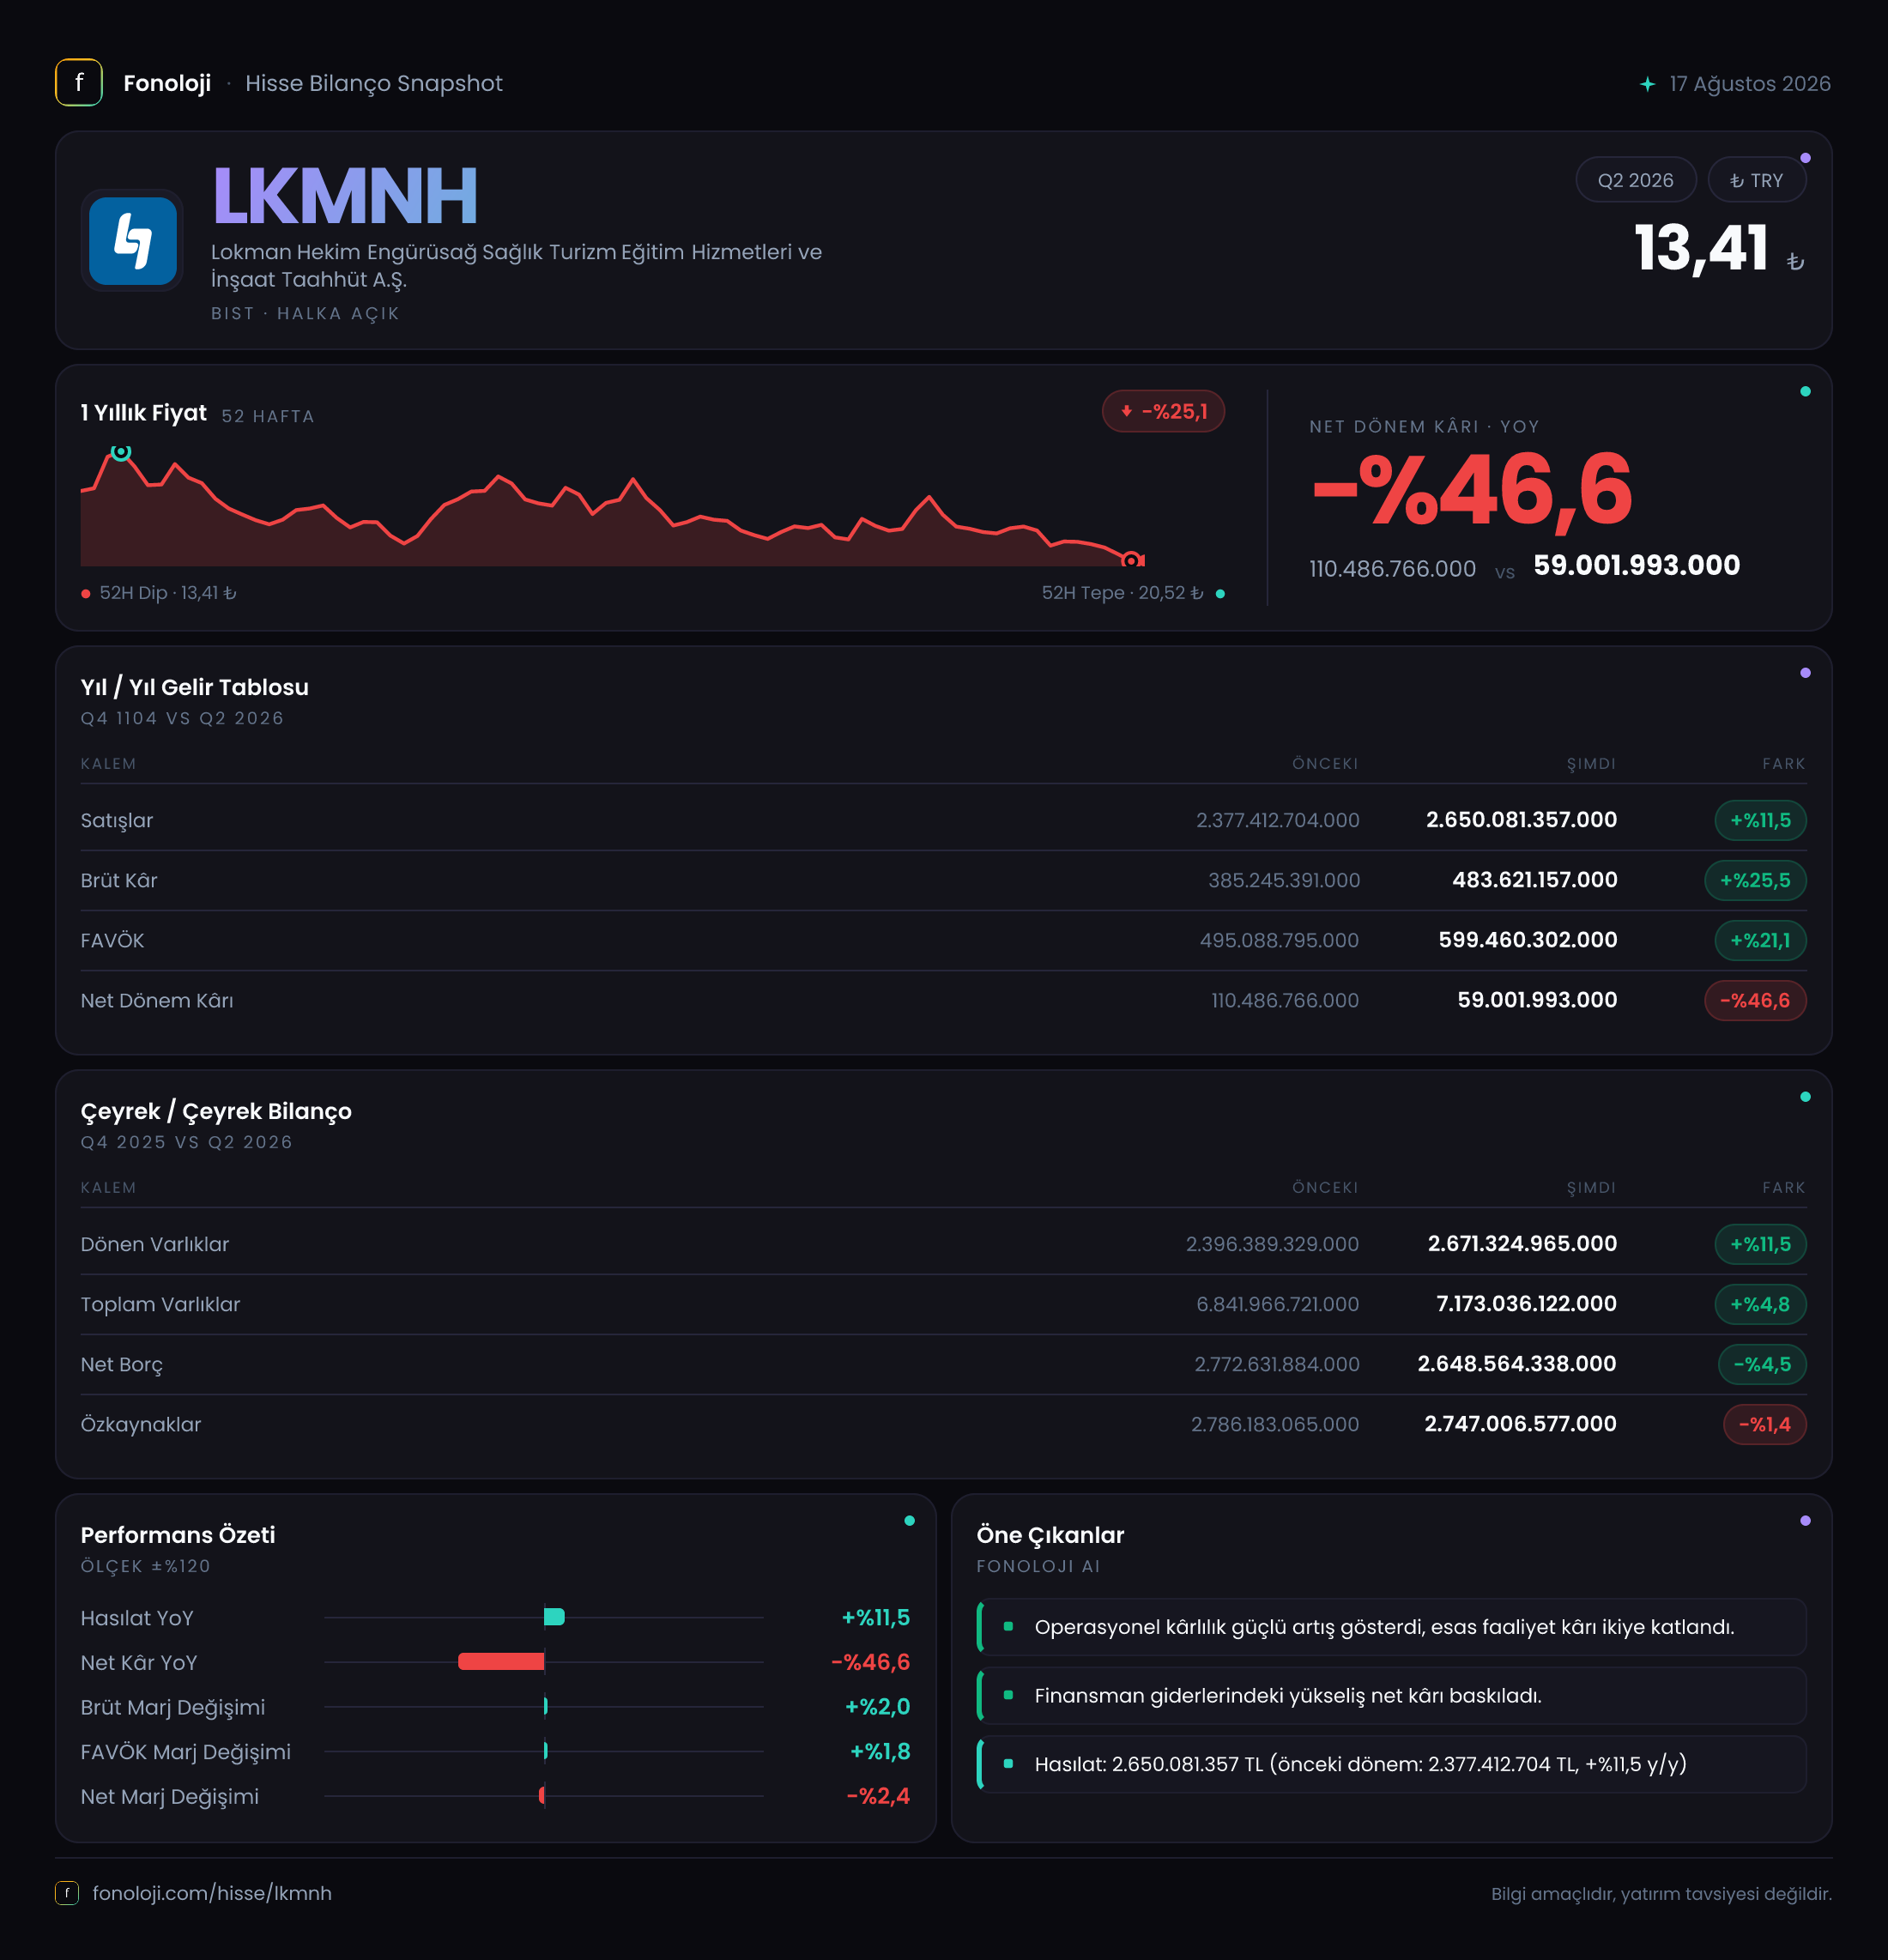
Lokman Hekim Engürüsağ, sağlık hizmetleri ve sağlık turizmi alanında faaliyet gösteren bir şirket olarak 2026/6AB döneminde satışlarını geçen yılın aynı dönemine göre %11,5 artırarak 2,7 milyar TL’ye taşıdı. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, nominal olarak pozitif görünse de reel açıdan yeterince güçlü değil. Buna karşılık brüt kâr ve FAVÖK satışlardan daha hızlı büyüyerek operasyonel marjlarda iyileşmeye işaret ediyor. Ana sorun ise operasyonel performanstaki bu toparlanmanın net kâra yansımaması: net dönem kârı %46,6 gerileyerek 59 milyon TL’ye indi.
Satış Hikayesi
Şirketin altı aylık satışları 2,4 milyar TL’den 2,7 milyar TL’ye yükseldi. Yüzde 11,5’lik bu artış, sağlık hizmetleri açısından nominal bir büyümeye işaret ediyor; ancak enflasyonun %30’un üzerinde olduğu mevcut ortamda satışların reel olarak küçüldüğü anlaşılıyor. Enflasyonu yalnızca %30 kabul eden basit bir hesapla, %11,5’lik nominal büyüme yaklaşık %14 reel daralmaya karşılık geliyor.
Bu tablo, şirketin fiyat artışlarını tamamen satış hacmine veya hasta trafiğine dönüştüremediğini düşündürüyor. Sağlık sektöründe fiyat düzenlemeleri, SGK ve özel sigorta geri ödeme tarifeleri, hasta karması ve sağlık turizminin payı büyümenin kalitesini belirleyen temel unsurlar. Veride bu kırılımlar bulunmadığı için satış artışının hacimden mi, fiyatlardan mı, yoksa farklı hizmet gruplarındaki değişimden mi kaynaklandığını kesin biçimde söylemek mümkün değil.
Daha olumlu taraf, brüt kârın satışlardan çok daha hızlı artması. Brüt kâr %25,5 yükselerek 385,2 milyon TL’den 483,6 milyon TL’ye çıktı. Bu gelişme, şirketin hizmet maliyetlerini satış fiyatlarına kısmen yansıtabildiğini ve hizmet karmasının önceki döneme göre daha kârlı hale gelmiş olabileceğini gösteriyor. Yine de çeyreklik veri paylaşılmadığı için bu iyileşmenin yılın ikinci çeyreğinde hızlanarak mı gerçekleştiğini, yoksa ilk çeyrekten taşınan bir etki mi olduğunu değerlendiremiyoruz. Bu nedenle çeyreklik trend için yeni dönem finansallarını beklemek gerekiyor.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %16,0 seviyesinden %17,9’a yükseldi. Yaklaşık 1,9 puanlık bu iyileşme, satış büyümesi reel olarak zayıf kalsa da maliyet yönetiminde belirgin bir toparlanma olduğunu gösteriyor. Ancak marj hâlâ sağlık hizmetleri şirketlerinde maliyet yapısının, personel giderlerinin ve kurumsal hizmet maliyetlerinin yakından izlenmesini gerektirecek bir seviyede.
FAVÖK ise %21,1 artışla 495,1 milyon TL’den 599,5 milyon TL’ye ulaştı. FAVÖK marjı geçen yılki yaklaşık %20,6’dan %22,2’ye çıktı. Yani şirket, satış başına operasyonel kârlılığını artırmış durumda. Bu, brüt kâr marjındaki yükselişle uyumlu ve operasyonel giderlerin satışlardan daha yavaş büyüdüğünü düşündürüyor.
Bununla birlikte verilen tabloda FAVÖK’ün 599,5 milyon TL ile brüt kârdan yüksek görünmesi dikkat çekiyor. Normal faaliyet yapısında FAVÖK’ün brüt kârın üzerinde oluşması olağan değildir; bu durum kullanılan FAVÖK tanımında diğer faaliyet gelirleri, yeniden sınıflamalar veya raporlama kapsamı farklılıkları bulunabileceğine işaret edebilir. Bu nedenle marj iyileşmesi olumlu olmakla birlikte, yatırımcıların FAVÖK hesaplama yöntemini ve faaliyet kârına geçiş köprüsünü şirketin dipnotlarından kontrol etmesi önemli.
Net dönem kârı ise operasyonel göstergelerin aksine 110,5 milyon TL’den 59 milyon TL’ye geriledi. Net kâr marjı yaklaşık %4,6’dan %2,2’ye düştü. Başka bir ifadeyle şirket satış ve operasyonel kârlılık tarafında ilerleme kaydederken, finansman giderleri, amortisman, vergi veya enflasyon muhasebesi sonrası kalemler net kârı aşağı çekmiş görünüyor. Verilen özet bu düşüşün hangi kalemden kaynaklandığını göstermediği için, yatırımcı açısından asıl inceleme alanı artık FAVÖK’ten net kâra geçiş olacaktır.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %4,8 artarak 6,8 milyar TL’den 7,2 milyar TL’ye yükseldi. Dönen varlıklar %11,5 artışla 2,7 milyar TL’ye ulaşırken duran varlıklardaki artış yalnızca %1,3 oldu. Bu yapı, büyümenin daha çok işletme sermayesi kalemlerinde gerçekleştiğini, yeni büyük ölçekli sabit kıymet yatırımlarının ise sınırlı kaldığını gösteriyor.
Net borç 2,8 milyar TL’den 2,6 milyar TL’ye geriledi. Yaklaşık 200 milyon TL’lik bu düşüş, satışların reel olarak zayıfladığı bir dönemde bilanço açısından olumlu bir gelişme. Şirket borcunu azaltırken operasyonel kârlılığını da artırmış durumda. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 4,3 kat seviyesinde. Bu oran yıllıklandırılmış FAVÖK varsayımıyla yaklaşık 2,2 kata iner; ancak altı aylık veriyi doğrudan yıllık sonuç kabul etmek doğru olmayacağı için bu hesap yalnızca yön gösterici kabul edilmeli.
Özkaynaklar ise 2,8 milyar TL’den 2,7 milyar TL’ye geriledi. Net kâr üretilmesine rağmen özkaynakların azalması, dönem içindeki dağıtımlar, diğer kapsamlı gelir etkileri veya enflasyon muhasebesi kaynaklı düzeltmeler gibi kalemlerin etkili olabileceğini düşündürüyor. Detaylar olmadan neden belirlemek mümkün değil; fakat borç azaltımı olumlu olsa da özkaynak tabanının güçlenmemesi bilanço esnekliği açısından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon kalemi 132,7 milyon TL’den 183,2 milyon TL’ye yükseldi; artış %38,1 oldu. Bu rakam, satış ve FAVÖK büyümesinden daha hızlı artarak enflasyon muhasebesinin şirket finansallarında ne kadar belirleyici olduğunu gösteriyor.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Net parasal pozisyonun pozitif olması, şirketin enflasyon muhasebesi sonucunda net parasal kazanç yazdığını gösterir; ancak bu kalem doğrudan nakit yaratımı veya operasyonel başarı olarak değerlendirilmemeli. Esas faaliyet performansından farklı olarak muhasebesel bir düzeltme niteliğindedir.
Dikkat çekici nokta, net parasal pozisyon kazancındaki %38,1’lik artışa rağmen net kârın %46,6 düşmesi. Bu durum, söz konusu kazancın finansman maliyetleri, amortisman, vergi veya diğer düzeltmeler tarafından fazlasıyla dengelendiğini gösteriyor. Dolayısıyla yatırımcı, net kârı tek başına değil; enflasyon muhasebesi öncesi operasyonel sonuçlar, nakit akışı ve borçlulukla birlikte okumalı.
Yatırımcı için Ne Anlama Geliyor?
LKMNH’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta satış büyümesi enflasyonun gerisinde kalsa da brüt kâr ve FAVÖK marjları iyileşiyor; net borç azalıyor. Bu tablo, şirketin hizmet maliyetlerini yönetebildiğini ve operasyonel tarafta direnç gösterdiğini ortaya koyuyor.
Diğer tarafta net kârın yarıdan fazla gerilemesi, operasyonel iyileşmenin henüz hissedar kârlılığına dönüşmediğini gösteriyor. Önümüzdeki dönemde özellikle şu başlıklar izlenmeli:
- Satışların enflasyona karşı reel olarak toparlanıp toparlanmadığı,
- FAVÖK’ün brüt kârdan yüksek görünmesinin raporlama kaynaklı açıklaması,
- Net kârdaki düşüşte finansman ve vergi giderlerinin payı,
- Net borç azalımının faaliyetlerden yaratılan nakitle desteklenip desteklenmediği,
- Özkaynaklardaki gerilemenin nedenleri ve sermaye yapısına etkisi.
Özetle şirketin operasyonel marjları umut verici, ancak büyümenin reel niteliği ve net kâra dönüşümü henüz ikna edici değil. Borçluluğun azalması önemli bir destek sağlarken, yatırım kararında yalnızca FAVÖK artışına değil, nakit akışına ve enflasyon muhasebesi sonrası gerçek kârlılığa odaklanmak gerekiyor. Yatırım tavsiyesi değildir.