
Açılış
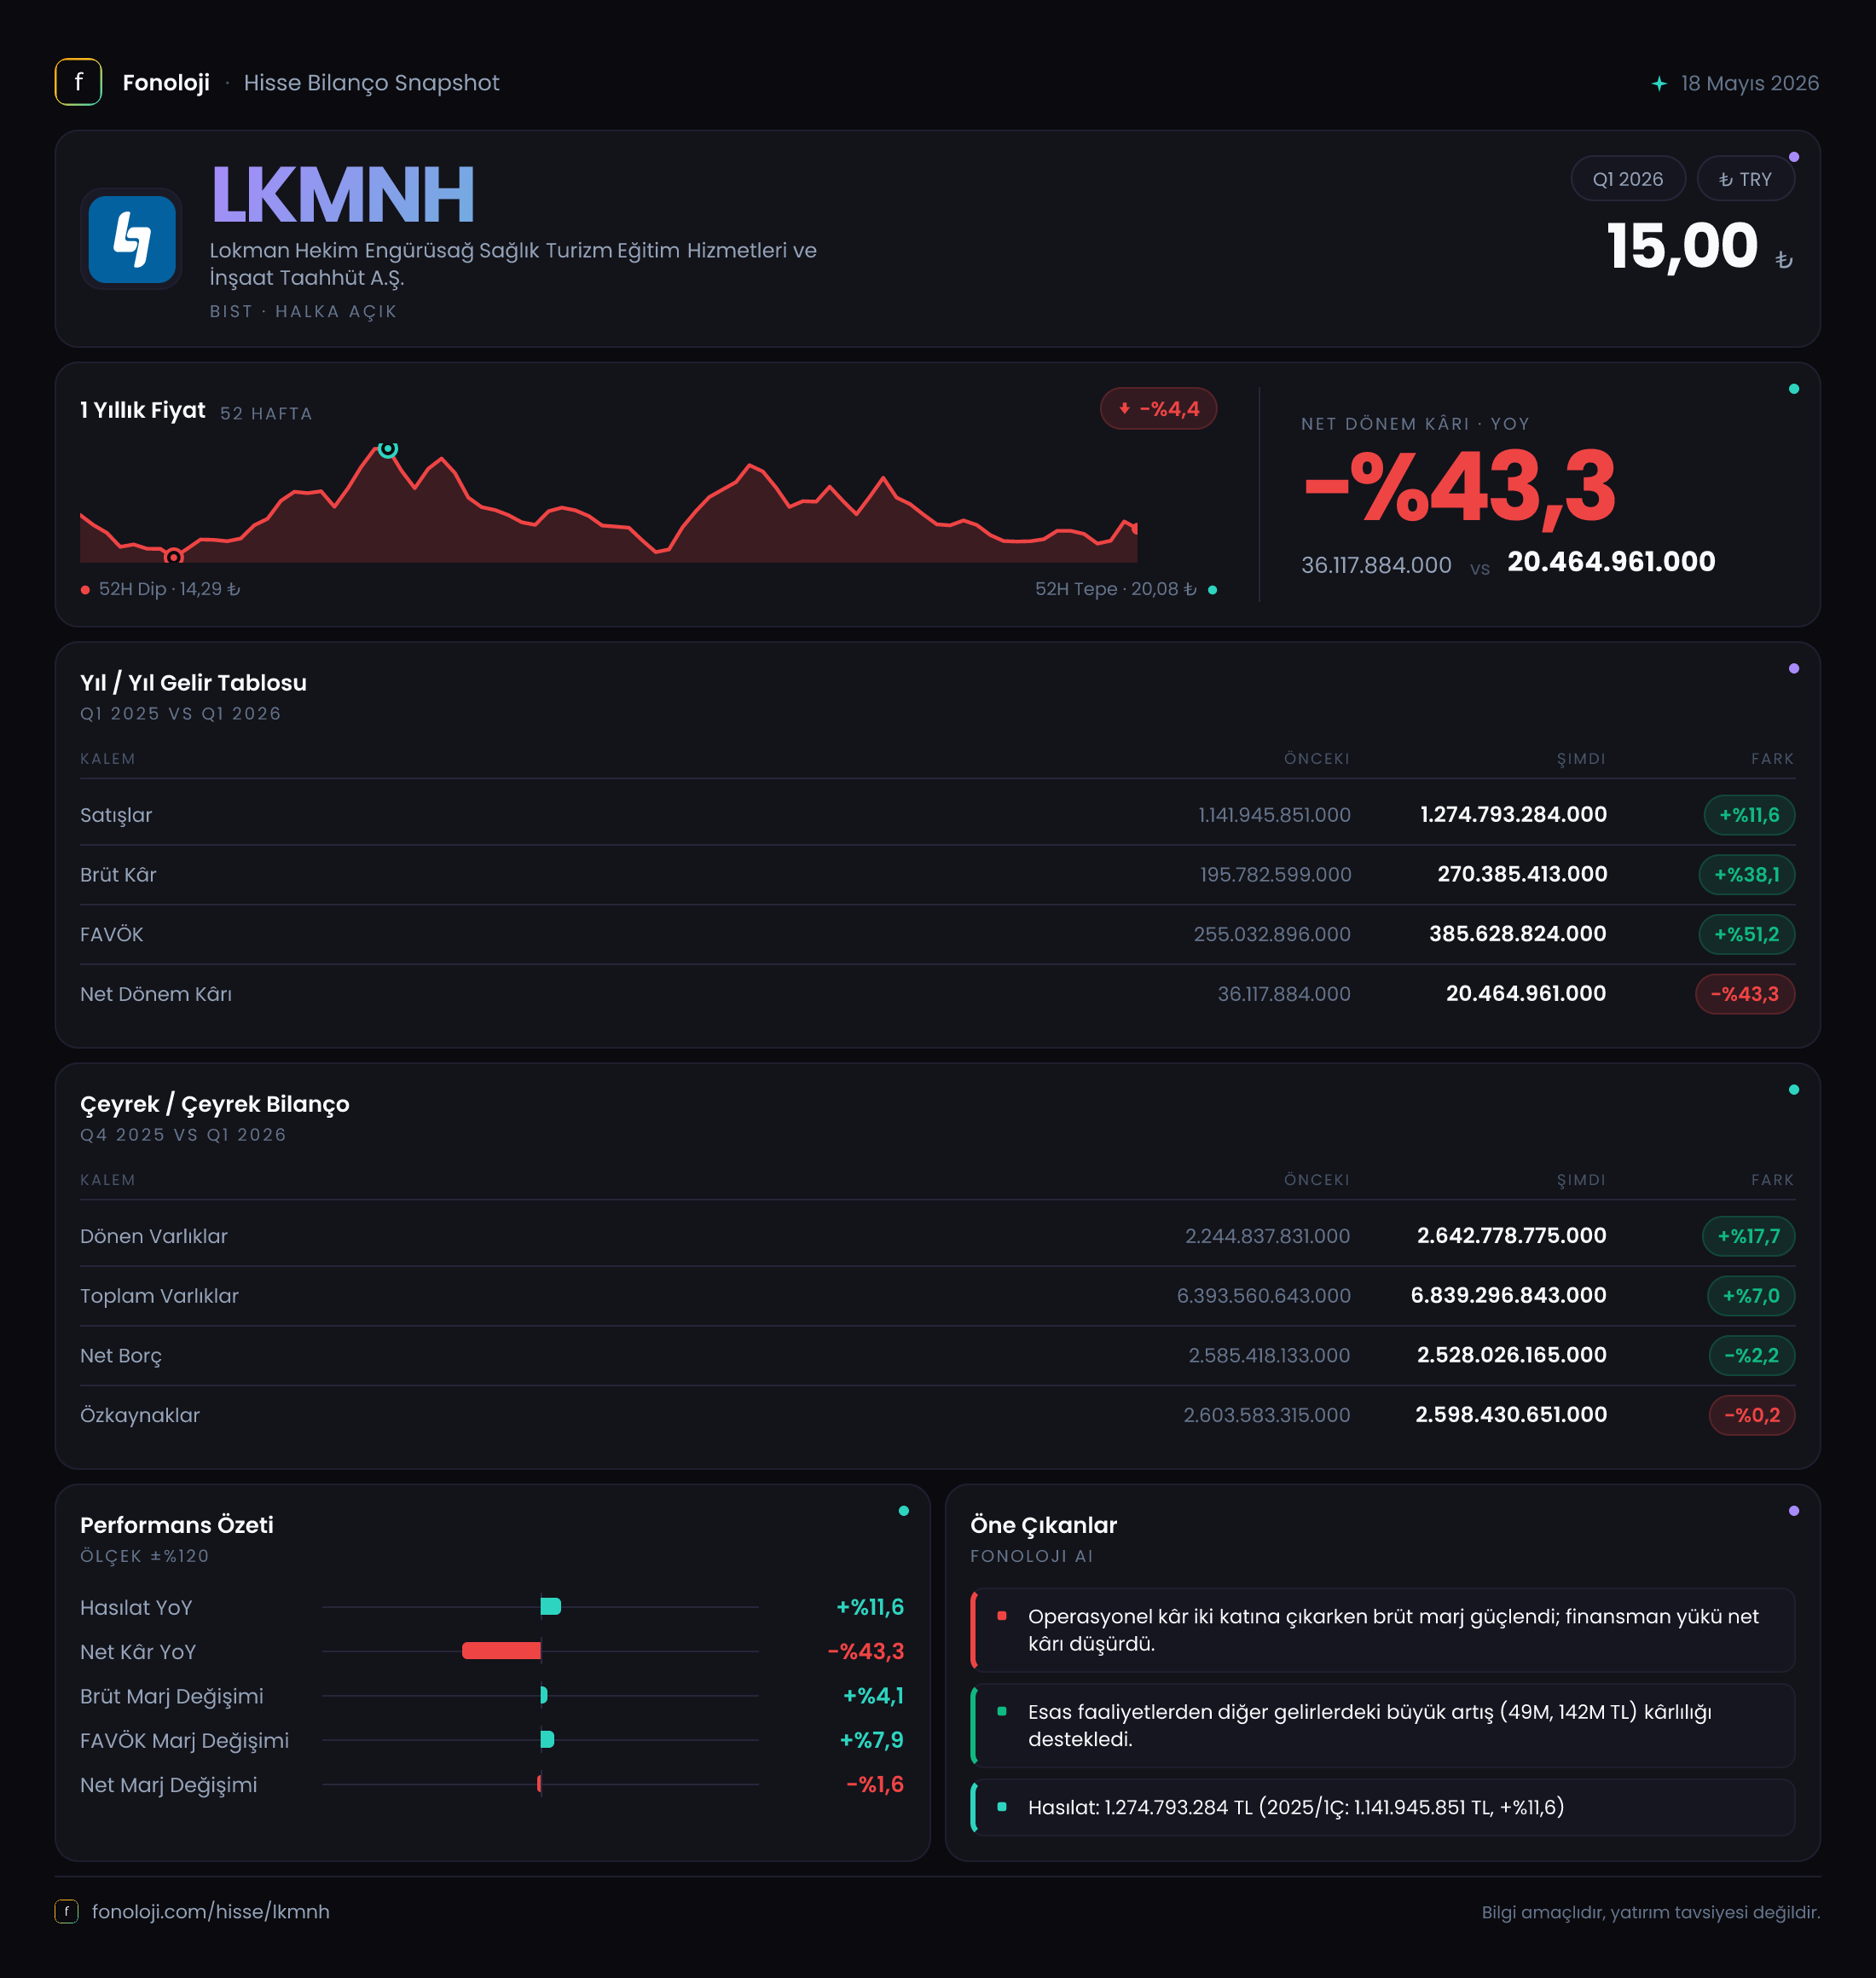
Lokman Hekim Engürüsağ, sağlık hizmetleri, sağlık turizmi, eğitim ve ilgili taahhüt faaliyetleriyle gelir üreten bir sağlık şirketi. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak büyürken, brüt kâr ve FAVÖK satışlardan daha hızlı arttı; buna karşın net dönem kârı geriledi. Bu tablo, operasyonel seviyede marj iyileşmesine rağmen finansman, amortisman, vergi veya diğer giderlerin nihai kârlılığı baskıladığını gösteriyor. Bilanço tarafında varlıklar büyürken net borç sınırlı ölçüde azaldı; ancak borçluluk hâlâ yatırımcının yakından izlemesi gereken seviyede.
Satış Hikayesi
LKMNH’nin satışları 2026/3 döneminde geçen yılın aynı çeyreğine göre %11,6 artarak 1,3 milyar TL’ye ulaştı. Bir yıl önceki satışlar 1,1 milyar TL düzeyindeydi. Nominal olarak bakıldığında şirket büyümeye devam ediyor; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda %11,6’lık satış büyümesi reel olarak zayıf kalıyor. Başka bir ifadeyle şirketin gelirleri TL bazında artmış olsa da fiyat artışlarının gerisinde kalmış olabilir.
Bu nedenle büyümenin yalnızca ciro rakamıyla değerlendirilmesi yeterli değil. Sağlık sektöründe fiyat düzenlemeleri, hizmet hacmi, hasta başına gelir, sağlık turizmi gelirleri ve kamu/özel sigorta geri ödeme dinamikleri kritik önem taşıyor. Mevcut veri bu kalemlerin hangisinin büyümeyi taşıdığını göstermiyor; dolayısıyla satış artışının hacim kaynaklı mı, fiyat kaynaklı mı olduğunu kesin biçimde ayırmak mümkün değil.
Çeyreklik karşılaştırma açısından elde bulunan veri sınırlı. 2025/3 döneminde satışlar 1,1 milyar TL iken 2026/3’te 1,3 milyar TL seviyesine çıkılmış durumda. Ancak 2025’in diğer çeyreklerine ilişkin veri bulunmadığından şirketin yıl içindeki mevsimselliği, büyümenin hızlanıp hızlanmadığı veya son çeyreğe göre ivme kaybedip kaybetmediği konusunda sağlıklı bir trend analizi yapmak için sonraki dönemleri beklemek gerekiyor.
Kârlılık
Kârlılık tarafı, gelir tablosunun en güçlü bölümü. Brüt kâr %38,1 artarak 195,8 milyon TL’den 270,4 milyon TL’ye yükseldi. Bu artış satış büyümesinin oldukça üzerinde. Buna bağlı olarak brüt kâr marjı yaklaşık %17,8’den %20,8’e çıktı. Yani şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 17,8 TL brüt kâr üretirken bu çeyrekte yaklaşık 20,8 TL brüt kâr üretmiş görünüyor.
Bu marj genişlemesi, hizmet karmasının daha kârlı alanlara kayması, fiyatlama gücü veya maliyetlerin satışlara göre daha kontrollü yönetilmesi gibi olumlu ihtimallere işaret ediyor. Ancak sağlık şirketlerinde personel giderleri, tıbbi sarf malzemeleri, enerji ve kira maliyetleri önemli olduğundan bu iyileşmenin kalıcı olup olmadığını takip etmek gerekiyor.
FAVÖK ise %28,6 artarak 248,0 milyon TL’den 319,0 milyon TL’ye ulaştı. FAVÖK marjı da yaklaşık %22,5’ten %24,5’e yükseldi. Bu, operasyonel kârlılığın satış büyümesinden daha hızlı geliştiğini gösteriyor. Bununla birlikte verilen rakamlarda FAVÖK’ün 319,0 milyon TL, brüt kârın ise 270,4 milyon TL olduğu görülüyor. FAVÖK’ün brüt kârı aşması, kullanılan FAVÖK tanımında diğer faaliyet gelirleri veya farklı sınıflandırmalar bulunabileceğini düşündürüyor. Bu nedenle yatırımcının finansal dipnotlardaki FAVÖK hesaplamasını ve tek seferlik gelirleri ayrıca kontrol etmesi önemli.
Olumlu operasyonel tablo net kâra aynı ölçüde yansımamış. Net dönem kârı %33 azalarak 31,5 milyon TL’den 21,1 milyon TL’ye geriledi. Net kâr marjı yaklaşık %2,9’dan %1,6’ya düştü. Dolayısıyla şirket faaliyet seviyesinde daha kârlı görünürken, faaliyet dışı kalemler net kârı aşağı çekmiş. Finansman giderleri, amortisman, vergi veya diğer giderlerin hangisinin baskın olduğu mevcut veride yer almıyor; bu nedenle net kâr düşüşünün kaynağı dipnotlar incelenmeden kesinleştirilemez.
| KPI | 2026/3 | 2025/3 | Değişim / Yorum | |---|---:|---:|---| | Satışlar | 1,3 mlr TL | 1,1 mlr TL | %11,6 artış, enflasyonun altında | | Brüt kâr marjı | %20,8 | %17,8 | Marj belirgin şekilde genişledi | | FAVÖK marjı | %24,5 | %22,5 | Operasyonel verimlilik iyileşti | | Net kâr marjı | %1,6 | %2,9 | Nihai kârlılık zayıfladı |
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %7 artarak 6,4 milyar TL’den 6,8 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar olmuş. Dönen varlıklar %17,7 artışla 2,6 milyar TL’ye çıkarken duran varlıklar yalnızca %1,2 artarak 4,2 milyar TL’ye ulaştı. Bu dağılım, kısa vadeli varlıkların toplam bilanço içindeki ağırlığının arttığını gösteriyor.
Özkaynaklar 2,6 milyar TL ile yatay kaldı ve %0,2 geriledi. Buna karşılık toplam varlıklar büyüdüğü için özkaynakların bilanço içindeki payı yaklaşık %40’tan %38’e gerilemiş görünüyor. Bu, şirketin büyümesinin daha fazla yabancı kaynakla desteklendiğine işaret ediyor. Net borç ise 2,6 milyar TL’den 2,5 milyar TL’ye, yani %2,2 azaldı. Borcun azalması olumlu olmakla birlikte düşüş, bilanço büyüklüğüne göre sınırlı.
Mevcut dönem FAVÖK’ü baz alındığında net borç/FAVÖK oranı yaklaşık 7,8x seviyesinde. Bu yüksek bir kaldıraç göstergesi ve şirketin operasyonel nakit üretiminin borçları karşılamada ne kadar kritik olduğunu ortaya koyuyor. Net borcun özkaynaklara oranı da yaklaşık %96 düzeyinde. Bu nedenle bilanço tarafındaki temel fırsat, FAVÖK marjının korunarak borcun azaltılması; temel risk ise net kâr düşük kalırken borç servis yükünün yüksek seyretmesi.
Net Parasal Pozisyon (TAS 29)
LKMNH’nin net parasal pozisyon geliri %82,5 artarak 53,9 milyon TL’den 98,4 milyon TL’ye yükseldi. Enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Net parasal pozisyon gelirinin yükselmesi, şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olmasının veya bilanço yapısının enflasyon muhasebesi açısından gelir yaratmasının sonucu olabilir.
Ancak bu gelir, doğrudan nakit yaratımı anlamına gelmez. 98,4 milyon TL’lik net parasal pozisyon geliri, net dönem kârının üzerinde önemli bir katkı sağlamasına rağmen toplam net kâr yalnızca 21,1 milyon TL oldu. Bu fark, diğer gider ve finansal kalemlerin kârlılığı ciddi biçimde aşağı çektiğini gösteriyor. Dolayısıyla yatırımcı, TAS 29 kaynaklı geliri faaliyet performansından ayrı değerlendirmeli; asıl odak noktası sürdürülebilir FAVÖK, faaliyetlerden nakit akışı ve borç azaltma kapasitesi olmalı.
Yatırımcı için Ne Anlama Geliyor?
LKMNH’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta fırsat var: Brüt kâr ve FAVÖK satışlardan hızlı büyümüş, marjlar iyileşmiş.
- Büyümenin reel niteliği zayıf: Satış artışı %11,6 ile yüksek enflasyonun gerisinde kalıyor.
- Net kâr alarm veriyor: Operasyonel iyileşmeye rağmen net kârın %33 gerilemesi, finansman ve diğer giderlerin yakından incelenmesini gerektiriyor.
- Borçluluk hâlâ yüksek: Net borç/FAVÖK oranının yaklaşık 7,8x olması, güçlü nakit akışının önemini artırıyor.
- TAS 29 etkisi belirgin: Net parasal pozisyon geliri kârı destekliyor; ancak bunun nakit ve sürdürülebilir faaliyet kârı olarak yorumlanmaması gerekiyor.
Önümüzdeki dönemlerde özellikle satış büyümesinin enflasyonu aşması, FAVÖK marjının korunması, net kârın operasyonel kârlılığa paralel toparlanması ve net borcun düzenli biçimde azaltılması izlenmeli. Şirket bu dört başlıkta ilerleme sağlayabilirse bilanço üzerindeki baskı hafifleyebilir; aksi durumda yüksek borçluluk ve düşük net kâr marjı hisse performansı için sınırlayıcı olmaya devam eder. Yatırım tavsiyesi değildir.