
Açılış
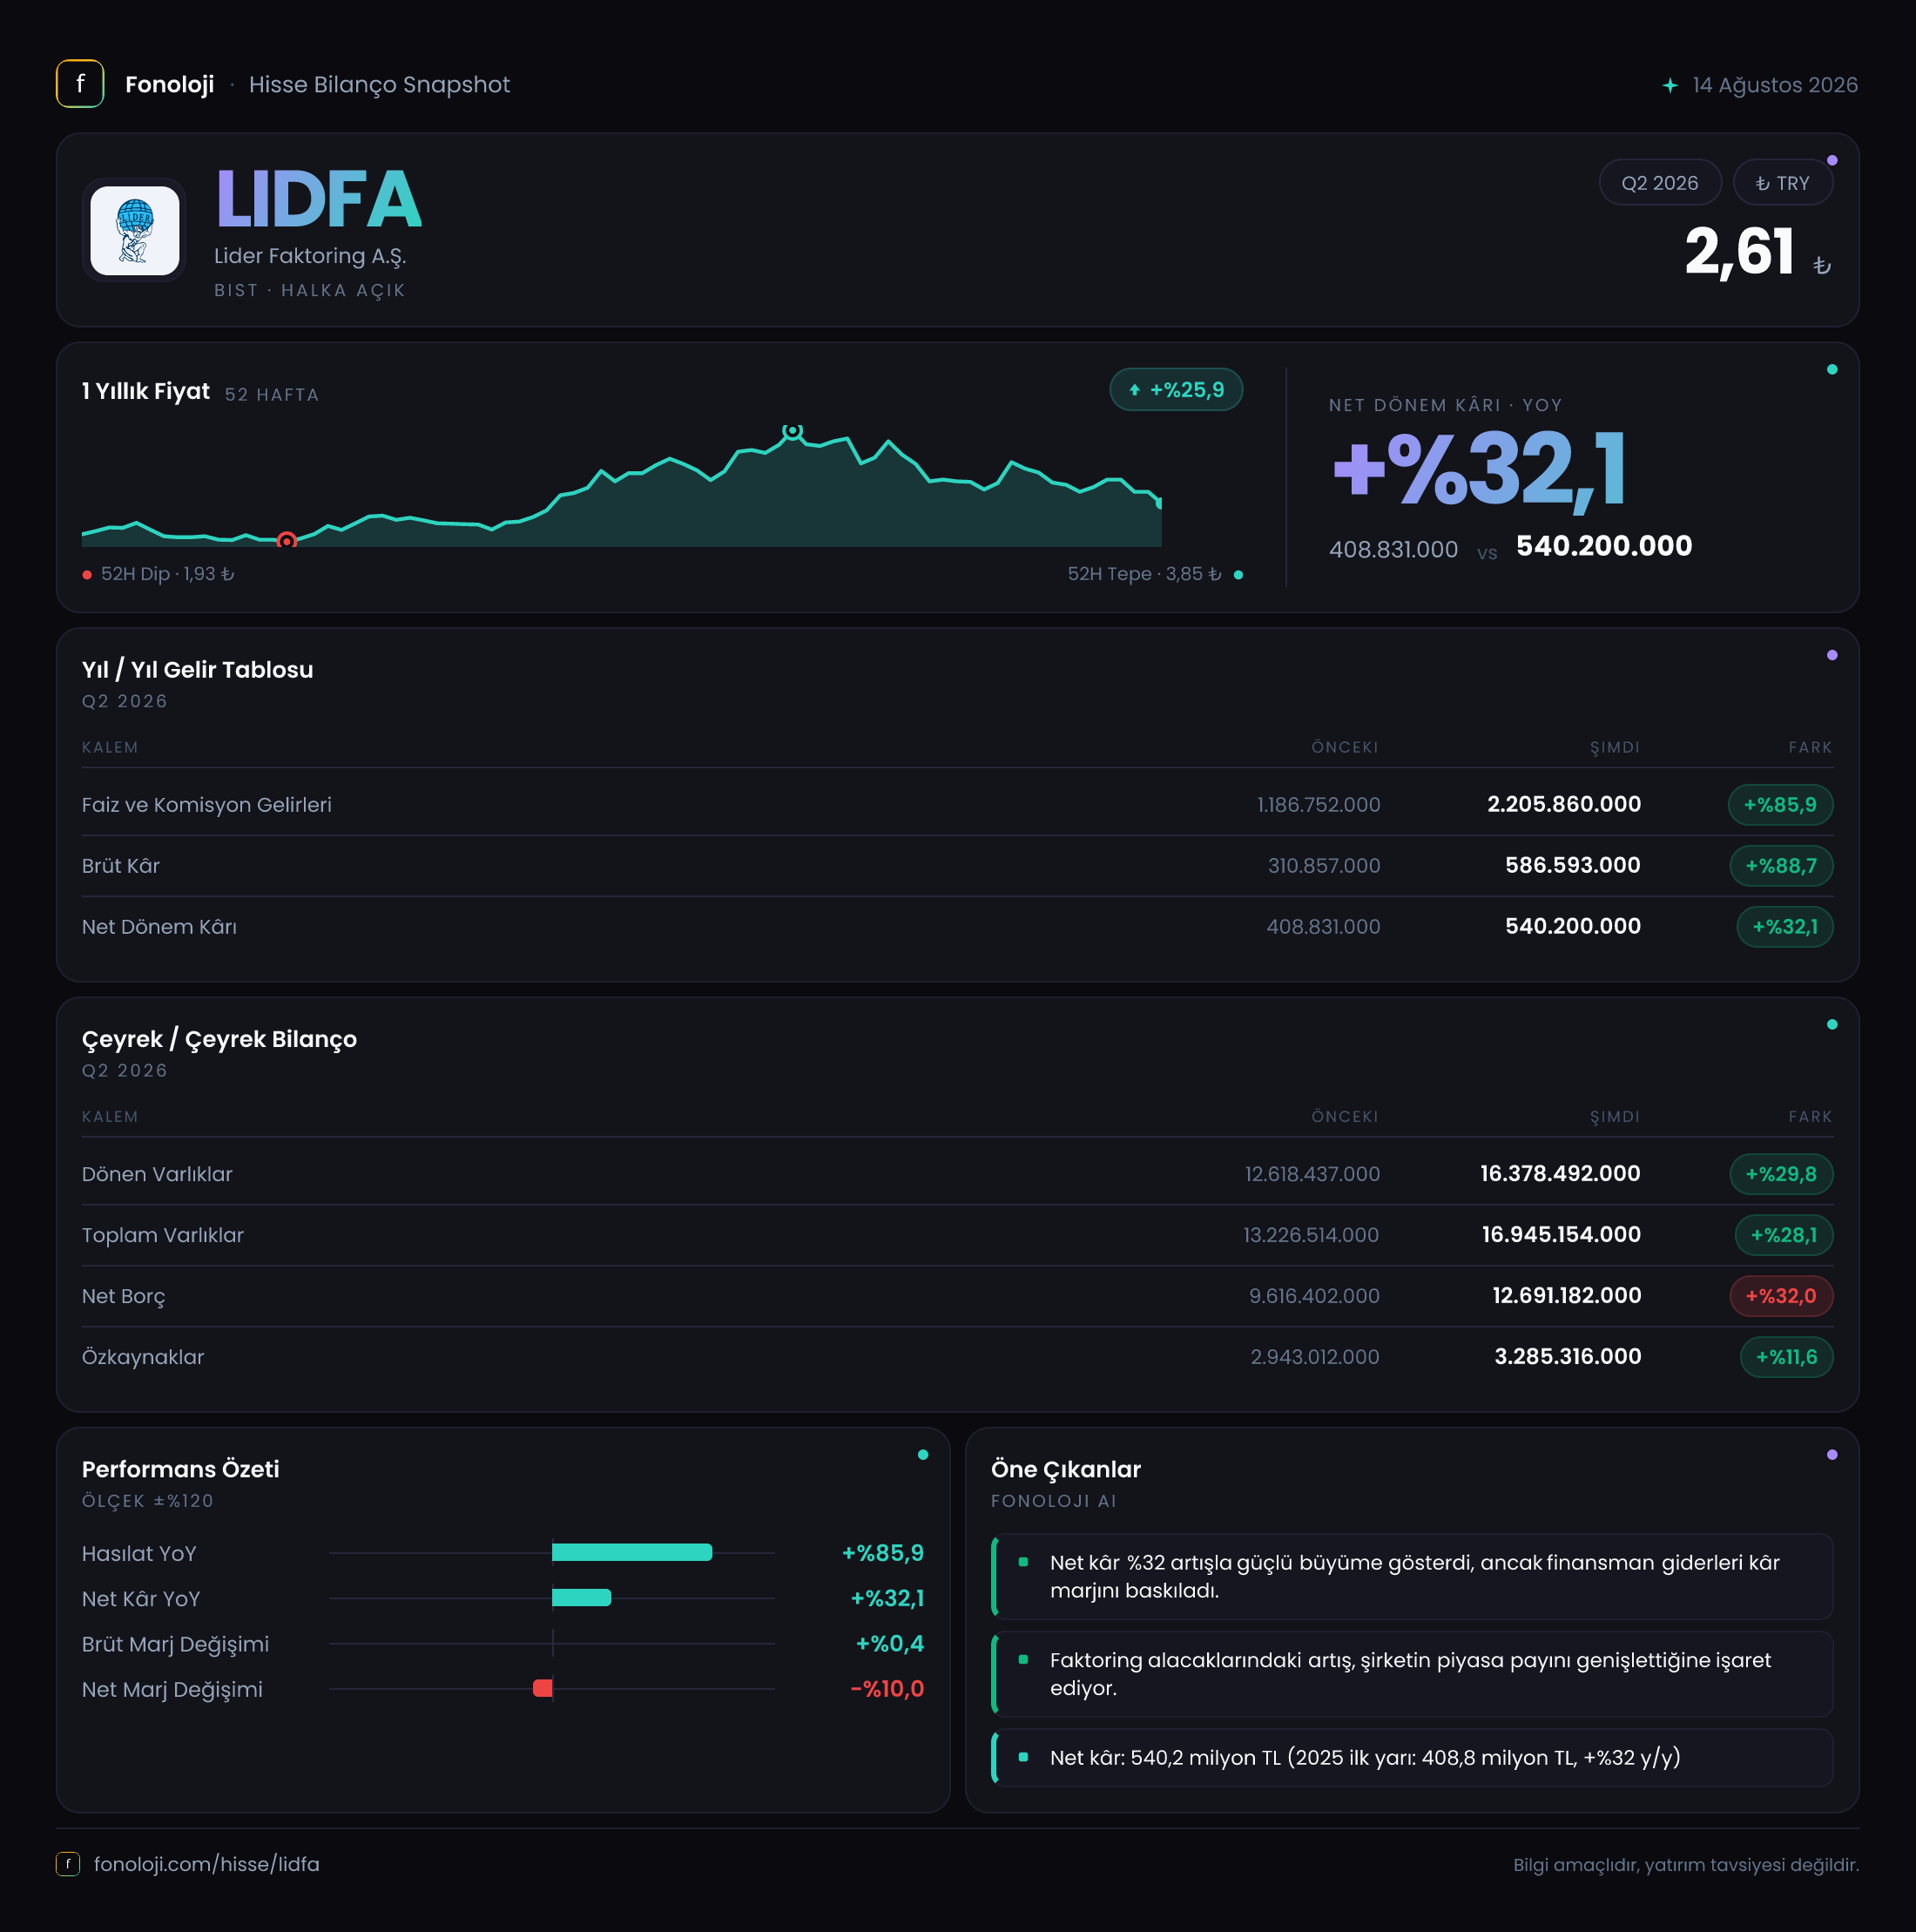
Lider Faktoring, şirketlerin kısa vadeli finansman ihtiyacını karşılayan faktoring modeliyle faaliyet gösteriyor. 2026/6AB döneminde şirketin satışları ve brüt kârı güçlü büyürken, net kâr artışı bu ivmenin gerisinde kaldı. Bu tablo, operasyonel ölçekte genişlemeye rağmen finansman maliyetleri, enflasyon muhasebesi ve diğer gelir-gider kalemlerinin nihai kârlılığı sınırlamış olabileceğine işaret ediyor. Ancak net parasal pozisyon ve FAVÖK verileri paylaşılmadığı için kârın kalitesini ve bilanço üzerindeki finansman etkisini tam olarak ayrıştırmak mümkün değil.
Burada gelir tablosu karşılaştırması geçen yılın aynı dönemine, bilanço karşılaştırması ise 2025 yıl sonuna göredir. Dolayısıyla gelir tablosu şirketin ilk altı aylık performansını, bilanço ise yıl başından bu yana finansal yapının nasıl değiştiğini gösteriyor.
Satış Hikayesi
Lider Faktoring’in satışları geçen yılın aynı dönemine göre %85,9 artarak 2,2 milyar TL’ye ulaştı. Nominal bazda yaklaşık 1,0 milyar TL’lik bu artış, finansal hacmin belirgin şekilde büyüdüğünü gösteriyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi enflasyonun oldukça üzerinde kalıyor. Bu nedenle ilk bakışta şirketin yalnızca fiyat artışlarından değil, faktoring alacaklarının büyümesinden veya işlem hacmindeki genişlemeden de destek aldığı söylenebilir.
Bununla birlikte faktoring şirketlerinde satış büyümesini doğrudan sanayi veya perakende şirketlerindeki ciro artışı gibi okumamak gerekir. Gelirlerdeki yükseliş; faktoring alacaklarının büyüklüğü, uygulanan faiz oranları, vade yapısı ve tahsilat performansından etkilenir. Yüksek faiz ortamında finansman gelirleri nominal olarak hızlı büyüyebilir; fakat bu artışın ne kadarının gerçek hacim artışı, ne kadarının yüksek faiz oranlarından kaynaklandığını mevcut veri setiyle ayırmak mümkün değil.
Çeyreklik trend verisi bulunmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğe ivmenin güçlenip güçlenmediğini değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle şu noktalar takip edilmeli:
- Faktoring alacaklarındaki büyümenin satış büyümesiyle uyumlu olup olmadığı,
- Tahsili gecikmiş alacakların ve karşılık giderlerinin seyri,
- Faiz gelirleri ile finansman maliyetleri arasındaki fark,
- İlk yarıdaki büyümenin yılın ikinci yarısında korunup korunamayacağı.
Satışlardaki güçlü artış fırsat tarafını oluşturuyor; ancak yüksek nominal büyüme, tek başına sürdürülebilir kârlılık anlamına gelmiyor.
Kârlılık
Brüt kâr, satışlardan daha hızlı büyüdü. Brüt kâr geçen yılın aynı dönemindeki 310,9 milyon TL’den %88,7 artışla 586,6 milyon TL’ye yükseldi. Böylece brüt kâr marjı yaklaşık %25,9’dan %26,7’ye çıktı. Yaklaşık 0,8 puanlık bu iyileşme, şirketin ana faaliyet gelirleri üzerinde en azından ilk altı ay itibarıyla bir miktar marj desteği sağladığını gösteriyor.
Ancak net kâr tarafında aynı güç görülmüyor. Net dönem kârı 408,8 milyon TL’den %32,1 artışla 540,2 milyon TL’ye yükseldi. Kâr nominal olarak artmış olsa da net kâr büyümesi, satışlardaki %85,9’luk ve brüt kârdaki %88,7’lik artışın oldukça gerisinde kaldı. Bu durum net kâr marjına da yansıyor: net kâr marjı geçen yıl yaklaşık %34,1 iken bu dönemde %24,6’ya geriledi.
Başka bir ifadeyle şirket, daha yüksek satış ve brüt kâr üretmesine rağmen bu büyümeyi aynı ölçüde net kâra dönüştürememiş durumda. Brüt kârdan net kâra geçişte finansman giderleri, karşılıklar, vergi ve enflasyon muhasebesi etkileri belirleyici olabilir. Fakat bu kalemlerin ayrıntıları paylaşılmadığı için marj daralmasının ana nedenini kesin biçimde söylemek mümkün değil.
FAVÖK verisinin sunulmaması da ayrıca önemli. Faktoring şirketlerinde FAVÖK, sanayi şirketlerindeki kadar anlamlı veya standart bir gösterge olmayabilir; buna rağmen faaliyet giderlerinin ve operasyonel verimliliğin izlenmesi için personel giderleri, genel yönetim giderleri ve karşılık giderleri gibi kalemler önem taşıyor. Bu kalemler görülmeden net kâr artışının ne kadarının kalıcı olduğu konusunda temkinli olmak gerekiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları 2025 yıl sonundaki 13,2 milyar TL’den %28,1 artışla 16,9 milyar TL’ye yükseldi. Büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 12,6 milyar TL’den %29,8 artışla 16,4 milyar TL’ye çıktı. Bu yapı, faktoring faaliyetinin doğasıyla uyumlu biçimde, şirketin kaynaklarını büyük ölçüde kısa vadeli alacak ve finansal varlıklarda tuttuğunu düşündürüyor.
Duran varlıklar ise 608,1 milyon TL’den %6,8 gerileyerek 566,7 milyon TL’ye indi. Dolayısıyla bilanço büyümesi yatırımlardan veya maddi duran varlık artışından değil, esas olarak dönen varlıkların genişlemesinden geliyor. Bu, faktoring şirketi için normal bir görünüm olsa da dönen varlıkların kalitesi ve tahsil edilebilirliği kritik önem taşıyor.
Net borç 9,6 milyar TL’den %32 artışla 12,7 milyar TL’ye yükseldi. Net borçtaki artış, toplam varlık büyümesinin üzerinde ve özkaynak artışının oldukça önünde gerçekleşti. Özkaynaklar 2,9 milyar TL’den %11,6 artışla 3,3 milyar TL’ye çıkarken, şirketin borçla finanse edilen büyümesi belirginleşti.
Mevcut rakamlarla net borç/özkaynak oranı yaklaşık 3,9 kat, net borç/toplam varlık oranı ise yaklaşık %75 düzeyinde. Faktoring sektöründe borçlanma, iş modelinin doğal bir parçasıdır ve bu oranları sanayi şirketleriyle doğrudan karşılaştırmak doğru olmaz. Yine de net borcun hızlı artması, fonlama maliyetleri ve tahsilat kalitesi açısından yakından izlenmesi gereken bir risk oluşturuyor. Özkaynakların toplam varlıklar içindeki payı yaklaşık %19,5 seviyesinde; bu oran şirketin bilanço büyümesinde borç kaynaklarının ağırlığını açıkça ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin Lider Faktoring’in net kârına etkisi bu veri seti üzerinden ölçülemiyor. TAS 29 kapsamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki konumu, şirketin net parasal kazanç veya kayıp yazmasına neden olabilir.
Faktoring şirketlerinde yüksek tutarlı finansal alacaklar ve finansal borçlar bulunduğundan, net parasal pozisyonun yönü özellikle önemlidir. Şirketin parasal yükümlülükleri parasal varlıklarından yüksekse enflasyon muhasebesi teorik olarak net parasal kazanç yaratabilir; tersi durumda net parasal kayıp oluşabilir. Ancak bu etkinin büyüklüğü; alacakların ve borçların vadesine, para birimine ve dönem içindeki değişimine bağlıdır.
Bu nedenle 540,2 milyon TL’lik net kârı değerlendirirken, bunun ne kadarının temel faaliyet performansından, ne kadarının enflasyon muhasebesi ve diğer finansal kalemlerden geldiği bilinmeden kesin bir kalite yorumu yapmak doğru olmaz. Bir sonraki raporda net parasal pozisyonun ayrıca incelenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Lider Faktoring’in ilk altı aylık verileri iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta satışlar ve brüt kâr, enflasyonun üzerinde ve güçlü biçimde büyüyor. Bu durum şirketin finansal hacmini artırabildiğini ve ana faaliyet gelirlerinde canlılık bulunduğunu gösteriyor. Diğer tarafta net kâr artışı daha sınırlı kalıyor, net kâr marjı geriliyor ve büyüme büyük ölçüde borç kaynaklarıyla finanse ediliyor.
Yatırımcı açısından temel fırsatlar:
- Satış büyümesinin yüksek olması,
- Brüt kâr marjında sınırlı da olsa iyileşme görülmesi,
- Özkaynakların nominal olarak artmaya devam etmesi,
- Faktoring talebinin yüksek faiz ortamında canlı kalabilmesi.
Temel riskler ise şunlar:
- Net borcun 12,7 milyar TL’ye ulaşması,
- Borç büyümesinin özkaynak artışından hızlı gerçekleşmesi,
- Net kâr marjının %34,1’den %24,6’ya gerilemesi,
- Tahsilat kalitesi, karşılık giderleri ve fonlama maliyetleri hakkında ayrıntı bulunmaması,
- TAS 29 etkisinin ve çeyreklik performans trendinin mevcut verilerle ölçülememesi.
Bu nedenle şirketin hikâyesi yalnızca “yüksek büyüme” üzerinden değil, büyümenin hangi maliyetle sağlandığı üzerinden takip edilmeli. Özellikle ikinci çeyrek detayları, net parasal pozisyon, finansman giderleri, alacak kalitesi ve çeyreklik net kâr marjı yatırımcı kararında belirleyici olacaktır. Yatırım tavsiyesi değildir.