
Açılış
Lider Faktoring, işletmelerin kısa vadeli finansman ihtiyacına faktoring hizmetleriyle çözüm sunan bir finansal kuruluş. 2026’nın ilk çeyreğinde şirketin gelirleri ve net kârı geçen yılın aynı dönemine göre büyümeyi sürdürürken, bilanço tarafında faaliyet hacminin daha fazla borç kullanılarak genişlediği görülüyor. Ana mesaj şu: büyüme devam ediyor, ancak marjlar geriliyor ve borçluluk özkaynak artışından daha hızlı yükseliyor. Bu nedenle sonuçlar yalnızca kâr artışı üzerinden değil, kârın kalitesi ve bilançonun taşıdığı finansman riski üzerinden de okunmalı.
Satış Hikayesi
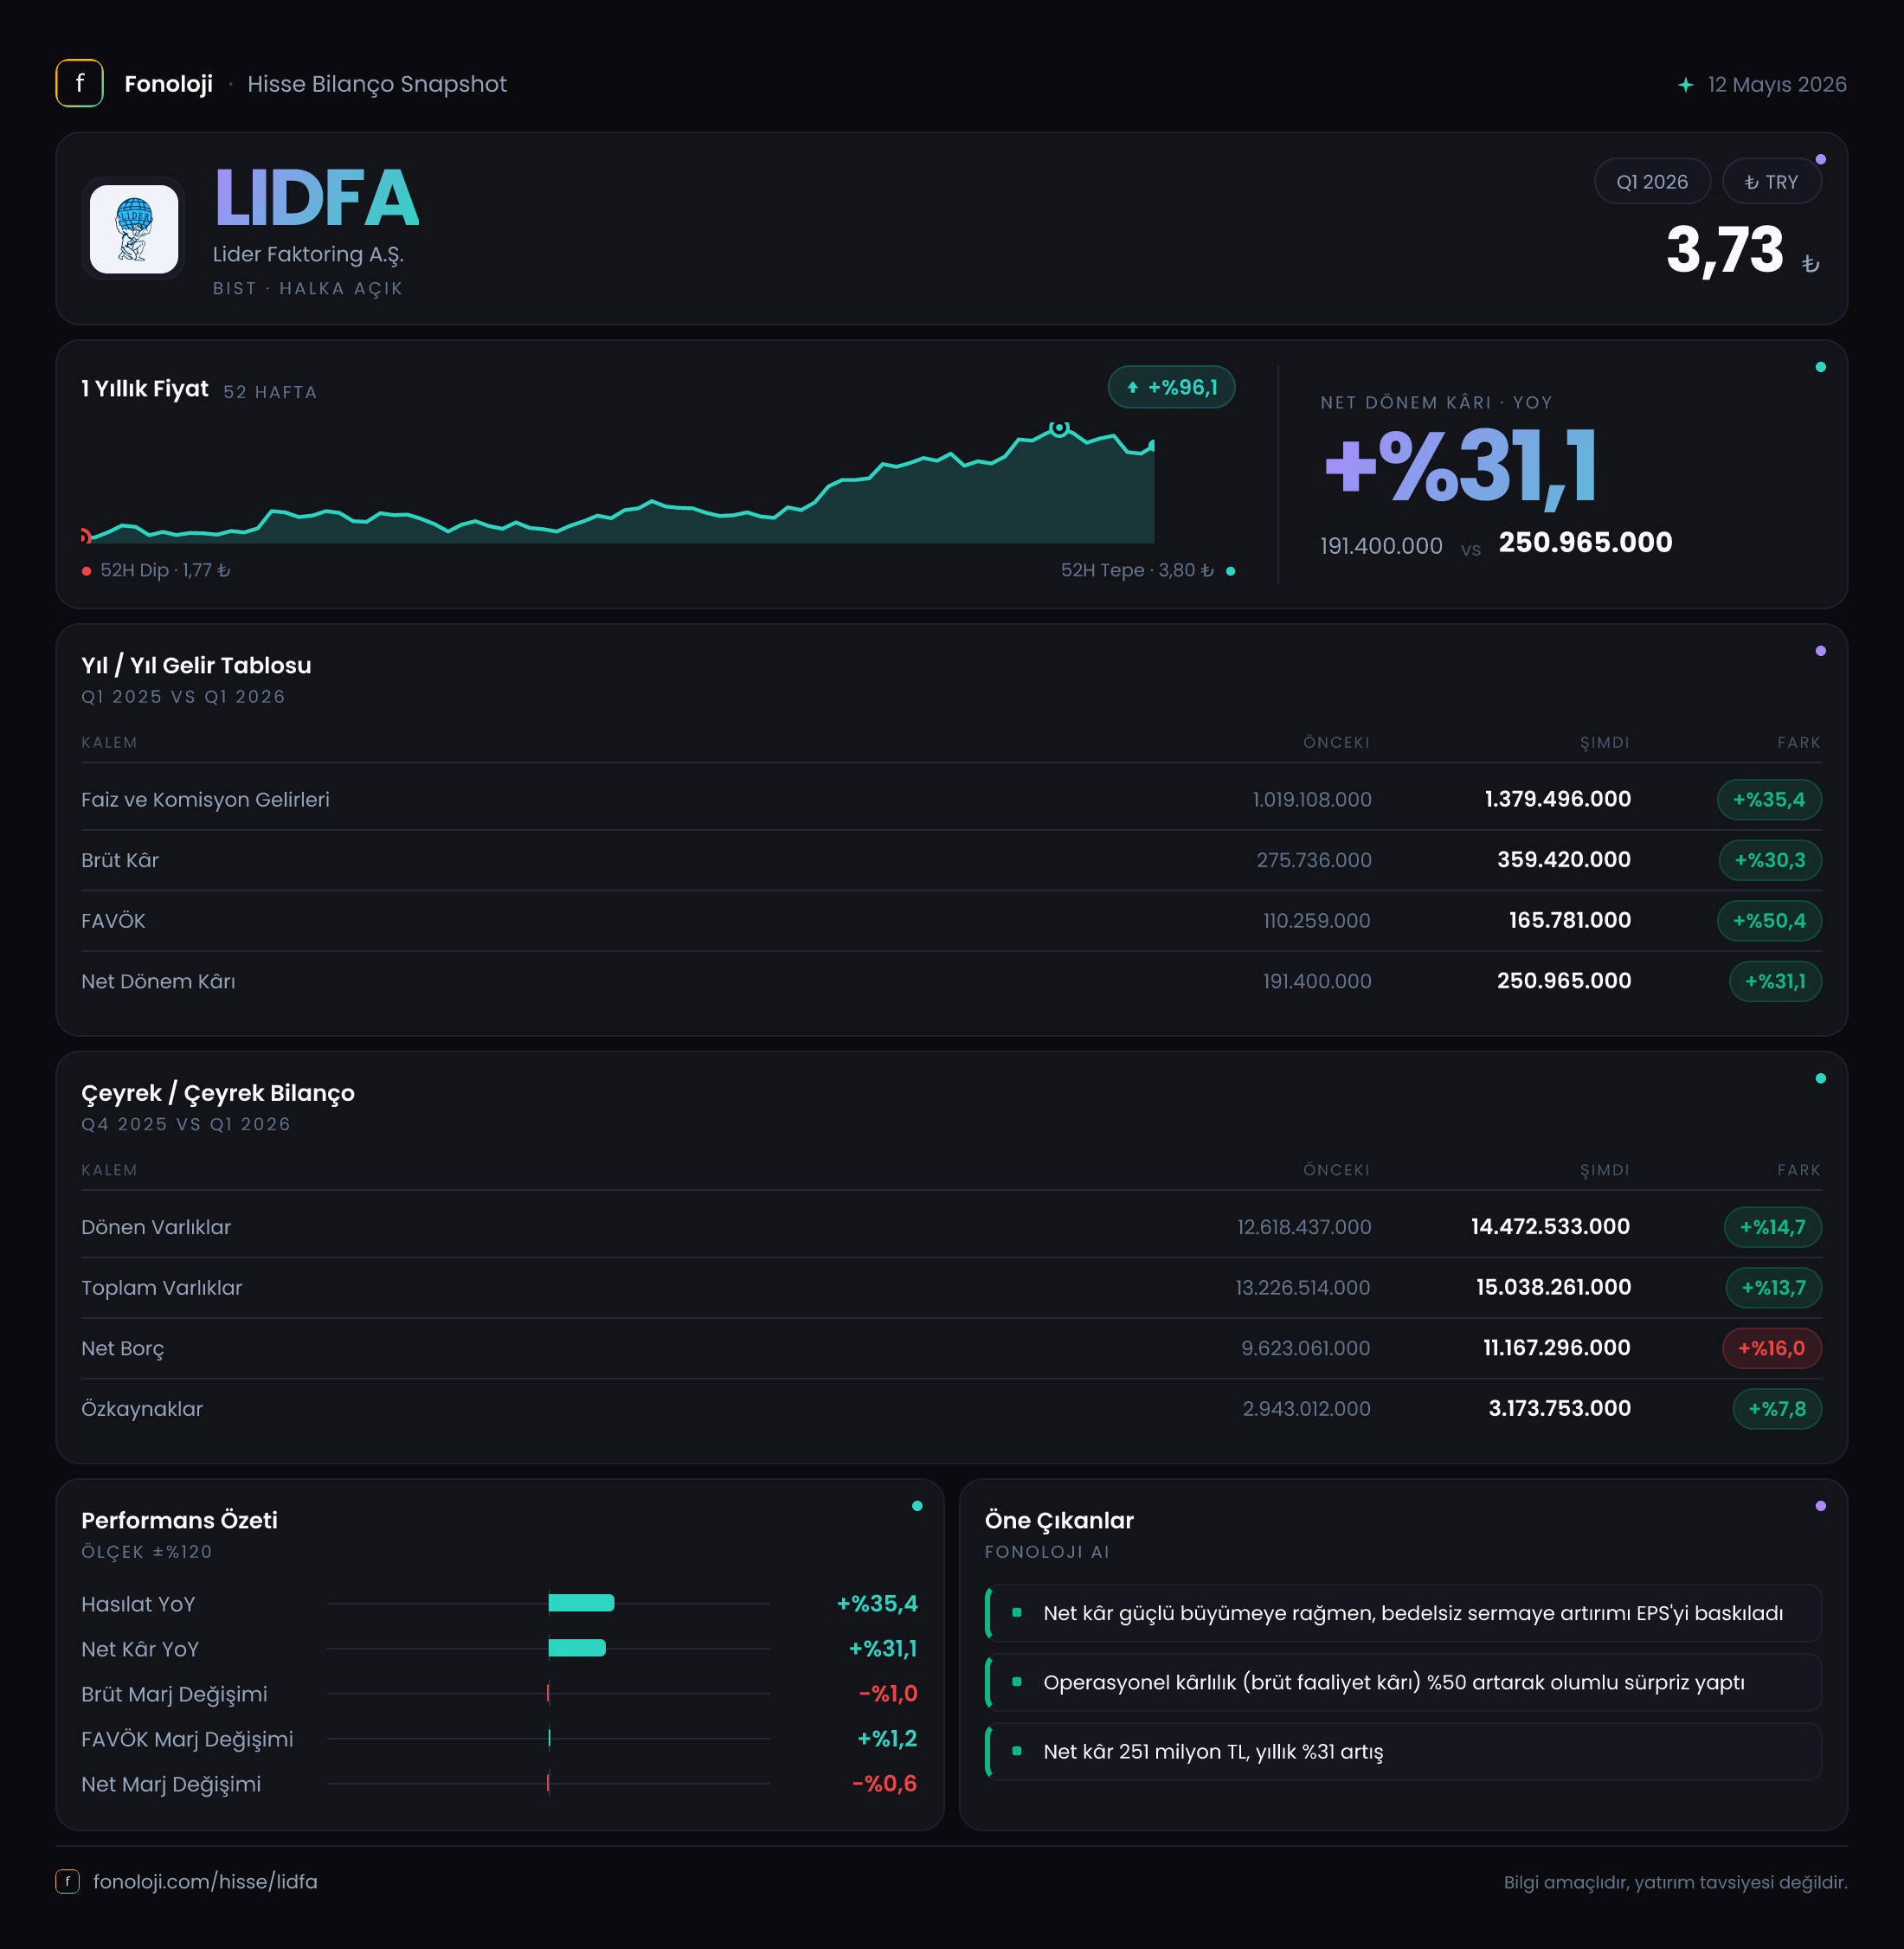
Lider Faktoring’in satışları, 2026/3’te 1,4 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki 1,0 milyar TL’ye göre %35,4 arttı. Nominal olarak bakıldığında bu, özellikle finansman talebinin canlı kaldığına işaret eden güçlü bir büyüme oranı. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, söz konusu artışın tamamını reel büyüme olarak değerlendirmek doğru olmaz.
Kabaca %30’luk bir enflasyon varsayımıyla hesaplandığında, satışlardaki %35,4’lük artış sınırlı da olsa pozitif reel büyümeye işaret ediyor. Bununla birlikte faktoring şirketlerinde gelir büyümesi; yalnızca müşteri ve işlem hacmine değil, kullanılan fonlama maliyetlerine, faktoring alacaklarının büyüklüğüne ve uygulanan iskonto/faiz oranlarına da bağlıdır. Dolayısıyla satışların büyümesi olumlu olmakla birlikte, bu büyümenin ne kadarının daha yüksek işlem hacminden, ne kadarının fiyatlama ve faiz etkisinden geldiği mevcut veri setiyle ayrıştırılamıyor.
Çeyreklik karşılaştırma açısından yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026/3’ün 2025/12’ye veya 2025/4’e göre nasıl bir seyir izlediğini değerlendiremiyoruz. Çeyreklik trend için şirketin sonraki ara dönem raporlarını beklemek gerekecek. Özellikle faktoring sektöründe dönemsel fonlama koşulları ve tahsilat performansı önemli olduğundan, tek çeyrek yerine birkaç dönemlik eğilim daha sağlıklı bir resim sunacaktır.
Kârlılık
Brüt kâr, satışlardaki büyümenin gerisinde kaldı. Şirketin brüt kârı 359,4 milyon TL ile geçen yılki 275,7 milyon TL’ye göre %30,3 arttı. Satışlar %35,4 büyürken brüt kârın %30,3 büyümesi, marj tarafında baskı oluştuğunu gösteriyor.
Brüt kâr marjı 2025/3’te yaklaşık %27,6 seviyesindeyken, 2026/3’te %25,7’ye geriledi. Başka bir ifadeyle şirket her 100 TL’lik satıştan geçen yıl yaklaşık 27,6 TL brüt kâr üretirken, bu yıl bu tutar yaklaşık 25,7 TL’ye indi. Yaklaşık 1,9 puanlık gerileme, özellikle finansman maliyetlerinin ve rekabetçi fiyatlamanın kârlılık üzerinde baskı yaratmış olabileceğini düşündürüyor; ancak raporda bu değişimin operasyonel nedenleri ayrıştırılmadığı için kesin bir neden atfetmemek gerekir.
Net dönem kârı ise 251,0 milyon TL’ye yükselerek geçen yılın aynı dönemindeki 191,4 milyon TL’ye göre %31,1 arttı. Bu büyüme olumlu olmakla birlikte satış büyümesinin altında kaldı. Net kâr marjı da 2025/3’te yaklaşık %19,1’den 2026/3’te %17,9’a geriledi. Böylece şirket daha yüksek gelir ve kâr üretse de, satışlarının her 100 TL’sinden elde ettiği net kâr yaklaşık 1,2 TL azalmış oldu.
FAVÖK verisi paylaşılmadığı için FAVÖK marjı ve net borç/FAVÖK rasyosu hesaplanamıyor. Ayrıca faktoring şirketlerinde FAVÖK, sanayi şirketlerindeki kadar anlamlı veya doğrudan karşılaştırılabilir bir gösterge olmayabilir. Bu nedenle burada daha kritik takip başlıkları; net faiz ve fonlama maliyetleri, faktoring alacaklarının tahsilat kalitesi, karşılık giderleri ve net faiz marjıdır.
Bilanço Sağlığı
Lider Faktoring’in toplam varlıkları, önceki yıl sonundaki 13,2 milyar TL’den 15,0 milyar TL’ye çıkarak %13,7 arttı. Büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 12,6 milyar TL’den 14,5 milyar TL’ye yükseldi ve %14,7 büyüdü. Bu gelişme, şirketin kısa vadeli finansal varlıklarının ve faaliyet hacminin genişlediğine işaret ediyor.
Duran varlıklar ise 608,1 milyon TL’den 565,7 milyon TL’ye gerileyerek %7,0 azaldı. Bu kalem toplam bilanço içinde sınırlı ağırlığa sahip olduğu için şirketin genel büyüme hikâyesini değiştirmiyor. Lider Faktoring’in bilançosunda esas dikkat edilmesi gereken alan, dönen varlıkların kalitesi ve bunların hangi ölçüde borçla finanse edildiği.
Net borç 9,6 milyar TL’den 11,2 milyar TL’ye çıkarak %16,0 arttı. Bu artış, toplam varlık büyümesinden de hızlı gerçekleşti. Özkaynaklar ise 2,9 milyar TL’den 3,2 milyar TL’ye yükselerek %7,8 büyüdü. Dolayısıyla bilanço genişlerken borç tarafı özkaynakların yaklaşık iki katından daha hızlı büyüdü.
Özkaynakların toplam varlıklara oranı yaklaşık olarak %22,0’den %21,3’e geriledi. Bu, şirketin sermaye tamponunun mutlak olarak büyümesine rağmen bilanço içindeki payının zayıfladığını gösteriyor. Net borcun özkaynaklara oranı da kabaca 3,3 kattan 3,5 kata yükseldi. Bu seviye, finansal kuruluşlar için tek başına yeterli bir risk ölçüsü değildir; ancak fonlama maliyetlerindeki artış veya tahsilat kalitesindeki bozulmanın kârı daha hızlı etkileyebileceğine işaret eder.
Net Parasal Pozisyon (TAS 29)
Finansal tabloda net parasal pozisyon kalemi için veri sunulmamış. Bu nedenle enflasyon muhasebesinin 2026/3 net kârına pozitif mi yoksa negatif mi katkı yaptığını ve etkinin büyüklüğünü hesaplamak mümkün değil. Bu kalemin boş olması, net parasal pozisyon etkisinin sıfır olduğu anlamına gelmez; yalnızca mevcut özet veride raporlanmadığını gösterir.
TAS 29 kapsamında yüksek parasal varlık taşıyan şirketler, enflasyonist ortamda net parasal kayıp yaşayabilirken; parasal yükümlülükleri daha yüksek olan şirketler net parasal kazanç elde edebilir. Lider Faktoring’in bilançosunda net borcun 11,2 milyar TL gibi yüksek bir seviyede bulunması, teorik olarak net parasal pozisyonun önemli olabileceğini düşündürür. Ancak borcun vadesi, parasal varlıkların yapısı, endeksleme koşulları ve muhasebe sınıflandırması bilinmeden bu etkinin yönü hakkında kesin yorum yapılamaz.
Bu nedenle yatırımcı açısından net kârın 251,0 milyon TL’ye yükselmesi olumlu olsa da, bu artışın ne kadarının ana faaliyet performansından, ne kadarının TAS 29 etkisinden kaynaklandığı mutlaka dipnotlardan kontrol edilmeli.
Yatırımcı için Ne Anlama Geliyor?
Lider Faktoring’in ilk çeyrek sonuçları, büyüyen fakat marjları sıkışan bir yapı gösteriyor. %35,4’lük satış artışı ve %31,1’lik net kâr büyümesi olumlu; ancak brüt ve net kâr marjlarındaki gerileme, büyümenin maliyet tarafında tam olarak verimli olmadığını ortaya koyuyor. Bilanço tarafında ise net borcun %16,0 artması, özkaynakların %7,8 büyümesinden daha hızlı bir kaldıraçlanmaya işaret ediyor.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Faktoring alacaklarının büyümesi ve tahsilat performansı,
- Fonlama maliyetlerinin marjlar üzerindeki etkisi,
- Net borç artışının yavaşlayıp yavaşlamadığı,
- Özkaynakların bilanço büyümesine ayak uydurup uydurmadığı,
- TAS 29 kapsamında net parasal pozisyonun net kâra katkısı veya baskısı,
- FAVÖK yerine finansal kuruluşlara daha uygun olan net faiz marjı ve karşılık giderlerinin seyri.
Özetle şirket gelir ve kâr üretmeye devam ediyor; fakat yatırımcı için asıl soru, bu büyümenin daha yüksek borç ve daha düşük marjla mı, yoksa sürdürülebilir operasyonel verimlilikle mi sağlandığı. Bir sonraki dönemlerde marjların toparlanması ve borç artışının kontrol altına alınması, mevcut sonuçların kalitesini belirleyecek en önemli unsurlar olacak. Yatırım tavsiyesi değildir.