
Açılış
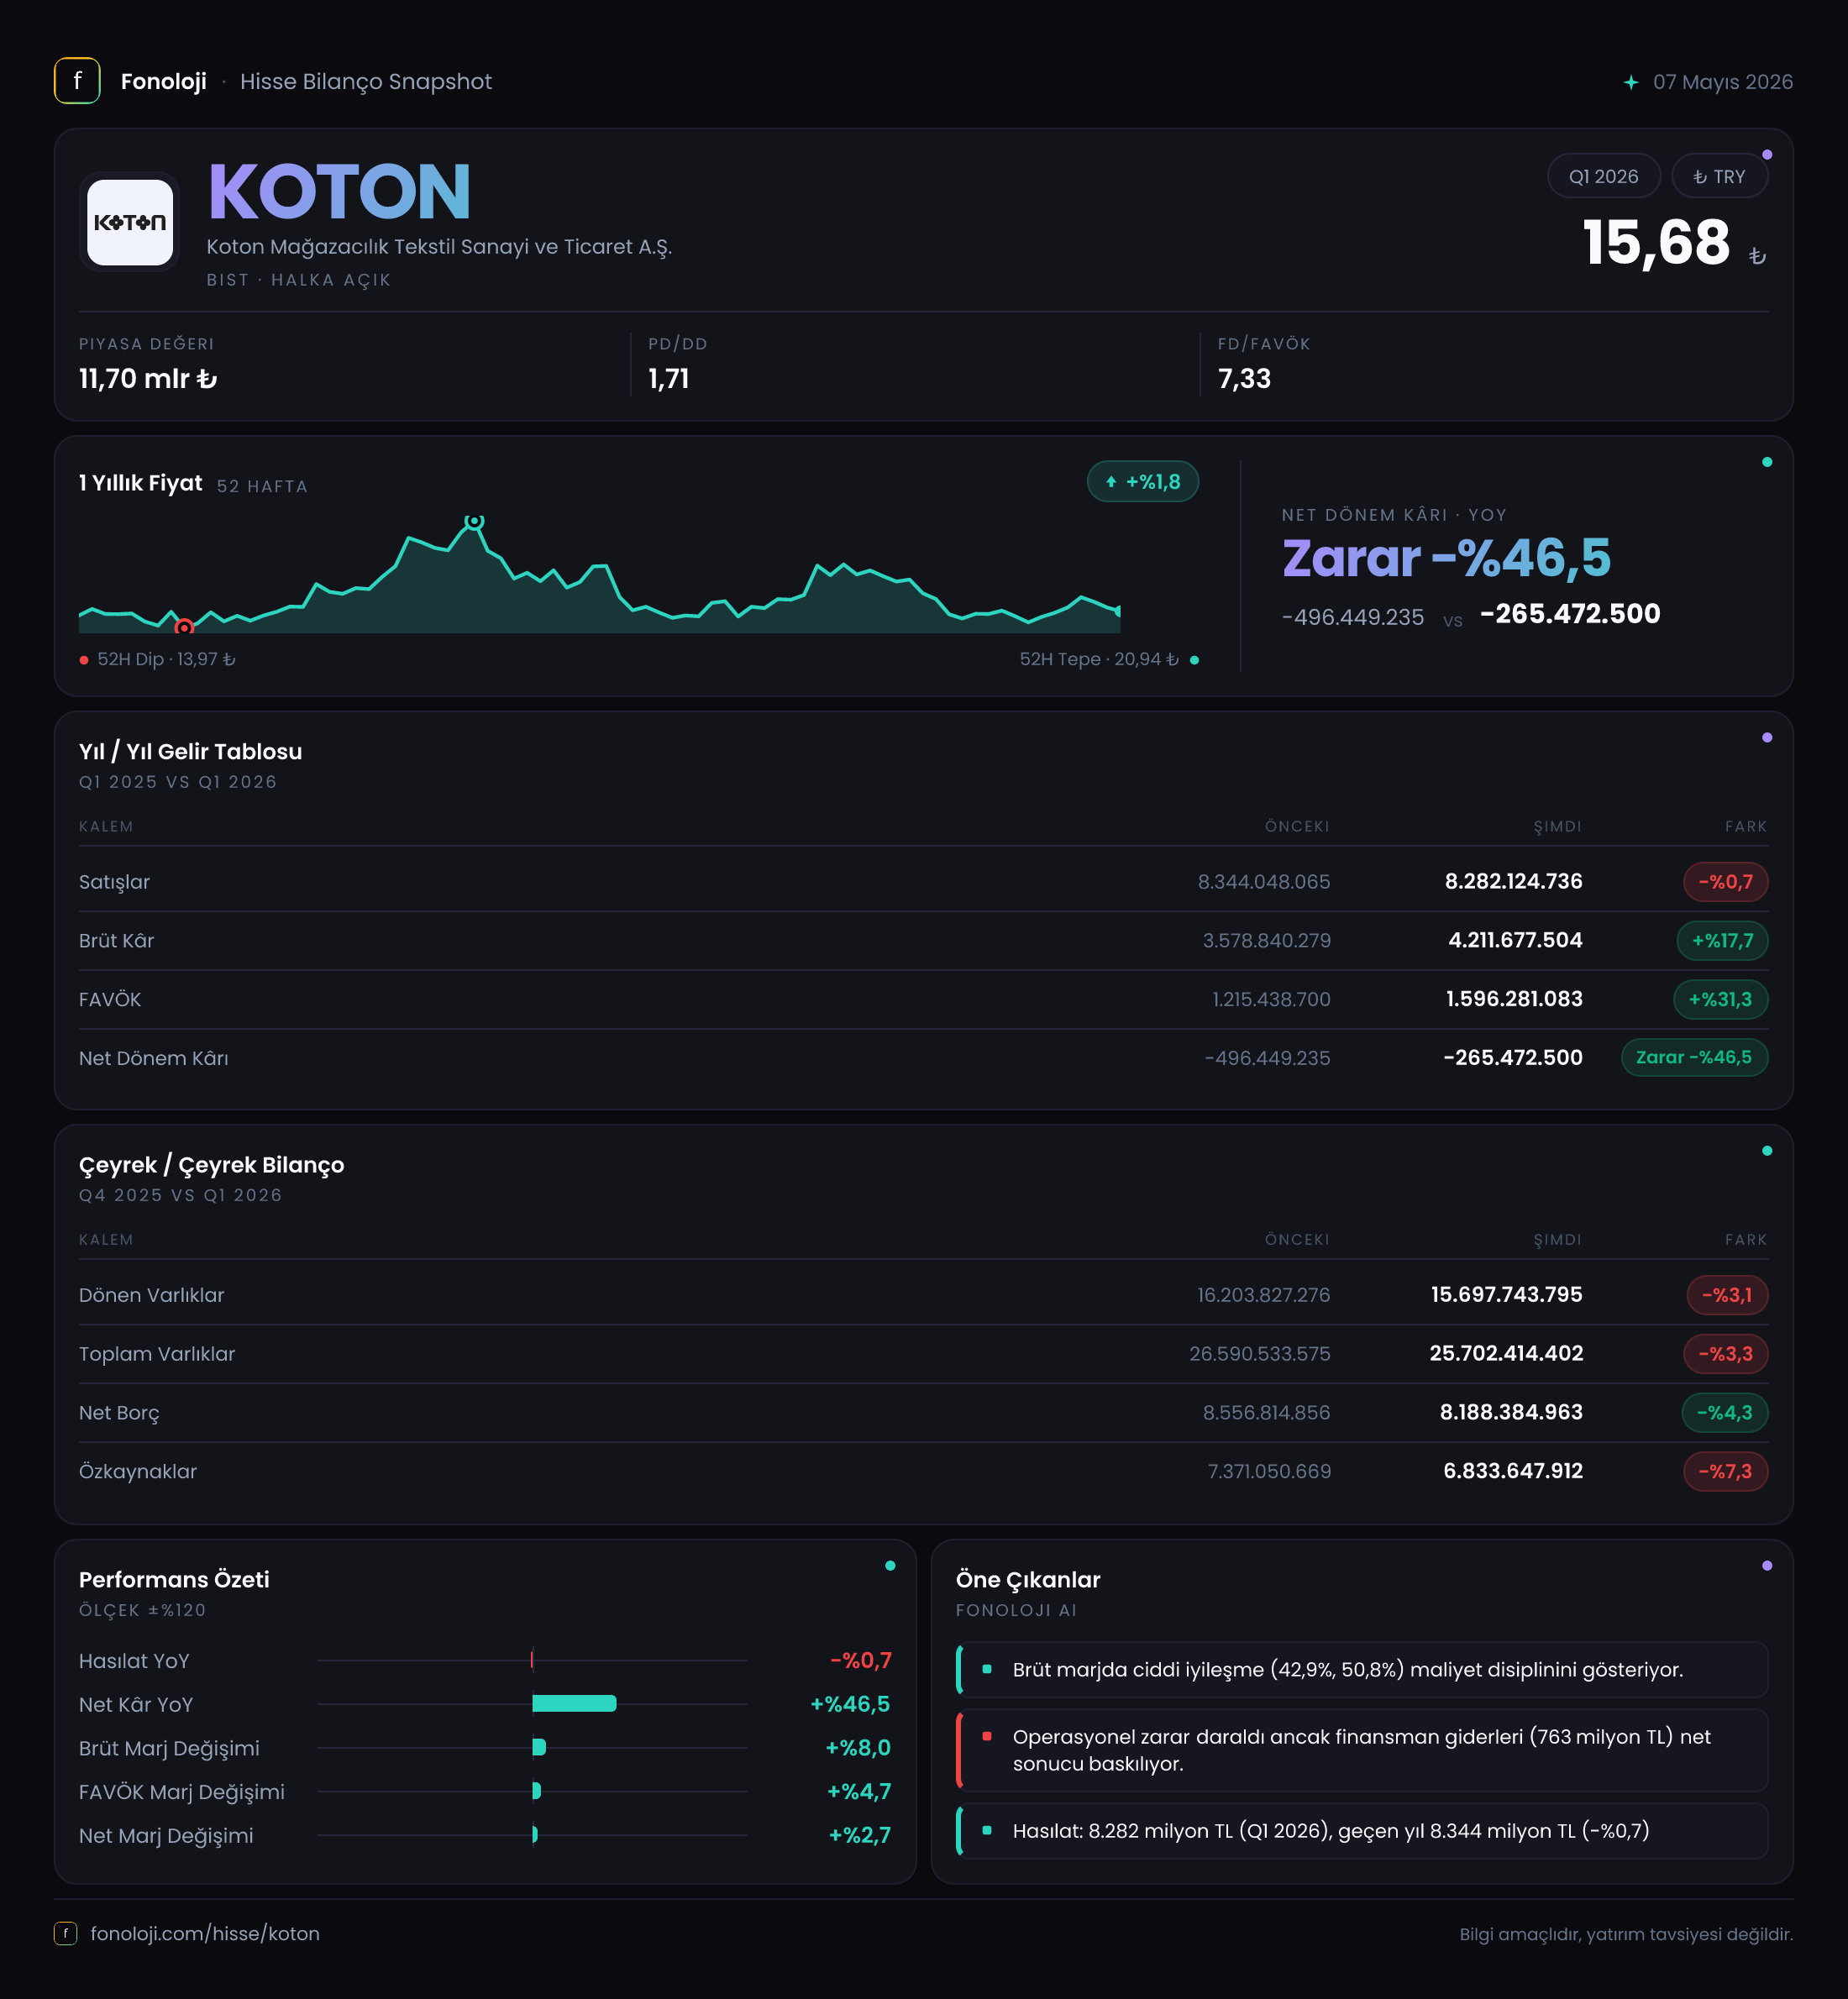
Koton, Türkiye merkezli hazır giyim ve mağazacılık faaliyetlerini yurt içi ve yurt dışındaki mağaza ağı ile e-ticaret kanalları üzerinden sürdürüyor. 2026’nın ilk çeyreğinde şirketin satışları yıllık bazda yatay kalırken, brüt kârlılık ve FAVÖK tarafında belirgin bir toparlanma görülüyor. Buna karşın şirket hâlâ 278,4 milyon TL net zarar açıklıyor; yani operasyonel iyileşme henüz net kâra tam olarak yansımış değil. Ayrıca bilanço küçülürken özkaynakların varlıklardan daha hızlı gerilemesi, borçluluk ve finansal dayanıklılık açısından izlenmesi gereken bir tablo yaratıyor.
Burada önemli bir veri notu var: Gelir tablosunda geçen yıl aynı dönem FAVÖK’ü 470,7 milyon TL olarak yer alırken, çeyreklik trend bölümünde 2025/3 FAVÖK’ü 1,2 milyar TL gösteriliyor. Bu iki veri birbiriyle uyumlu değil. FAVÖK karşılaştırmasında ana gelir tablosundaki 470,7 milyon TL değeri esas alınmalı; çeyreklik trend için ise veri teyidi beklenmeli.
Satış Hikayesi
Koton’un satışları ilk çeyrekte 8,3 milyar TL seviyesinde gerçekleşti ve geçen yılın aynı dönemine göre %0,7 geriledi. Nominal olarak satışların neredeyse yatay kalması ilk bakışta istikrar görüntüsü verse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin reel satış hacminde ve fiyatlama gücünde baskı olduğu anlaşılıyor. Başka bir ifadeyle Koton, geçen yılın ilk çeyreğine kıyasla cirosunu koruyamamış; enflasyon kadar fiyat artışı dahi gerçekleştirememiş görünüyor.
Bu durum perakende sektöründe özellikle dikkat çekici. Tüketicinin harcanabilir gelirindeki baskı, kampanya yoğunluğu ve mağaza trafiğindeki dalgalanmalar satışları sınırlayabilir. Koton açısından olumlu nokta, satış büyümesi zayıf kalmasına rağmen şirketin brüt kârını artırabilmesi. Bu da ürün karması, indirim yönetimi, satın alma maliyetleri veya stok disiplininde iyileşme olabileceğine işaret ediyor.
Ancak mevcut veriler, bu iyileşmenin satış hacmi büyümesiyle desteklenmediğini gösteriyor. Satışların gelecek çeyreklerde en azından enflasyona yakın bir oranda artıp artmadığı, toparlanmanın kalıcı olup olmadığını anlamak için kritik olacak. Verilen çeyreklik trend yalnızca 2025/3 dönemini içerdiği için ardışık çeyrekler üzerinden mevsimsellik veya ivme analizi yapmak mümkün değil.
Kârlılık
Kârlılık tarafında çeyreğin en güçlü mesajı brüt marj ve FAVÖK marjındaki belirgin iyileşme.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Brüt marj | %50,6 | %43,4 | Yaklaşık 7,2 puan iyileşme | | FAVÖK marjı | %18,1 | %5,7 | Yaklaşık 12,4 puan iyileşme | | Net kâr marjı | -%3,4 | -%6,2 | Zararın satışlara oranı azaldı |
Brüt kâr 4,2 milyar TL’ye çıkarak yıllık bazda %17,7 arttı. Satışlar hafif gerilerken brüt kârın yükselmesi, brüt marjın %43,4’ten %50,6’ya çıkmasını sağladı. Bu, şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor. Perakendede bu tür marj iyileşmeleri önemlidir; çünkü satış hacmi artmadan da operasyonel sonuçlar desteklenebilir.
FAVÖK ise ana gelir tablosuna göre 1,5 milyar TL’ye yükselerek geçen yılki 470,7 milyon TL’nin yaklaşık 3,2 katına ulaştı. FAVÖK marjının %5,7’den %18,1’e çıkması, yalnızca brüt kârdaki artışın değil, faaliyet giderlerinin satışlara oranında da iyileşme yaşandığını düşündürüyor. Bununla birlikte, FAVÖK verisindeki çelişki nedeniyle bu güçlü sıçramanın yatırım kararı öncesinde raporun dipnotlarından teyit edilmesi gerekir.
Net zarar 513,8 milyon TL’den 278,4 milyon TL’ye geriledi. Zararın yaklaşık %46 azalması olumlu olsa da şirket henüz net kâr üretemiyor. Operasyonel kârlılık ile net sonuç arasındaki fark; finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkileri gibi kalemlerin toplam etkisinin hâlâ önemli olduğunu gösteriyor. Dolayısıyla yatırımcı açısından temel soru, FAVÖK iyileşmesinin sonraki dönemlerde net kâra dönüşüp dönüşmeyeceği.
Bilanço Sağlığı
Koton’un toplam varlıkları yıl sonuna göre %3,3 azalarak 25,7 milyar TL’ye geriledi. Dönen varlıklar 15,7 milyar TL, duran varlıklar ise 10,0 milyar TL oldu. Varlıklardaki sınırlı küçülme tek başına olumsuz değil; perakende şirketlerinde stokların ve işletme sermayesinin daha verimli yönetilmesi bilançoyu küçültebilir.
Net borç 8,2 milyar TL’ye geriledi ve yıl sonuna göre %4,3 azaldı. Bu, borçlulukta sınırlı da olsa iyileşme olduğunu gösteriyor. Ana gelir tablosundaki FAVÖK rakamı esas alındığında net borç/FAVÖK oranı yaklaşık 5,5x seviyesinde. Bu oran, operasyonel kârın önemli bölümünün borç yükü tarafından emildiğini ve finansal kaldıraç riskinin hâlâ yüksek olduğunu gösteriyor. Geçen yıl aynı dönem FAVÖK’ü 470,7 milyon TL kabul edildiğinde oran yaklaşık 18,3x seviyesindeydi; dolayısıyla mevcut iyileşme oldukça güçlü görünüyor, fakat veri tutarsızlığı bu karşılaştırmanın güvenilirliğini sınırlıyor.
Özkaynaklar ise 7,4 milyar TL’den 6,8 milyar TL’ye gerileyerek %7,5 azaldı. Özkaynakların toplam varlıklara oranı yaklaşık %26,5 seviyesinde. Varlıklar sınırlı küçülürken özkaynakların daha hızlı gerilemesi, şirketin bilanço tamponunun zayıfladığını gösteriyor. Net zararın sürmesi halinde bu baskı devam edebilir.
Net Parasal Pozisyon (TAS 29)
Koton’un net parasal pozisyon geliri 571,2 milyon TL oldu ve geçen yılki 561,1 milyon TL’ye kıyasla %1,8 arttı. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini netleştirir. Pozitif net parasal pozisyon katkısı, şirketin raporlanan kâr/zararını destekleyen önemli bir unsur olarak öne çıkıyor.
Ancak bu katkının büyüklüğü geçen yıla göre yalnızca sınırlı artmış durumda ve şirket buna rağmen 278,4 milyon TL zarar yazıyor. Bu nedenle net parasal kazanç, operasyonel ve finansal baskıları tamamen telafi edememiş. Yatırımcı, enflasyon muhasebesinden gelen bu pozitif etkinin çekirdek faaliyet kârlılığıyla karıştırılmaması gerektiğini unutmamalı. Sürdürülebilir değer yaratımı için asıl belirleyici olan, satışların reel olarak büyümesi ve FAVÖK artışının net kâra taşınması olacak.
Yatırımcı için Ne Anlama Geliyor?
Koton’un ilk çeyrek tablosu iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında: Brüt marj %50,6’ya, FAVÖK marjı %18,1’e yükseldi. FAVÖK artışı teyit edildiği takdirde operasyonel verimlilikte ciddi bir toparlanma var.
- Risk tarafında: Satışlar enflasyonun oldukça altında kaldı ve reel olarak zayıfladı. Şirket hâlâ zarar ediyor, özkaynaklar geriliyor ve net borç/FAVÖK oranı yüksek seyrediyor.
- Takip edilmesi gereken nokta: FAVÖK verisindeki 470,7 milyon TL–1,2 milyar TL tutarsızlığı mutlaka açıklığa kavuşturulmalı.
- Kritik eşik: Önümüzdeki dönemlerde satış büyümesinin enflasyonu yakalaması, net borcun düşmeye devam etmesi ve FAVÖK’ün net kâra dönüşmesi gerekiyor.
Özetle, Koton’da operasyonel toparlanma sinyali güçlü; ancak bu toparlanma henüz bilanço ve net kâr tarafında tam anlamıyla güvenilir bir dönüşüme dönüşmüş değil. Şirketin hikâyesi, yüksek marj iyileşmesinin kalıcı olup olmayacağı ve reel satış büyümesinin başlayıp başlamayacağı üzerinden şekillenecek. Yatırım tavsiyesi değildir.