
Açılış
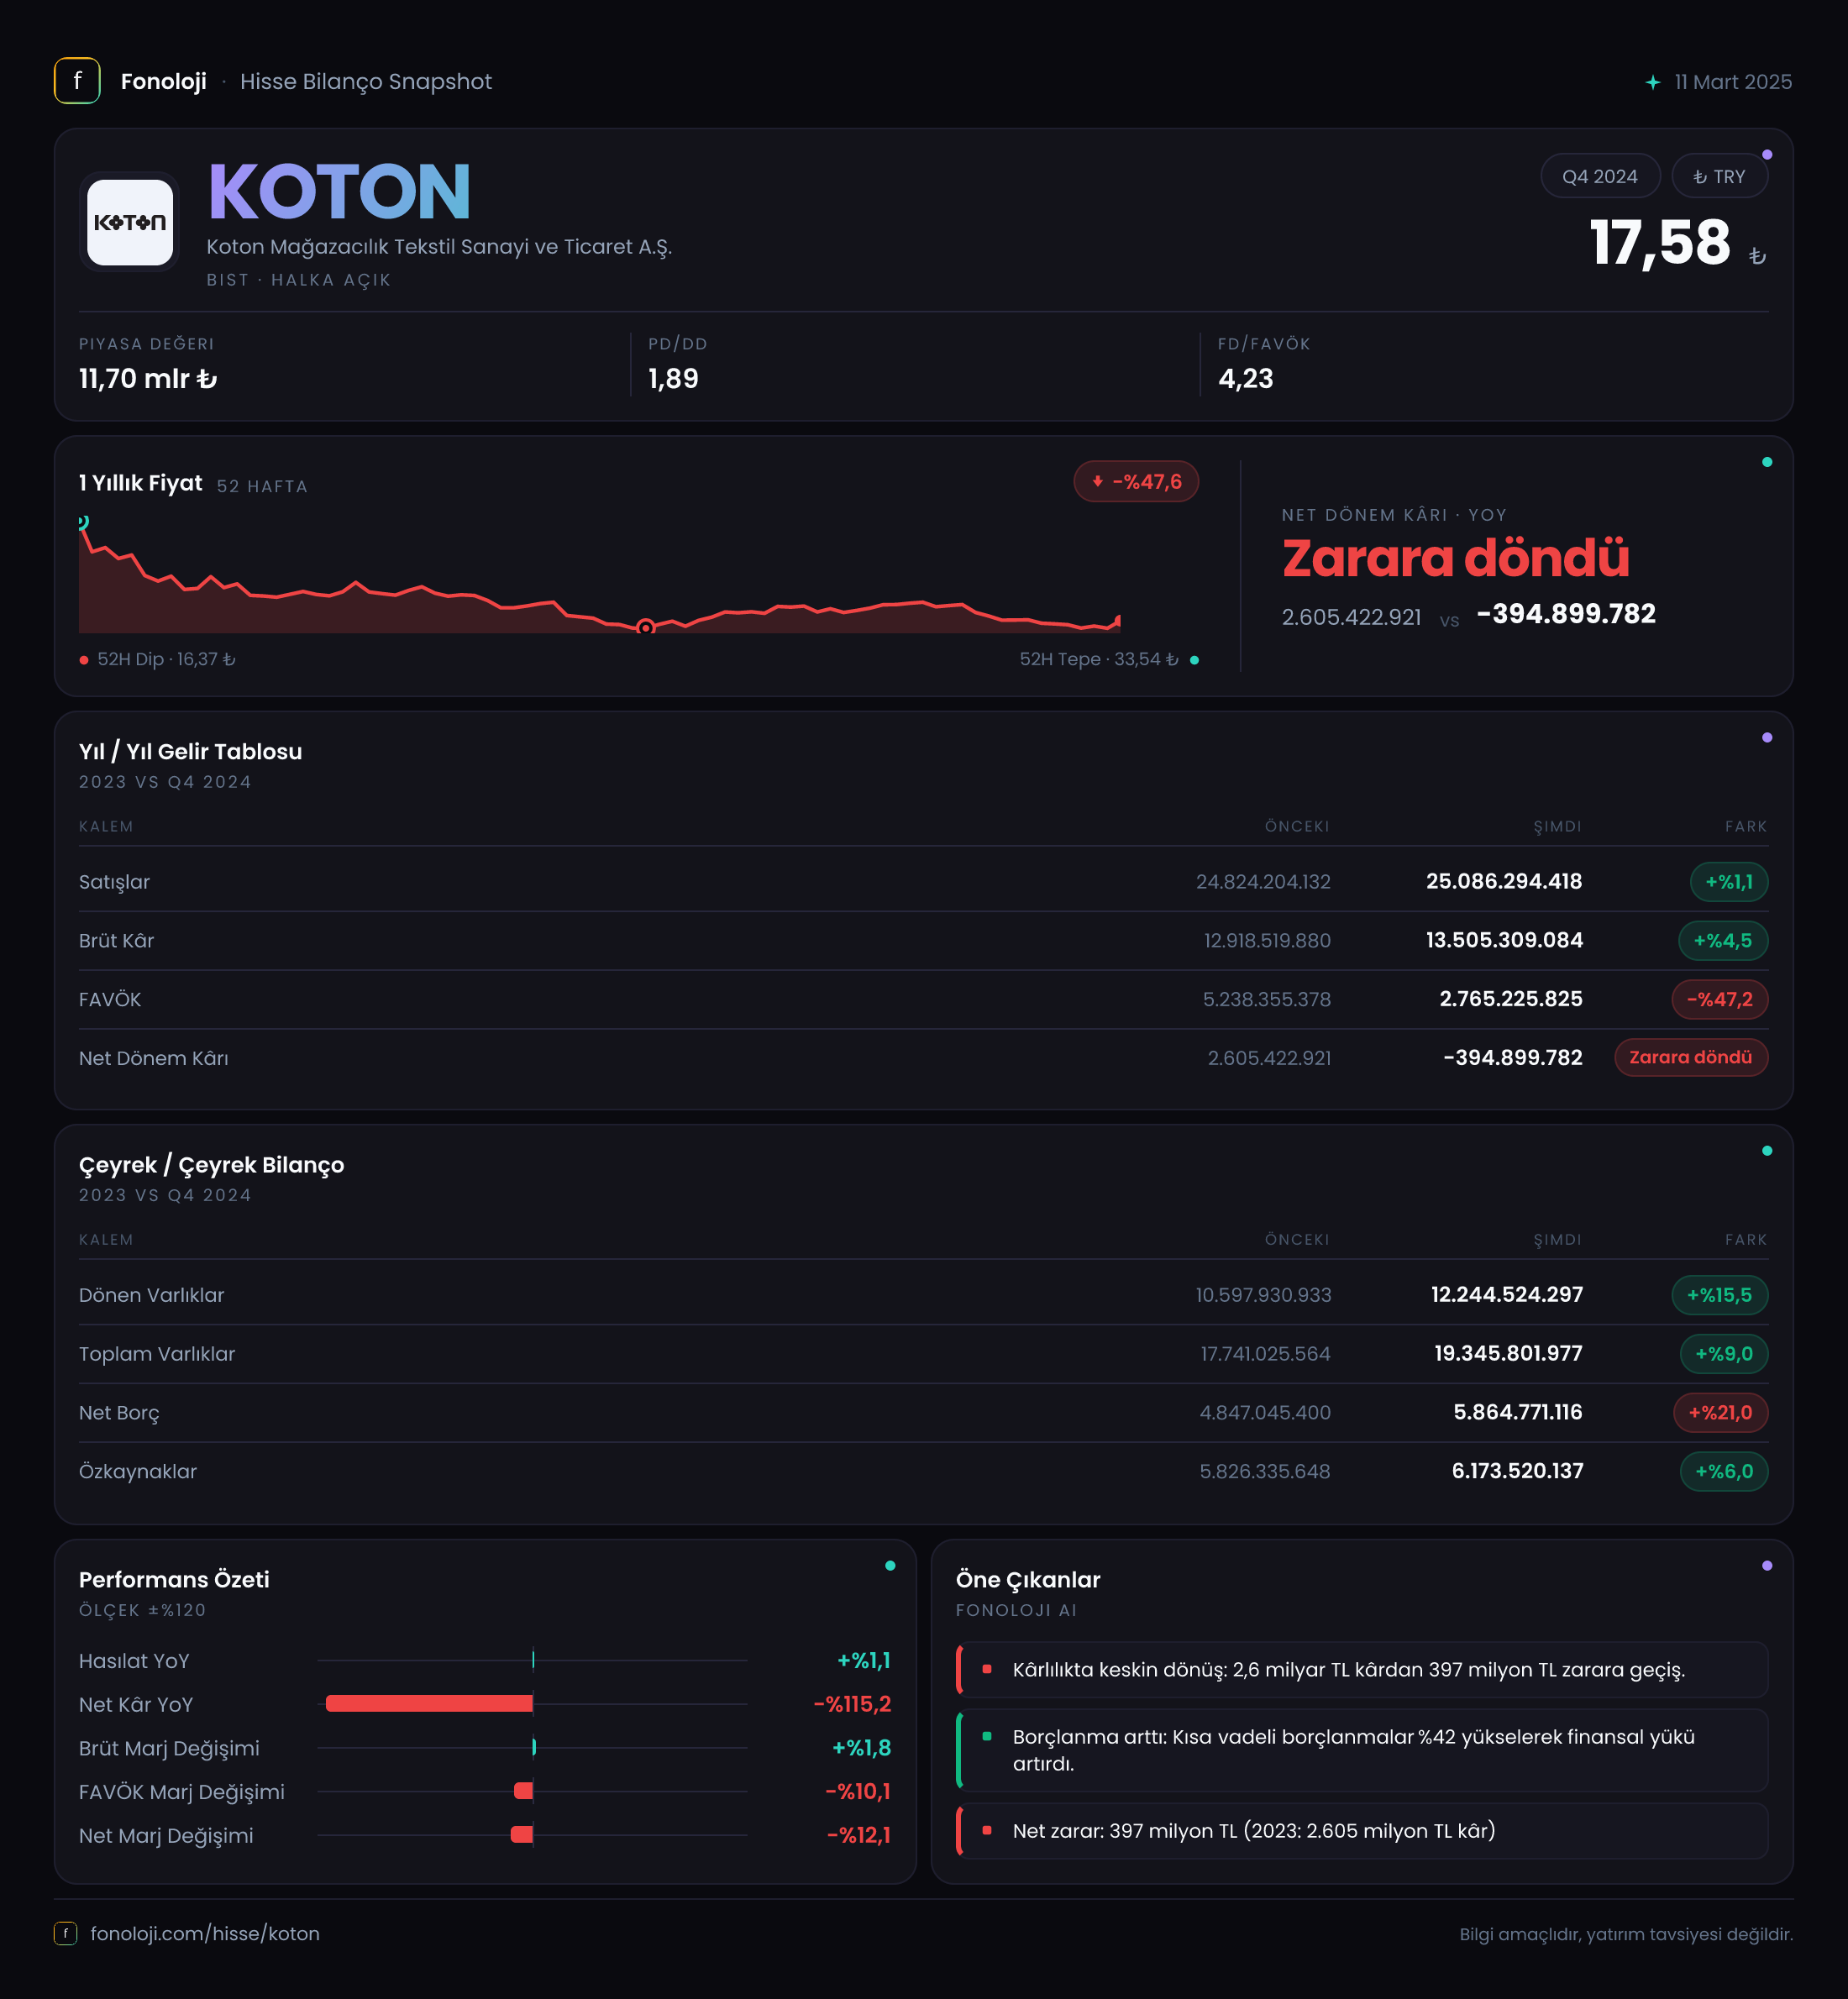
Koton, mağazacılık ve tekstil alanında faaliyet gösteren, satış performansı kadar stok yönetimi, kira giderleri ve operasyonel maliyetleriyle de yakından izlenmesi gereken bir perakende şirketi. 2024/12 döneminde satışlar nominal olarak yalnızca %1,1 artarak 25,1 milyar TL’ye ulaşırken, yüksek enflasyon ortamında bu büyüme şirketin reel olarak küçülmüş olabileceğine işaret ediyor. Brüt kâr marjındaki iyileşmeye rağmen FAVÖK’ün %14,7 gerilemesi, mağaza ve faaliyet giderlerinin kârlılık üzerinde baskı oluşturduğunu gösteriyor. Dönem, 396,7 milyon TL net zararla tamamlanırken geçen yılki 2,6 milyar TL net kârdan belirgin bir ayrışma yaşanmış durumda.
Verinin öne çıkan başlıklarını şöyle özetleyebiliriz:
| Gösterge | 2024/12 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 25,1 mlr TL | 24,8 mlr TL | Nominal büyüme %1,1 | | Brüt kâr marjı | %53,8 | %52,0 | 1,8 puan iyileşme | | FAVÖK marjı | %18,3 | %21,8 | 3,5 puan gerileme | | Net kâr marjı | -%1,6 | %10,5 | Kârdan zarara dönüş |
Satış Hikayesi
Koton’un satışları geçen yılın aynı dönemindeki 24,8 milyar TL’den 25,1 milyar TL’ye çıkarak %1,1 büyüdü. İlk bakışta satışların korunması olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış yeterli değil. Nominal satışların enflasyonun oldukça altında kalması, şirketin reel satış hacminde, mağaza başına gelirinde veya ürün fiyatlama gücünde zayıflama yaşanmış olabileceğini gösteriyor.
Burada kritik nokta, Koton’un satışlarını artırıp artıramamasından çok, bu satışları hangi maliyet yapısıyla gerçekleştirdiği. Perakende şirketlerinde fiyat artışları satışları nominal olarak destekleyebilir; ancak tüketici talebindeki zayıflama, indirimlerin artması veya ürün karmasının daha düşük fiyatlı ürünlere kayması, ciro büyümesini sınırlayabilir. Mevcut veriler bu unsurların hangisinin etkili olduğunu ayrıştırmıyor; ancak %1,1’lik büyüme, şirketin yüksek enflasyon ortamında reel büyüme üretmekte zorlandığını açık biçimde ortaya koyuyor.
Çeyreklik trend tarafında yalnızca 2024/12 dönemi verisi bulunduğu için satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendiremiyoruz. Bu nedenle mağaza trafiği, benzer mağaza satışları ve sezon etkisinin nasıl geliştiğini görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Kârlılık tablosunda ilk bakışta olumlu bir sinyal var: Brüt kâr 12,9 milyar TL’den 13,5 milyar TL’ye çıkarak %4,5 arttı. Satışlar yalnızca %1,1 büyürken brüt kârın daha hızlı artması, brüt kâr marjının yaklaşık %52,0’den %53,8’e yükseldiğini gösteriyor. Başka bir ifadeyle Koton, sattığı ürünlerden satış başına daha yüksek brüt katkı elde etmiş.
Ancak bu iyileşme faaliyet kârlılığına taşınamamış. FAVÖK, 5,4 milyar TL’den 4,6 milyar TL’ye gerileyerek %14,7 düşmüş; FAVÖK marjı da %21,8’den %18,3’e inmiş. Brüt marj artarken FAVÖK marjının düşmesi, brüt kâr sonrasında oluşan mağaza işletme giderleri, personel maliyetleri, kira giderleri, lojistik veya pazarlama harcamalarının daha hızlı yükseldiğine işaret ediyor. Veride bu gider kalemlerinin ayrıntısı bulunmadığı için tek bir neden atfetmek doğru olmaz; fakat operasyonel gider baskısı kârlılıkta belirgin biçimde hissediliyor.
Net sonuç daha da zayıf. Şirket geçen yıl 2,6 milyar TL net kâr açıklarken bu dönem 396,7 milyon TL net zarara geçti. Net kâr marjı yaklaşık %10,5’ten -%1,6’ya geriledi. FAVÖK seviyesindeki düşüş, net parasal pozisyonun azalması ve finansman/vergi gibi FAVÖK sonrasındaki kalemlerin etkisi, brüt kârdaki iyileşmenin net kâra dönüşmesini engellemiş görünüyor. Dolayısıyla şirketin temel sorunu yalnızca satış büyümesi değil; satışların operasyonel ve finansal olarak yeterli kâra çevrilememesi.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki döneme göre %9,0 artarak 19,3 milyar TL’ye yükselmiş. Bu büyümenin ana kaynağı dönen varlıklar: Dönen varlıklar 10,6 milyar TL’den 12,2 milyar TL’ye çıkarak %15,5 arttı. Perakende şirketlerinde dönen varlıkların önemli bölümünü stoklar ve ticari alacaklar oluşturabildiği için, bu artışın niteliği önem taşıyor. Stok büyümesi satış büyümesinin çok üzerinde gerçekleşiyorsa, ürünlerin daha uzun süre elde kalması ve ileride indirim baskısının artması riski doğabilir. Ancak stok kırılımı paylaşılmadığından bu konuda kesin hüküm kurmak mümkün değil.
Duran varlıklar 7,1 milyar TL seviyesinde yatay kalmış. Bu görünüm, dönem içinde bilanço büyümesinin yeni uzun vadeli yatırımlardan çok işletme sermayesi tarafında gerçekleştiğini düşündürüyor. Özkaynaklar 5,8 milyar TL’den 6,2 milyar TL’ye yükselerek %6,0 artmış olsa da toplam varlıklar daha hızlı büyüdüğü için özkaynakların bilanço içindeki payı yaklaşık %32 seviyesinde kalıyor. Bu, şirketin varlıklarının yaklaşık üçte birini özkaynakla finanse ettiğini, kalan bölümde borçların önemli rol oynadığını gösteriyor.
Net borç 8,0 milyar TL’den 7,7 milyar TL’ye gerileyerek %4,3 azalmış. Bu olumlu bir gelişme; ancak FAVÖK’ün gerilemesi nedeniyle borç taşıma kapasitesi aynı ölçüde iyileşmiyor. Net borcun FAVÖK’e oranı yaklaşık 1,7x seviyesine yükselmiş; geçen yıl bu oran yaklaşık 1,5x idi. Yani borç miktarı düşse de şirketin operasyonel kâr üretimi daha hızlı gerilediği için kaldıraç baskısı artmış durumda.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, enflasyon muhasebesinin şirketin net parasal varlık ve yükümlülük yapısı üzerindeki etkisini gösteren kritik bir kalem. Koton’un net parasal pozisyon geliri 2,6 milyar TL’den 947,7 milyon TL’ye gerileyerek %64,1 azalmış.
Bu kalem, geçen yıl net kârı önemli ölçüde destekleyen unsurlardan biri olmuşken bu dönem aynı ölçekte katkı sağlamamış. Net parasal pozisyon etkisinin azalması, enflasyon muhasebesinden gelen telafi edici katkının zayıfladığını ve faaliyet kârlılığındaki baskının net sonuçta daha görünür hale geldiğini gösteriyor. Başka bir ifadeyle geçen yılki yüksek net kârın tekrarlanması için yalnızca satışların değil, operasyonel marjların da güçlenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Koton’da fırsat tarafında, brüt kâr marjının yükselmesi ve net borcun sınırlı da olsa gerilemesi öne çıkıyor. Şirket, ürün bazında brüt kârlılığını koruyabildiği sürece operasyonel giderleri kontrol altına alarak FAVÖK marjını yeniden toparlayabilir. Dönen varlık büyümesinin sağlıklı stok devir hızıyla desteklenmesi de nakit akışı açısından önemli bir avantaj yaratabilir.
Buna karşılık temel riskler daha belirgin:
- Satış büyümesi %1,1 ile enflasyonun oldukça altında kaldığı için reel büyüme zayıf.
- FAVÖK marjı %21,8’den %18,3’e geriledi; bu, faaliyet giderlerinin yakından izlenmesini gerektiriyor.
- Net kârın zarara dönmesi, şirketin finansal ve parasal etkiler karşısında daha kırılgan hale geldiğini gösteriyor.
- Net borç azalsa da net borç/FAVÖK oranının yaklaşık 1,7x seviyesine yükselmesi kaldıraç riskinin arttığına işaret ediyor.
- Dönen varlıklardaki %15,5’lik artışın stoklardan mı, nakitten mi veya ticari alacaklardan mı kaynaklandığı sonraki raporlarda mutlaka takip edilmeli.
Önümüzdeki dönemde yatırımcı açısından ana izleme alanı, satışların enflasyonun üzerinde büyüyüp büyümediği ve bu büyümenin FAVÖK marjına yansıyıp yansımadığı olacak. Koton’un yatırım hikâyesinin güçlenmesi için yalnızca ciro artışı yeterli değil; şirketin %18,3’e gerileyen FAVÖK marjını toparlaması, net borcunu azaltması ve net parasal pozisyon desteği olmadan sürdürülebilir net kâra dönmesi gerekiyor.
Yatırım tavsiyesi değildir.