
Açılış
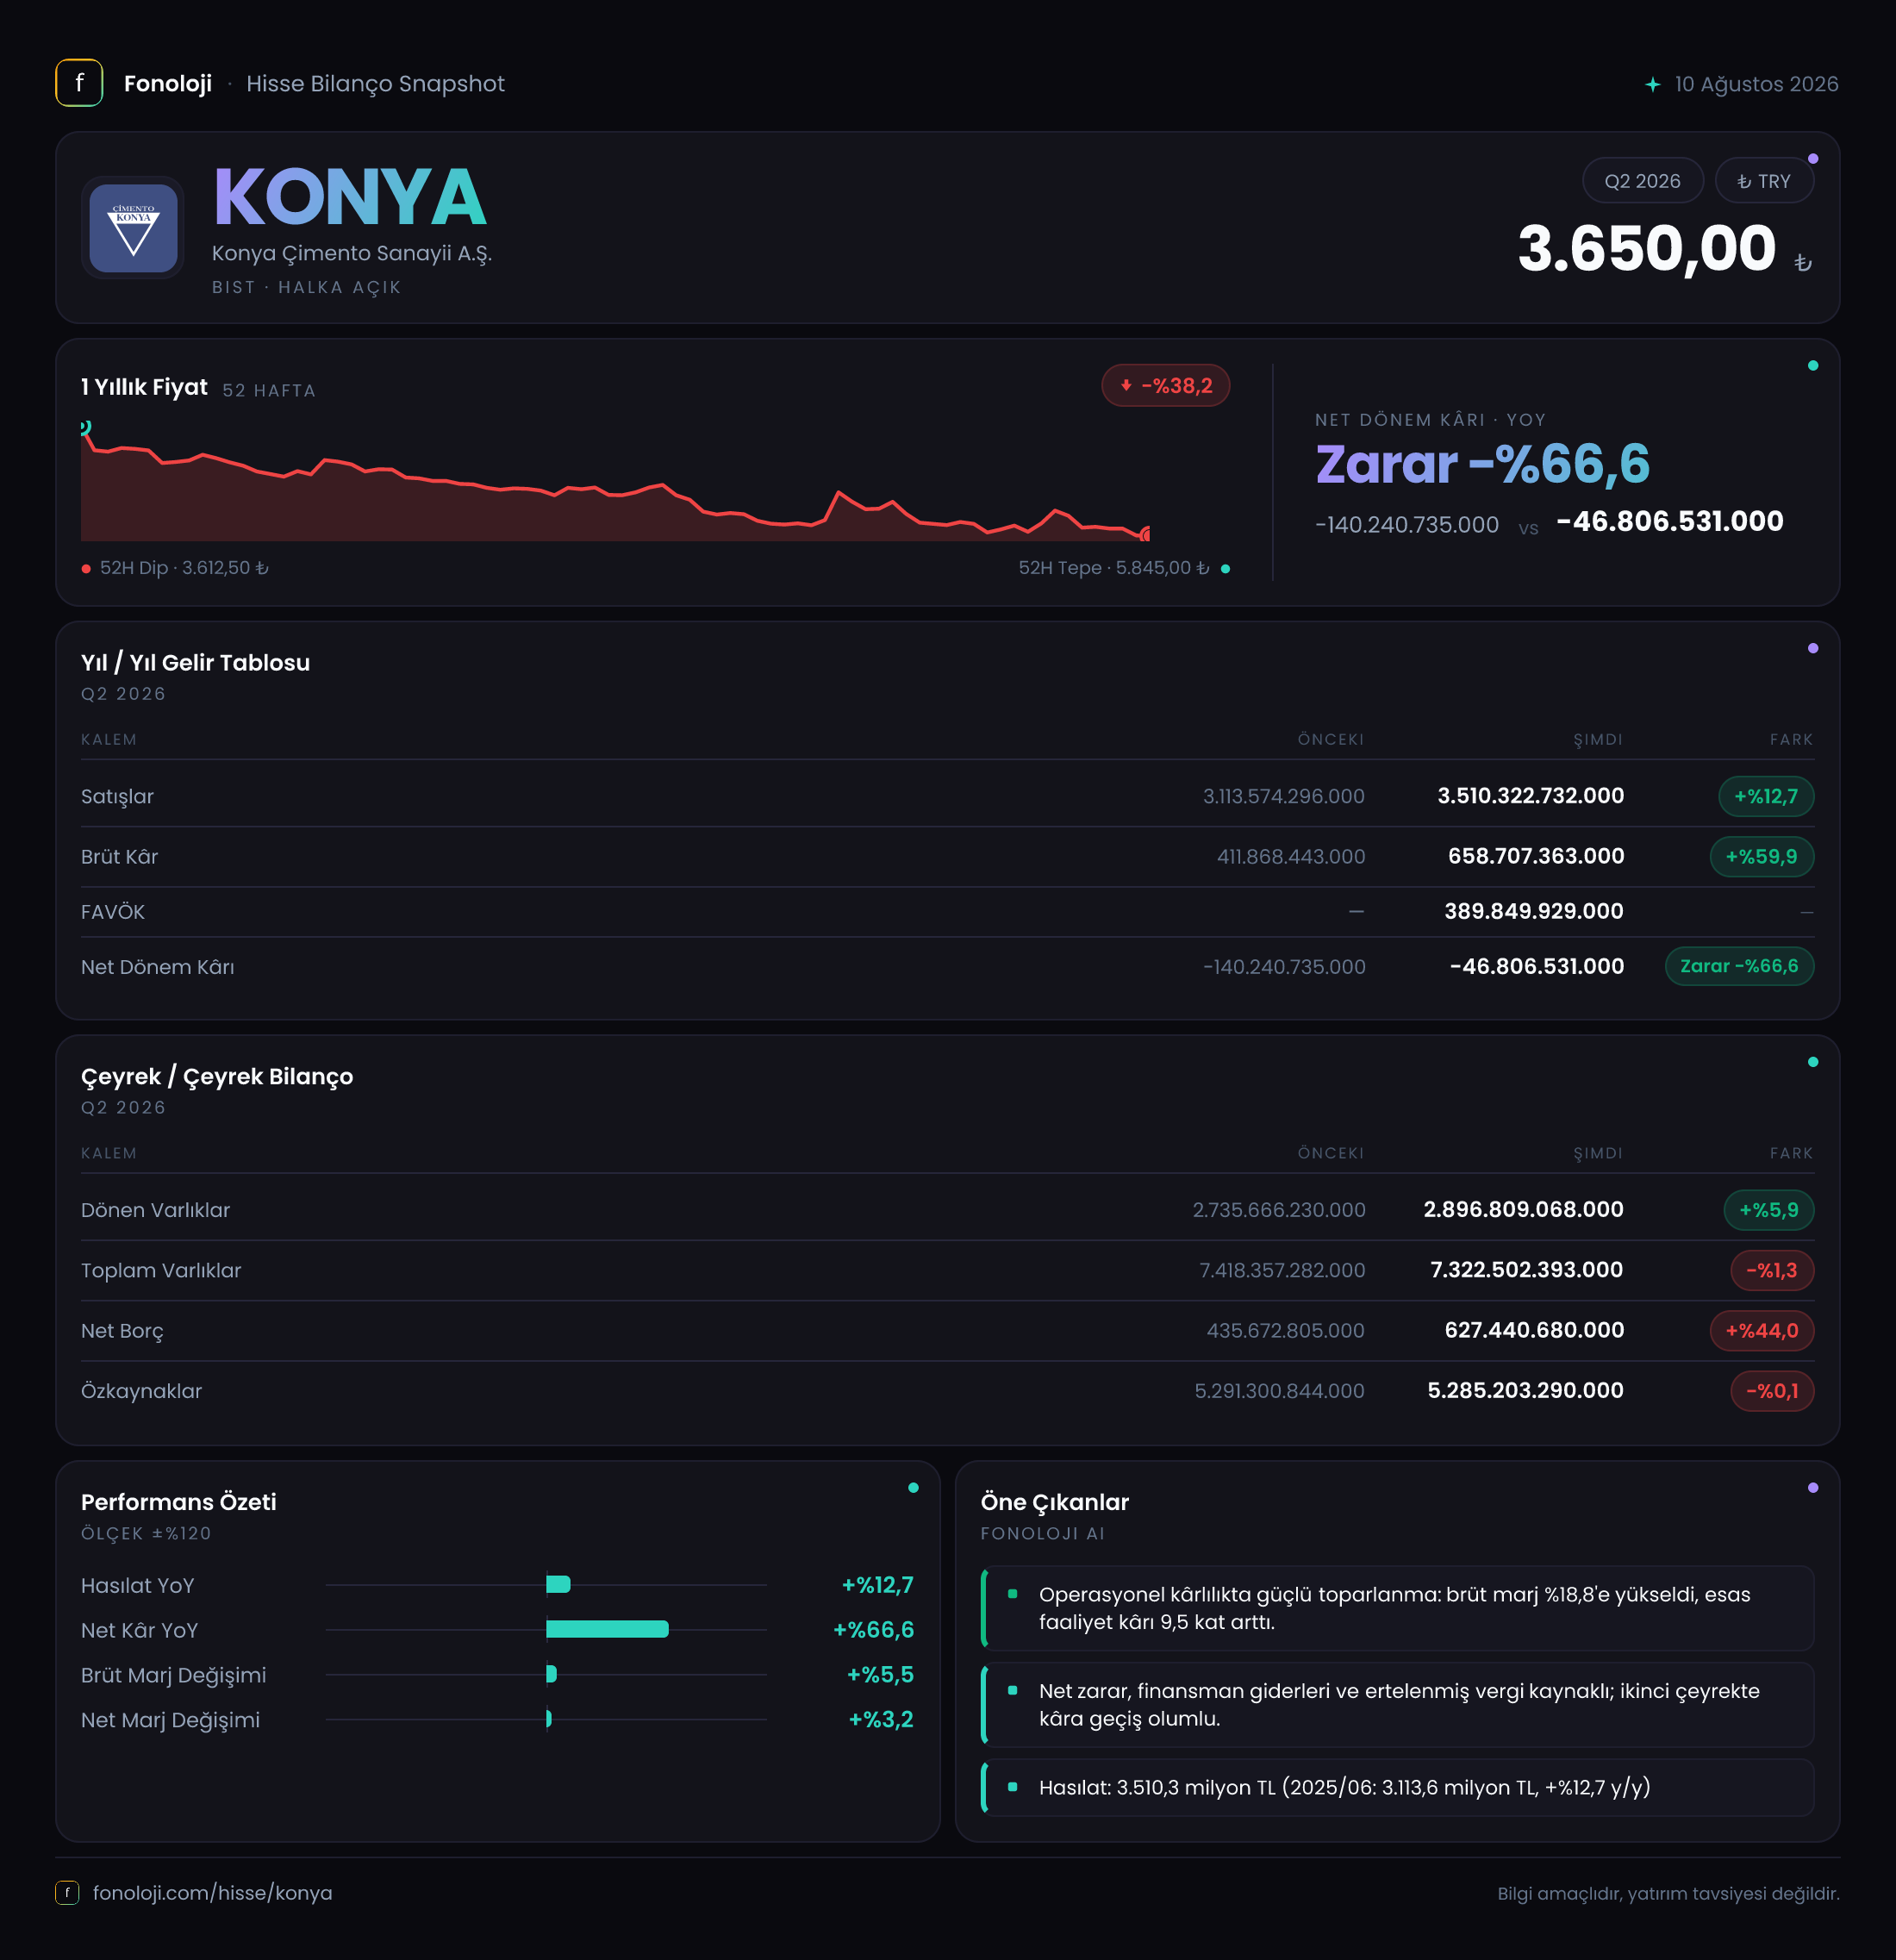
Konya Çimento, çimento ve yapı malzemeleri talebine bağlı çalışan, performansı büyük ölçüde inşaat aktivitesi, enerji maliyetleri ve iç piyasadaki fiyatlama gücü tarafından belirlenen bir şirket. 2026/6AB sonuçları, operasyonel tarafta belirgin bir toparlanma gösteriyor: satışlar nominal olarak büyürken brüt kâr artışı satış büyümesini açık ara geride bırakmış ve şirket 389,8 milyon TL FAVÖK üretmiş. Buna rağmen dönem sonunda hâlâ 46,8 milyon TL net zarar bulunuyor. Dolayısıyla ana hikâye, faaliyet kârlılığındaki iyileşmenin henüz finansman, amortisman ve diğer giderleri tamamen karşılayacak seviyeye ulaşmamış olması.
Satış Hikayesi
Konya Çimento’nun 2026/6AB satışları, geçen yılın aynı dönemindeki 3,1 milyar TL seviyesinden 3,5 milyar TL’ye yükselerek %12,7 arttı. İlk bakışta bu artış olumlu görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satış büyümesinin enflasyonun altında kaldığını belirtmek gerekiyor. Başka bir ifadeyle şirketin cirosu nominal olarak büyümüş olsa da enflasyondan arındırıldığında gerçek satış hacmi veya fiyatlama gücü açısından aynı ölçüde güçlü bir tablo sunmuyor.
Çimento şirketlerinde satış performansını yalnızca ciro üzerinden okumak yeterli değil. Fiyat artışları, sevkiyat hacmi, ürün karması ve enerji maliyetleri birlikte değerlendirilmelidir. Mevcut veride ton bazında satış hacmi veya ürün fiyatları bulunmadığı için 3,5 milyar TL’lik cironun ne kadarının fiyat artışından, ne kadarının gerçek talep veya hacim artışından kaynaklandığını ayrıştırmak mümkün değil.
Bununla birlikte brüt kârın satışlardan çok daha hızlı artması, şirketin satışlarının niteliğinde veya maliyet yapısında iyileşme olduğunu gösteriyor. Satışlar %12,7 artarken brüt kâr %59,9 yükseldi. Bu, yalnızca daha fazla satış yapılmadığını; satış başına elde edilen katkının da belirgin biçimde güçlendiğini düşündürüyor. Ancak çeyreklik veriler eksik olduğu için bu iyileşmenin 2026’nın ilk çeyreğinden ikinci çeyreğine taşınıp taşınmadığını veya tek seferlik bir etki olup olmadığını şu aşamada ölçemiyoruz.
Kârlılık
Konya Çimento’nun brüt kârı, geçen yılki 411,9 milyon TL seviyesinden 658,7 milyon TL’ye yükseldi. Bu rakamlar satışlara oranlandığında brüt kâr marjı yaklaşık %13,3’ten %18,8’e çıktı. Yaklaşık 5,5 puanlık bu genişleme, şirketin üretim maliyetlerini satış fiyatlarına daha iyi yansıttığını veya maliyet baskısının geçen yılın aynı dönemine göre hafiflediğini gösteriyor.
FAVÖK tarafında şirket 389,8 milyon TL üretirken, FAVÖK marjı yaklaşık %11,1 seviyesinde gerçekleşti. Brüt kâr ile FAVÖK arasındaki fark, faaliyet giderlerinin ve diğer operasyonel kalemlerin şirketin brüt kârının bir bölümünü tükettiğini gösteriyor. Yine de brüt marjın %18,8, FAVÖK marjının %11,1 olması, operasyonel kârlılığın tamamen zayıf olmadığını; asıl sorunun net kâr seviyesine geçişte ortaya çıktığını ortaya koyuyor.
Net dönem zararı geçen yılki 140,2 milyon TL’den 46,8 milyon TL’ye geriledi. Zararın yaklaşık %66,6 azalması önemli bir iyileşme olsa da şirket henüz kâra geçmiş değil. Net zarar marjı da geçen yıl yaklaşık -%4,5 iken bu dönemde -%1,3 seviyesine geldi. Bu gelişme, operasyonel kârlılıktaki artışın finansal sonuçlara yansımaya başladığını ancak henüz yeterli olmadığını gösteriyor.
Özetle, kâr tablosunun üst ve orta bölümü güçlenmiş durumda; fakat FAVÖK’ten net kâra geçişte finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkileri kritik önem taşıyor. Bu kalemlerin ayrıntısı verilmediği için net zararın hangi unsur tarafından belirlendiğini kesinleştirmek mümkün değil.
| Gösterge | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 3,5 mlr TL | 3,1 mlr TL | Nominal %12,7 büyüme, enflasyonun altında | | Brüt kâr marjı | %18,8 | %13,3 | Yaklaşık 5,5 puan iyileşme | | FAVÖK marjı | %11,1 | Veri yok | Operasyonel kârlılık mevcut | | Net kâr marjı | -%1,3 | -%4,5 | Zarar belirgin biçimde azaldı | | Net borç/FAVÖK | Yaklaşık 1,6x | Karşılaştırılabilir değil | Borçluluk artıyor |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 7,4 milyar TL seviyesinden 7,3 milyar TL’ye gerileyerek %1,3 azaldı. Dönen varlıklar 2,7 milyar TL’den 2,9 milyar TL’ye yükselirken, duran varlıklar 4,7 milyar TL’den 4,4 milyar TL’ye indi. Bu hareket, kısa vadeli varlıkların bir miktar güçlendiğini ancak uzun vadeli varlık tabanının küçüldüğünü gösteriyor.
Özkaynaklar 5,3 milyar TL ile büyük ölçüde yatay kaldı. Bu, şirketin bilanço sermaye tabanının şimdilik korunduğuna işaret ediyor. Toplam varlıkların yaklaşık %73’ünün özkaynaklarla finanse edilmesi, bilanço kaldıraç seviyesinin genel olarak kontrol edilebilir olduğunu gösteriyor. Ancak net borçun 435,7 milyon TL’den 627,4 milyon TL’ye çıkarak %44 artması dikkat edilmesi gereken bir gelişme.
Net borç/FAVÖK oranı, yalnızca verilen dönem FAVÖK’ü baz alındığında yaklaşık 1,6x seviyesinde. Bu oran tek başına yüksek bir borçluluk alarmı üretmiyor. Fakat FAVÖK altı aylık döneme ait olduğundan, yıllıklandırma yapılmadan bu karşılaştırma ihtiyatla ele alınmalı. Borç artışı işletme sermayesi, yatırım harcamaları veya nakit akışı kaynaklı olabilir; nakit akış tablosu bulunmadığı için nedenini kesin olarak söylemek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri, geçen yılki 8,6 milyon TL seviyesinden 16,5 milyon TL’ye çıkarak %91,8 arttı. Bu artış oran olarak yüksek görünse de 16,5 milyon TL, 3,5 milyar TL satışın yalnızca yaklaşık %0,5’ine denk geliyor. Dolayısıyla net parasal pozisyon gelirindeki yükseliş, şirketin operasyonel performansını açıklayan ana unsur değil; net zararı sınırlayan yardımcı bir kalem olarak değerlendirilmeli.
TAS 29 kapsamında enflasyon muhasebesinde parasal varlık ve borçların enflasyon karşısındaki etkisi gelir tablosuna yansır. Şirketin net parasal pozisyon gelirinin pozitif olması, ilgili dönemde parasal pozisyon yapısının enflasyon muhasebesi açısından şirket lehine çalıştığını gösteriyor. Ancak bu kalem nakit yaratımı veya sürdürülebilir operasyonel kâr anlamına gelmez. Özellikle net borcun %44 artmış olması, parasal pozisyon dinamiğinin önümüzdeki dönemlerde finansal sonuçlar üzerindeki etkisinin değişebileceğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Konya Çimento’nun 2026/6AB sonuçları, zayıf olmayan fakat tamamlanmamış bir toparlanma hikâyesine işaret ediyor. En güçlü taraflar şunlar:
- Brüt kârın satışlardan çok daha hızlı artması ve brüt marjın %13,3’ten %18,8’e yükselmesi.
- FAVÖK’ün 389,8 milyon TL seviyesinde oluşması ve operasyonel kârlılığın görünür hâle gelmesi.
- Net zararın 140,2 milyon TL’den 46,8 milyon TL’ye gerilemesi.
- Özkaynakların 5,3 milyar TL ile korunması.
Buna karşılık yatırımcının özellikle üç noktayı izlemesi gerekiyor. İlk olarak satış büyümesi %12,7 ile mevcut enflasyon ortamının gerisinde kalıyor; bu nedenle gerçek hacim ve pazar payı gelişimi önem taşıyor. İkinci olarak net borçtaki %44 artış, operasyonel toparlanmaya rağmen finansman tarafında baskının yükseldiğini gösteriyor. Üçüncü olarak şirket hâlâ net zarar açıklıyor; brüt ve FAVÖK marjlarındaki iyileşmenin kalıcı olup olmadığı, önümüzdeki dönemlerde net kâra dönüşüp dönüşmeyeceği belirleyici olacak.
Çeyreklik trend verisi bulunmadığından, marj iyileşmesinin sürekliliği ve borç artışının nakit akışı üzerindeki etkisi için sonraki finansal raporları beklemek gerekiyor. Bu aşamada KONYA için en dengeli okuma, operasyonel kârlılığı güçlenen ancak satış büyümesi ve net borç dinamiği yakından izlenmesi gereken bir şirket görünümüdür. Yatırım tavsiyesi değildir.