
Açılış
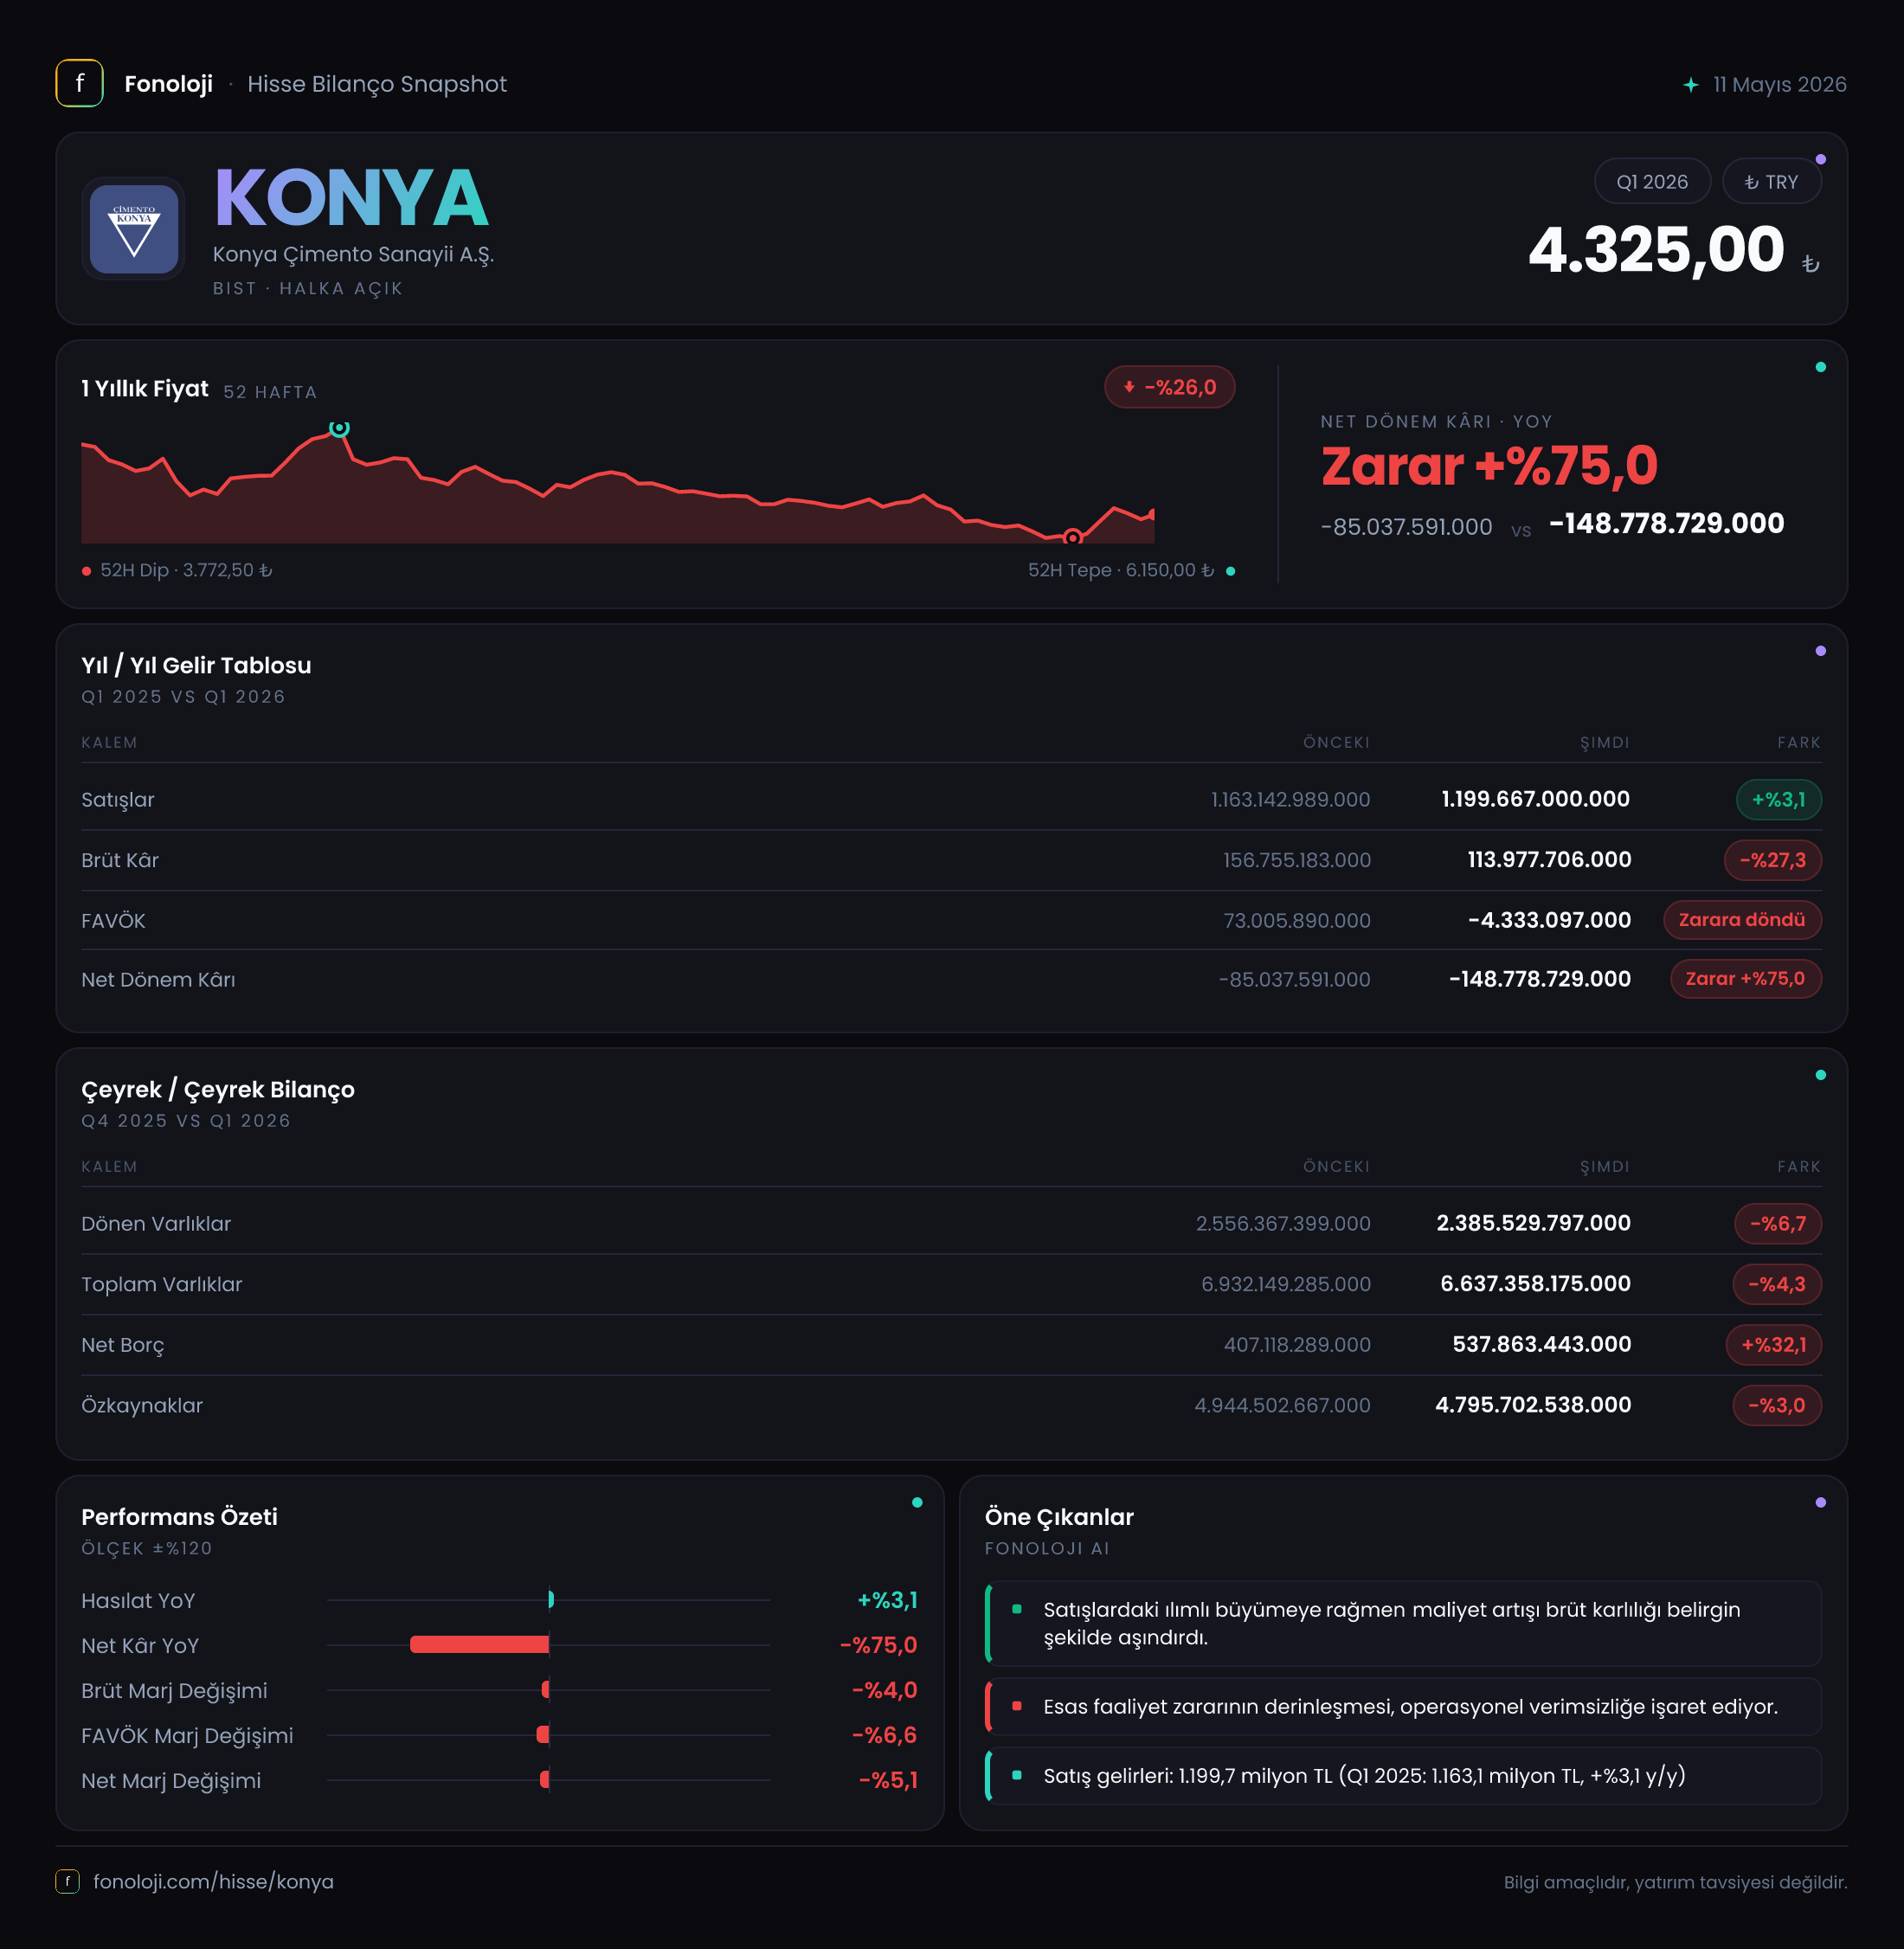
Konya Çimento, çimento ve yapı malzemeleri sektöründe faaliyet gösteren, performansı büyük ölçüde iç talep, inşaat yatırımları, enerji maliyetleri ve fiyatlama gücüne bağlı bir şirket. 2026’nın ilk çeyreği, şirket açısından satışların nominal olarak yatay kaldığı ancak kârlılığın belirgin biçimde bozulduğu zorlu bir dönem olmuş. Satışlar geçen yılın aynı çeyreğine göre yalnızca %3,1 artarak 1,2 milyar TL seviyesine gelirken, brüt kâr %27,3, FAVÖK ise %131 gerileyerek negatif bölgeye geçmiş. Üstelik net borçtaki artış ve net zarar, bilanço tarafında da yatırımcıların dikkat etmesi gereken bir tablo oluşturuyor.
Satış Hikayesi
Konya Çimento’nun ilk çeyrek satışları 1,2 milyar TL seviyesinde gerçekleşti ve geçen yılın aynı dönemindeki yaklaşık 1,2 milyar TL seviyesine kıyasla yalnızca %3,1 yükseldi. Nominal olarak bir artış söz konusu olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme, şirketin reel anlamda satış hacmini veya fiyatlama gücünü koruyamadığına işaret ediyor.
Başka bir ifadeyle şirket, satışlarını enflasyonun oldukça altında artırabilmiş. Çimento şirketlerinde satış büyümesi yalnızca fiyat artışlarıyla değil, tonaj, kapasite kullanımı ve bölgesel talep üzerinden de değerlendirilir. Ancak mevcut veride tonaj veya hacim bilgisi bulunmadığı için büyümenin ne kadarının fiyat, ne kadarının miktar kaynaklı olduğunu ayırmak mümkün değil. Yine de satışların enflasyondan belirgin şekilde geride kalması, ilk çeyrekte şirketin reel büyüme üretmediğini gösteriyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinden önceki çeyreklere uzanan bir satış trendi kurmak mümkün değil. Yılın geri kalanında özellikle iç talep, kamu ve özel sektör inşaat faaliyetleri ile çimento fiyatlarının seyri, bu zayıf başlangıcın telafi edilip edilemeyeceğini belirleyecek.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki sınırlı artıştan çok daha sert. Brüt kâr geçen yılın aynı çeyreğindeki 156,8 milyon TL’den 114,0 milyon TL’ye geriledi. Bu, şirketin satış başına elde ettiği temel kârın daraldığını gösteriyor. Yaklaşık hesapla brüt kâr marjı %13,1’den %9,5’e düşmüş durumda. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 13 TL brüt kâr elde ederken bu çeyrekte yaklaşık 9,5 TL brüt kâr üretebilmiş.
Satışların enflasyonun altında büyümesi ve brüt marjın daralması birlikte değerlendirildiğinde, maliyetlerin satış fiyatlarından daha hızlı arttığı görülüyor. Çimento üretiminde enerji, yakıt, hammadde, bakım ve lojistik giderleri önemli maliyet kalemleridir. Şirketin verisinde bu kalemlerin ayrıntısı yer almıyor; ancak brüt kârdaki gerileme, maliyet baskısının fiyatlama performansını aştığını net biçimde ortaya koyuyor.
FAVÖK tarafında tablo daha kritik. Geçen yılın ilk çeyreğinde 66,4 milyon TL olan FAVÖK, bu yıl -20,6 milyon TL’ye dönmüş. Yaklaşık FAVÖK marjı %5,5’ten -%1,7’ye gerilemiş. Bu, şirketin ana faaliyetlerinin amortisman, finansman ve enflasyon muhasebesi öncesinde dahi kâr üretmekte zorlandığını gösteriyor. Brüt kârdaki düşüşün yanı sıra faaliyet giderleri de operasyonel kârlılığı aşağı çekmiş olmalı; ancak faaliyet giderlerinin detayları paylaşılmadığı için hangi kalemin etkisinin daha yüksek olduğu söylenemez.
Net dönem zararı da 85,0 milyon TL’den 148,8 milyon TL’ye yükselmiş. Net zarar yaklaşık %75 artarken, net kâr marjı -%7,1’den -%12,4’e gerilemiş. Net parasal pozisyonun 40,3 milyon TL’den 48,3 milyon TL’ye yükselmesi zararı sınırlamış olsa da operasyonel bozulmayı tersine çevirememiş. Bu sonuç, şirketin ilk çeyrekte yalnızca düşük faaliyet kârlılığı değil, bilanço ve diğer gider kalemleri sonrasında da daha ağır bir zarar taşıdığını gösteriyor.
Bilanço Sağlığı
Konya Çimento’nun toplam varlıkları önceki yıl sonundaki 6,9 milyar TL’den 6,6 milyar TL’ye gerilemiş. Bu, üç aylık dönemde yaklaşık %4,3’lük bir küçülmeye işaret ediyor. Dönen varlıklar 2,6 milyar TL’den 2,4 milyar TL’ye, duran varlıklar ise 4,4 milyar TL’den 4,3 milyar TL’ye düşmüş. Hem işletme sermayesi niteliğindeki dönen varlıklarda hem de uzun vadeli varlık tabanında gerileme olması, bilanço büyüklüğünün ilk çeyrekte daraldığını gösteriyor.
Özkaynaklar 4,9 milyar TL’den 4,8 milyar TL’ye gerilemiş. Bu düşüş sınırlı görünse de temel nedenin şirketin net zarar yazması olduğu anlaşılıyor. Özkaynakların toplam varlıklara oranı yaklaşık %73 seviyesinde; bu, şirketin bilançosunda özkaynak ağırlığının hâlâ yüksek olduğunu gösteriyor. Ancak zarar devam ederse özkaynak gücü zaman içinde aşınabilir.
Daha dikkat çekici gelişme net borçta. Net borç 407,1 milyon TL’den 537,9 milyon TL’ye çıkarak 130,8 milyon TL, yani %32,1 artmış. FAVÖK’ün negatif olduğu bir çeyrekte net borç/FAVÖK oranı matematiksel olarak anlamlı bir performans göstergesi değil. Bununla birlikte, şirketin operasyonel olarak nakit üretmekte zorlandığı bir dönemde borcun artması, finansal esnekliğin azaldığını gösteriyor. Borç artışının işletme sermayesi, yatırım veya finansman kaynaklı olup olmadığı mevcut veride ayrıştırılamıyor; sonraki raporlarda nakit akış tablosu kritik olacak.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun 48,3 milyon TL olması, enflasyon muhasebesi uygulaması sonrasında şirketin net parasal kazanç elde ettiğini gösteriyor. Bu tutar geçen yılın aynı dönemindeki 40,3 milyon TL’ye göre %19,8 artmış. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülüklerinin yapısı, raporlama döneminde kâr veya zarar üzerinde önemli bir etki yaratabilir.
Ancak burada önemli nokta, net parasal kazancın operasyonel kâr anlamına gelmemesi. Şirketin FAVÖK’ü -20,6 milyon TL iken net parasal pozisyonun 48,3 milyon TL katkı sağlaması, enflasyon muhasebesinin zararı azaltıcı etkisini gösteriyor. Buna rağmen şirket 148,8 milyon TL net zarar yazmış. Dolayısıyla TAS 29 kaynaklı parasal kazanç, faaliyetlerdeki zayıflığı telafi etmeye yetmemiş.
Yatırımcı açısından net parasal pozisyon, şirketin temel performansından ayrı okunmalı. Operasyonel marjlar toparlanmadığı sürece bu kalem tek başına sürdürülebilir kârlılık göstergesi olarak değerlendirilemez.
Yatırımcı için Ne Anlama Geliyor?
Konya Çimento’nun 2026 ilk çeyrek sonuçlarında ana mesaj, satışların nominal olarak korunmasına rağmen maliyet baskısının kârlılığı hızla aşağı çektiği yönünde. Fırsat tarafında şirketin yüksek özkaynak tabanı ve toplam varlıklarına kıyasla sınırlı görünen net borcu, toparlanma döneminde önemli bir dayanıklılık sağlayabilir. Çimento talebinde canlanma ve fiyat-maliyet makasının açılması hâlinde marjlar yeniden iyileşebilir.
Buna karşılık mevcut riskler daha belirgin:
- Satış büyümesi enflasyonun oldukça altında kalarak reel daralmaya işaret ediyor.
- Brüt marj %13,1’den %9,5’e, FAVÖK marjı ise pozitif bölgeden negatif bölgeye geriledi.
- Net borç üç ayda %32,1 artarken FAVÖK negatif gerçekleşti.
- Net parasal kazanç, operasyonel zararı dengeleyemedi.
- Çeyreklik trend için henüz yeterli veri bulunmadığından, zayıflığın geçici mi kalıcı mı olduğu sonraki dönemlerde görülecek.
Bu nedenle yatırımcıların özellikle ikinci çeyrekte satışların enflasyona kıyasla nasıl geliştiğini, brüt marjın toparlanıp toparlanmadığını, FAVÖK’ün yeniden pozitife dönüp dönmediğini ve net borcun kontrol altına alınıp alınmadığını izlemesi gerekiyor. Şirketin bilanço yapısı önemli bir tampon sunsa da, yatırım hikâyesinin güçlenmesi için öncelikle operasyonel kârlılığın yeniden kurulması şart.
Yatırım tavsiyesi değildir.