
Açılış
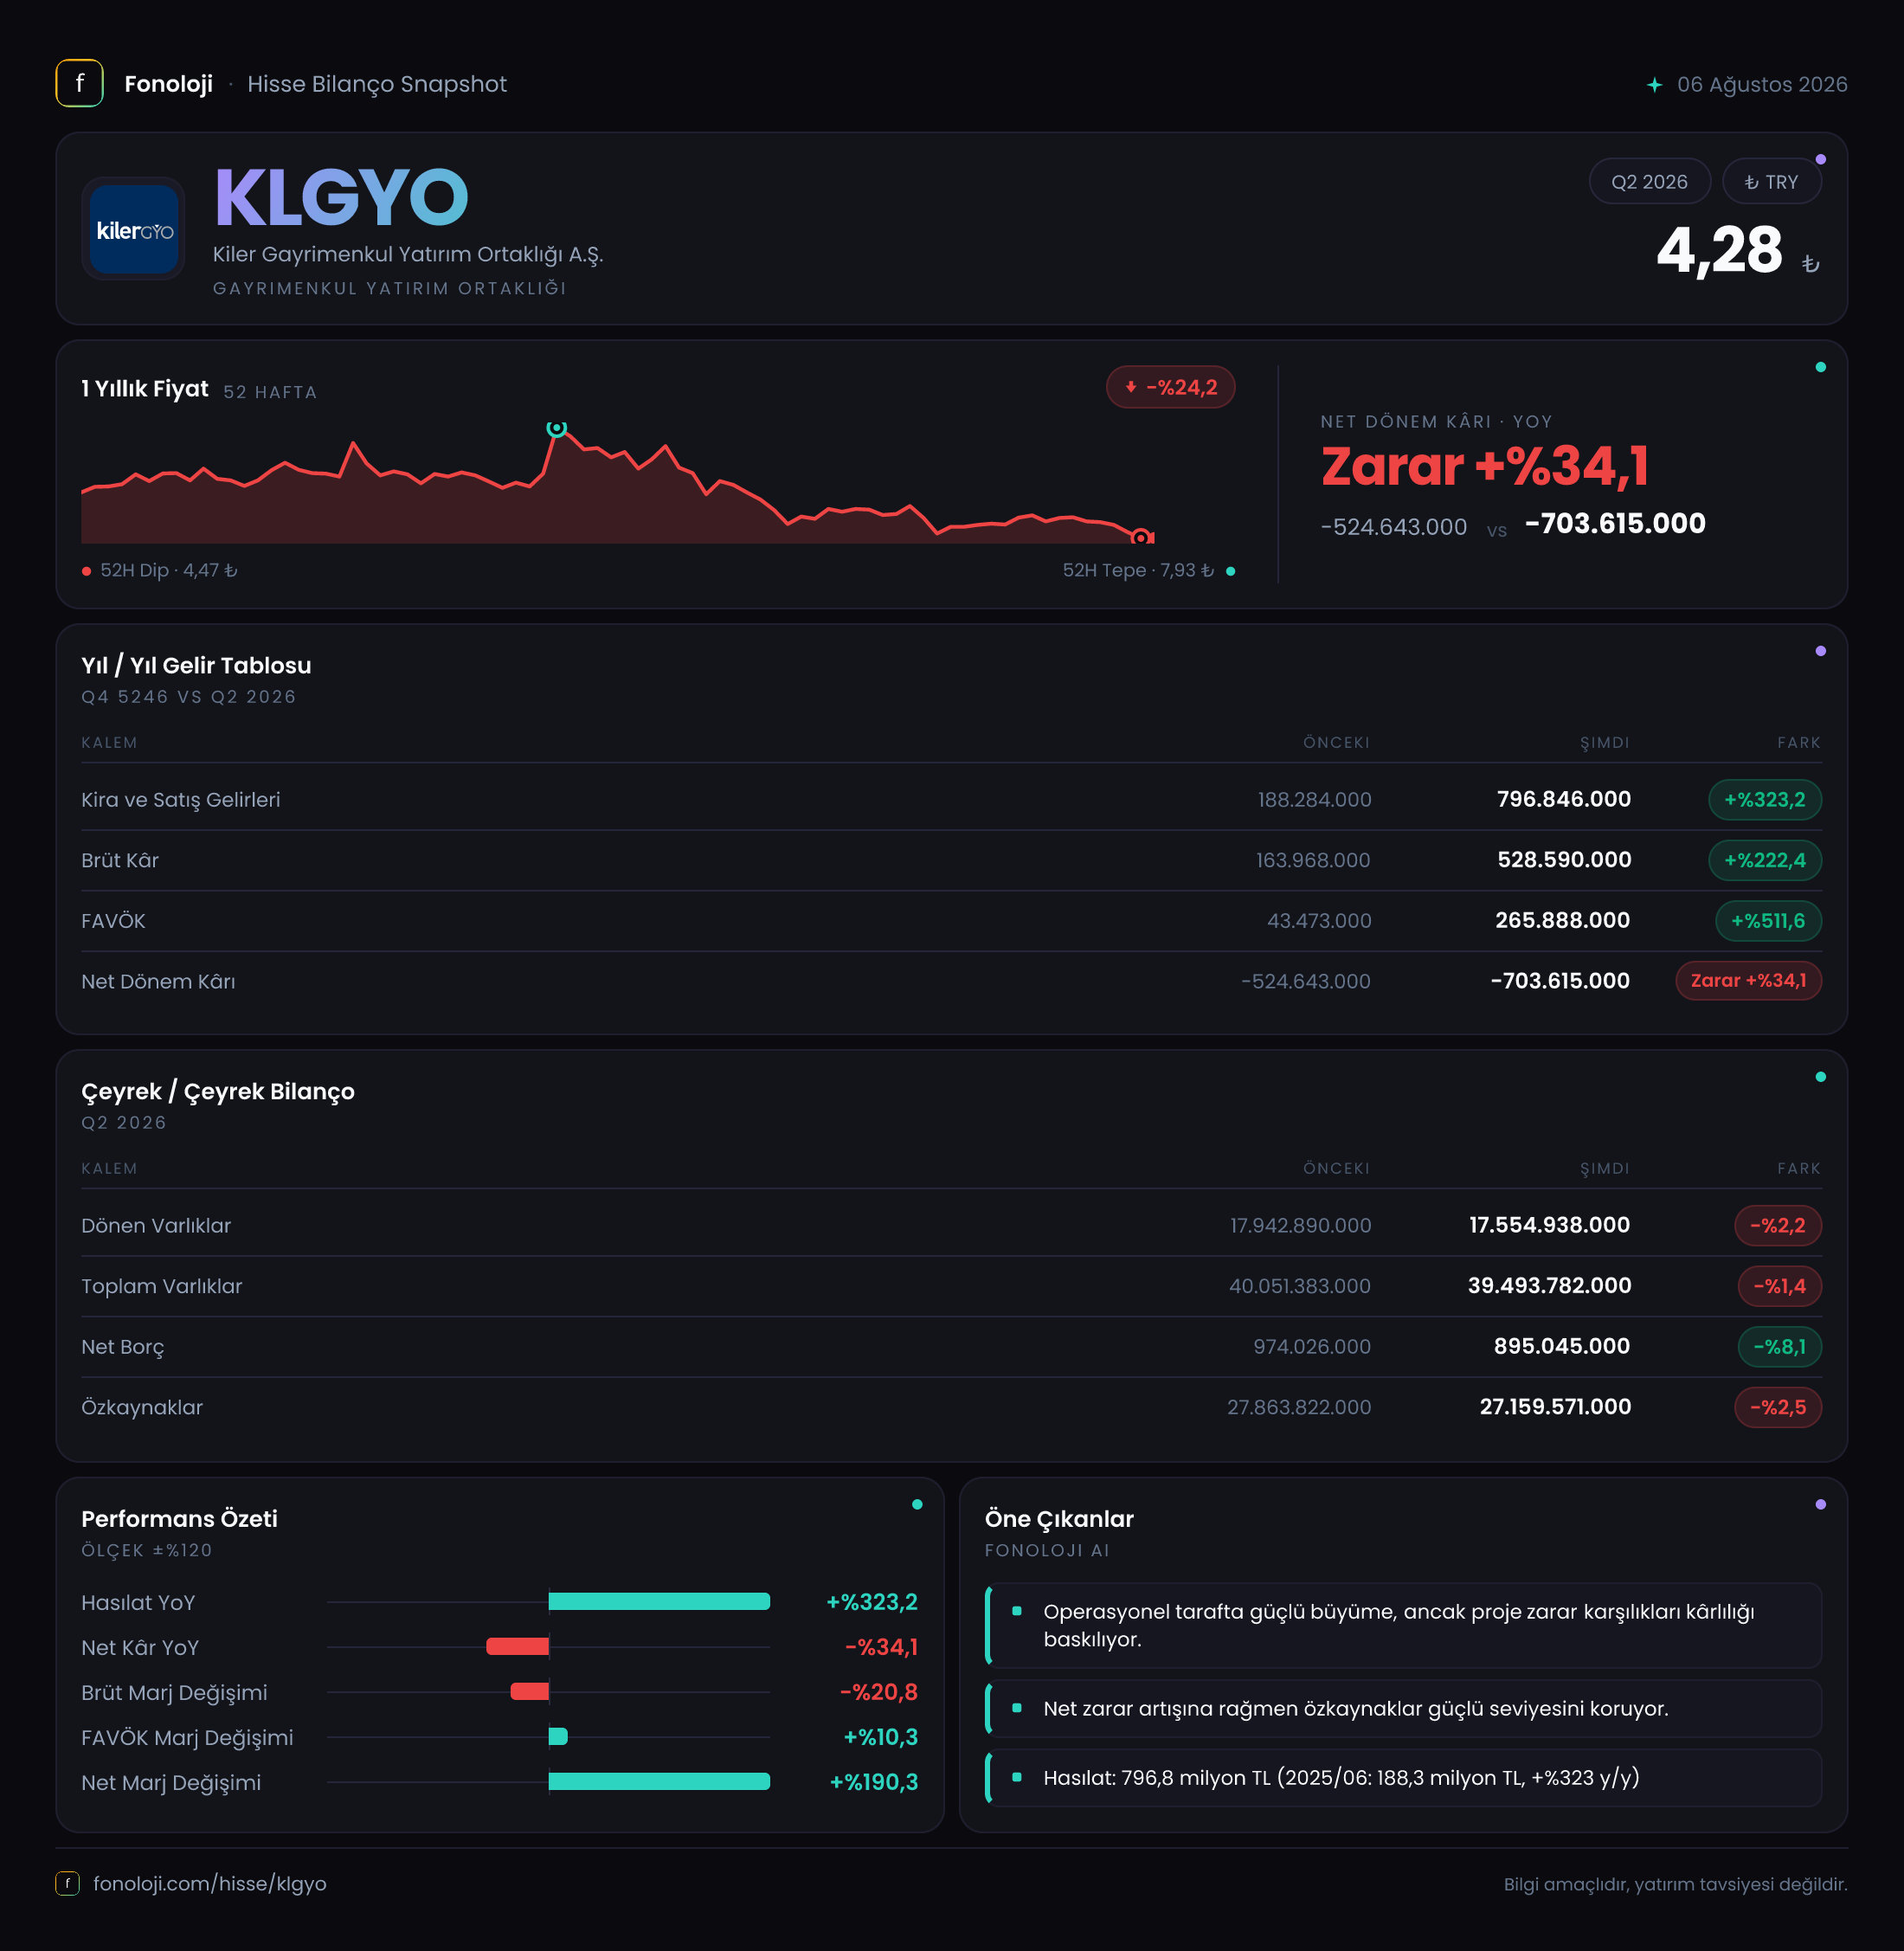
Kiler Gayrimenkul Yatırım Ortaklığı, gayrimenkul varlıkları ve bu varlıklardan elde edilen satış/kira gelirleri üzerinden faaliyet gösteren bir GYO olarak 2026/6AB döneminde satış ve operasyonel kârlılık tarafında belirgin bir ivme yakaladı. Satışlar geçen yılın aynı dönemine göre %323,2 artarak 796,8 milyon TL’ye, FAVÖK ise %511,6 yükselerek 265,9 milyon TL’ye ulaştı. Ancak bu güçlü operasyonel tablo, net kâr satırına aynı ölçüde yansımadı; şirket dönem sonunda 703,6 milyon TL net zarar açıkladı. Dolayısıyla KLGYO’da ana hikâye, faaliyet performansındaki toparlanma ile muhasebesel ve finansal giderlerin net sonucu baskılaması arasındaki ayrışmada yatıyor.
Satış Hikayesi
KLGYO’nun satışları 188,3 milyon TL’den 796,8 milyon TL’ye çıkarak yaklaşık 4,2 katına yükseldi. Yüzdesel olarak %323,2’lik bu büyüme, Türkiye’de %30’un üzerinde seyreden enflasyonun oldukça üzerinde bir nominal artışa işaret ediyor. Bununla birlikte gayrimenkul şirketlerinde satış büyümesini değerlendirirken yalnızca ciro artışına bakmak yeterli değil; satılan varlıkların niteliği, satışların tek seferlik olup olmadığı ve tahsilat yapısı da önem taşıyor.
Satışların güçlü artması, şirketin dönem içinde daha yüksek hacimli gayrimenkul satışı gerçekleştirdiğini veya projelerden daha yüksek gelir elde ettiğini gösteriyor. Fakat elimizde satışların proje, konut, ticari gayrimenkul ya da diğer faaliyetler bazında kırılımı bulunmadığı için bu büyümenin ne kadarının sürdürülebilir operasyonel gelir, ne kadarının portföy satışı kaynaklı olduğunu net biçimde ayırmak mümkün değil.
Brüt kârın 164,0 milyon TL’den 528,6 milyon TL’ye yükselmesi de satış büyümesini destekliyor. Ancak brüt kâr artışı %222,4 ile satış büyümesinin gerisinde kaldı. Bu durum, satış hacmi büyürken ürün veya varlık karmasının brüt kârlılığı bir miktar aşağı çekmiş olabileceğini gösteriyor. Nitekim brüt kâr marjı geçen yılki yaklaşık %87,1 seviyesinden %66,3’e geriledi. Marj hâlâ yüksek olsa da, satışların büyümesiyle birlikte her 100 TL’lik satıştan elde edilen brüt katkının yaklaşık 87 TL’den 66 TL’ye düşmesi izlenmesi gereken bir gelişme.
Çeyreklik karşılaştırma açısından mevcut veri sınırlı. 2025/6 döneminde satışlar 102,9 milyon TL seviyesindeydi; ancak 2026/6 için aynı bazda tek çeyreklik satış verisi paylaşılmadığı için sağlıklı bir çeyrekten çeyreğe trend analizi yapmak mümkün değil. Bu nedenle satış ivmesinin yılın ilerleyen dönemlerinde korunup korunmadığını görmek için yeni ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Operasyonel kârlılık tarafında KLGYO’nun görünümü satışlardan daha güçlü. FAVÖK 43,5 milyon TL’den 265,9 milyon TL’ye yükseldi ve FAVÖK marjı yaklaşık %23,1’den %33,4’e çıktı. Başka bir ifadeyle şirket, geçen yıl her 100 TL’lik satıştan 23 TL civarında operasyonel nakit kârlılık üretirken, bu dönemde bu katkıyı yaklaşık 33 TL’ye çıkardı.
FAVÖK’teki %511,6’lık artış, brüt kârdaki %222,4’lük artıştan daha hızlı gerçekleşti. Bu tablo, satışların büyümesine rağmen faaliyet giderlerinin satışlara oranla daha kontrollü yönetildiğini veya dönem içinde operasyonel ölçek ekonomisinin devreye girdiğini gösteriyor. KLGYO açısından olumlu nokta burada: şirket yalnızca daha fazla satış yapmamış, aynı zamanda satışların operasyonel kâra dönüşümünü de iyileştirmiş.
Buna karşın net kâr tarafında sorun devam ediyor. Net zarar 524,6 milyon TL’den 703,6 milyon TL’ye genişledi; zarar tutarındaki kötüleşme yaklaşık %34,1 oldu. Bu, FAVÖK düzeyinde yaratılan 265,9 milyon TL’lik katkının net kâra ulaşmadan önce önemli ölçüde silindiğini gösteriyor. Net parasal pozisyonun 895,6 milyon TL pozitif katkı vermesine rağmen şirketin zarar açıklaması, faaliyet dışı giderler, finansman kalemleri, değerleme etkileri veya diğer muhasebesel giderlerin net sonucu ağır biçimde etkilediğine işaret ediyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için zararın hangi alt başlıktan kaynaklandığını kesinleştirmek mümkün değil.
Yatırımcı açısından kritik soru, FAVÖK’teki iyileşmenin kalıcı olup olmayacağı ve bunun net zararı azaltacak seviyeye ulaşıp ulaşmayacağıdır. Şirketin operasyonel performansı güçlenirken net zarar büyümeye devam ediyorsa, yalnızca FAVÖK artışına bakarak olumlu bir sonuç çıkarmak erken olur.
Bilanço Sağlığı
KLGYO’nun toplam varlıkları önceki dönem sonundaki 40,1 milyar TL’den 39,5 milyar TL’ye geriledi. Bu yaklaşık %1,4’lük sınırlı bir daralma. Dönen varlıklar 17,9 milyar TL’den 17,6 milyar TL’ye, duran varlıklar ise 22,1 milyar TL’den 21,9 milyar TL’ye indi. Varlık tabanındaki değişim şimdilik sert değil; şirketin gayrimenkul portföyünün büyüklüğü korunuyor.
Buna karşılık özkaynaklar 27,9 milyar TL’den 27,2 milyar TL’ye düşerek %2,5 geriledi. Bu azalışın dönem zararının doğal sonucu olduğu görülüyor. Özkaynakların toplam varlıklara oranı yaklaşık %69 seviyesinde; bu, bilançonun hâlâ yüksek oranda özkaynakla finanse edildiğini gösteren güçlü bir oran. Ancak zarar devam ettikçe özkaynak tabanı aşınacak ve bu avantaj zaman içinde zayıflayacaktır.
Net borç 974,0 milyon TL’den 895,0 milyon TL’ye geriledi. %8,1’lik bu düşüş, borçluluk açısından olumlu. Basit net borç/FAVÖK hesabı dönemsel FAVÖK üzerinden yaklaşık 3,4 kat seviyesine geliyor. Geçen yıl aynı dönem FAVÖK’ü kullanıldığında bu oran yaklaşık 22,4 kat görünüyordu. Buradaki sert iyileşmenin önemli bölümü borcun azalmasından değil, FAVÖK’ün güçlü biçimde yükselmesinden kaynaklanıyor. Ayrıca FAVÖK ara dönem verisi olduğu için bu oran yıllıklandırılmadan yorumlanmalı; yılın tamamındaki operasyonel sonuçlar görülmeden kesin borçluluk yargısı verilmemeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun 552,6 milyon TL’den 895,6 milyon TL’ye yükselmesi, enflasyon muhasebesinin KLGYO’nun gelir tablosunda önemli bir etkisi olduğunu gösteriyor. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki pozisyonu yeniden hesaplanıyor; bu kalem şirketin operasyonel satışlarından doğan nakit kârı değil, yüksek enflasyon ortamında bilanço taşıma pozisyonunun muhasebesel sonucunu ifade ediyor.
Pozitif net parasal pozisyon, ilgili dönemde şirketin parasal pozisyonundan gelir yazıldığını gösterir ve net zararı azaltıcı yönde çalışır. Ancak bu katkı nakit yaratımıyla aynı anlama gelmez. KLGYO’da 895,6 milyon TL’lik pozitif katkıya rağmen net zararın 703,6 milyon TL olması, TAS 29 etkisinin diğer giderleri telafi etmeye yetmediğini ortaya koyuyor. Bu nedenle yatırımcı, net parasal pozisyonu şirketin kalıcı operasyonel kârlılığı olarak değerlendirmemeli; FAVÖK, finansman giderleri, değerleme sonuçları ve nakit akışıyla birlikte izlemeli.
Yatırımcı için Ne Anlama Geliyor?
KLGYO’nun bu dönemki görünümü iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, satışların enflasyonun üzerinde büyümesi, FAVÖK marjının %23,1’den %33,4’e yükselmesi ve net borcun 895 milyon TL’ye gerilemesi öne çıkıyor.
- Risk tarafında, brüt kâr marjının %87,1’den %66,3’e düşmesi, özkaynakların %2,5 azalması ve operasyonel iyileşmeye rağmen net zararın 703,6 milyon TL’ye ulaşması dikkat çekiyor.
- Satış büyümesinin portföy satışı kaynaklı tek seferlik bir artış mı, yoksa sürdürülebilir proje ve kira gelirleriyle desteklenen bir trend mi olduğu henüz net değil.
- Yeni dönemlerde FAVÖK artışının korunması, net zararın daralması ve özkaynak erimesinin durması yatırım tezini güçlendirecek temel göstergeler olacak.
Sonuç olarak KLGYO’nun bilançosu yüksek özkaynak oranı ve azalan net borç sayesinde kontrollü görünürken, net kâr tarafındaki zayıflık göz ardı edilemez. Bu dönemde yatırımcı için en önemli takip başlıkları, operasyonel kârlılığın sürdürülebilirliği, brüt marjın yeniden toparlanıp toparlanmayacağı ve FAVÖK’ün net sonuca ne zaman yansıyacağıdır. Yatırım tavsiyesi değildir.