
Açılış
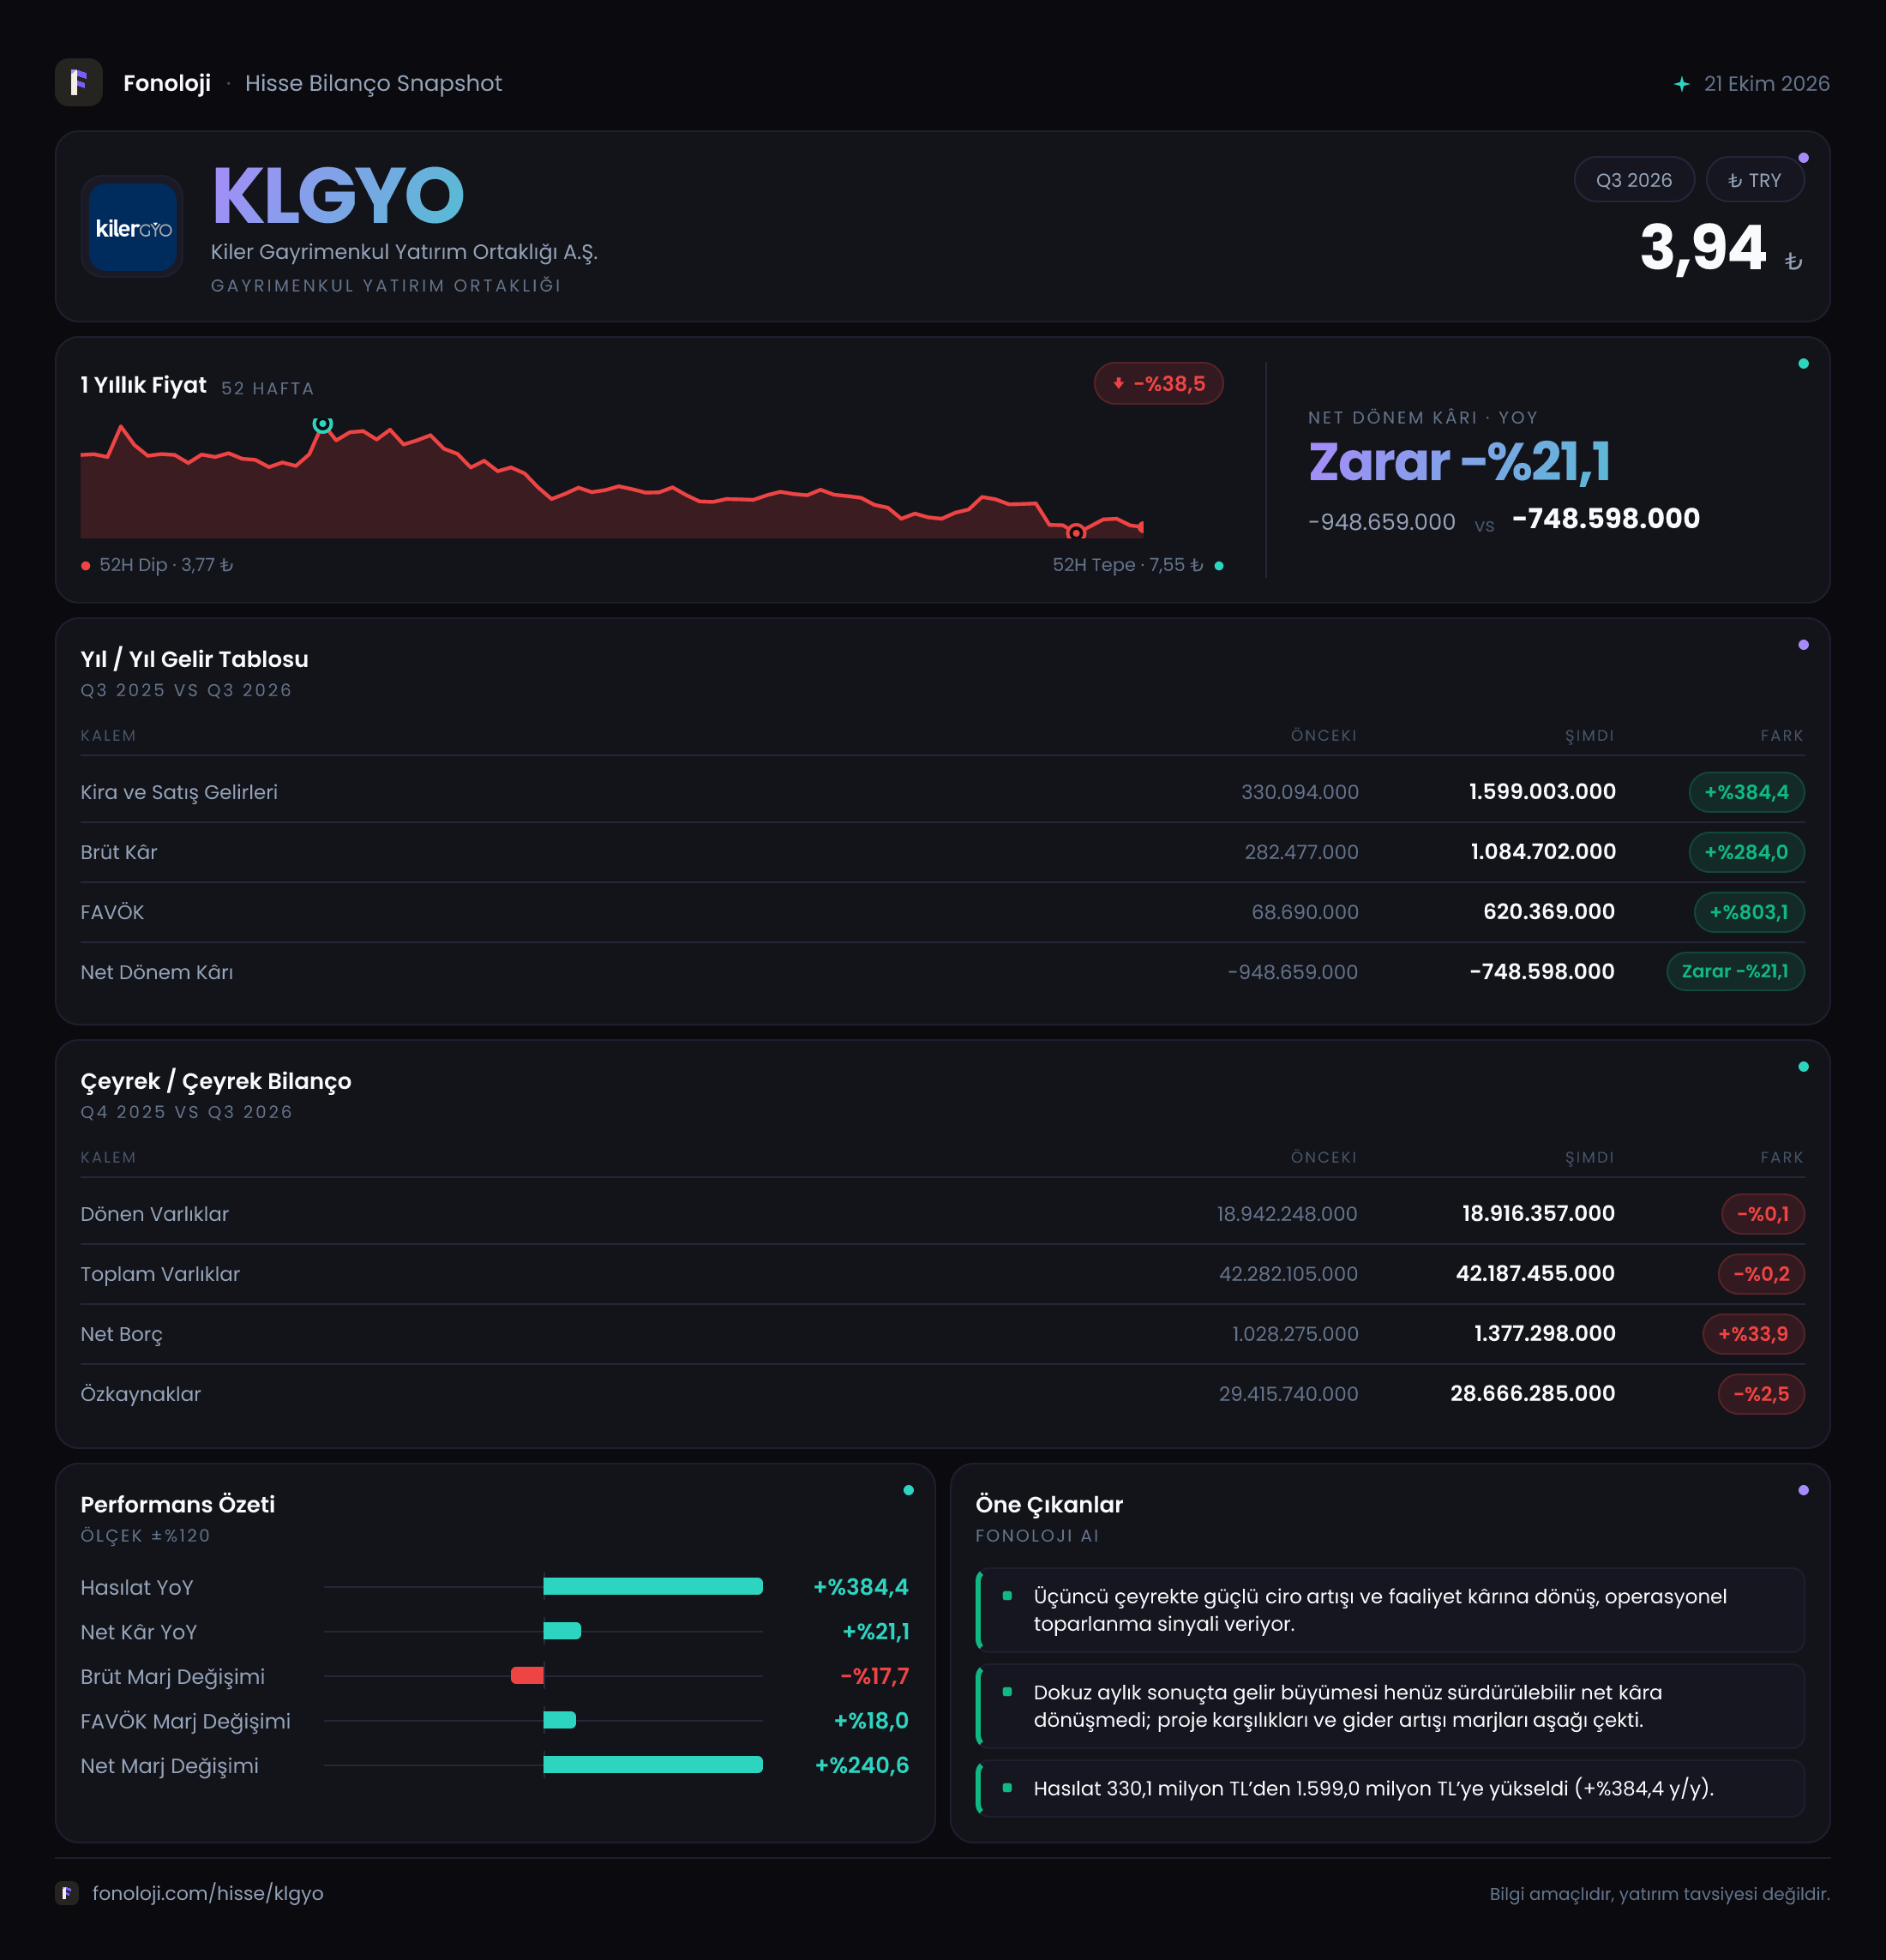
Kiler Gayrimenkul Yatırım Ortaklığı’nın 2026/9 finansalları, satış ve operasyonel kârlılık tarafında belirgin bir toparlanmaya işaret ediyor. Raporlanan dönemde satışlar 1,6 milyar TL’ye çıkarak geçen yılki 330,1 milyon TL’ye göre %384,4 büyürken, FAVÖK’ün 620,4 milyon TL’ye ulaşması operasyonel kaldıraç açısından dikkat çekiyor. Buna karşın şirket hâlâ 748,6 milyon TL net zarar açıklıyor; yani güçlü faaliyet performansı henüz finansal tablonun en alt satırına tam olarak yansımış değil. Bilanço genel olarak yatay kalırken net borçtaki artış ve özkaynaklardaki gerileme izlenmesi gereken başlıklar arasında.
Satış Hikayesi
KLGYO’nun satışları, geçen yılın aynı dönemindeki 330,1 milyon TL’den 1,6 milyar TL’ye yükseldi. Bu, nominal olarak son derece güçlü görünen %384,4’lük bir artış anlamına geliyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında yalnızca nominal büyümeye bakmak yeterli değil. Gayrimenkul şirketlerinde satışların proje teslimleri, bağımsız bölüm satışları veya portföydeki değerli varlıkların elden çıkarılmasıyla dönemsel olarak sıçrayabildiği unutulmamalı. Bu nedenle büyümenin ne kadarının fiyat artışından, ne kadarının gerçek hacim artışından geldiği ayrıntılı dipnotlar olmadan kesinleştirilemiyor.
Yine de büyüme enflasyonun oldukça üzerinde gerçekleşmiş durumda. Satışlardaki artış, brüt kâr ve FAVÖK’te de karşılık buluyor; bu da büyümenin yalnızca muhasebesel bir ciro artışından ibaret olmadığını, operasyonel kârlılığa da katkı sağladığını gösteriyor.
Çeyreklik görünüm de benzer bir iyileşmeye işaret ediyor. Satışlar 2025/9 çeyreğindeki 131,3 milyon TL’den 2026/9’da 757,8 milyon TL’ye yükselmiş. Böylece tek çeyreklik satış yaklaşık 5,8 katına çıkmış oluyor. Gayrimenkul sektöründe teslim ve satışların dönemsel yapısı nedeniyle tek çeyreği yıllıklandırırken temkinli olmak gerekir; ancak mevcut veri, şirketin özellikle son çeyrekte satış ivmesini belirgin biçimde artırdığını gösteriyor.
Kârlılık
Kârlılık tarafında en dikkat çekici gelişme FAVÖK’te görülüyor. FAVÖK, geçen yılki 68,7 milyon TL’den 620,4 milyon TL’ye çıkarak %803,1 arttı. Bu yükseliş sonucunda FAVÖK marjı %20,8’den yaklaşık %38,8’e yükseldi. Başka bir ifadeyle KLGYO, satışlarından operasyonel düzeyde daha fazla kâr üretmeye başlamış. Bu, maliyet yapısının kontrol altında kaldığını veya yüksek marjlı gayrimenkul işlemlerinin dönem sonuçlarına yansıdığını düşündürüyor.
Ancak brüt kâr marjı aynı ölçüde güçlü bir tablo sunmuyor. Brüt kâr 282,5 milyon TL’den 1,1 milyar TL’ye çıkarak %284 artarken, brüt marj yaklaşık %85,6’dan %68,8’e gerilemiş. Satışlar çok daha hızlı büyüse de her bir TL’lik satıştan elde edilen brüt kâr oranı düşmüş durumda. Bu durum, yeni satışların veya projelerin önceki döneme göre daha düşük marjlı olabileceğine işaret edebilir.
FAVÖK marjının brüt marjın aksine yükselmesi ise faaliyet giderlerinin satışlara oranla daha yavaş arttığını gösteriyor. Yani şirket brüt seviyede marj kaybederken, operasyonel gider disiplini sayesinde FAVÖK üretimini güçlendirmiş. Bu olumlu bir gelişme; fakat sürdürülebilirlik açısından gelecek çeyreklerde brüt marjın yeniden toparlanıp toparlanmadığı kritik olacak.
Net kâr tarafında tablo hâlâ zayıf. Şirket 748,6 milyon TL net zarar açıklamış olsa da bu zarar geçen yılki 948,7 milyon TL’ye göre %21,1 azalmış. Net zarar marjı da yaklaşık -%287’den -%46,8’e iyileşmiş. Çeyreklik bazda ise net zarar 394,8 milyon TL’den yalnızca 5,8 milyon TL’ye gerilemiş. Bu, son çeyrekte net kâra çok yaklaşıldığını gösteriyor; ancak kümülatif zarar nedeniyle şirket henüz dönem toplamında pozitif net kâra geçebilmiş değil.
Bilanço Sağlığı
KLGYO’nun bilançosu dönem sonunda genel olarak yatay kalmış. Dönen varlıklar 18,9 milyar TL, duran varlıklar 23,3 milyar TL ve toplam varlıklar 42,2 milyar TL seviyesinde. Toplam varlıkların önceki dönem sonuna göre yalnızca %0,2 gerilemesi, şirketin varlık tabanında önemli bir küçülme yaşanmadığını gösteriyor.
Özkaynaklar ise 29,4 milyar TL’den 28,7 milyar TL’ye gerileyerek %2,5 azalmış. Bu düşüşün ana nedeni, şirketin dönem zararının özkaynakları aşağı çekmesi. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %68’ini oluşturuyor. Bu oran, bilanço finansmanında özkaynakların hâlâ baskın olduğunu ve şirketin yüksek oranda borçla çalışmadığını gösteriyor.
Net borç 1,0 milyar TL’den 1,4 milyar TL’ye yükselmiş; artış %33,9. Tutarın mutlak büyüklüğü özkaynaklara göre sınırlı olsa da borçlanmanın şirket zarar yazdığı bir dönemde artması izlenmeli. Net borcun FAVÖK’e oranı, raporlanan dönem FAVÖK’ü esas alındığında yaklaşık 2,3 kat seviyesinde. Bu oran tek başına alarm verici değil; ancak FAVÖK’ün gayrimenkul satışlarının dönemsel etkisiyle yükselmiş olabileceği dikkate alınmalı. Sürdürülebilir borçluluk değerlendirmesi için birkaç çeyrek daha görmek gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi 1,2 milyar TL ile şirketin sonuçlarında önemli bir rol oynuyor. Bu tutar geçen yılki 763,7 milyon TL’ye göre %60,4 artmış. Net parasal pozisyon kazancı, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin bilançodaki etkisinin gelir tablosuna yansımasını ifade eder.
Ancak bu kalem doğrudan nakit yaratımı veya faaliyetlerden elde edilen sürdürülebilir kâr olarak değerlendirilmemeli. KLGYO’nun net parasal pozisyon kazancı güçlü olmasına rağmen 748,6 milyon TL net zarar açıklaması, enflasyon muhasebesi etkisinin şirketin tüm giderlerini ve diğer finansal etkilerini telafi etmeye yetmediğini gösteriyor. Dolayısıyla yatırımcı açısından asıl odak, parasal pozisyon kazancından ziyade faaliyet kârlılığının ve gayrimenkul satışlarının tekrarlanabilirliği olmalı.
Yatırımcı için Ne Anlama Geliyor?
KLGYO’nun 2026/9 sonuçlarında iki farklı hikâye aynı anda yaşanıyor. Bir tarafta satışların 1,6 milyar TL’ye çıkması, FAVÖK marjının %38,8’e yükselmesi ve çeyreklik net zararın 5,8 milyon TL’ye kadar gerilemesi, operasyonel toparlanmanın güçlendiğini gösteriyor. Diğer tarafta brüt marjın %68,8’e düşmesi, kümülatif net zararın sürmesi, özkaynakların azalması ve net borcun %33,9 artması temkinli olunması gerektiğini hatırlatıyor.
Yatırımcıların özellikle şu başlıkları takip etmesi önemli:
- Brüt marjın gelecek çeyreklerde yeniden yükselip yükselmediği,
- Son çeyrekteki yüksek satış performansının sürdürülebilir olup olmadığı,
- Şirketin net zarardan kalıcı biçimde çıkıp çıkamayacağı,
- Net borç artışının yeni proje yatırımlarından mı, işletme sermayesi ihtiyacından mı kaynaklandığı,
- TAS 29 kaynaklı parasal pozisyon kazancı dışarıda bırakıldığında faaliyet performansının nasıl göründüğü.
Özetle KLGYO’da operasyonel tablo belirgin biçimde iyileşmiş, fakat bu iyileşme henüz güçlü ve sürdürülebilir bir net kâra dönüşmemiş durumda. Şirketin yatırım hikâyesinin güçlenmesi için satış büyümesinin devam etmesi, brüt marjın toparlanması ve net borç artışının kontrol altına alınması gerekecek. Yatırım tavsiyesi değildir.