
Açılış
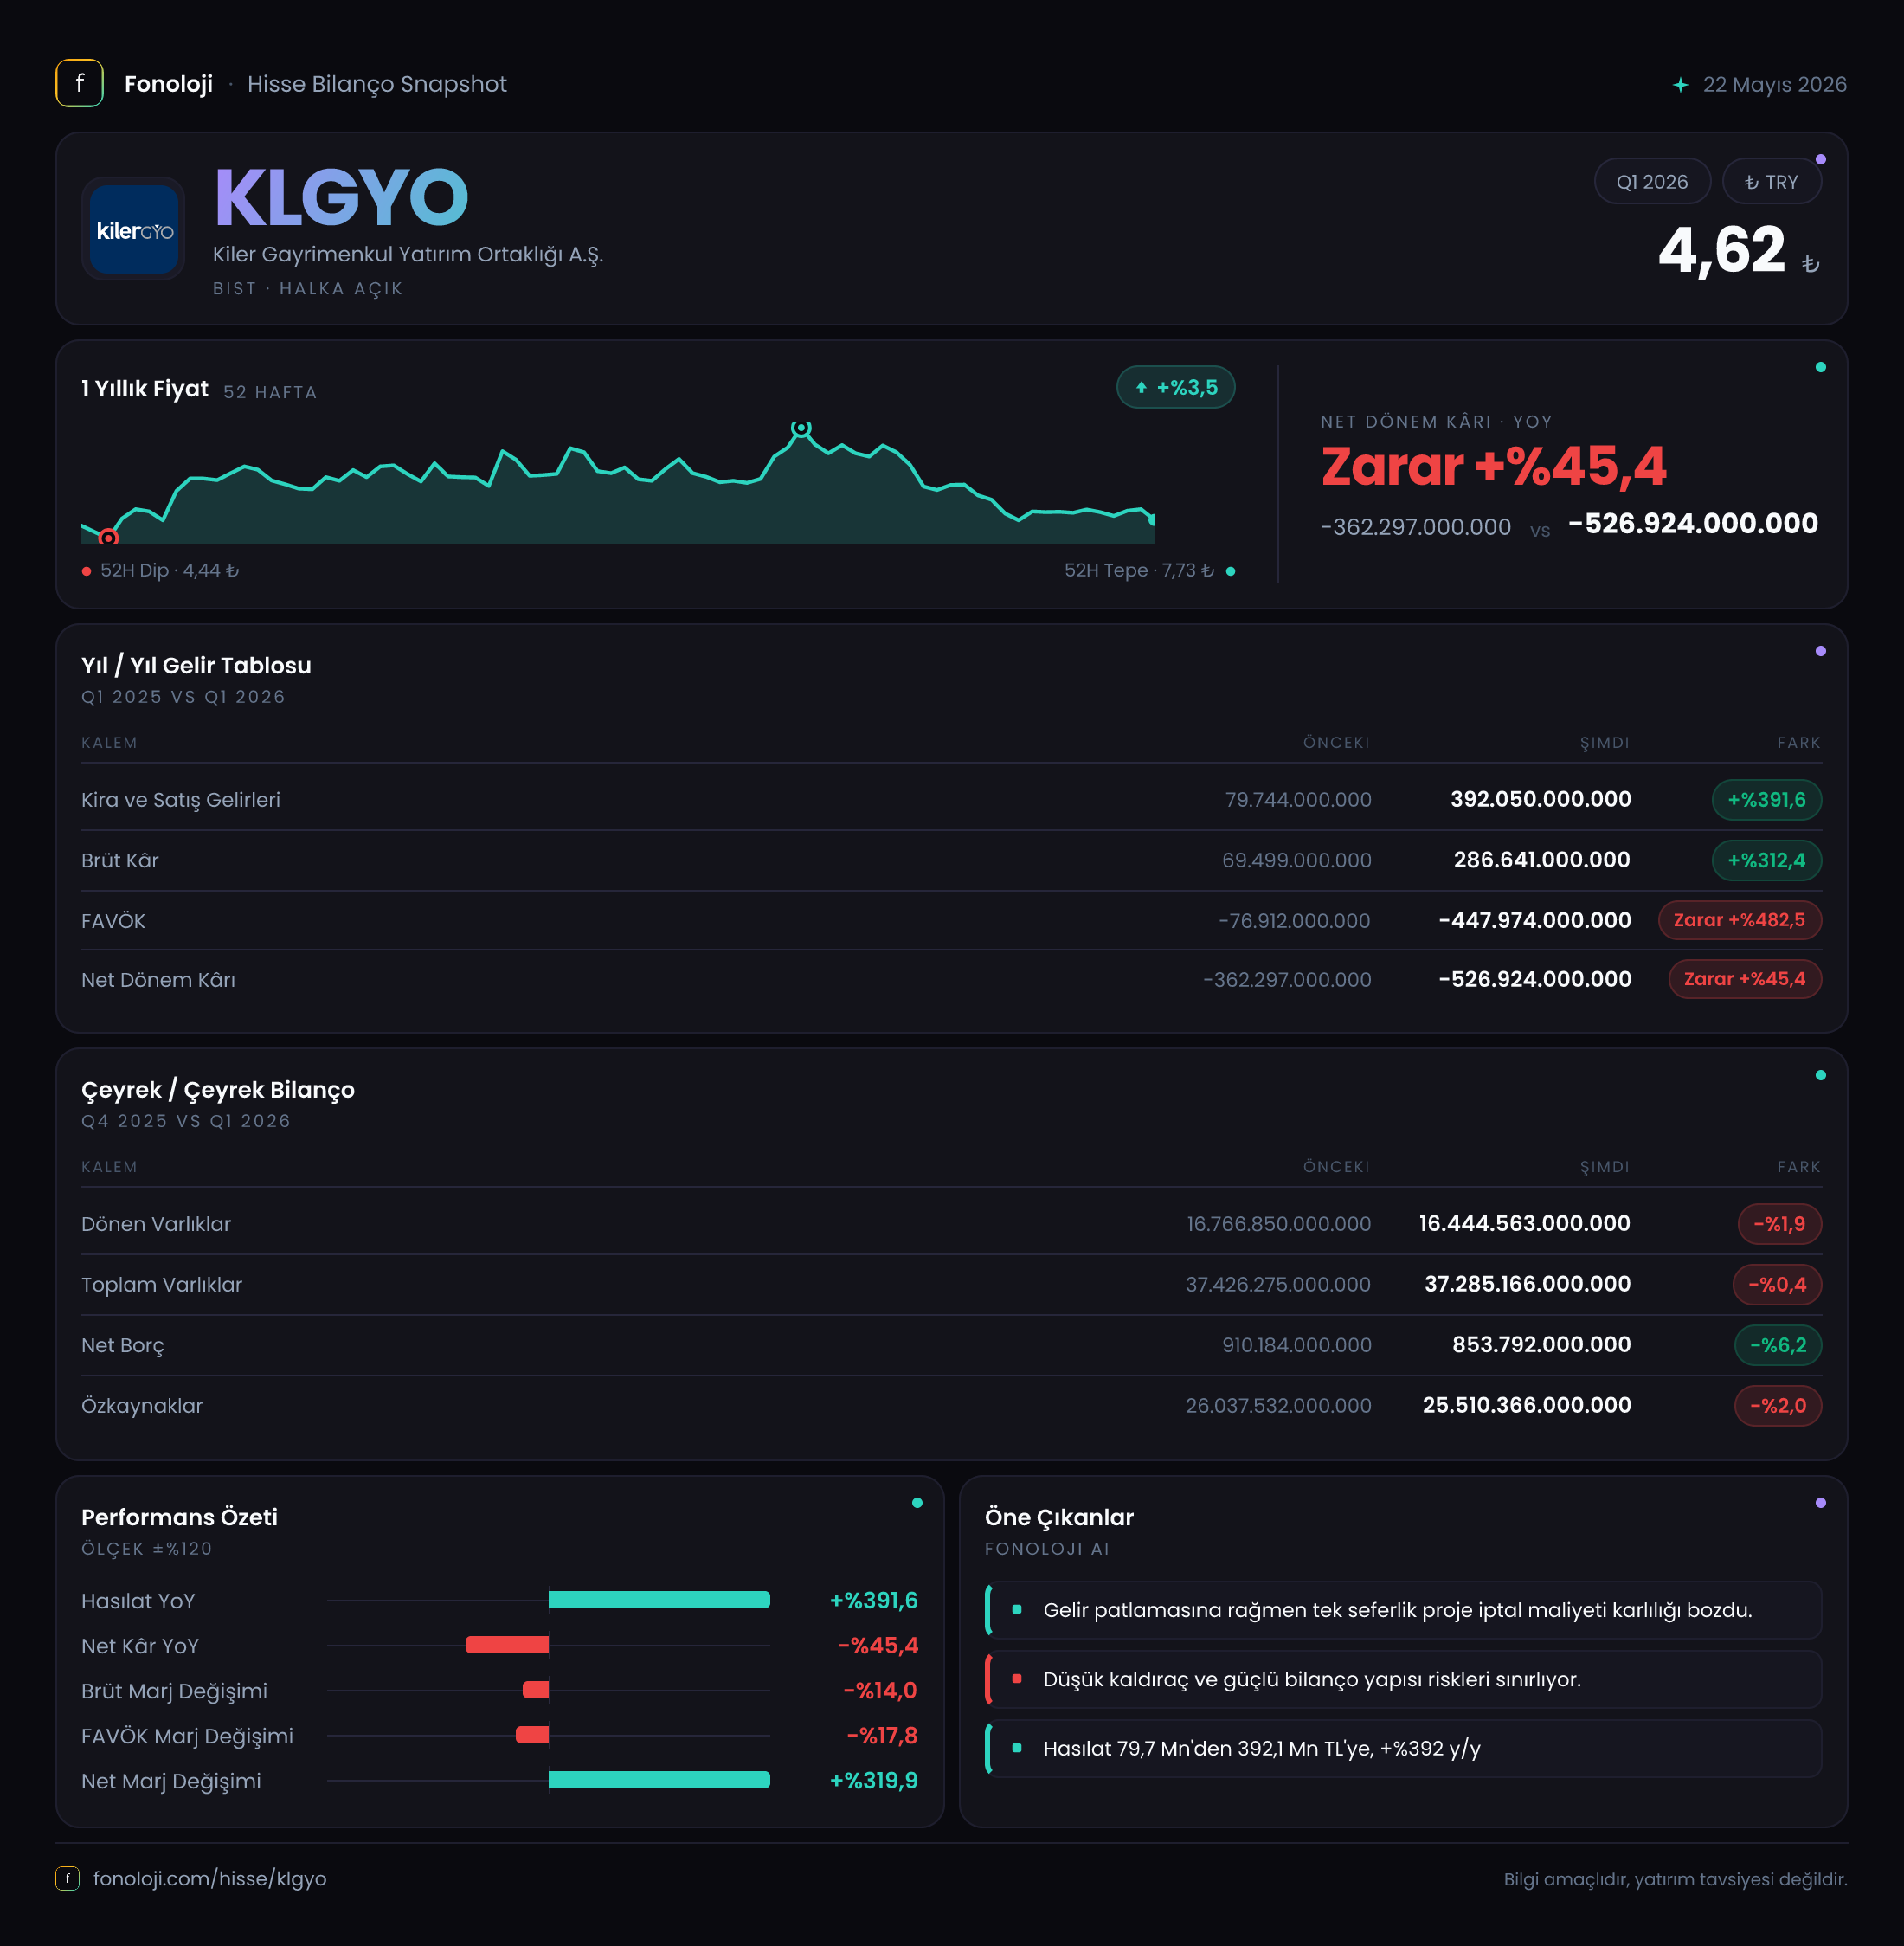
Kiler Gayrimenkul Yatırım Ortaklığı (KLGYO), gayrimenkul geliştirme ve yatırım portföyü üzerinden gelir üreten bir GYO olarak 2026’nın ilk çeyreğinde operasyonel açıdan geçen yılın aynı dönemine göre belirgin bir toparlanma sergiledi. Satışlar 392,1 milyon TL’ye yükselirken FAVÖK 156,1 milyon TL’ye çıktı; ancak şirket dönem sonunda yine 526,9 milyon TL net zarar açıkladı. Dolayısıyla çeyreğin ana mesajı, faaliyet performansındaki güçlü iyileşmeye rağmen finansal tabloların alt satırında henüz sürdürülebilir kârlılığın oluşmadığı yönünde. Bilanço tarafında net borç azalırken özkaynakların gerilemesi, yatırımcı açısından birlikte okunması gereken iki önemli gelişme.
Satış Hikayesi
KLGYO’nun satışları geçen yılın aynı çeyreğindeki 79,7 milyon TL’den 392,1 milyon TL’ye çıkarak nominal olarak %391,6 büyüdü. Başka bir ifadeyle şirket, bir yıl içinde satış gelirini yaklaşık 4,9 katına taşıdı. Bu, gayrimenkul şirketleri açısından dikkat çekici bir artış; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyümenin tamamını reel büyüme olarak kabul etmek mümkün değil.
Gayrimenkul sektöründe satışların dönemsel proje teslimleri, taşınmaz satışları veya portföydeki belirli varlıkların elden çıkarılmasıyla bir çeyrekten diğerine ciddi şekilde değişebildiği unutulmamalı. Elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunduğu için, bu artışın sürekliliğini değerlendirmek adına sonraki çeyreklerin de görülmesi gerekiyor. Şirketin satışları bir defaya mahsus proje veya varlık satışlarından kaynaklanıyorsa, ilk çeyrekteki yüksek büyüme yılın tamamına aynı hızla yansımayabilir.
Brüt kâr da 69,5 milyon TL’den 286,6 milyon TL’ye yükselerek %312,4 arttı. Brüt kâr artışı güçlü olmakla birlikte satış büyümesinin gerisinde kaldı. Bu durum brüt kâr marjına da yansıdı: geçen yıl yaklaşık %87,2 olan marj, bu çeyrekte %73,1’e geriledi. Yani KLGYO daha fazla satış üretirken, her 1 TL’lik satıştan elde ettiği brüt kâr miktarı önceki yıla göre azalmış durumda. Marj hâlâ yüksek bir seviyede olsa da, maliyetlerin veya satış kompozisyonunun şirket aleyhine değiştiğine işaret ediyor.
Kârlılık
FAVÖK, şirketin operasyonel performansındaki en güçlü gelişme olarak öne çıkıyor. FAVÖK geçen yılın aynı dönemindeki 13,7 milyon TL’den 156,1 milyon TL’ye çıkarak %1.040,3 arttı. Mutlak rakamın yaklaşık 11,4 katına çıkması, faaliyet giderlerinin satışlara oranla daha kontrollü kaldığını ve brüt kârın önemli bölümünün operasyonel kâra dönüştüğünü gösteriyor.
FAVÖK marjı da %17,2’den %39,8’e yükseldi. Bu, satışlardaki artışın yalnızca ciro büyümesinden ibaret olmadığını; faaliyet seviyesinde de belirgin bir iyileşme olduğunu ortaya koyuyor. Ancak brüt kâr marjı düşerken FAVÖK marjının yükselmesi, faaliyet giderleri tarafında güçlü bir kontrol olduğunu düşündürüyor. Başka bir deyişle, şirketin brüt kârlılığı zayıflamış olsa da operasyonel giderlerin satışlara oranı daha iyi yönetilmiş.
Buna karşın net kâr tablosu faaliyet performansından belirgin biçimde ayrışıyor. KLGYO, geçen yılın aynı dönemindeki 362,3 milyon TL zarara karşılık bu çeyrekte 526,9 milyon TL net zarar açıkladı. Zararın mutlak tutarı %45,4 artarak daha da derinleşti. Net zarar marjı da yaklaşık -%454,6’dan -%134,4’e iyileşmiş olsa da hâlâ oldukça negatif. Bu görünüm, FAVÖK’ün güçlü olmasının tek başına net kâra ulaşmak için yeterli olmadığını gösteriyor.
Verilen finansal tablolarda faaliyet kârı ile net kâr arasındaki farkı oluşturan kalemler ayrıntılı şekilde yer almıyor. Bu nedenle finansman giderleri, değerleme etkileri veya diğer giderler hakkında veri dışı bir çıkarım yapmak doğru olmaz. Yine de mevcut tablo net: operasyonel kârlılık artmış, ancak şirket genelinde net kârlılık henüz sağlanamamış.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 392,1 mn TL | 79,7 mn TL | Nominal büyüme çok güçlü; sürdürülebilirlik izlenmeli | | Brüt kâr marjı | %73,1 | %87,2 | Marj geriledi | | FAVÖK marjı | %39,8 | %17,2 | Operasyonel verimlilik belirgin iyileşti | | Net dönem kârı | -526,9 mn TL | -362,3 mn TL | Zarar derinleşti |
Bilanço Sağlığı
KLGYO’nun toplam varlıkları yıl sonuna göre %0,4 gerileyerek 37,3 milyar TL seviyesinde kaldı. Dönen varlıklar 16,8 milyar TL’den 16,4 milyar TL’ye inerken, duran varlıklar 20,7 milyar TL’den 20,8 milyar TL’ye yükseldi. Bu dağılım, bilanço büyüklüğünün büyük ölçüde korunduğunu; ancak kısa vadeli varlıklar tarafında sınırlı bir daralma yaşandığını gösteriyor.
Net borç 910,2 milyon TL’den 853,8 milyon TL’ye gerileyerek %6,2 azaldı. Bu olumlu bir gelişme; şirket dönem içinde borçluluk seviyesini azaltmış. Bununla birlikte net borcun FAVÖK’e oranı yaklaşık 5,5 kat seviyesinde. FAVÖK’ün bu çeyrekteki güçlü artışı yıllıklandırılmadan yapılan bu hesaplama ihtiyatla ele alınmalı; ayrıca GYO’larda FAVÖK, portföy ve varlık değerlerini tek başına tam olarak yansıtmayabilir. Yine de mevcut veriler, borç yükünün tamamen önemsiz olmadığını gösteriyor.
Özkaynaklar 26,0 milyar TL’den 25,5 milyar TL’ye gerileyerek %2,0 düştü. Bu düşüş, büyük ölçüde dönem zararının bilanço üzerindeki etkisiyle uyumlu. Özkaynakların toplam varlıkların yaklaşık %68,4’ünü oluşturması, şirketin bilançosunda güçlü bir özkaynak tabanı bulunduğunu gösteriyor; ancak zarar üretiminin devam etmesi bu tamponu zaman içinde aşındırabilir.
Net Parasal Pozisyon (TAS 29)
KLGYO’nun net parasal pozisyonu bu çeyrekte 327,4 milyon TL, geçen yılın aynı döneminde ise 327,5 milyon TL oldu. Tutarın neredeyse değişmemesi, enflasyon muhasebesinin şirketin net parasal pozisyon kaynaklı gelir etkisinde belirgin bir farklılık yaratmadığını gösteriyor.
Pozitif net parasal pozisyon, enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülük yapısından gelir etkisi oluştuğuna işaret eder. Ancak bu kalem doğrudan operasyonel nakit yaratımı değildir. Yani 327,4 milyon TL’lik net parasal pozisyon, KLGYO’nun kasasına aynı tutarda nakit girdiği anlamına gelmez. Bu nedenle yatırımcı, söz konusu katkıyı satış ve FAVÖK performansından ayrı değerlendirmeli.
Üstelik net parasal pozisyonun büyüklüğü geçen yıla yakın kalmasına rağmen şirketin net zararı artmış durumda. Bu da enflasyon muhasebesi kaynaklı etkinin, diğer gider ve muhasebe kalemlerinin tamamını telafi etmeye yetmediğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
KLGYO’nun ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışların güçlü artması ve FAVÖK marjının %39,8’e yükselmesi dikkat çekiyor. Şirketin operasyonel ölçeklenme kapasitesi ve gider kontrolü olumlu sinyal veriyor.
- Bilanço tarafında, net borcun 853,8 milyon TL’ye gerilemesi ve özkaynakların 25,5 milyar TL gibi yüksek bir seviyede kalması finansal dayanıklılığı destekliyor.
- Risk tarafında, brüt kâr marjının %87,2’den %73,1’e düşmesi ve net zararın 526,9 milyon TL’ye ulaşması öne çıkıyor.
- Satış büyümesinin ne kadarının reel, ne kadarının enflasyon ve dönemsel proje etkisi kaynaklı olduğu henüz net değil. Bu nedenle sonraki çeyreklerde satışların korunup korunmadığı ve FAVÖK marjının sürdürülebilir olup olmadığı yakından izlenmeli.
- Net borç/FAVÖK oranının yaklaşık 5,5 kat olması, borçluluğun azalmış olmasına rağmen hâlâ dikkat gerektirdiğini gösteriyor.
Özetle KLGYO’da faaliyet göstergeleri belirgin biçimde iyileşmiş durumda; ancak net zarar, marj baskısı ve dönemsel satış belirsizliği yatırım tezinin henüz tamamlanmadığını gösteriyor. Şirketin yatırımcı açısından daha güçlü bir hikâyeye dönüşmesi için operasyonel kârlılığın birkaç çeyrek boyunca korunması ve bu performansın net kâra yansıması gerekiyor. Yatırım tavsiyesi değildir.