
Açılış
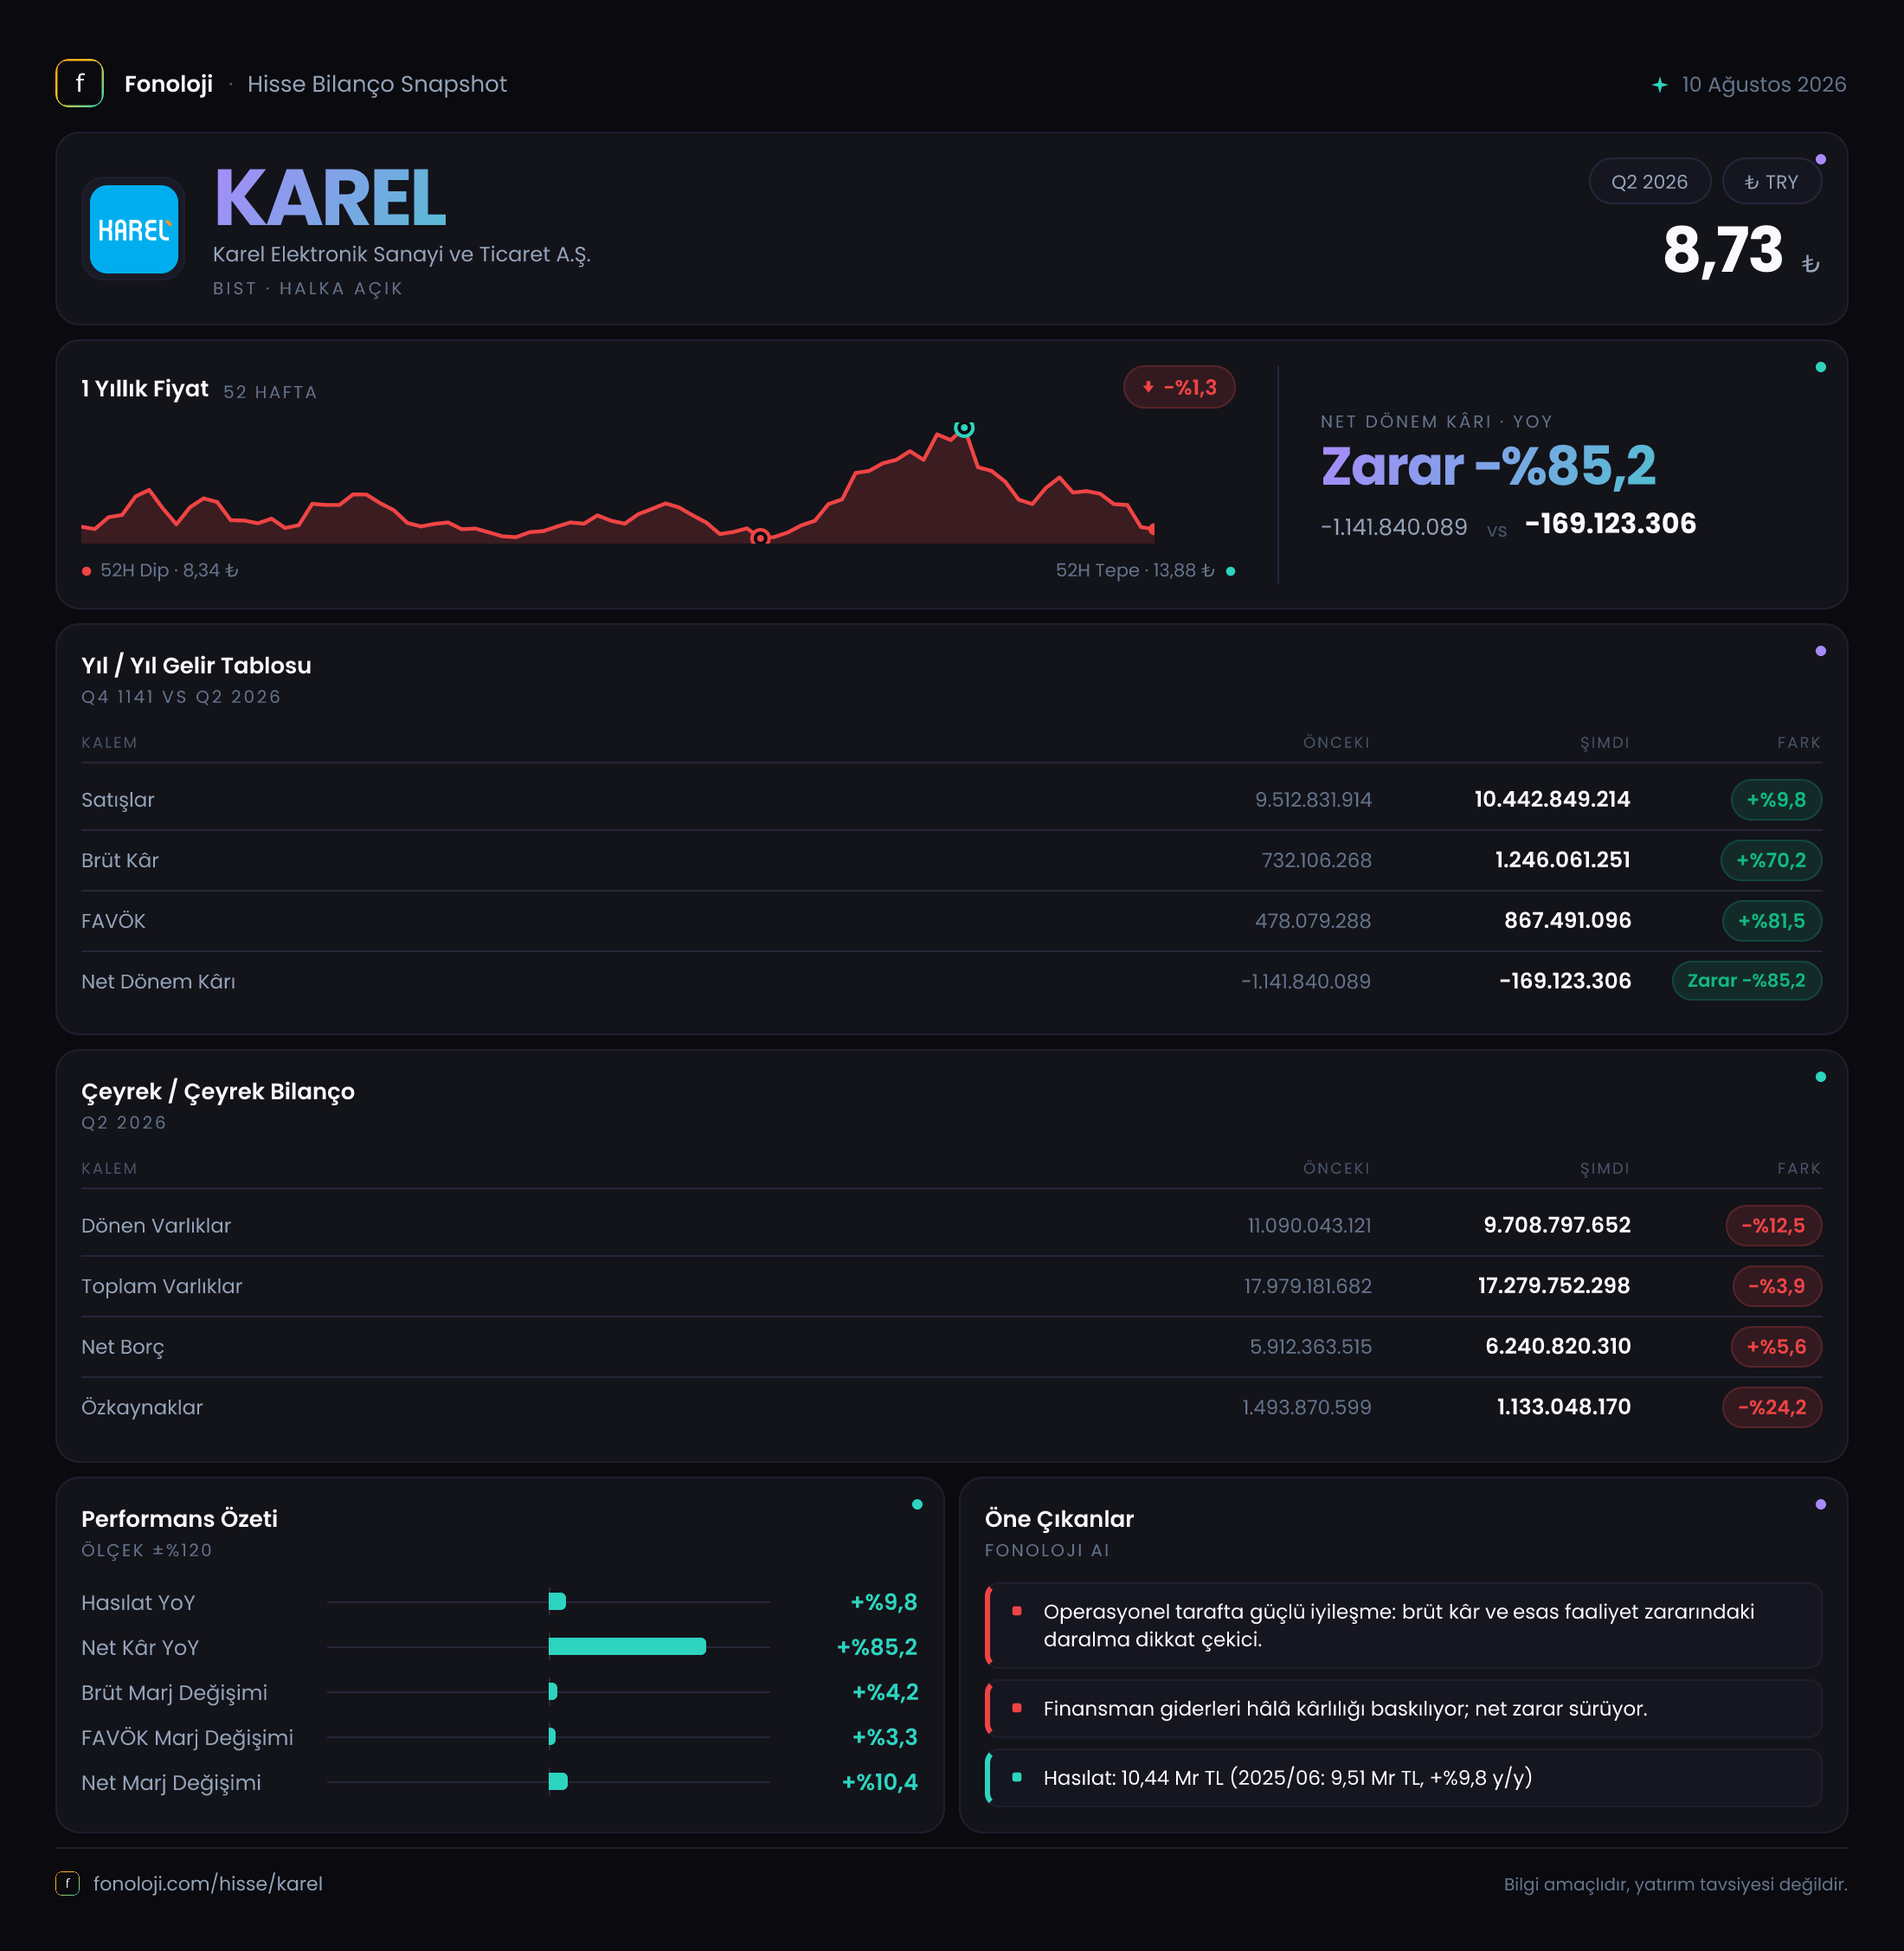
Karel Elektronik, elektronik üretim ve teknoloji çözümleri alanında faaliyet gösteren, gelirlerinin yanında üretim verimliliği ve finansman yapısıyla da yakından izlenmesi gereken bir şirket. 2026’nın ilk altı ayında tablo, satış büyümesinin sınırlı kaldığı ancak brüt kâr ve FAVÖK tarafında belirgin bir toparlanma yaşandığına işaret ediyor. Buna rağmen şirket hâlâ dönem genelinde 169,1 milyon TL net zarar açıklıyor; yani operasyonel iyileşme henüz bilançonun tamamına güçlü biçimde yansımış değil. Çeyreklik bazda ise önemli bir eşik aşılmış ve 2026/6 döneminde 88,1 milyon TL net kâr elde edilmiş durumda.
Satış Hikayesi
Karel’in ilk altı aylık satışları geçen yılın aynı dönemindeki 9,5 milyar TL’den 10,4 milyar TL’ye yükselerek %9,8 arttı. Nominal olarak yaklaşık 930 milyon TL’lik bir büyüme var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki bu artış reel anlamda güçlü bir genişlemeye işaret etmiyor. Başka bir ifadeyle, şirketin satış hacmi, fiyatlama gücü veya ürün karması enflasyonun belirgin biçimde üzerinde bir büyüme üretmiş görünmüyor.
Bununla birlikte çeyreklik akış daha olumlu. Satışlar:
- 2025/6’da 4,9 milyar TL
- 2026/3’te 5,1 milyar TL
- 2026/6’da 5,4 milyar TL
seviyesinde gerçekleşti. Böylece ikinci çeyrek satışları bir önceki çeyreğe göre yaklaşık %5,9, geçen yılın aynı çeyreğine göre ise yaklaşık %10,2 arttı. Bu, şirketin satış tarafında ivmenin korunduğunu gösteriyor; ancak enflasyonun üzerinde kalıcı bir reel büyüme için çeyreklik artışların daha güçlü ve sürdürülebilir olması gerekecek.
Satış büyümesinin sınırlı kalmasına karşın brüt kârdaki artış dikkat çekici. Bu durum, ürün karmasında daha yüksek marjlı işlerin ağırlık kazanmış olabileceğini veya maliyetlerin satışlara kıyasla daha kontrollü seyrettiğini düşündürüyor. Fakat elimizde segment, hacim ve fiyat kırılımı bulunmadığı için bu iyileşmenin kaynağını kesin olarak ayırmak mümkün değil.
Kârlılık
Karel’in brüt kârı geçen yılın ilk altı ayındaki 732,1 milyon TL’den 1,2 milyar TL’ye çıkarak %70,2 arttı. Satışlar yalnızca %9,8 büyürken brüt kârın çok daha hızlı artması, brüt marjda belirgin bir iyileşme olduğunu gösteriyor. Brüt marj yaklaşık olarak:
- Geçen yıl ilk altı ay: %7,7
- 2026 ilk altı ay: %11,5
seviyesine yükseldi. Yaklaşık 3,8 puanlık bu artış, operasyonel toparlanmanın en güçlü tarafı.
FAVÖK ise 478,1 milyon TL’den 867,5 milyon TL’ye çıkarak %81,5 arttı. FAVÖK marjı da %5,0’den %8,3’e yükseldi. Brüt marjdaki genişlemenin FAVÖK marjına da yansıması, iyileşmenin yalnızca muhasebesel brüt kâr seviyesinde kalmadığını; faaliyet giderleri sonrasında da şirketin daha fazla operasyonel kazanç ürettiğini gösteriyor.
Net zarar tarafında da belirgin bir toparlanma var. İlk altı aylık net zarar geçen yılki 1,1 milyar TL’den 169,1 milyon TL’ye geriledi. Zararın yaklaşık %85,2 azalması önemli; ancak şirket henüz dönem toplamında kâra geçmiş değil. FAVÖK’ün 867,5 milyon TL olmasına rağmen net zararın devam etmesi, faaliyet kârlılığının finansman giderleri, amortisman, diğer giderler veya vergi kalemleri sonrasında önemli ölçüde aşındığını gösteriyor. Bu kalemlerin ayrıntısı verilmediği için kesin neden belirtmek mümkün değil; ancak yatırımcı açısından kritik soru, operasyonel kârlılıktaki artışın ne zaman kalıcı net kâra dönüşeceği.
Çeyreklik görünüm ise daha cesaret verici. Net kâr 2026/3’te 257,3 milyon TL zarardan 2026/6’da 88,1 milyon TL kâra döndü. Geçen yılın aynı çeyreğinde 649,5 milyon TL zarar bulunduğu düşünüldüğünde, ikinci çeyrekte belirgin bir iyileşme var. Yine de tek çeyreklik kârı kalıcı trend olarak kabul etmek için önümüzdeki dönemlerin sonuçlarını beklemek gerekiyor.
Bilanço Sağlığı
Karel’in toplam varlıkları önceki dönem sonundaki 18,0 milyar TL’den 17,3 milyar TL’ye geriledi. Dönen varlıklar 11,1 milyar TL’den 9,7 milyar TL’ye düşerken, duran varlıklar 6,9 milyar TL’den 7,6 milyar TL’ye yükseldi. Bu değişim, kısa vadeli varlıkların küçüldüğünü ve varlık kompozisyonunda duran varlıkların payının arttığını gösteriyor.
Net borç 5,9 milyar TL’den 6,2 milyar TL’ye yükseldi. Aynı dönemde FAVÖK 867,5 milyon TL olduğu için net borç/FAVÖK oranı, altı aylık FAVÖK üzerinden yaklaşık 7,1 kat seviyesinde. Bu hesap altı aylık kârlılığı baz aldığı için yıllıklandırılmış bir oran değildir; ancak borçluluğun hâlâ yüksek olduğunu açıkça gösterir. FAVÖK’ün ikinci yarıda benzer seviyede tekrarlanması halinde mekanik yıllıklandırmayla oran daha düşük görünebilir, fakat bunun gerçekleşmesi garanti değil.
Özkaynaklar 1,5 milyar TL’den 1,1 milyar TL’ye geriledi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %8,3’ten %6,4’e indi. Düşük özkaynak tabanı, şirketi finansman maliyetlerine ve olası zarar dönemlerine karşı daha hassas hâle getiriyor. Net borcun artması ve özkaynakların azalması birlikte değerlendirildiğinde bilanço, operasyonel kârlılıktaki toparlanmaya rağmen hâlâ temkinli yaklaşılması gereken alan.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı ilk altı ayda geçen yılki 638,4 milyon TL’den 1,1 milyar TL’ye yükselerek %65 arttı. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir; nakit yaratımı veya faaliyetlerden elde edilen doğrudan bir gelir olarak okunmamalıdır.
Net parasal kazancın yükselmesi, muhasebe bazında net kârı desteklemiş görünüyor. Ancak şirketin dönem genelinde hâlâ zarar açıklaması, bu katkının operasyonel ve finansal diğer kalemleri tamamen telafi edemediğini ortaya koyuyor. Ayrıca net parasal pozisyonun yüksek olması, enflasyon muhasebesinin kârlılık üzerindeki etkisini artırıyor; bu nedenle yatırımcıların yalnızca net kâra değil, enflasyon muhasebesi öncesi operasyonel göstergelere, nakit akışına ve borçluluğa da bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Karel’de ana hikâye, satışlardan çok marj toparlanması. Satışlar enflasyonun gerisinde kalırken brüt marjın %7,7’den %11,5’e, FAVÖK marjının ise %5,0’den %8,3’e çıkması olumlu bir operasyonel sinyal. İkinci çeyrekte net kâra geçilmesi de bu toparlanmanın ilk somut sonucu.
Bunun karşılığında bilanço tarafında riskler devam ediyor:
- Net borç 6,2 milyar TL ile yüksek.
- Net borç/FAVÖK oranı altı aylık bazda yaklaşık 7,1 kat.
- Özkaynaklar %24,2 gerileyerek 1,1 milyar TL’ye indi.
- Satış büyümesi, mevcut enflasyon ortamında reel olarak güçlü görünmüyor.
- İlk altı ay toplamında şirket hâlâ 169,1 milyon TL zarar açıklıyor.
İzlenmesi gereken temel konu, ikinci çeyrekte görülen 88,1 milyon TL’lik net kârın devam edip etmeyeceği ve artan operasyonel kârlılığın borçlulukta gerçek bir azalma yaratıp yaratmayacağı. Karel, marjlarını koruyabilir ve FAVÖK artışını sürdürebilirse önemli bir iyileşme potansiyeline sahip. Ancak yüksek borç ve zayıflayan özkaynaklar nedeniyle bu potansiyel, güçlü bir bilanço tamponuyla desteklenmiyor. Yatırım tavsiyesi değildir.