
Açılış
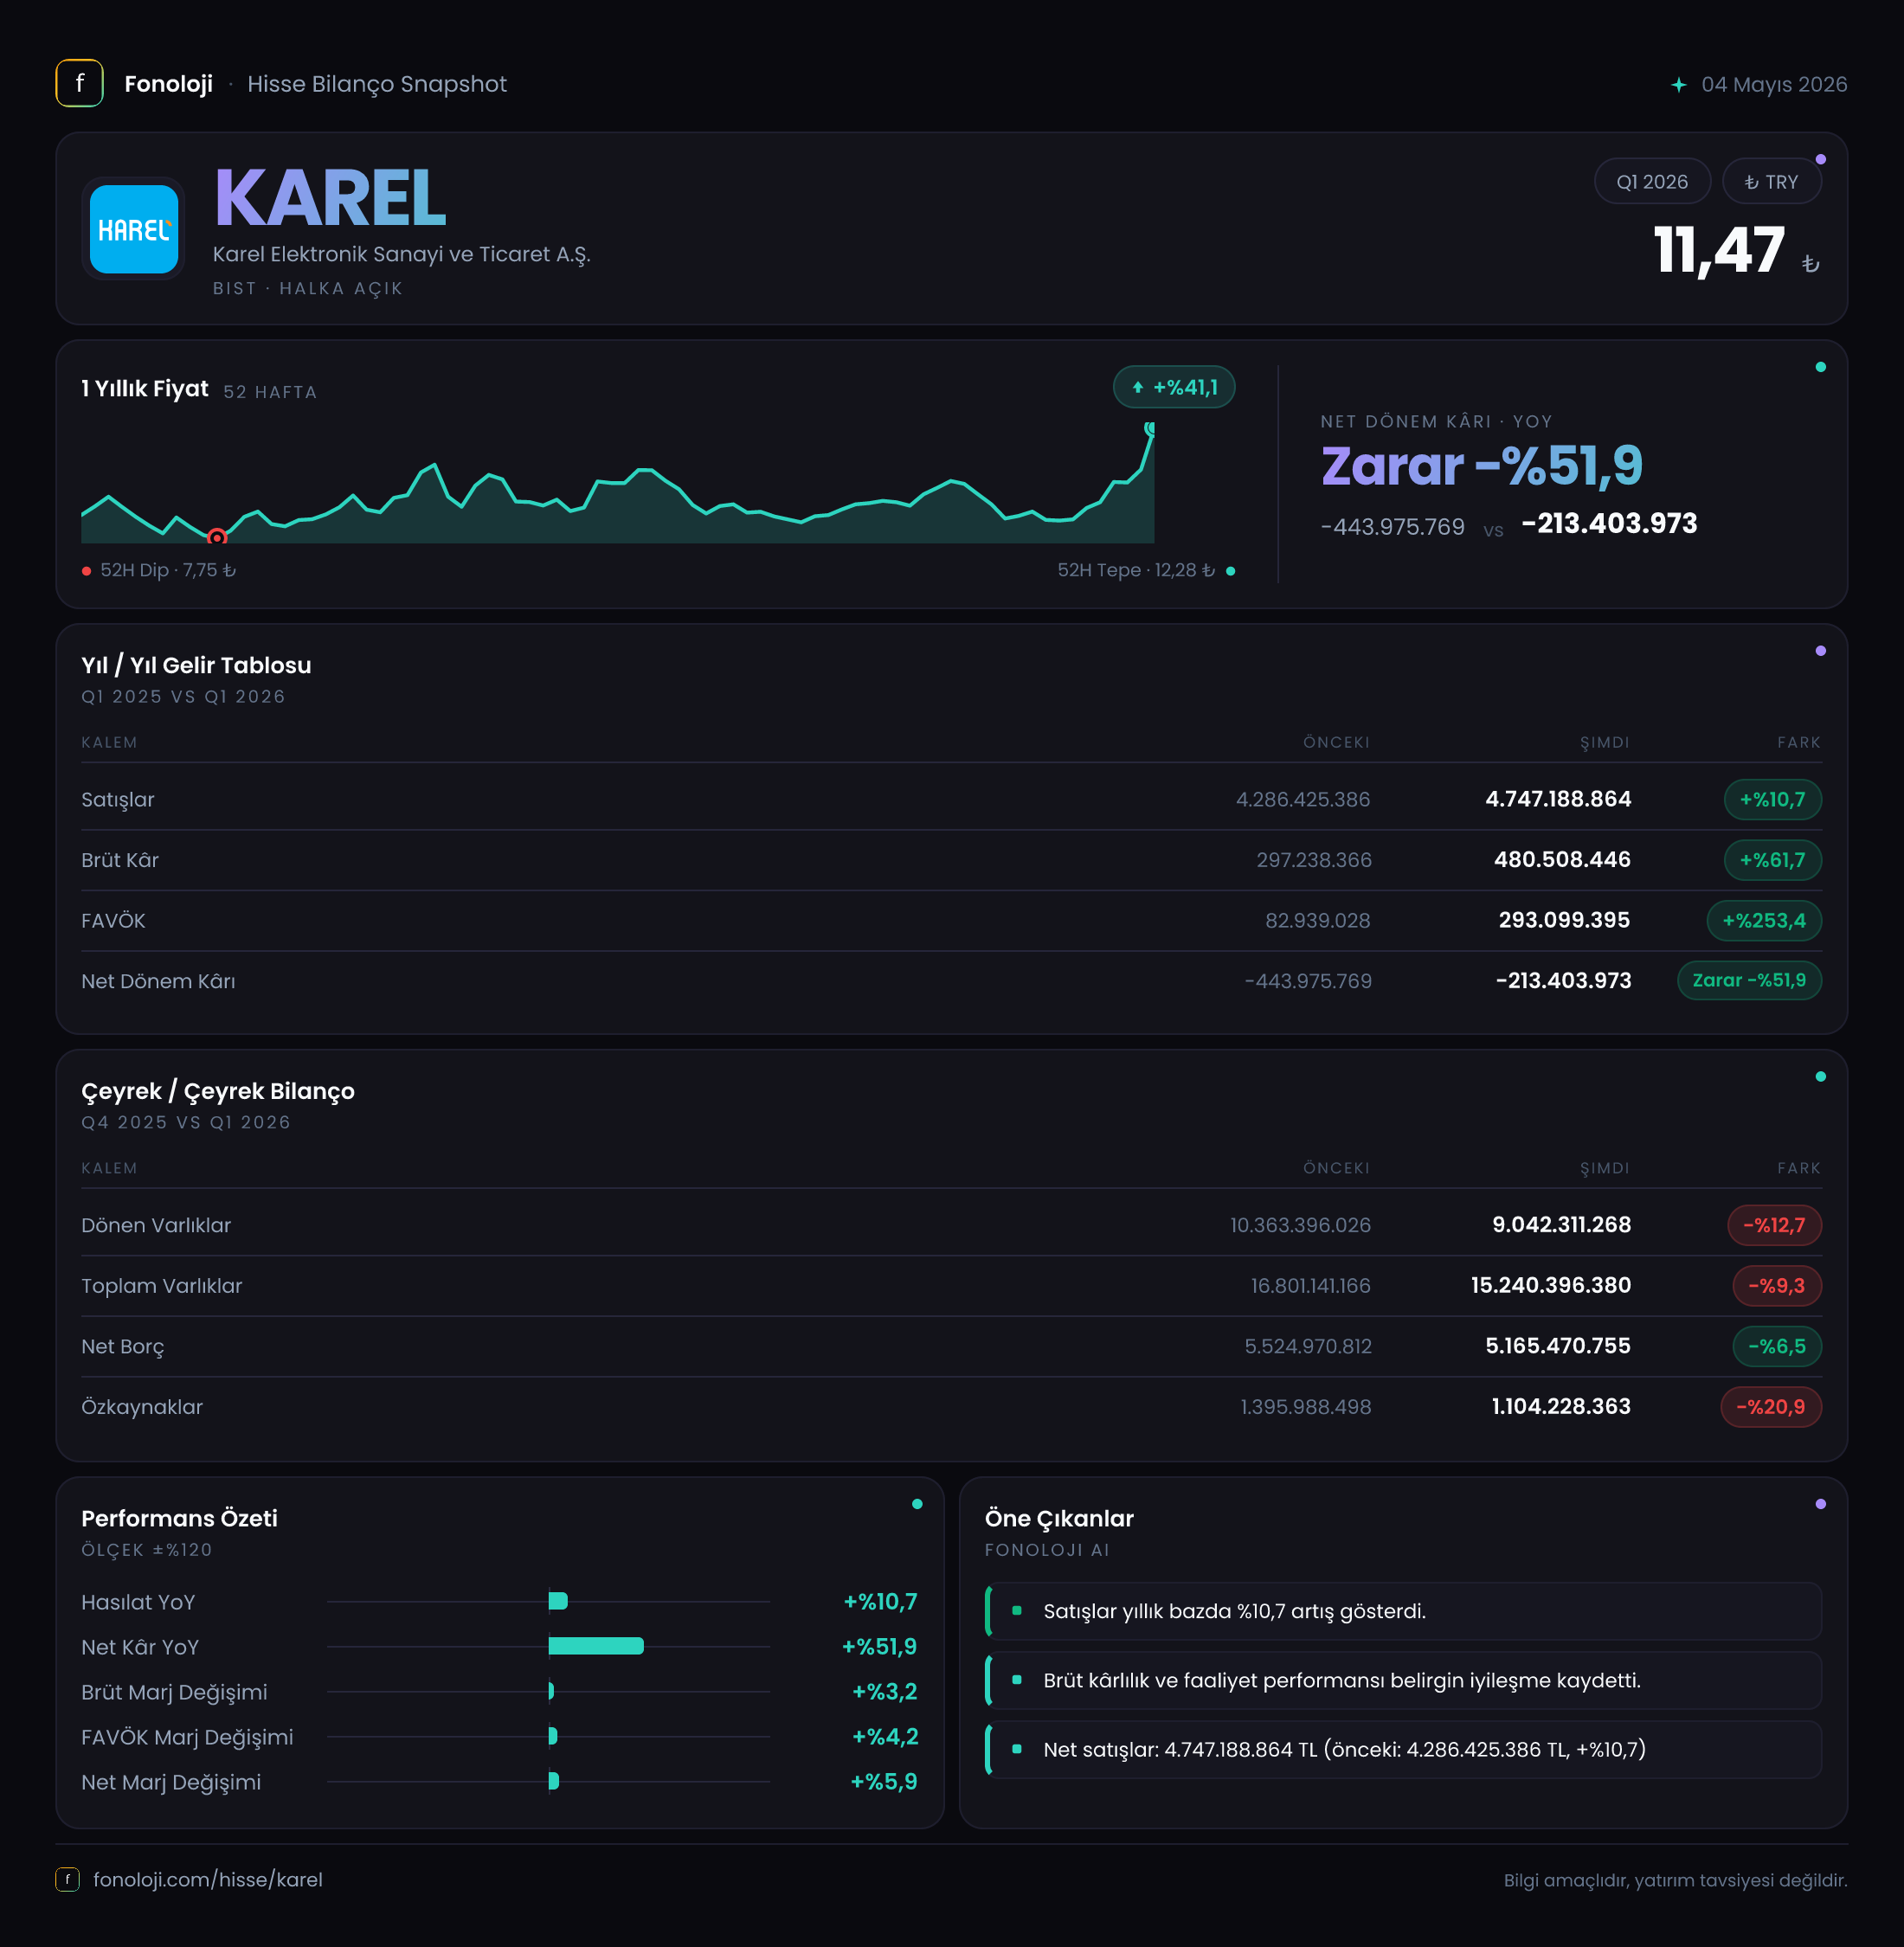
Karel Elektronik, 2026’nın ilk çeyreğinde satışlarını nominal olarak artırırken operasyonel kârlılığını belirgin biçimde iyileştirdi. Satışlar geçen yılın aynı dönemine göre %10,7 artarak 4,7 milyar TL’ye ulaşırken, brüt kâr %61,7, FAVÖK ise %80,7 yükseldi. Buna karşın şirket hâlâ 240,4 milyon TL net zarar açıklıyor ve özkaynaklar yıl sonuna göre geriliyor. Bu nedenle tablonun ana mesajı, “zarar bitti” değil; operasyonel toparlanma güçleniyor, fakat bilanço ve finansman yükü hâlâ kritik şeklinde okunmalı.
Satış Hikayesi
Karel’in satışları 4,7 milyar TL seviyesine yükseldi. Geçen yılın aynı çeyreğinde satışlar 4,3 milyar TL idi; dolayısıyla yıllık büyüme %10,7 oldu. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satış büyümesinin enflasyonu karşılamadığı görülüyor. Başka bir ifadeyle şirketin cirosu TL bazında büyüse de reel olarak satış hacmi veya fiyatlama gücü açısından aynı ölçüde güçlü bir tablo sunmuyor.
Bu ayrım özellikle elektronik üretimi ve ticareti gibi girdi maliyetleri, kur hareketleri ve işletme sermayesi ihtiyacının önemli olduğu sektörlerde kritik. Şirket satışlarını artırmış olsa da, bu artışın ne kadarının gerçek hacim büyümesinden, ne kadarının fiyat geçişlerinden kaynaklandığı mevcut veriyle ayrıştırılamıyor. Yine de kârlılık kalemlerindeki iyileşme, satış artışının niteliği konusunda olumlu bir sinyal veriyor: Karel daha düşük ciro büyümesine rağmen satışlarından daha fazla brüt kâr ve FAVÖK üretmiş.
Çeyreklik trend açısından elimizde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunuyor. Bu nedenle satışların bir önceki çeyreğe göre hızlanıp hızlanmadığını veya yılın geri kalanında ivmenin korunup korunamayacağını söylemek için sonraki dönemleri beklemek gerekiyor. İlk çeyrek verisi, büyümenin miktarından çok marj kalitesindeki iyileşmenin öne çıktığı bir dönem gösteriyor.
Kârlılık
Kârlılık tarafında şirketin en güçlü gelişmesi marjlarda görülüyor. Brüt kâr 297,2 milyon TL’den 480,5 milyon TL’ye yükselirken, brüt kâr marjı yaklaşık %6,9’dan %10,2’ye çıktı. Yaklaşık 3,3 puanlık bu artış, satış maliyetlerinin ciroya oranla daha kontrollü yönetildiğine veya daha kârlı ürün ve işlerin toplam içindeki payının yükseldiğine işaret ediyor. Ancak şirketin faaliyet yapısını daha net değerlendirmek için bu iyileşmenin geçici kur etkilerinden mi, ürün karmasından mı yoksa kalıcı maliyet disiplininden mi kaynaklandığı izlenmeli.
FAVÖK tarafındaki gelişme daha da dikkat çekici. FAVÖK 181,6 milyon TL’den 328,3 milyon TL’ye çıkarak %80,7 büyüdü. FAVÖK marjı da yaklaşık %4,2’den %7,0’a yükseldi. Satışlar yalnızca %10,7 artarken FAVÖK’ün %80,7 büyümesi, operasyonel kaldıraç etkisinin güçlendiğini gösteriyor. Şirket ciroyu artırırken genel yönetim, üretim veya diğer operasyonel giderleri daha düşük hızda büyütmüş olabilir.
Buna rağmen net kâr tarafında henüz başa baş noktasına ulaşılmış değil. Net zarar 460,1 milyon TL’den 240,4 milyon TL’ye geriledi; zarar %47,8 oranında azaldı, fakat şirket hâlâ satışlarının yaklaşık %5,1’i kadar net zarar yazıyor. Geçen yıl bu oran yaklaşık %10,7 idi. Yani net zarar marjı yaklaşık 5,6 puan iyileşti, ancak operasyonel kârlılık ile net sonuç arasında hâlâ önemli bir fark var.
Bu farkın arkasında finansman giderleri, enflasyon muhasebesi etkileri ve bilançodaki borçluluk yapısı bulunuyor olabilir. Verilen gelir tablosunda bu kalemlerin ayrıntısı yer almadığı için net zararın hangi gider tarafından ne ölçüde yaratıldığını kesin olarak söylemek mümkün değil. Ancak operasyonel kârın artmasına rağmen net zararın devam etmesi, yatırımcı açısından FAVÖK artışının henüz doğrudan net kâra dönüşmediğini gösteriyor.
Bilanço Sağlığı
Bilanço, gelir tablosundaki iyileşmeye kıyasla daha temkinli okunması gereken bir alan. Toplam varlıklar 16,8 milyar TL’den 15,2 milyar TL’ye gerileyerek %9,3 azaldı. Dönen varlıklar 10,4 milyar TL’den 9,0 milyar TL’ye düşerken, duran varlıklar da 6,4 milyar TL’den 6,2 milyar TL’ye indi. Özellikle dönen varlıklardaki %12,7’lik düşüş, stoklar, ticari alacaklar veya nakit ve benzeri kalemlerde daralma yaşanmış olabileceğini düşündürüyor; ancak alt kırılım verilmediği için bunun işletme sermayesi açısından olumlu mu yoksa faaliyet hacmini sınırlayan bir gelişme mi olduğu net değil.
Net borç 5,5 milyar TL’den 5,2 milyar TL’ye gerileyerek %6,5 azaldı. Bu düşüş olumlu olsa da borçluluğun seviyesi hâlâ yüksek. Net borcun FAVÖK’e oranı yaklaşık 15,8 kat seviyesinde bulunuyor. Bu oran, ilk çeyrek FAVÖK’ünün yıllıklandırıldığı basit bir yaklaşıma dayanıyor ve ara dönem sonuçlarında yanıltıcı olabilir; buna rağmen borç yükünün operasyonel kâra göre oldukça ağır olduğunu gösteriyor. Karel’in FAVÖK’ünü artırmaya devam etmesi ve borcu azaltması, bilanço riskinin düşmesi için temel şart olacak.
Özkaynaklar ise 1,4 milyar TL’den 1,1 milyar TL’ye gerileyerek %20,9 daraldı. Net borcun azalmasına rağmen özkaynakların küçülmesi, şirketin finansal esnekliğini sınırlıyor. Toplam varlıklar içinde özkaynakların payı yaklaşık %7,2 seviyesinde; bu oran, şirketin bilançosunda borç ve diğer yükümlülüklerin ağırlığının yüksek olduğuna işaret ediyor. Dolayısıyla operasyonel toparlanma önemli olsa da, yatırımcı yalnızca kâr marjlarına değil, özkaynakların yeniden güçlenip güçlenmediğine de bakmalı.
Net Parasal Pozisyon (TAS 29)
Karel’in net parasal pozisyonu bu çeyrekte 355,6 milyon TL oldu. Geçen yılın aynı döneminde bu rakam 634,3 milyon TL idi; yani parasal pozisyon katkısı %43,9 azaldı. Enflasyon muhasebesi altında pozitif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması nedeniyle gelir tablosunda kazanç yaratıldığı anlamına gelebilir.
Ancak bu kalem doğrudan operasyonel nakit üretimi değildir. Daha çok enflasyon muhasebesinin, şirketin para cinsinden varlık ve borç yapısına uyguladığı muhasebesel etkinin sonucudur. Bu nedenle 355,6 milyon TL’lik pozitif katkı, şirketin kasasına aynı tutarda nakit girdiği şeklinde yorumlanmamalı.
Geçen yıla göre katkının azalması, net parasal pozisyonun net kâr üzerindeki destekleyici etkisinin zayıfladığını gösteriyor. Bu durum, faaliyet kârlılığındaki toparlanmaya rağmen net zararın devam etmesinde rol oynamış olabilir. Önümüzdeki dönemlerde yatırımcı için kritik konu, net parasal pozisyon kazancına duyulan ihtiyacın azalması ve operasyonel kârın tek başına net sonucu taşıyabilecek seviyeye gelmesi olacak.
Yatırımcı için Ne Anlama Geliyor?
Karel’in ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Brüt kâr marjı %6,9’dan %10,2’ye, FAVÖK marjı %4,2’den %7,0’a yükseldi. Bu, operasyonel verimlilik ve ürün karması açısından belirgin bir iyileşme.
- Temkinli taraf: Satış büyümesi %10,7 ile enflasyonun altında kalıyor; şirket hâlâ 240,4 milyon TL net zarar açıklıyor.
- Bilanço riski: Net borç/FAVÖK oranı yaklaşık 15,8 kat seviyesinde ve özkaynaklar %20,9 geriliyor.
- Takip edilmesi gereken alan: FAVÖK artışının sonraki çeyreklerde korunması, net zararın kapanması ve borcun kalıcı biçimde azaltılması.
Özetle veri, Karel’de operasyonel toparlanmanın başladığını, ancak bu toparlanmanın henüz bilanço riskini ortadan kaldırmadığını gösteriyor. Yatırımcı açısından en güçlü senaryo, marj iyileşmesinin devam etmesiyle FAVÖK’ün yükselmesi, finansman yükünün azalması ve özkaynakların yeniden güçlenmesi olur. Buna karşılık satış büyümesinin enflasyonun gerisinde kalması, yüksek borçluluk ve pozitif parasal pozisyon katkısının azalması, önümüzdeki dönemlerde dikkatle izlenmesi gereken başlıca risklerdir.
Yatırım tavsiyesi değildir.