
Açılış
İş Gayrimenkul Yatırım Ortaklığı (ISGYO), gayrimenkul projeleri, ofis, alışveriş merkezi, otel ve diğer ticari gayrimenkul yatırımlarından gelir üreten bir GYO. 2026/6AB sonuçları, operasyonel tarafta hâlâ anlamlı bir kârlılık kapasitesi bulunduğunu; ancak satışlardaki daralma, FAVÖK düşüşü ve yüksek negatif net parasal pozisyon nedeniyle dönem neticesinin belirgin biçimde bozulduğunu gösteriyor. Şirketin bilançosu toplam varlık ve düşük net borç seviyesi açısından dirençli görünürken, enflasyon muhasebesi bu güçlü bilanço görüntüsünü net kâr tarafında gölgeliyor. Bu nedenle ISGYO’da hikâyenin merkezinde yalnızca kira ve satış gelirleri değil, varlık değerleri, borçluluk ve parasal pozisyon birlikte duruyor.
Satış Hikayesi
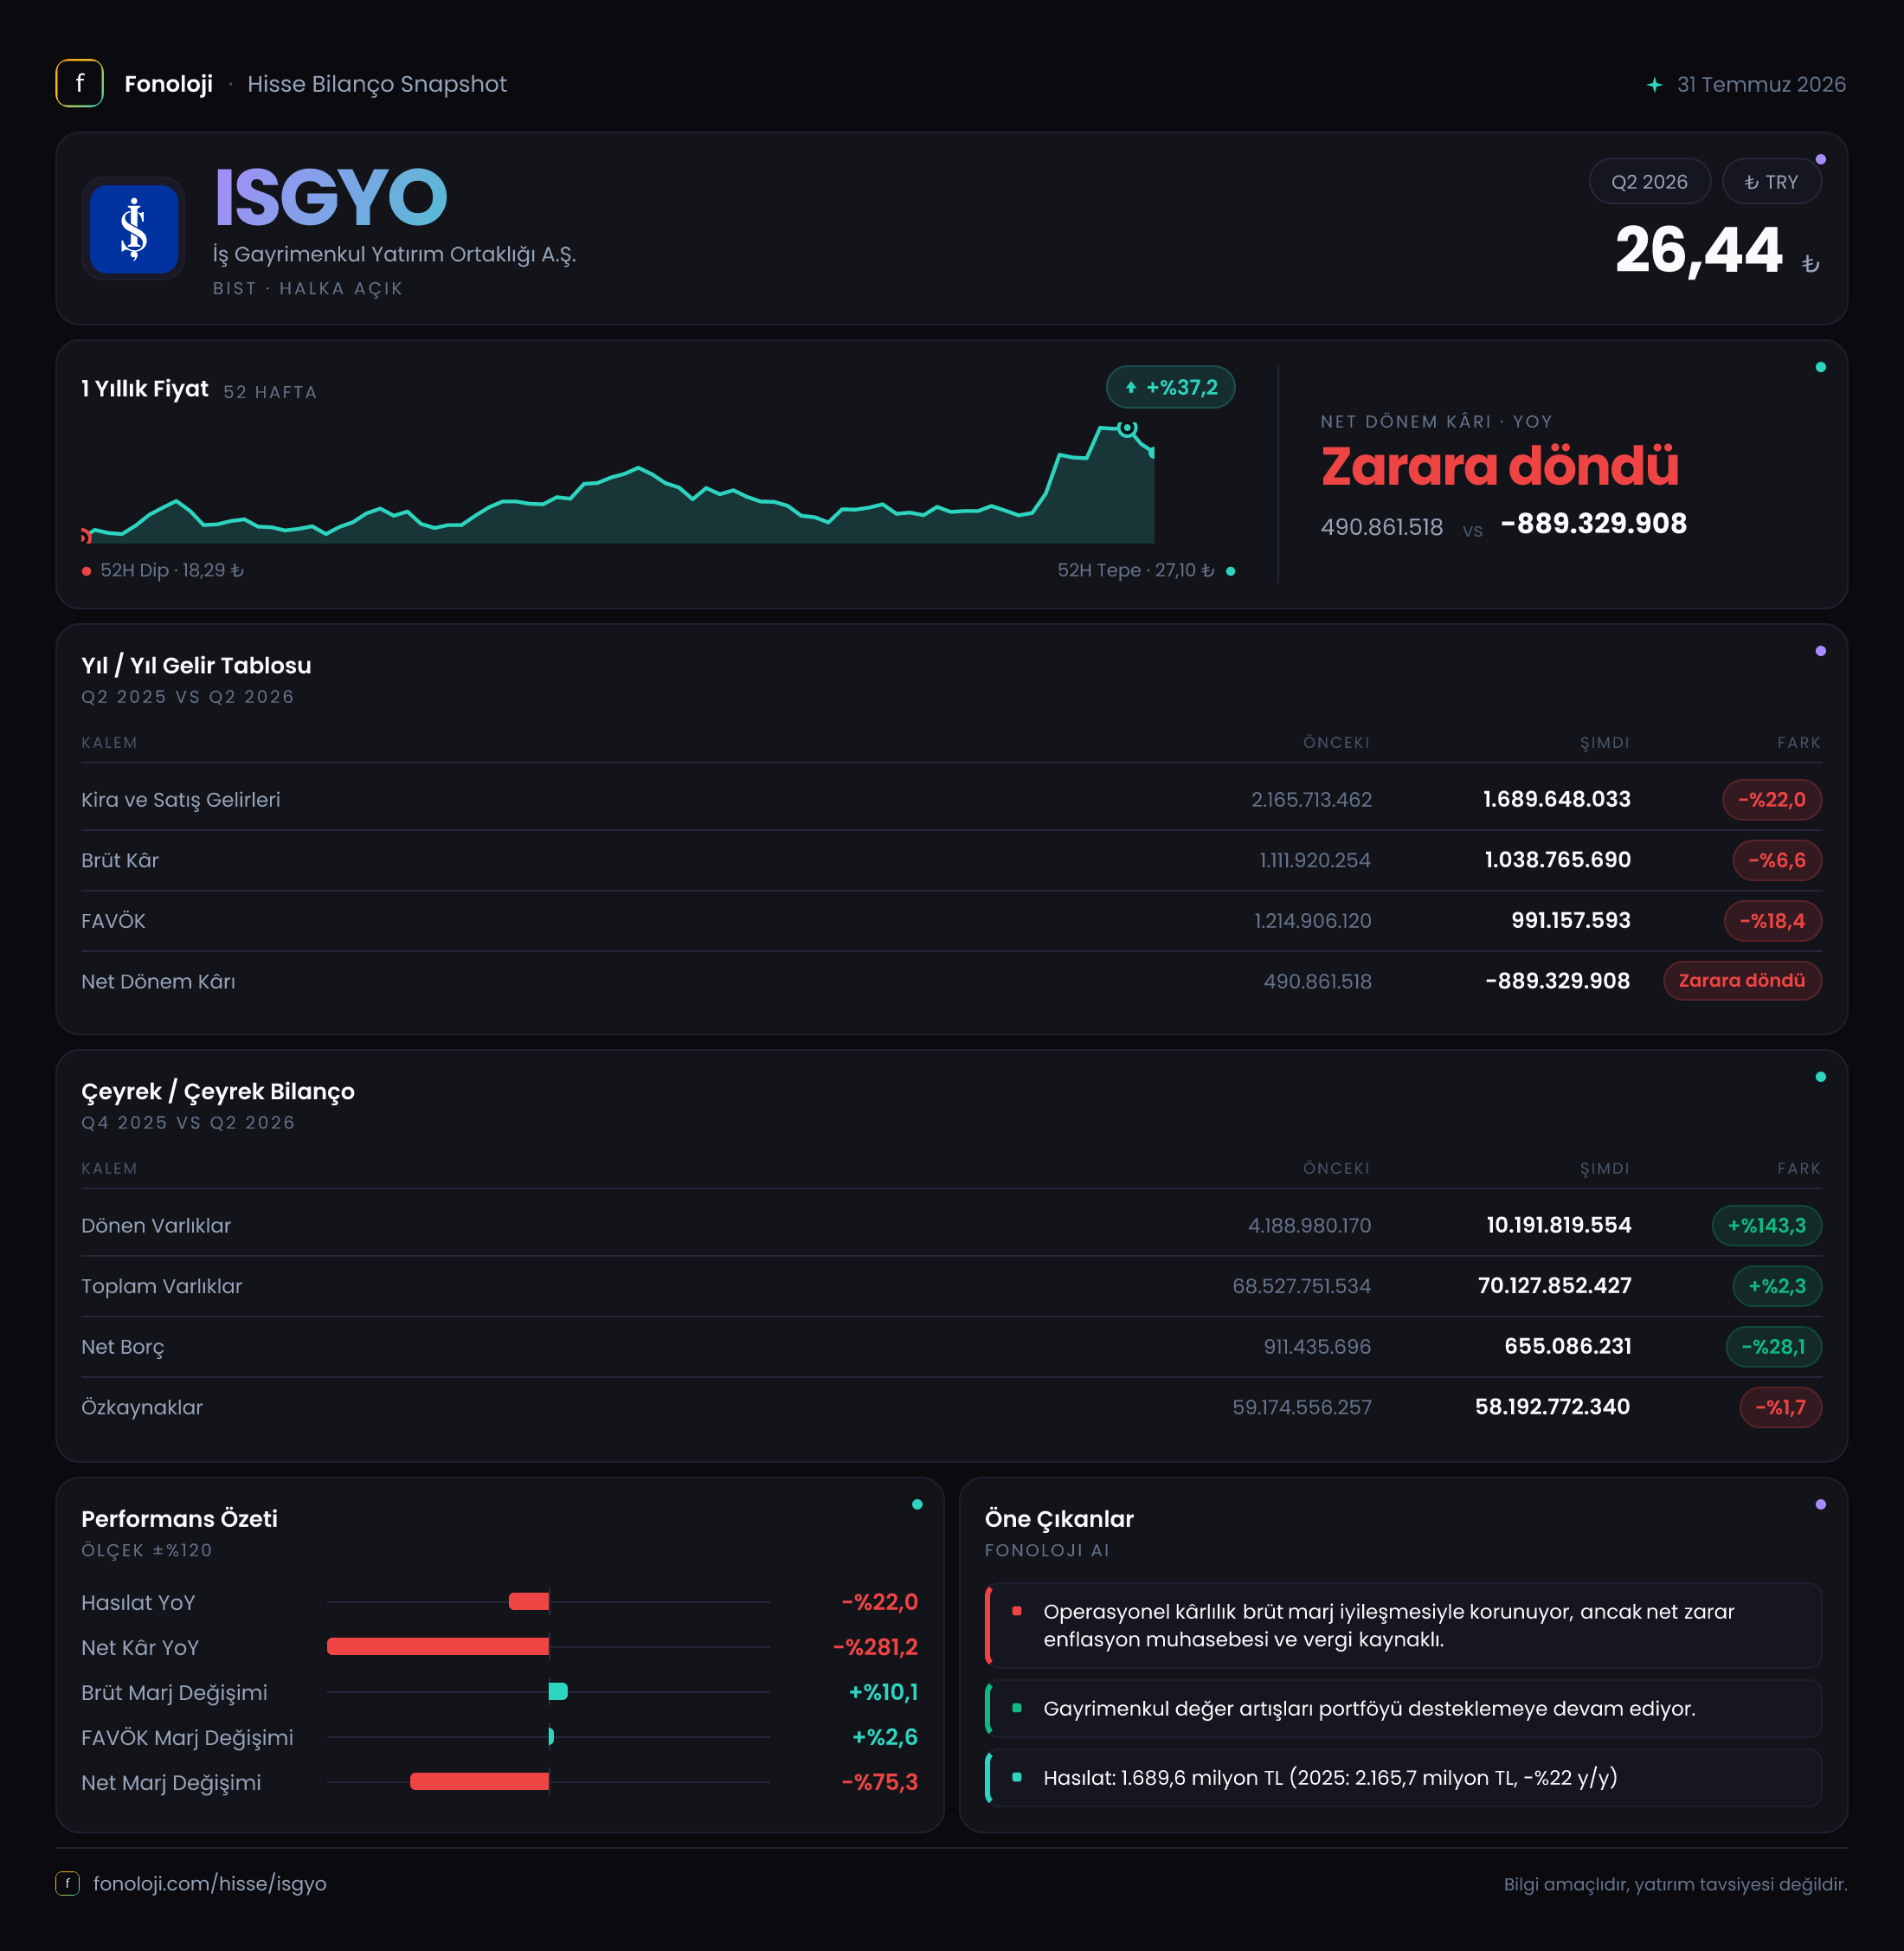
ISGYO’nun satışları geçen yılın aynı dönemindeki 2,2 milyar TL seviyesinden %22,0 gerileyerek 1,7 milyar TL’ye indi. Nominal olarak dahi yaşanan bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan daha belirgin bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yıla göre daha az satış üretmemiş; fiyat artışlarının yüksek olduğu bir ortamda satış hacmi veya gelir yaratma gücü enflasyonun gerisinde kalmış.
Gayrimenkul şirketlerinde satış gelirleri dönemsel olarak proje teslimleri, gayrimenkul satışlarının zamanlaması ve portföydeki varlıkların gelir üretme biçimine bağlı olarak dalgalanabilir. Bu nedenle tek bir ara dönem verisi üzerinden kalıcı bir trend ilan etmek doğru olmaz. Bununla birlikte mevcut veri, 2026/6AB’de gelir büyümesinin temel destek olmadığını açık biçimde gösteriyor.
Brüt kâr, satışlardaki %22,0’lik düşüşe rağmen geçen yılki 1,1 milyar TL’den 1,0 milyar TL’ye, yani %6,6 gerileyerek sınırlı bir daralma yaşadı. Bu gelişme, ISGYO’nun satış kompozisyonunda veya maliyet yapısında brüt kârlılığı destekleyen unsurlar bulunduğunu düşündürüyor. Ancak bu iyileşmenin kalıcı olup olmadığını görmek için daha uzun bir dönem ve çeyreklik detay gerekiyor. Eldeki veri yalnızca geçen yılın aynı dönemiyle karşılaştırma sunduğu için, son çeyreğe göre satışların hızlanıp hızlanmadığını veya zayıflığın devam edip etmediğini henüz ölçemiyoruz.
Kârlılık
Brüt kâr marjı, geçen yıl yaklaşık %50,0 seviyesindeyken bu dönemde yaklaşık %58,8’e yükseldi. Satışların 1,7 milyar TL’ye gerilediği bir ortamda brüt marjın genişlemesi, doğrudan maliyetlerin satışlardan daha hızlı düşmüş olabileceğini gösteriyor. Bu, gelir tarafındaki zayıflığa karşı önemli bir tampon oluşturmuş.
Buna karşın FAVÖK, geçen yılki 864,7 milyon TL’den 610,2 milyon TL’ye gerileyerek %29,4 azaldı. FAVÖK marjı da yaklaşık %39,3’ten %35,9’a düştü. Dolayısıyla brüt kâr marjındaki iyileşme, faaliyet giderleri veya operasyonel maliyetler tarafındaki baskıyı tamamen telafi edememiş. Yatırımcı açısından kritik nokta burada: şirketin gayrimenkul faaliyetlerinde brüt düzeyde kârlılık korunurken, işletme seviyesinde yaratılan nakit benzeri kârlılık daha hızlı zayıflamış.
Net dönem kârı ise geçen yılki 490,9 milyon TL kârdan 889,3 milyon TL zarara dönüştü. Bu, sonuçta yaklaşık 1,38 milyar TL’lik bir bozulma anlamına geliyor. Net kârın FAVÖK’ten çok daha sert düşmesinin temel nedeni, yüksek negatif net parasal pozisyonun yanı sıra finansal ve enflasyon muhasebesi etkilerinin alt satıra yansıması. Bu tablo, operasyonel kârlılığın tek başına net kâr üretmeye yetmediğini ortaya koyuyor.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 1,7 mlr TL | 2,2 mlr TL | Nominal ve reel olarak zayıflama | | Brüt kâr marjı | %58,8 | %50,0 | Marj iyileşti | | FAVÖK marjı | %35,9 | %39,3 | Faaliyet kârlılığı baskı altında | | Net dönem kârı | -889,3 mn TL | 490,9 mn TL | Kârdan zarara dönüş |
Bilanço Sağlığı
ISGYO’nun toplam varlıkları yıl sonundaki 68,5 milyar TL’den 70,1 milyar TL’ye yükselerek %2,3 arttı. Toplam varlıklardaki sınırlı büyüme, şirketin bilanço ölçeğini koruduğunu gösteriyor. Ancak varlıkların dağılımında dikkat çekici bir değişim var: dönen varlıklar 4,2 milyar TL’den 10,2 milyar TL’ye çıkarak %143,3 arttı. Bu, bilanço içinde kısa vadeli varlıkların ağırlığının belirgin biçimde yükseldiğini gösteriyor; fakat veride bu artışın nakit, ticari alacak, stok veya başka bir kalemden kaynaklandığı açıklanmadığı için nedenine ilişkin kesin yorum yapmak mümkün değil.
Duran varlıklar ise 64,3 milyar TL’den 59,9 milyar TL’ye gerileyerek %6,8 azaldı. GYO’lar açısından duran varlıklar portföyün ana gövdesini oluşturduğundan, bu gerileme portföy değerlemesi, sınıflandırma veya varlık hareketleri açısından izlenmeli. Bununla birlikte, mevcut veri tek başına portföy kalitesinde bozulma yaşandığını kanıtlamıyor.
Net borç 911,4 milyon TL’den 654,1 milyon TL’ye inerek %28,2 azaldı. Bu, borçluluk tarafında olumlu bir gelişme. Net borcun toplam varlıklara oranı yaklaşık %0,9 seviyesinde; bu da ISGYO’nun bilançosunun düşük net borçla çalıştığını gösteriyor. Net borcun dönem FAVÖK’üne oranı yaklaşık 1,1 kat seviyesinde hesaplanıyor. Ancak bu oran yalnızca altı aylık FAVÖK ile karşılaştırıldığı için yıllıklaştırılmış bir borçluluk göstergesi gibi yorumlanmamalı; yine de mevcut borç yükünün operasyonel kâra kıyasla yönetilebilir olduğunu işaret ediyor.
Özkaynaklar 59,2 milyar TL’den 58,2 milyar TL’ye gerileyerek %1,7 azaldı. Bu düşüş, dönem zararının sermaye tabanına yansımasını gösteriyor. Buna rağmen özkaynakların toplam varlıklar içindeki payı yaklaşık %83 ile oldukça yüksek kalıyor. Dolayısıyla ISGYO’nun bilanço dayanıklılığı güçlü; ancak zararların sürmesi hâlinde özkaynak erimesi yatırımcıların takip etmesi gereken temel risk olur.
Net Parasal Pozisyon (TAS 29)
ISGYO’nun net parasal pozisyonu bu dönemde -979,1 milyon TL oldu. Geçen yıl aynı dönemdeki -786,6 milyon TL’ye kıyasla negatif pozisyon %24,5 daha kötüleşti. Enflasyon muhasebesi açısından bu önemli bir unsur: Şirketin parasal yükümlülükleri ve parasal varlıkları arasındaki yapı, yüksek enflasyon ortamında net parasal kayıp yaratmış.
Negatif net parasal pozisyon, şirketin enflasyon muhasebesi uygulamasında parasal kalemler nedeniyle net zarar yazdığını ifade eder. Bu kalem, doğrudan gayrimenkul faaliyetlerinin operasyonel performansını göstermiyor; ancak net kâra gerçek ve önemli bir baskı yapıyor. Nitekim ISGYO 610,2 milyon TL FAVÖK üretmesine rağmen 889,3 milyon TL net zarar açıkladı. Bu fark, operasyonel kârlılığın enflasyon muhasebesi ve diğer finansal etkiler karşısında yeterli olmadığını gösteriyor.
Net parasal kaybın geçen yıla göre büyümesi, yüksek enflasyon ortamında şirketin bilanço yapısının net kâr açısından hâlâ hassas olduğunu ortaya koyuyor. Gayrimenkul varlıklarının değer kazanması bilanço ve özkaynak açısından koruyucu olabilir; ancak bu değerleme etkileri her zaman nakit yaratımı veya net kâr olarak aynı dönemde görünmeyebilir.
Yatırımcı için Ne Anlama Geliyor?
ISGYO’nun 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta 70,1 milyar TL toplam varlık, 58,2 milyar TL özkaynak ve yalnızca 654,1 milyon TL net borç ile güçlü bir bilanço bulunuyor. Brüt kâr marjının %50,0’den %58,8’e çıkması da portföyün brüt seviyede kârlılık üretme kapasitesinin korunduğunu gösteriyor.
Diğer tarafta satışların %22,0, FAVÖK’ün %29,4 düşmesi ve şirketin geçen yılki 490,9 milyon TL kârdan 889,3 milyon TL zarara geçmesi ciddi uyarı işaretleri. Özellikle -979,1 milyon TL net parasal pozisyon, Türkiye’de yüksek enflasyonun GYO’ların net kârını nasıl aşındırabildiğini gösteriyor. Önümüzdeki dönemde takip edilmesi gereken başlıklar şunlar:
- Satış gelirleri yeniden enflasyonun üzerinde büyüyebilecek mi?
- FAVÖK marjı %35,9 seviyesinden toparlanacak mı?
- Dönen varlıklardaki %143,3’lük artışın kaynağı ve nakit akışı etkisi ne?
- Net parasal kayıp azalacak mı?
- Duran varlık ve portföy değerlerindeki gerileme kalıcı mı, dönemsel mi?
Sonuç olarak ISGYO’nun bilançosu düşük borçluluk sayesinde güçlü bir savunma alanı sunuyor; fakat kısa vadede yatırım tezinin önündeki en büyük engel operasyonel büyüme eksikliği ve yüksek enflasyon muhasebesi kaynaklı net zarardır. Çeyreklik trend verisi sınırlı olduğu için, bir sonraki raporda satışların ve FAVÖK marjının yönü belirleyici olacak.
Yatırım tavsiyesi değildir.