
Açılış
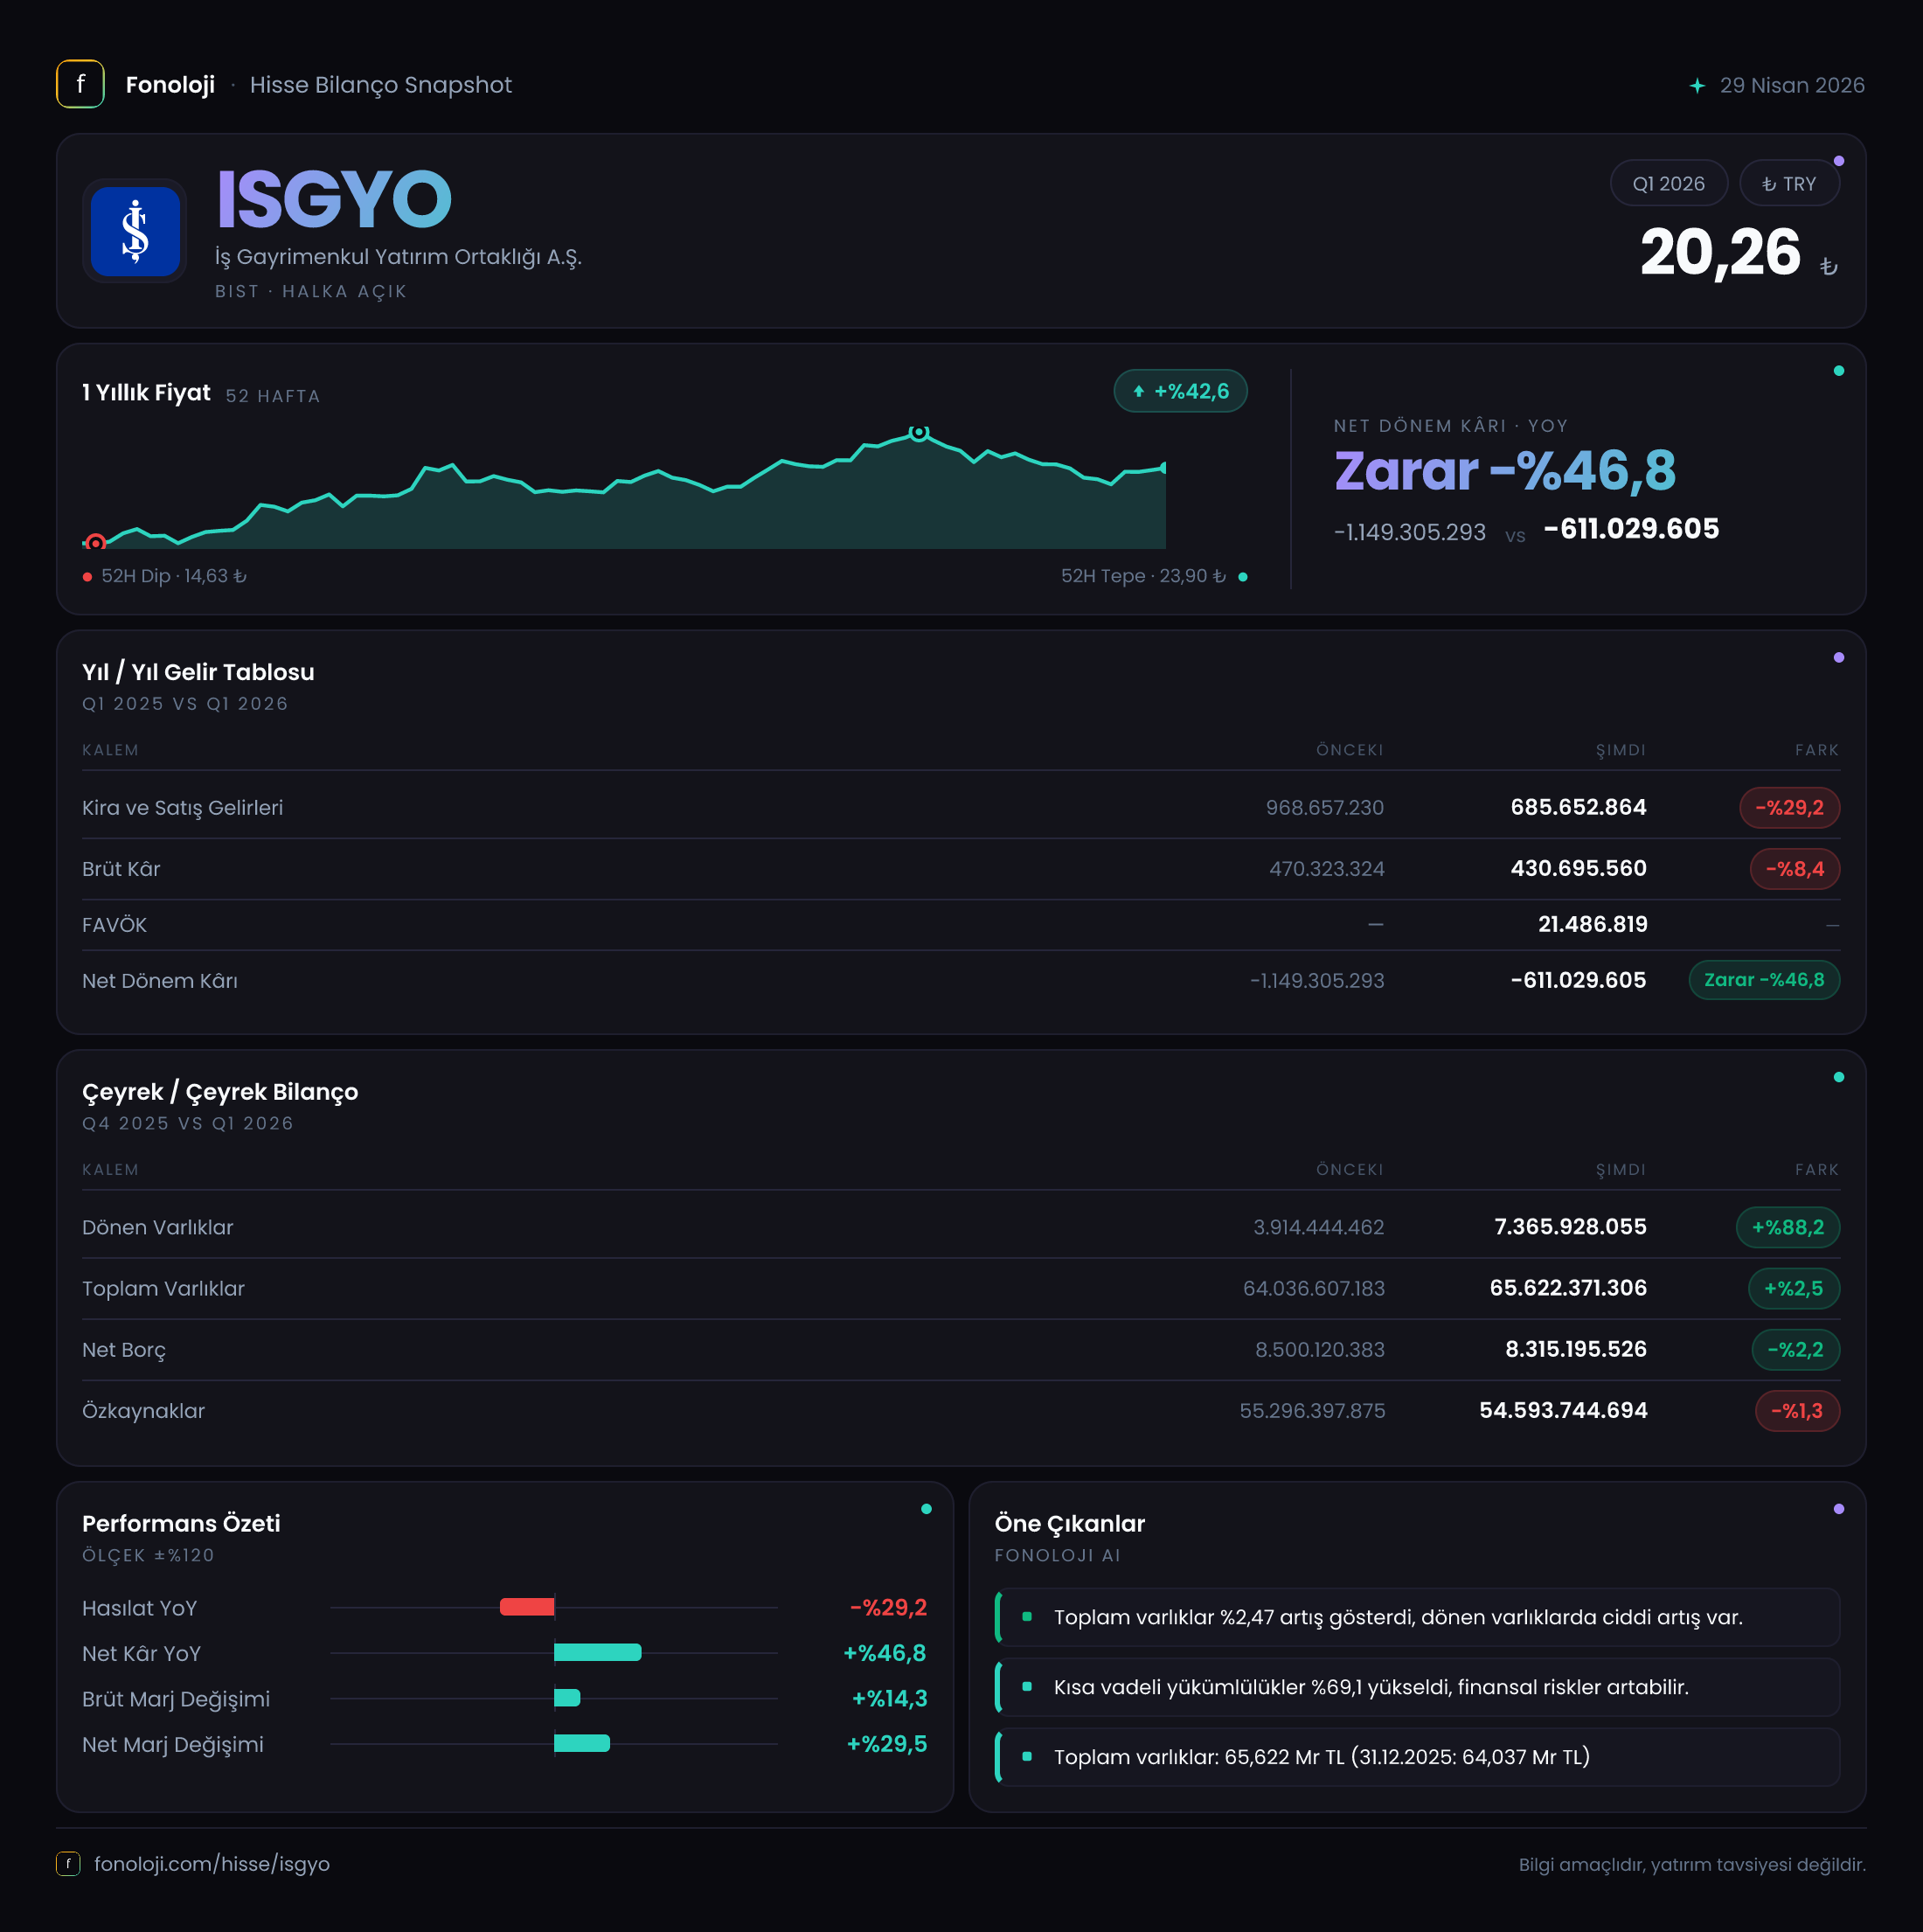
İş GYO, gayrimenkul portföyü ve gayrimenkul projeleri üzerinden gelir üreten bir GYO olarak 2026’nın ilk çeyreğinde 685,7 milyon TL satış gerçekleştirdi. İlk bakışta satışlardaki %29,2’lik düşüş ve 611,0 milyon TL net zarar zayıf bir tabloya işaret ediyor. Ancak detaylara inildiğinde faaliyet kârlılığının tamamen bozulmadığı, hatta brüt marj ve FAVÖK marjının geçen yılın aynı dönemine göre iyileştiği görülüyor. Asıl dikkat çeken gelişme, net parasal pozisyon zararının 793,5 milyon TL’den 20,0 milyon TL’ye gerilemesi; buna rağmen şirketin net zarardan çıkamamış olmasıdır.
Satış Hikayesi
İş GYO’nun satışları 2025’in ilk çeyreğindeki 968,7 milyon TL’den 685,7 milyon TL’ye geriledi. Bu, şirketin gelir üretiminin bir yılda 283,0 milyon TL azaldığı anlamına geliyor. Üstelik Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların %29,2 düşmesi, reel açıdan bakıldığında gelir performansının daha da zayıf olduğunu gösteriyor. Başka bir ifadeyle şirket, yalnızca fiyat artışlarının etkisini yansıtmakta zorlanmamış; toplam satış hacmi veya gelir kompozisyonu açısından da baskı yaşamış olabilir.
Bununla birlikte, GYO’larda tek bir çeyreğin satış rakamını yorumlarken proje teslimleri, gayrimenkul satışlarının zamanlaması ve kira gelirlerinin ağırlığı önem taşır. Verilen tabloda satışların hangi kalemlerden oluştuğu ve proje bazındaki katkılar bulunmadığı için düşüşün kalıcı mı yoksa dönemsel mi olduğunu kesinleştirmek mümkün değil. Mevcut veri setinde önceki çeyrek satış bilgisi yer almadığından, çeyreklik ivme için beklemek gerekiyor.
Satışlardaki gerilemeye rağmen brüt kârın daha sınırlı düşmesi olumlu bir ayrışma yaratıyor. Brüt kâr 470,3 milyon TL’den 430,7 milyon TL’ye inerken gerileme %8,4 ile sınırlı kaldı. Bu tablo, şirketin daha düşük satış hacmine karşın satışların maliyetini daha iyi kontrol ettiğini veya daha yüksek marjlı gelir kalemlerinin toplam içindeki payının arttığını gösteriyor. Ancak bunun sürdürülebilir olup olmadığını görmek için önümüzdeki çeyreklerde satış toparlanmasıyla birlikte marjların korunup korunmadığı izlenmeli.
Kârlılık
İş GYO’nun brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %48,5 seviyesinden %62,8’e yükseldi. Satışlar azalırken marjın 14 puandan fazla artması, faaliyet tarafında önemli bir dayanıklılık sinyali veriyor. Yine de brüt marjdaki iyileşme, toplam satış düşüşünü telafi etmeye yetmediği için brüt kâr tutarı yıllık bazda %8,4 geriledi.
FAVÖK 352,3 milyon TL’den 279,5 milyon TL’ye düşerek %20,7 azaldı. Buna rağmen FAVÖK marjı yaklaşık %36,4’ten %40,8’e çıktı. Yani şirket daha düşük bir gelir tabanı üzerinden çalışsa da operasyonel kârlılık oranını korumayı, hatta artırmayı başardı. Bu, maliyet yapısının satışlara kıyasla daha esnek olduğunu gösteren olumlu bir nokta. Ancak FAVÖK tutarındaki düşüş, şirketin borç servisi ve diğer finansal yükümlülükler için yarattığı faaliyet nakdinin de mutlak olarak azaldığını hatırlatıyor.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 685,7 mn TL | 968,7 mn TL | %29,2 düşüş | | Brüt kâr marjı | %62,8 | %48,5 | Belirgin marj iyileşmesi | | FAVÖK marjı | %40,8 | %36,4 | Operasyonel verimlilik artışı | | Net kâr marjı | -%89,1 | -%113,6 | Zarar sürüyor, ancak daralıyor |
Net dönem zararı 1,1 milyar TL’den 611,0 milyon TL’ye geriledi. Yüzde bazında %46,8’lik iyileşme önemli görünse de şirket hâlâ satışlarının yaklaşık %89’u kadar net zarar yazıyor. Bu nedenle faaliyet kârlılığındaki iyileşmenin henüz net kâra aktarılmadığı açık. FAVÖK ile net kâr arasındaki büyük fark, operasyon dışı kalemlerin, finansal sonuçların veya muhasebesel etkilerin şirket kârlılığı üzerindeki ağırlığının sürdüğünü gösteriyor. Verilen bilgiler bu farkın hangi kalemlerden kaynaklandığını ayrıştırmadığı için, net zararın tamamen faaliyet performansıyla açıklanması mümkün değil.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar yıl sonundaki 64,0 milyar TL’den 65,6 milyar TL’ye yükseldi. Artış yalnızca %2,5 olsa da varlıkların kompozisyonunda dikkat çekici bir değişim var. Dönen varlıklar 3,9 milyar TL’den 7,4 milyar TL’ye çıkarak %88,2 arttı. Buna karşılık duran varlıklar 60,1 milyar TL’den 58,3 milyar TL’ye geriledi. Bu değişim, şirketin likit veya kısa vadeli varlıklarının bilanço içindeki payının arttığını gösteriyor; ancak dönen varlık artışının nakit, ticari alacak veya başka bir kalemden kaynaklandığı açıklanmadığı için likidite kalitesini ayrıca incelemek gerekir.
Net borç 851,7 milyon TL’den 837,5 milyon TL’ye geriledi. Mutlak düşüş 14,2 milyon TL ile sınırlı olsa da, borçlulukta kötüleşme yaşanmaması olumlu. Net borç, toplam varlıkların yaklaşık %1,3’ü, özkaynakların ise yaklaşık %1,5’i seviyesinde. Bu oranlar, şirketin bilançosunun borç ağırlıklı olmadığını ve finansal kaldıraç riskinin görece düşük kaldığını gösteriyor.
Net borcun ilk çeyrek FAVÖK’üne oranı yaklaşık 3,0 kat seviyesinde. Ancak bu, yalnızca tek çeyreklik FAVÖK üzerinden yapılan mekanik bir karşılaştırmadır; FAVÖK yıllıklandırıldığında oran yaklaşık 0,75 kata iner. Bu nedenle gerçek borç ödeme kapasitesini değerlendirmek için yılın tamamına ilişkin faaliyet kârı ve nakit akışı beklenmeli. Özkaynaklar 55,3 milyar TL’den 54,6 milyar TL’ye gerilerken, toplam varlıkların yaklaşık %83’ü özkaynaklarla finanse ediliyor. Bu güçlü özkaynak tabanı, borç baskısını sınırlayan önemli bir tampon oluşturuyor.
Net Parasal Pozisyon (TAS 29)
İş GYO’nun net parasal pozisyon zararı, geçen yılın aynı dönemindeki 793,5 milyon TL’den 20,0 milyon TL’ye geriledi. 773,5 milyon TL’lik bu iyileşme, net dönem zararındaki daralmanın en önemli unsurlarından biri. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülük yapısı, enflasyon dönemlerinde finansal sonuç üzerinde ciddi etki yaratabilir. Net parasal pozisyon zararının küçülmesi, bu çeyrekte enflasyon muhasebesi kaynaklı baskının geçen yıla göre belirgin biçimde azaldığını gösteriyor.
Ancak bu iyileşme, tek başına şirketin ekonomik olarak kâra geçtiği anlamına gelmiyor. Net parasal pozisyon neredeyse nötr hale gelmesine rağmen şirket 611,0 milyon TL net zarar yazdı. Dolayısıyla yatırımcı açısından odak noktası, TAS 29 etkisinin ötesinde faaliyet kârının net kâra ne ölçüde dönüştüğü olmalı. Önümüzdeki dönemlerde parasal pozisyonun yanı sıra finansman giderleri, değerleme etkileri ve diğer faaliyet dışı kalemlerin de birlikte izlenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
İş GYO’nun 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, brüt ve FAVÖK marjlarının iyileşmesi, net borcun düşük kalması ve TAS 29 kaynaklı zararın ciddi biçimde azalması öne çıkıyor.
- Risk tarafında, satışların enflasyonun gerisinde kalarak nominal bazda %29,2 gerilemesi, FAVÖK tutarının düşmesi ve şirketin hâlâ 611,0 milyon TL net zarar yazması dikkat çekiyor.
- Dönen varlıklardaki güçlü artış bilanço esnekliği sağlayabilir; ancak bu artışın nakit mi, alacak mı veya başka bir kalem mi olduğu görülmeden likidite kalitesi hakkında kesin hüküm verilmemeli.
- Şirketin güçlü özkaynak yapısı ve düşük net borcu finansal dayanıklılık sağlıyor. Buna karşılık yatırım tezinin güçlenmesi için satışların yeniden büyümeye dönmesi ve faaliyet kârının net zararı kalıcı biçimde ortadan kaldırması gerekiyor.
Özetle, bu çeyrek faaliyet marjları ve bilanço kaldıraç seviyesi açısından olumlu, gelir büyümesi ve net kârlılık açısından ise henüz yeterince güçlü değil. Yatırımcıların özellikle satışların sonraki çeyreklerde toparlanıp toparlanmadığını, FAVÖK tutarının yeniden büyüyüp büyümediğini ve net zararın operasyonel olmayan etkilerden arındırıldığında nasıl seyrettiğini takip etmesi gerekiyor. Yatırım tavsiyesi değildir.