
Açılış
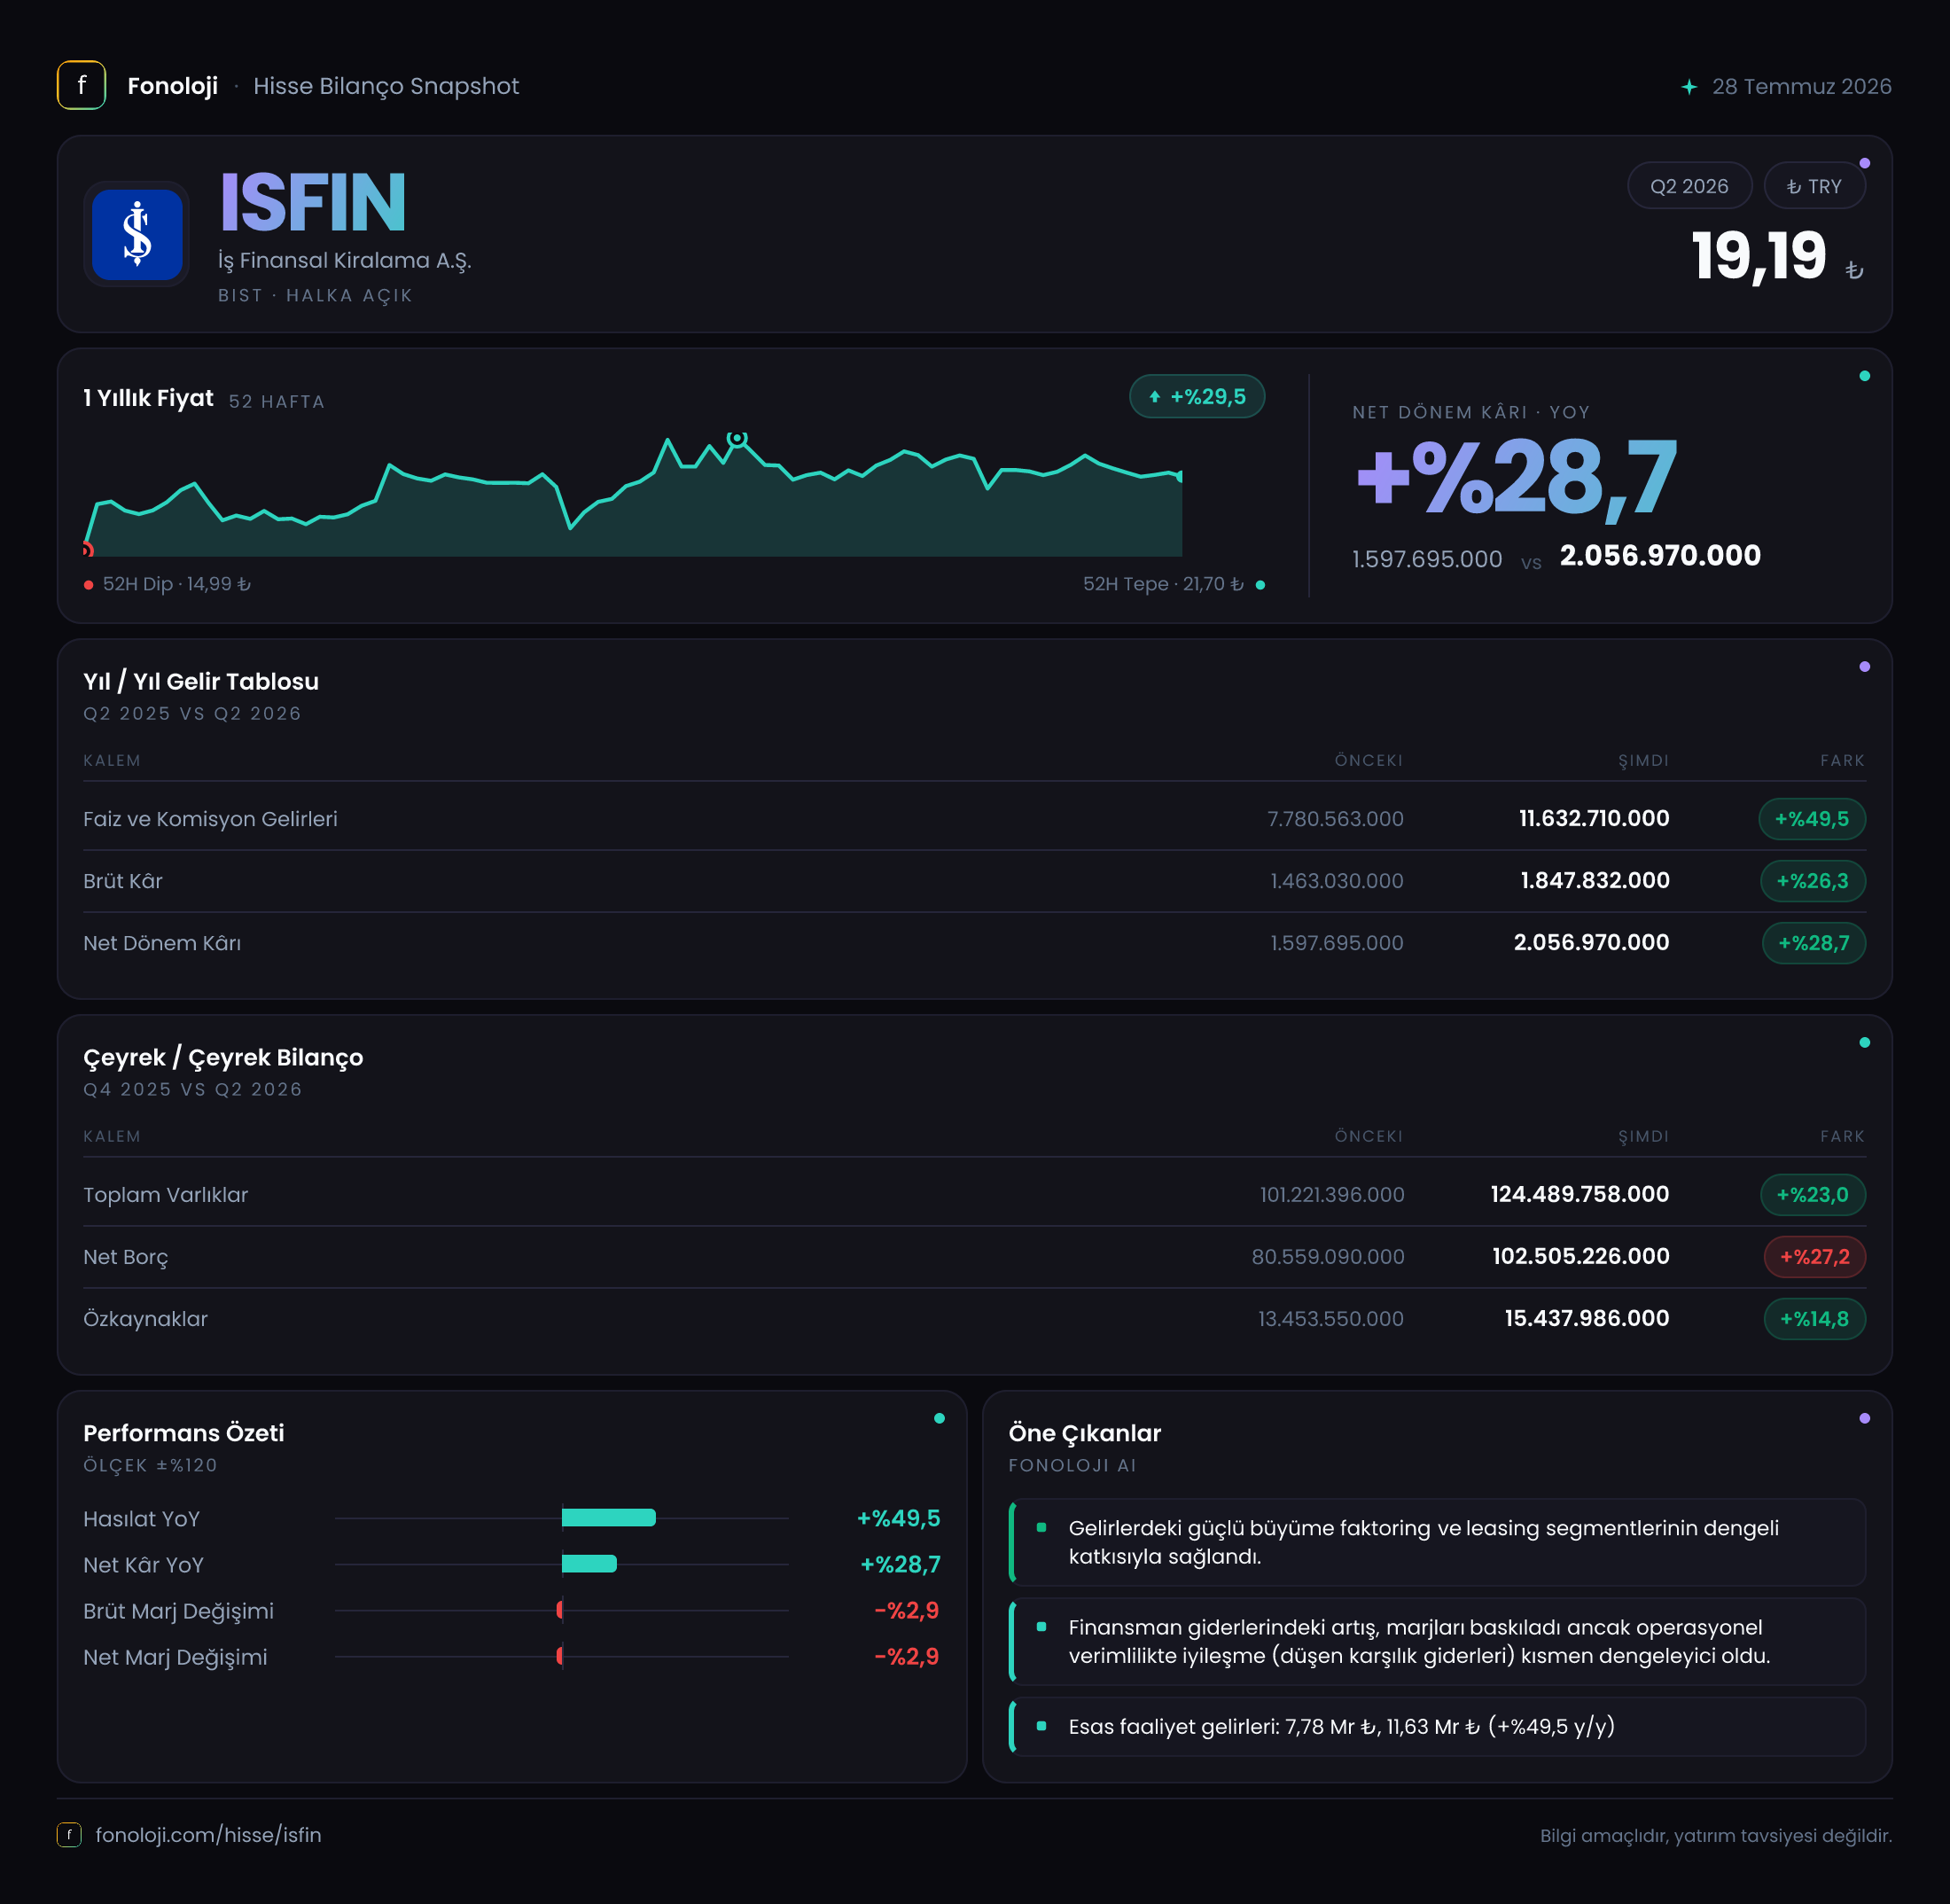
İş Finansal Kiralama, şirketlerin yatırım ve işletme ihtiyaçlarını finansal kiralama yoluyla karşılayan, bilançosunda yüksek tutarda finansal kiralama alacağı ve buna karşılık finansman yükümlülüğü taşıyan bir finansal kuruluş. 2026/6AB verileri şirketin gelir üretiminde güçlü bir nominal büyüme yakaladığını gösteriyor: satışlar 11,6 milyar TL’ye ulaşırken net dönem kârı 2,1 milyar TL oldu. Ancak hikâyenin diğer tarafında, satışlardaki büyümeye kıyasla brüt kâr ve net kâr artışının daha sınırlı kalması marj baskısına işaret ediyor.
Bilanço da büyümenin önemli ölçüde borçlanma ve finansman kaynaklarıyla desteklendiğini gösteriyor. Toplam varlıklar yıl sonuna göre %23,0 artarken net borç %27,3 yükseldi; özkaynaklardaki artış ise %14,8 ile daha geride kaldı. Finansal kiralama şirketlerinde yüksek kaldıraç iş modelinin doğal parçası olsa da, bu dönemde borç büyümesinin özkaynak büyümesini aşması yatırımcı açısından yakından izlenmesi gereken temel başlık.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 7,8 milyar TL’den 11,6 milyar TL’ye yükselerek %49,5 büyüdü. Bu, ilk bakışta güçlü bir artış. Üstelik Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal büyümenin bir bölümü fiyat etkisinden kaynaklansa da satışlardaki artış enflasyonun üzerinde kalıyor. Basit bir yaklaşımla, %30 enflasyon varsayımı altında satış büyümesinin yaklaşık %15 civarında reel bir bileşen taşıdığı söylenebilir; ancak şirketin finansal kiralama gelirlerinin vade, faiz ve portföy yapısına bağlı olması nedeniyle bu hesap yalnızca yön gösterici kabul edilmeli.
Burada önemli nokta, satış büyümesinin kâra aynı ölçüde yansımaması. Satışlar %49,5 artarken brüt kâr %26,3 yükseldi. Başka bir ifadeyle şirket daha büyük bir gelir tabanı yaratmış, fakat bu gelirin marjı geçen yıla göre zayıflamış. Finansal kiralama şirketlerinde bu durum; fonlama maliyetleri, fiyatlama gücü, portföydeki yeni işlemlerin getirisi ve tahsilat kalitesiyle yakından bağlantılı olabilir.
Veri setinde çeyreklik kırılım bulunmadığı için büyümenin ilk çeyrekten ikinci çeyreğe hızlanıp hızlanmadığını veya son çeyrekte ivme kaybedip kaybetmediğini söylemek mümkün değil. 2026/6AB rakamları kümülatif ara dönem görünümünü yansıtıyor; bu nedenle çeyreklik trend için bir sonraki rapor dönemindeki ayrıntılı gelir ve portföy verilerini beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 1,8 milyar TL ile geçen yılki 1,5 milyar TL’nin üzerine çıktı; ancak brüt kâr marjı yaklaşık %15,5’e geriledi. Geçen yıl aynı dönemde bu marj yaklaşık %19,2 seviyesindeydi. Yani satışların her 100 TL’sinden elde edilen brüt katkı yaklaşık 19,2 TL’den 15,5 TL’ye düşmüş durumda. Bu, büyümenin maliyet tarafında aynı kaliteyle gerçekleşmediğini gösteriyor.
FAVÖK verisi paylaşılmadığı için faaliyet giderlerinin brüt kârı ne ölçüde tükettiğini ve operasyonel kârlılığın nasıl değiştiğini hesaplamak mümkün değil. Ayrıca finansal kiralama şirketlerinde FAVÖK, sanayi şirketlerindeki kadar doğrudan ve anlamlı bir performans göstergesi olmayabilir; faiz gelirleri ve fonlama maliyetleri iş modelinin merkezinde yer alır. Bu nedenle yatırımcıların brüt marjın yanı sıra net faiz marjı, takipteki alacaklar, karşılık giderleri ve tahsilat performansını da izlemesi gerekir.
Net dönem kârı 2,1 milyar TL’ye yükselerek yıllık bazda %28,7 arttı. Kâr büyümesi olumlu olsa da satış artışının belirgin biçimde altında kaldı. Net kâr marjı yaklaşık %18,1 olurken geçen yılki %20,5 seviyesine geriledi. Bu tablo, şirketin daha fazla gelir üretmesine rağmen gelir başına kârının zayıfladığını ortaya koyuyor. Net kârın brüt kârdan yüksek görünmesi ise finansal şirketlerde faiz gelirleri, diğer faaliyet kalemleri ve enflasyon muhasebesi etkilerinin gelir tablosunda belirleyici olabildiğini hatırlatıyor.
| KPI | 2026/6AB | Geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 11,6 mlr TL | 7,8 mlr TL | %49,5 nominal büyüme | | Brüt kâr marjı | %15,5 | %19,2 | Yaklaşık 3,7 puan gerileme | | Net kâr marjı | %18,1 | %20,5 | Yaklaşık 2,4 puan gerileme | | Net borç / özkaynak | 6,7x | 6,0x | Kaldıraç artışı |
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 101,2 milyar TL’den 124,5 milyar TL’ye çıkarak %23,0 büyüdü. Bu artış, şirketin finansal kiralama portföyünü veya bilanço ölçeğini genişlettiğini gösteriyor. Ancak varlık büyümesinin finansman tarafı daha hızlı genişledi: net borç 80,6 milyar TL’den 102,6 milyar TL’ye yükselerek %27,3 arttı.
Özkaynaklar 13,5 milyar TL’den 15,4 milyar TL’ye çıktı ve %14,8 büyüdü. Bu artış pozitif olmakla birlikte, varlık ve borç büyümesinin gerisinde kalıyor. Dönem kârı özkaynakları desteklemiş görünse de bilanço büyümesi ağırlıklı olarak borç kaynaklı ilerliyor. Net borcun toplam varlıklara oranı yaklaşık %82,4, özkaynakların toplam varlıklara oranı ise yaklaşık %12,4 seviyesinde. Net borç/özkaynak oranı da yaklaşık 6,7 kat.
Bu yüksek kaldıraç, finansal kiralama sektöründe tek başına alarm anlamına gelmez; şirketler operasyonlarını önemli ölçüde borçlanarak yürütür. Fakat borçlanma maliyetlerinin yükselmesi, tahsilat sorunlarının artması veya yeni işlemlerde fiyatlama marjının daralması hâlinde özkaynak üzerindeki baskı hızlı biçimde artabilir. FAVÖK paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor; bu nedenle kaldıraç değerlendirmesinde net borç/özkaynak ve portföy kalitesi verileri daha kritik hâle geliyor.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi açıklanmamış. Bu nedenle TAS 29 enflasyon muhasebesinin net kâr üzerindeki etkisinin pozitif mi negatif mi olduğunu hesaplamak mümkün değil. Türkiye’de yüksek enflasyon ortamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki fark, gelir tablosunda önemli bir parasal kazanç veya kayıp yaratabilir.
Finansal kiralama şirketlerinde yüksek borçluluk nedeniyle net parasal pozisyonun yönü özellikle önemlidir. Parasal yükümlülüklerin parasal varlıklardan yüksek olduğu bir yapı, teorik olarak enflasyon ortamında net parasal kazanç yaratabilir; ancak bunun şirket özelindeki etkisi, varlık ve borçların vadesine, faiz yapısına ve enflasyona duyarlılığına bağlıdır. Açıklanan 2,1 milyar TL net kârın ne kadarının temel finansal faaliyetlerden, ne kadarının TAS 29 etkisinden geldiği bilinmeden kâr kalitesini tam olarak değerlendirmek mümkün değil. Yatırımcıların dipnotlarda net parasal pozisyon ve enflasyon muhasebesi etkisini mutlaka kontrol etmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
ISFIN’in 2026/6AB sonuçları, güçlü gelir büyümesi ile zayıflayan marjların aynı anda görüldüğü karma bir tablo sunuyor.
- Fırsat tarafında, satışların enflasyonun üzerinde büyümesi ve net kârın 2,1 milyar TL’ye çıkması şirketin faaliyet ölçeğini genişlettiğini gösteriyor.
- Risk tarafında, brüt kâr marjının %19,2’den %15,5’e, net kâr marjının ise %20,5’ten %18,1’e gerilemesi büyümenin maliyetli gerçekleştiğine işaret ediyor.
- Net borcun %27,3 artması ve özkaynakların %14,8 büyümesi, kaldıraç riskinin yükseldiğini gösteriyor.
- FAVÖK ve net parasal pozisyon verilerinin bulunmaması, kârın operasyonel kalitesini ve TAS 29 etkisini sınırlı görünür kılıyor.
Önümüzdeki dönemde en kritik göstergeler; finansal kiralama portföyünün büyüme hızı, fonlama maliyetleri, takipteki alacaklar, karşılık giderleri, net faiz marjı ve özkaynakların borç büyümesine ayak uydurup uyduramadığı olacak. Şirket büyümeyi sürdürürken marjlarını toparlayabilir ve borç artışını kontrol altında tutabilirse görünüm güçlenir. Aksi hâlde yüksek kaldıraç, kârlılık üzerindeki baskıyı artırabilir.
Yatırım tavsiyesi değildir.