
Açılış
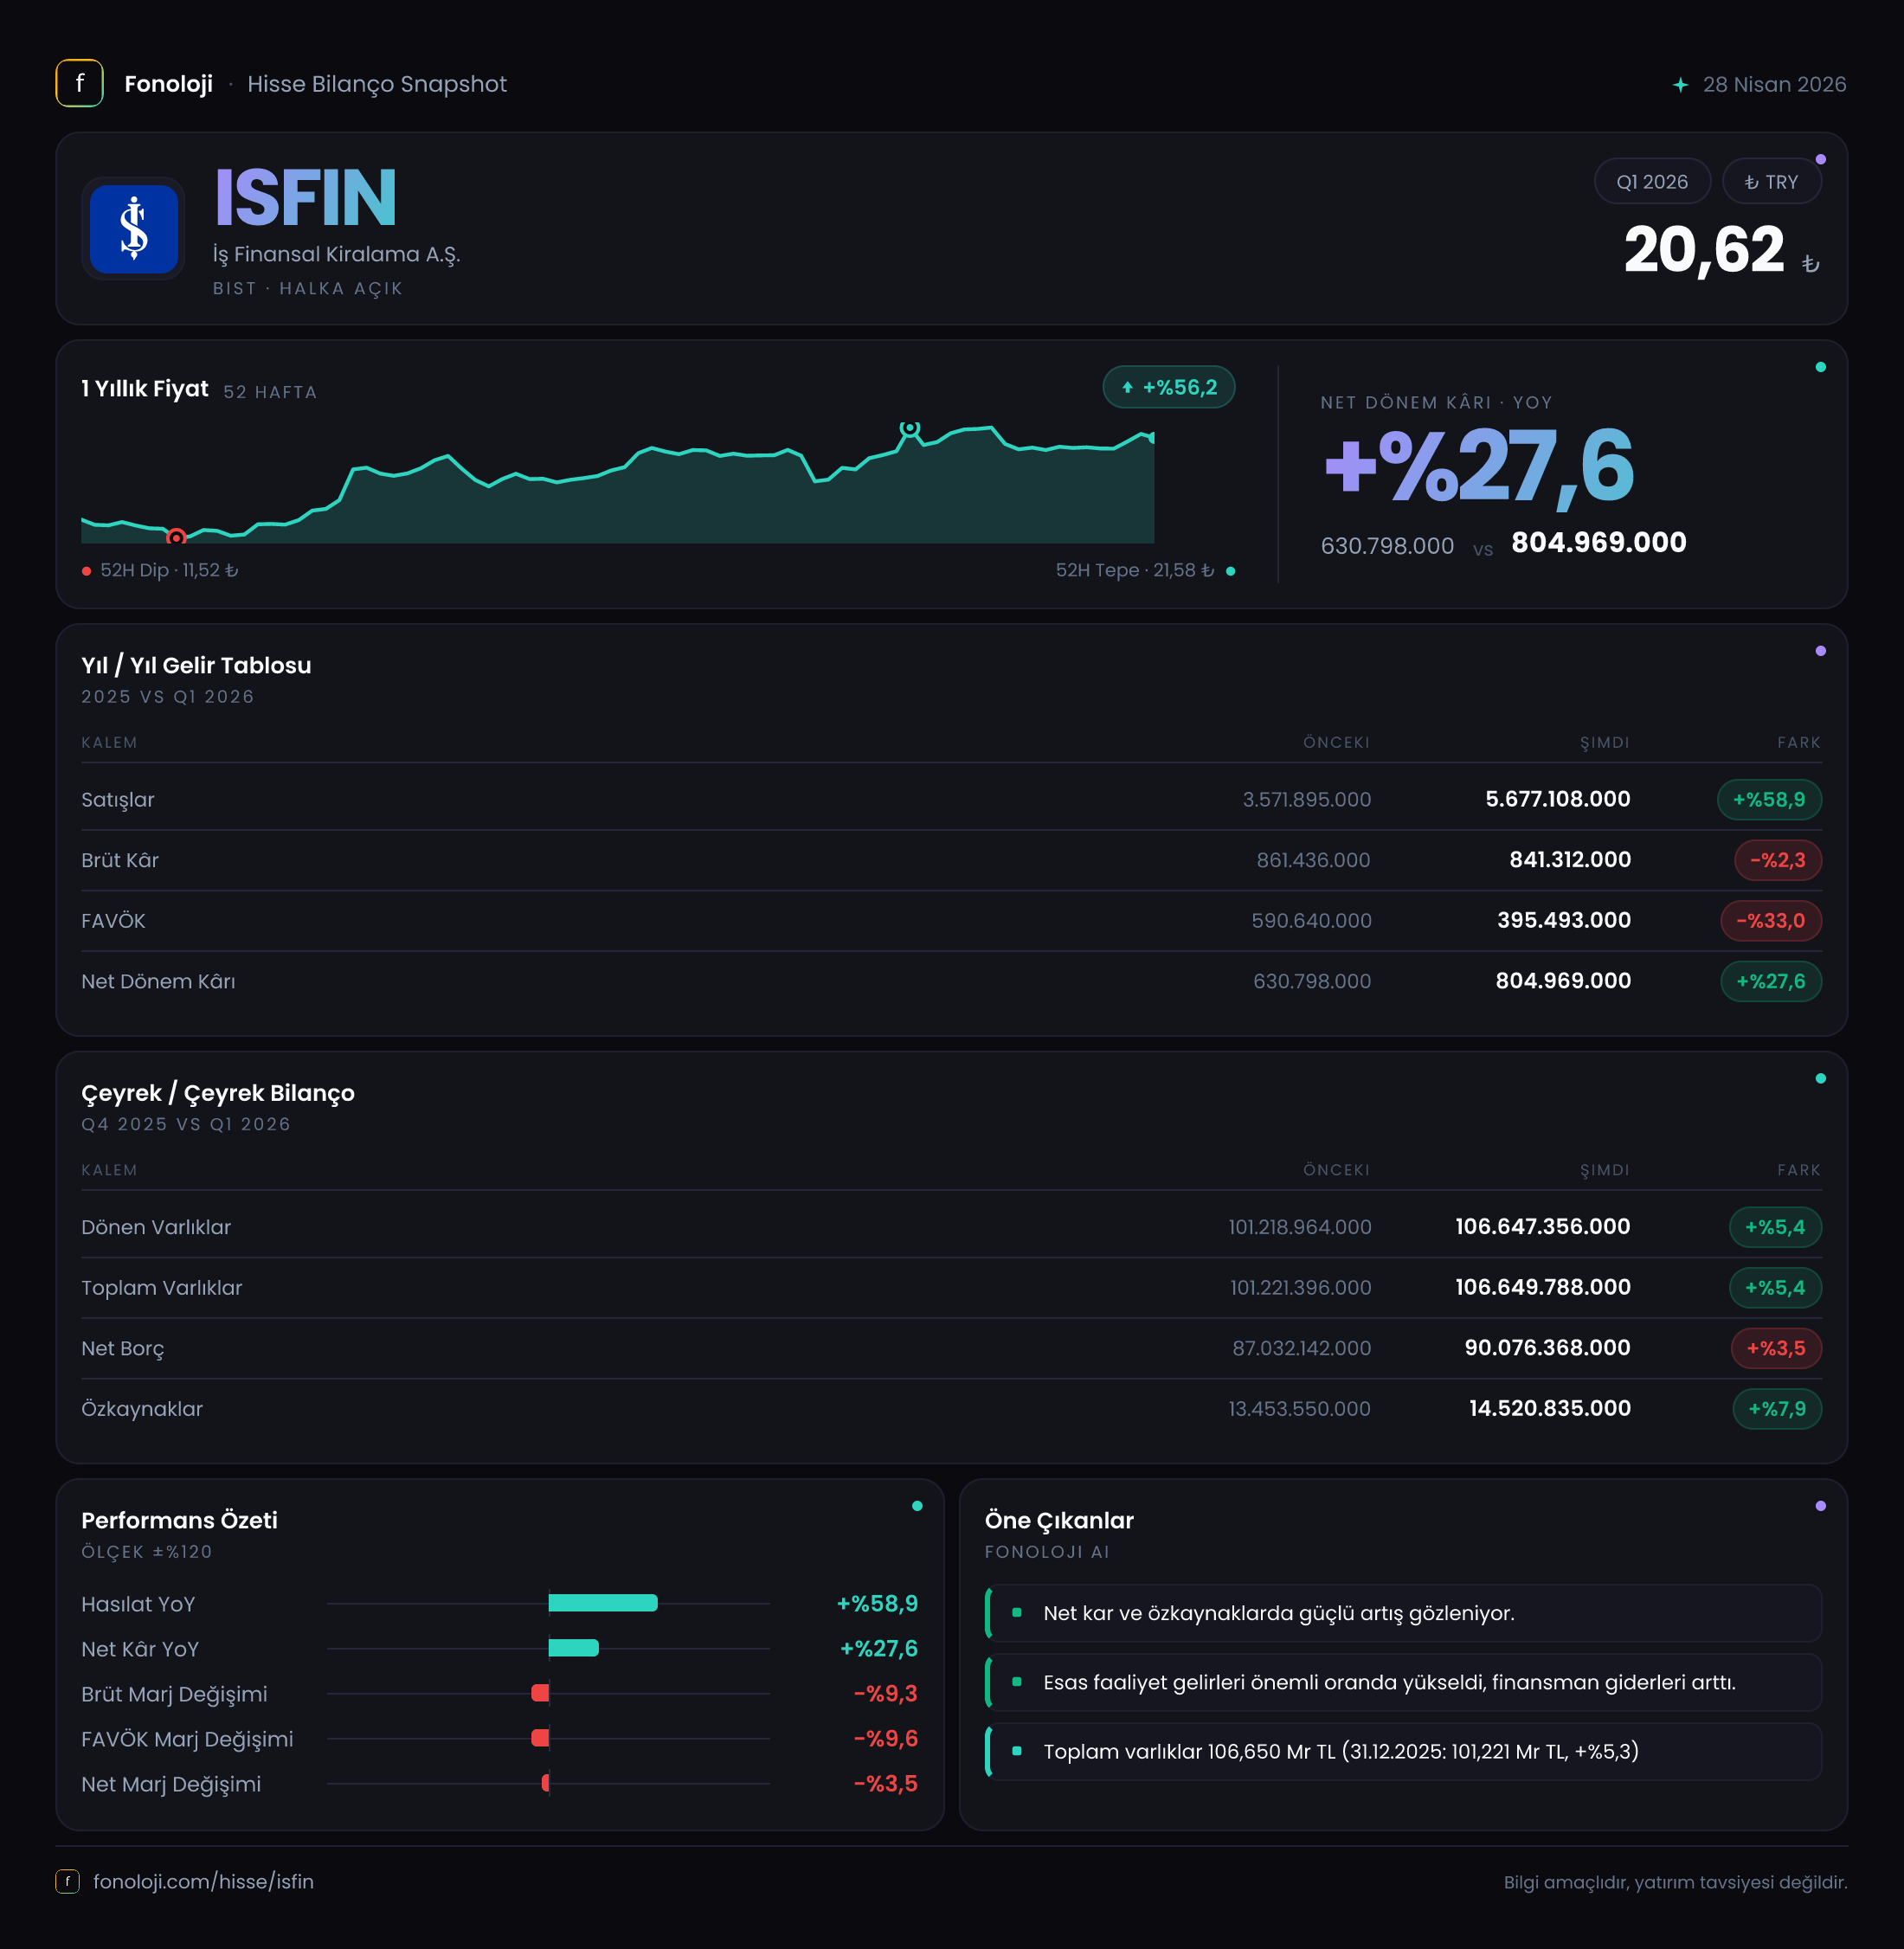
İş Finansal Kiralama, şirketlerin yatırım ve işletme sermayesi ihtiyaçlarını finansal kiralama yoluyla karşılayan bir finansal hizmet şirketidir. 2026/3 döneminde satışlar geçen yılın aynı çeyreğine göre %58,9 artarak 5,7 milyar TL’ye yükselirken, brüt kârın %2,3 gerileyerek 841,3 milyon TL’ye düşmesi dikkat çekiyor. Buna rağmen net dönem kârı %27,6 artışla 805,0 milyon TL’ye ulaşmış. Ana mesaj şu: şirketin faaliyet hacmi büyüyor, ancak bu büyüme brüt kârlılığa aynı ölçüde yansımıyor; net kâr artışı ise brüt kârın altında ve üzerindeki kalemlerin katkısıyla şekillenmiş görünüyor.
Bilanço tarafında toplam varlıklar yıl sonuna göre %5,4 büyürken, net borç %6,8 artmış. Özkaynakların %7,9 yükselmesi olumlu olsa da finansal kiralama iş modelinin yüksek borçlanma ihtiyacı nedeniyle kaldıraç seviyesi yatırımcı açısından yakından izlenmeli.
Satış Hikayesi
Şirketin satışları 3,6 milyar TL’den 5,7 milyar TL’ye çıkarak bir yılda yaklaşık 2,1 milyar TL arttı. %58,9’luk büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca fiyat etkisiyle açıklanamayacak kadar güçlü bir nominal artışa işaret ediyor. Başka bir ifadeyle, şirketin finansal kiralama hacmi, kira gelirleri veya raporlanan satış kalemleri enflasyonun üzerinde büyümüş olabilir. Ancak enflasyon muhasebesi uygulanan finansal tablolarda nominal büyümeyi doğrudan operasyonel hacim artışı olarak okumamak gerekir.
Asıl dikkat çekici nokta, satışlardaki güçlü büyümenin brüt kâra taşınamaması. Satışlar %58,9 artarken brüt kâr 861,4 milyon TL’den 841,3 milyon TL’ye geriledi. Bu tablo, şirketin daha yüksek satış hacmini daha düşük birim kârlılıkla gerçekleştirdiğini gösteriyor.
Brüt kâr marjı yaklaşık olarak:
- 2025/3: %23,9
- 2026/3: %14,8
Dolayısıyla marjda yaklaşık 9,2 puanlık belirgin bir daralma var. Satışların büyümesi olumlu olsa da, bu büyümenin maliyet ve fonlama koşullarıyla ne kadarının korunduğu kritik hale geliyor. Finansal kiralama şirketlerinde fonlama maliyeti, portföyün fiyatlaması, tahsilat kalitesi ve yeni sözleşmelerin getirisi brüt kârlılık üzerinde belirleyici olabilir. Mevcut veriler bu kalemlerin hangisinin marjı baskıladığını göstermiyor; bu nedenle bir sonraki raporda faaliyet gelirlerinin ve finansman giderlerinin ayrıntısı takip edilmeli.
Çeyreklik trend için elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Bu nedenle satışların 2025/12 veya 2025/9 dönemlerine göre ivmesini değerlendirmek mümkün değil. Şimdilik veri, yıllık bazda güçlü büyümeyi; ancak kârlılık kalitesi açısından daha karmaşık bir tabloyu ortaya koyuyor.
Kârlılık
Brüt kârın gerilemesine karşın net dönem kârı 630,8 milyon TL’den 805,0 milyon TL’ye yükseldi. Bu, net kârda 174,2 milyon TL artış ve yıllık bazda %27,6 büyüme anlamına geliyor. Net kâr marjı da yaklaşık %17,5’ten %14,1’e geriledi. Yani şirket daha fazla satış yapıp daha yüksek net kâr üretmiş olsa da, her 1 TL’lik satıştan elde ettiği net kâr azalmış durumda.
Bu ayrım yatırımcı açısından önemli. Net kârın artması ilk bakışta olumlu olsa da marjların daralması, büyümenin verimlilikten çok hacim artışıyla geldiğini gösteriyor. Brüt kârdaki gerilemeye rağmen net kârın artması, brüt kârın altında yer alan bazı kalemlerin geçen yıla kıyasla daha olumlu katkı verdiğini düşündürüyor. Ancak finansal giderler, değer düşüklüğü karşılıkları, kur etkileri veya diğer gelir-gider kalemlerine ilişkin veri paylaşılmadığı için net kâr artışının kaynağını kesin olarak ayrıştırmak mümkün değil.
FAVÖK verisi raporda yer almıyor. Ayrıca finansal kiralama şirketlerinde FAVÖK, sanayi şirketlerindeki kadar anlamlı ve standart bir performans göstergesi olmayabilir. Bu nedenle FAVÖK marjı veya net borç/FAVÖK oranı üzerinden analiz yapmak doğru olmaz. Burada daha uygun takip başlıkları; net faiz marjı, tahsilat performansı, takipteki alacaklar, karşılık oranları ve özkaynak kârlılığı olacaktır. Bu kalemler mevcut veri setinde bulunmuyor.
Bilanço Sağlığı
Toplam varlıklar 101,2 milyar TL’den 106,6 milyar TL’ye çıkarak %5,4 büyüdü. Bu büyüme, şirketin finansal kiralama portföyünün veya bilanço büyüklüğünün yılın ilk çeyreğinde genişlediğini gösteriyor. Net borç ise 80,6 milyar TL’den 86,1 milyar TL’ye yükseldi ve artış %6,8 oldu. Borç büyümesinin varlık büyümesinden biraz daha hızlı olması, büyümenin önemli bölümünün borçlanma yoluyla finanse edildiğine işaret ediyor.
Özkaynaklar 13,5 milyar TL’den 14,5 milyar TL’ye çıkarak %7,9 arttı. Özkaynakların net borçtan daha hızlı büyümesi olumlu bir unsur. Buna rağmen net borç/özkaynak oranı yaklaşık 5,9 kat seviyesinde. Net borcun toplam varlıklara oranı da yaklaşık %80,8. Finansal kiralama şirketlerinde yüksek borçluluk iş modelinin doğal bir parçasıdır; bu oranları sanayi şirketleriyle doğrudan karşılaştırmak yanıltıcı olabilir. Ancak fonlama maliyetlerinin yükselmesi veya varlık kalitesinin bozulması halinde yüksek kaldıraç, kârlılık ve sermaye yeterliliği üzerinde baskı yaratabilir.
Net Parasal Pozisyon (TAS 29)
Raporda net parasal pozisyon kalemi paylaşılmadığı için enflasyon muhasebesinin net kâra etkisi sayısal olarak ayrıştırılamıyor. TAS 29 kapsamında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapı, dönem kârını önemli ölçüde etkileyebilir. Özellikle net borç pozisyonu yüksek şirketlerde enflasyon muhasebesi kaynaklı parasal kazanç veya kayıp, operasyonel performanstan bağımsız olarak net kârı yukarı veya aşağı çekebilir.
Bu nedenle 805,0 milyon TL’lik net kâr artışını tamamen faaliyet performansına bağlamak doğru olmaz. Net parasal pozisyonun yanı sıra enflasyon muhasebesi uygulanmış bilanço kalemleri, finansman giderleri ve karşılık hareketleri görülmeden kârın sürdürülebilirliği konusunda kesin hüküm vermek mümkün değil. Yatırımcı, sonraki raporlarda net parasal kazanç/kayıp kaleminin yönünü ve büyüklüğünü özellikle izlemeli.
Yatırımcı için Ne Anlama Geliyor?
İş Finansal Kiralama’nın 2026/3 sonuçları, güçlü satış büyümesi ile zayıflayan marjların aynı anda görüldüğü bir döneme işaret ediyor. Fırsat tarafında, satışların enflasyonun üzerinde büyümesi ve net kârın %27,6 artması öne çıkıyor. Özkaynakların %7,9 yükselmesi de bilanço tamponunun güçlendiğini gösteriyor.
Buna karşılık brüt kâr marjının %23,9’dan %14,8’e gerilemesi temel risk. Şirket büyürken bu büyümeden elde ettiği kârı aynı ölçüde koruyamıyor. Net borcun 86,1 milyar TL’ye çıkması ve net borç/özkaynak oranının yaklaşık 5,9 kat olması, fonlama maliyetleri ile aktif kalitesinin kritik önemini koruduğunu gösteriyor. Ayrıca net parasal pozisyon ve FAVÖK verileri bulunmadığından, kâr artışının ne kadarının operasyonel ve ne kadarının muhasebesel veya finansal kalemlerden kaynaklandığı henüz net değil.
Önümüzdeki dönemlerde izlenmesi gereken başlıklar şunlar:
- Brüt kâr marjının yeniden toparlanıp toparlanmayacağı,
- Net borç büyümesinin varlık ve özkaynak büyümesine göre seyri,
- Fonlama maliyetleri ve tahsilat kalitesi,
- Net parasal pozisyonun kâra etkisi,
- Takipteki alacaklar ve karşılık giderleri.
Yatırım tavsiyesi değildir.