
Açılış
Hitit Bilgisayar, havayolu şirketlerine ve seyahat sektörüne yönelik rezervasyon, yolcu hizmetleri ve operasyonel yazılım çözümleri sunan bir teknoloji şirketi olarak faaliyet gösteriyor. 2026’nın ilk altı ayında şirketin satışları 1,0 milyar TL’ye ulaşırken, faaliyet kârlılığı güçlü kalmaya devam etti. Ancak gelir büyümesi enflasyonun yalnızca sınırlı üzerinde gerçekleşirken, brüt kâr, FAVÖK ve net kâr artışlarının satış büyümesinin gerisinde kalması marj tarafında dikkat edilmesi gereken bir tablo oluşturuyor. Bilanço ise yüksek özkaynak ve net nakit pozisyonuyla hâlâ finansal açıdan sağlam bir görünüm sunuyor.
Satış Hikayesi
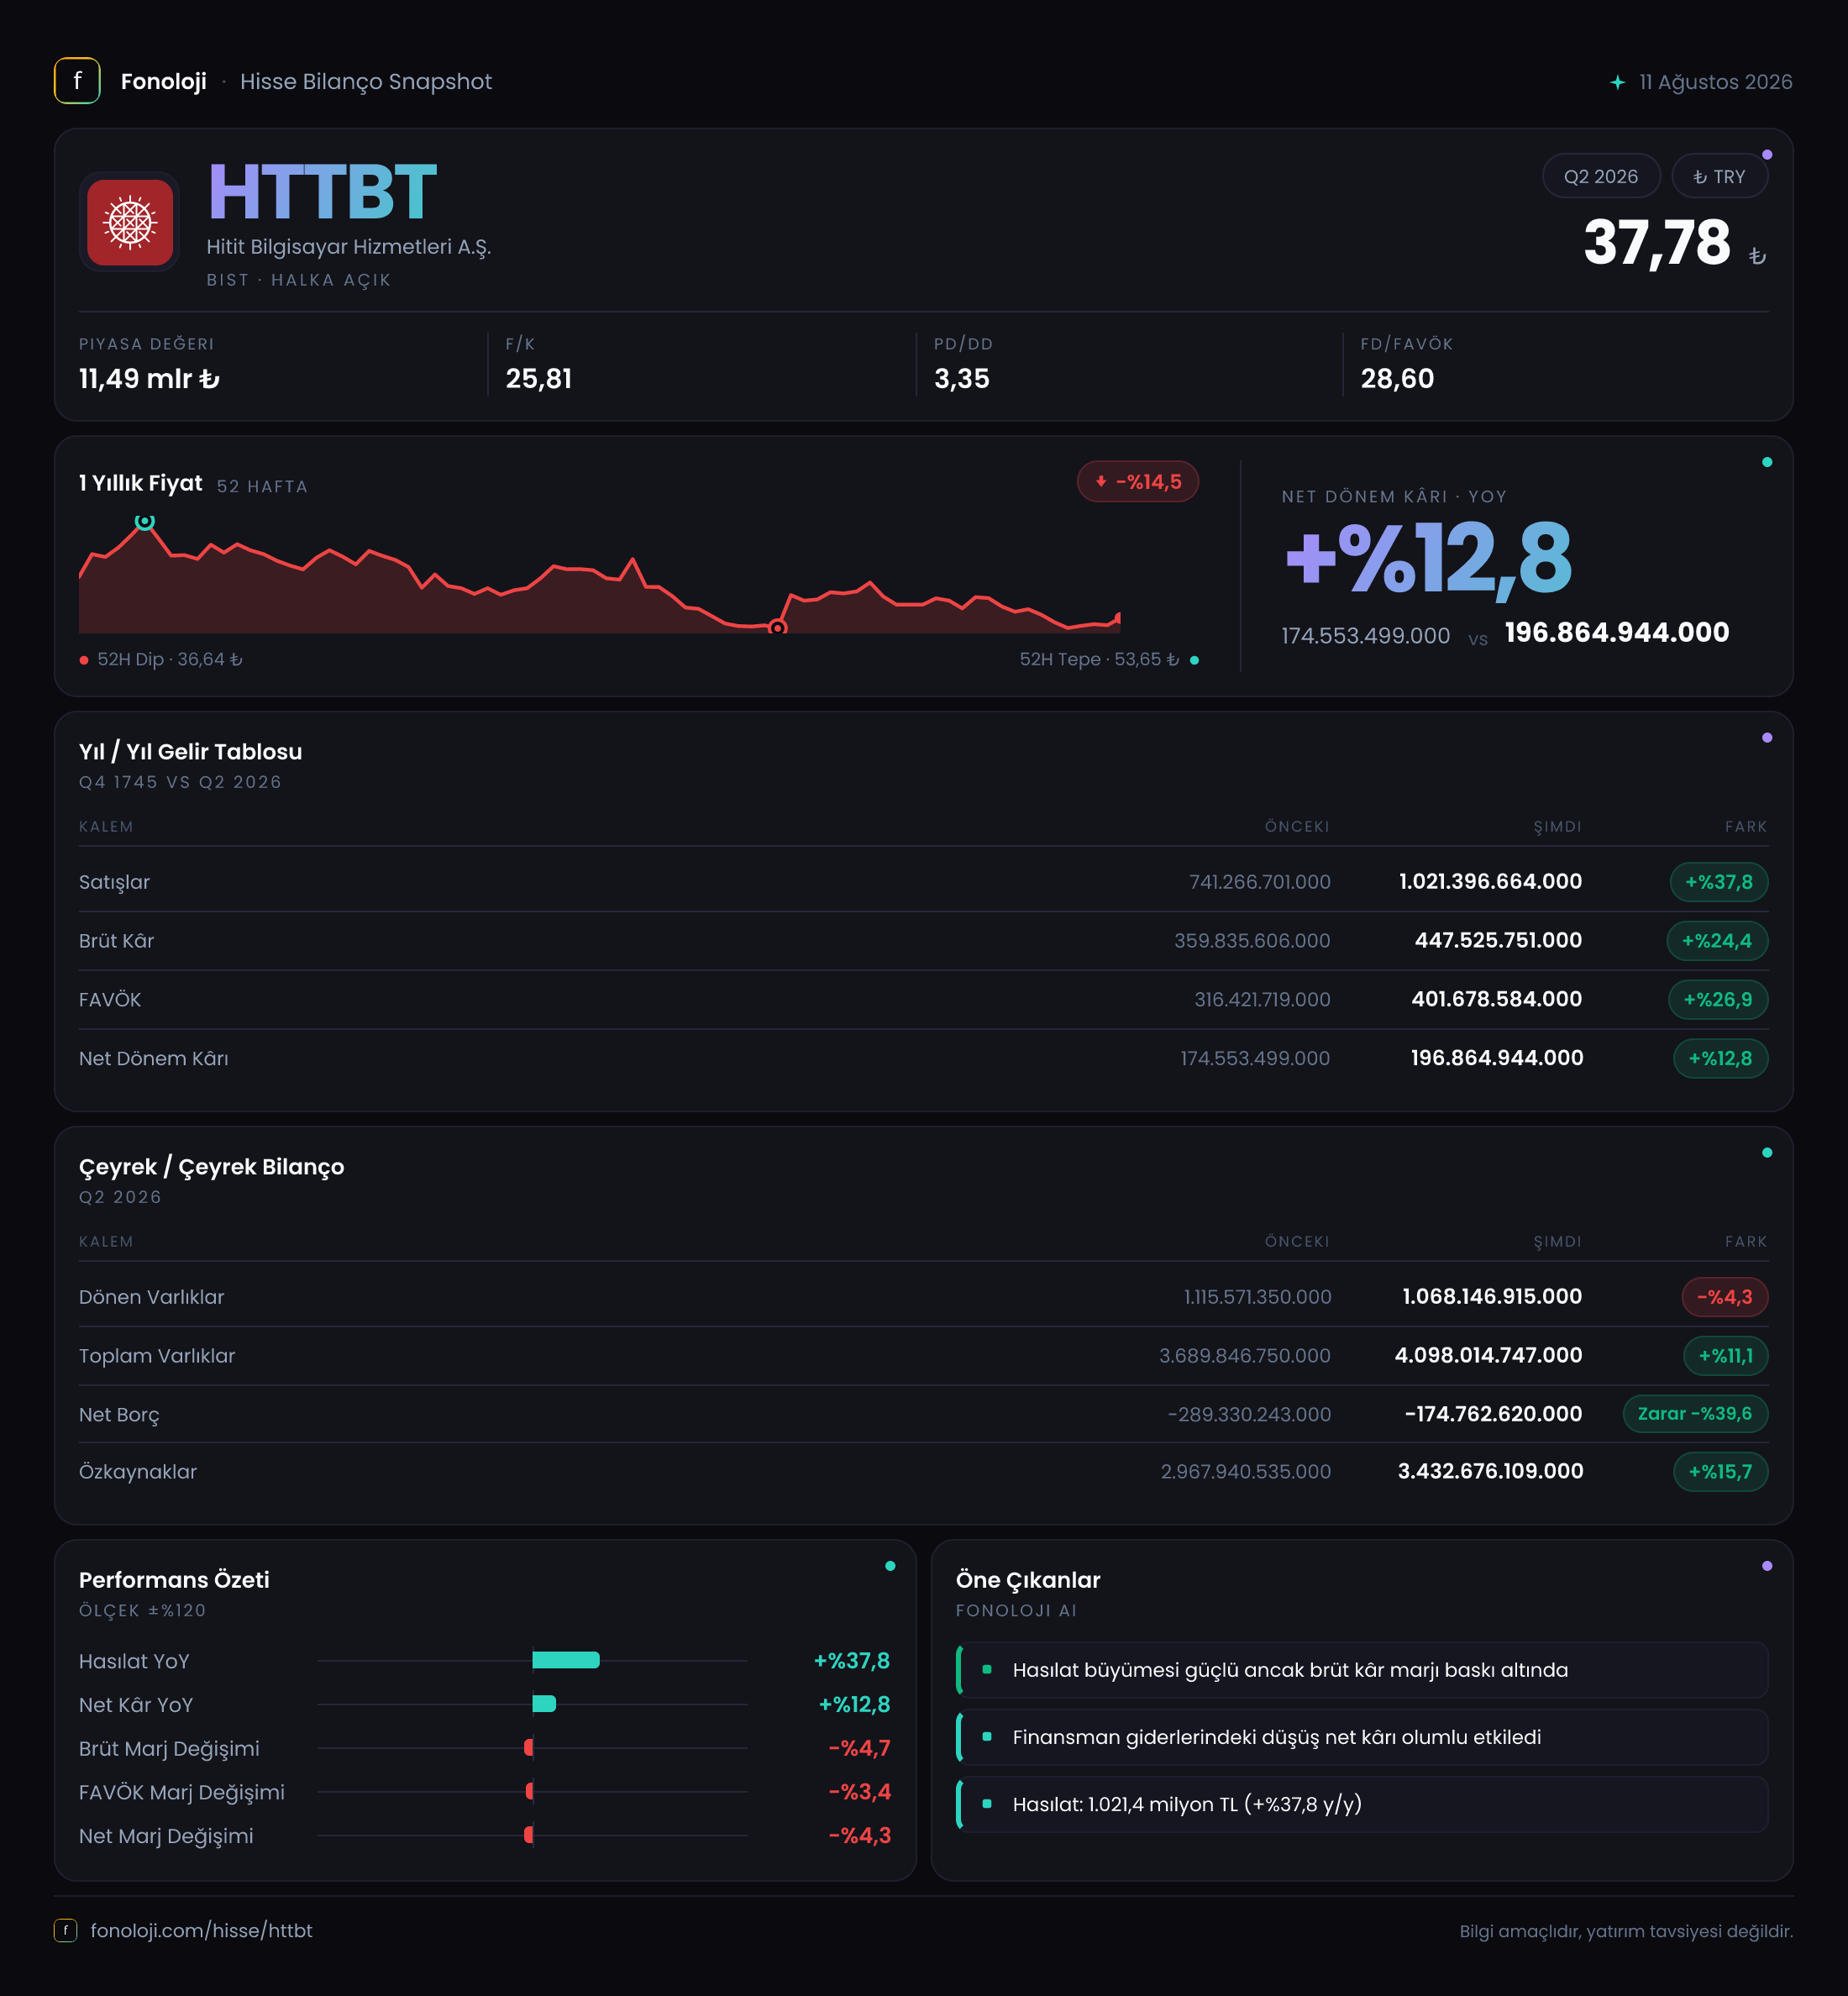
Hitit Bilgisayar’ın satışları, geçen yılın aynı dönemindeki 741,3 milyon TL’den 1,0 milyar TL’ye yükselerek %37,8 arttı. Bu artış, şirketin nominal olarak güçlü bir büyüme ürettiğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel karşılığı daha sınırlı. Enflasyon oranı dönem boyunca yaklaşık %30-35 bandında kabul edildiğinde, şirketin satışlarında kabaca düşük tek haneli bir reel büyüme olduğu söylenebilir.
Bu ayrım önemli. Yazılım ve teknoloji şirketlerinde yatırımcıların yalnızca ciro artışına değil, büyümenin ne kadarının fiyat artışlarından, ne kadarının yeni müşteri, daha yüksek işlem hacmi veya yurtdışı gelirlerinden kaynaklandığına bakması gerekir. Mevcut veri bu kırılımı sunmadığı için büyümenin organik hacim artışı mı yoksa fiyatlama ve kur etkisi mi olduğu kesin biçimde ayrıştırılamıyor.
Satışların 1 milyar TL seviyesini aşması, şirketin ölçek büyüttüğünü ortaya koyuyor. Buna karşın kârlılık kalemlerinin satışlardan daha yavaş büyümesi, büyümenin şirketin maliyet yapısına aynı ölçüde yansımadığını gösteriyor. Çeyreklik trend verisi sunulmadığından, bu yavaşlamanın geçici mi yoksa birkaç çeyrektir devam eden bir eğilim mi olduğunu görmek için sonraki finansal sonuçları beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı geçen yılın aynı dönemindeki 359,8 milyon TL’den 447,5 milyon TL’ye çıktı ve %24,4 büyüdü. Satışlar %37,8 artarken brüt kârın %24,4 yükselmesi, brüt marjda gerilemeye işaret ediyor. Brüt marj yaklaşık olarak:
- 2026/6AB: %44,8
- Geçen yıl aynı dönem: %48,5
Dolayısıyla şirket her 100 TL’lik satıştan geçen yıl yaklaşık 48,5 TL brüt kâr üretirken, bu dönemde bu tutar 44,8 TL’ye gerilemiş durumda. Bu düşüş; maliyetlerin gelirlerden daha hızlı artması, ürün/hizmet karmasının değişmesi veya kur ve ücret baskılarının etkisiyle açıklanabilir. Verilen tabloda maliyet kırılımı bulunmadığından neden konusunda kesin hüküm kurmak mümkün değil; fakat marj hareketi yakından izlenmeli.
FAVÖK, 316,4 milyon TL’den 401,7 milyon TL’ye çıkarak %26,9 arttı. FAVÖK marjı da geçen yılki yaklaşık %42,7 seviyesinden %40,2’ye indi. Bu, şirketin operasyonel olarak hâlâ yüksek kârlı bir yapı taşıdığını, ancak büyümenin mevcut marj seviyesini koruyamadığını gösteriyor. Yazılım şirketleri açısından %40’ın üzerinde FAVÖK marjı güçlü kabul edilebilecek bir seviyedir; yine de marjın yönü, seviyesinden daha önemli hale geliyor.
Net dönem kârı 174,6 milyon TL’den 196,9 milyon TL’ye yükselerek %12,8 arttı. Bu artış satış büyümesinin belirgin şekilde gerisinde kaldı. Net kâr marjı geçen yıl yaklaşık %23,6 iken bu dönemde %19,7’ye geriledi. Böylece gelir tablosunda üç katmanlı bir marj baskısı görülüyor: brüt marj düşüyor, FAVÖK marjı geriliyor ve net kâr marjı daha belirgin biçimde zayıflıyor.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satış büyümesi | %37,8 | — | Enflasyonun üzerinde, ancak reel büyüme sınırlı | | Brüt marj | %44,8 | %48,5 | Maliyet baskısı dikkat çekiyor | | FAVÖK marjı | %40,2 | %42,7 | Operasyonel kârlılık güçlü, fakat geriliyor | | Net kâr marjı | %19,7 | %23,6 | Net kâr büyümesi satışların gerisinde |
Bilanço Sağlığı
Hitit Bilgisayar’ın toplam varlıkları, önceki yıl sonundaki 3,7 milyar TL’den 4,1 milyar TL’ye yükselerek %11,1 arttı. Bu büyümenin ana kaynağı duran varlıklar oldu. Duran varlıklar 2,6 milyar TL’den 3,0 milyar TL’ye çıkarak %17,7 yükseldi. Buna karşılık dönen varlıklar 1,1 milyar TL seviyesinde kaldı ve %4,3 geriledi.
Dönen varlıklardaki düşüş, kısa vadeli likidite tamponunun bir miktar daraldığını gösterebilir; ancak şirketin toplam varlık yapısında duran varlıkların ağırlığı yüksek. Dönen varlıkların ve kısa vadeli borçların detayları paylaşılmadığından cari oran veya işletme sermayesi yeterliliği hesaplanamıyor. Bu nedenle likidite konusunda kesin bir rahatlık ya da risk sonucu çıkarmak yerine, nakit ve ticari alacakların sonraki raporlarda izlenmesi gerekir.
Özkaynaklar 3,0 milyar TL’den 3,4 milyar TL’ye yükselerek %15,7 arttı. Özkaynakların toplam varlıkların yaklaşık %83’ünü oluşturması, şirketin bilançosunda borç finansmanının sınırlı olduğunu ve sermaye yapısının güçlü kaldığını gösteriyor.
Net borç kalemi negatif. Şirketin net borcu -289,3 milyon TL’den -174,8 milyon TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Ancak net nakit 114,5 milyon TL azalmış durumda. Tablodaki %39,6’lık artış, negatif değerlerin teknik olarak artması nedeniyle yanıltıcı olabilir; ekonomik açıdan bakıldığında şirketin net nakit tamponu daralmış.
Cari dönem FAVÖK’üyle basit bir karşılaştırma yapıldığında net borç/FAVÖK oranı yaklaşık -0,4x seviyesinde. Bu, borçluluk baskısının bulunmadığını, aksine net nakit pozisyonunun sürdüğünü gösteriyor. Yine de bu hesap altı aylık FAVÖK üzerinden yapıldığı için yıllıklandırılmış bir borçluluk analizi olarak değerlendirilmemeli.
Net Parasal Pozisyon (TAS 29)
Sunulan gelir tablosunda net parasal pozisyon kalemi için veri bulunmuyor. Bu nedenle enflasyon muhasebesinin şirketin net kârına ne ölçüde katkı veya baskı yaptığını hesaplamak mümkün değil.
TAS 29 kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki dengesini yansıtır. Net parasal varlık taşıyan şirketler, yüksek enflasyon ortamında parasal varlıklarının reel değer kaybı nedeniyle muhasebesel parasal kayıp yaşayabilir. Net parasal yükümlülük taşıyan şirketlerde ise bunun tersi yönde parasal kazanç oluşabilir.
Hitit Bilgisayar’ın net borç yerine net nakit pozisyonunda bulunması, teorik olarak enflasyon muhasebesinde parasal kayıp yaratabilecek bir yapıya işaret edebilir; ancak şirketin nakit, alacak ve borç kompozisyonu açıklanmadığı için bu etkinin büyüklüğü belirlenemiyor. Net kârın satış ve FAVÖK artışının gerisinde kalmasında finansal kalemler veya TAS 29 etkisi rol oynamış olabilir, fakat mevcut veri bunu doğrulamıyor.
Yatırımcı için Ne Anlama Geliyor?
HTTBT’nin temel resmi iki farklı mesaj veriyor. Bir tarafta yüksek FAVÖK marjı, güçlü özkaynak yapısı ve net nakit pozisyonu bulunuyor. Bu özellikler, şirketin yüksek faiz ve finansman maliyetleri döneminde borçlu şirketlere kıyasla daha dayanıklı olmasını sağlıyor. Duran varlık yatırımlarındaki artış da şirketin uzun vadeli kapasite veya teknoloji altyapısına yatırım yaptığını gösteriyor.
Diğer tarafta ise satış büyümesinin enflasyonun yalnızca sınırlı üzerinde kalması ve tüm ana kârlılık marjlarının gerilemesi dikkat çekiyor. Özellikle net kârın %12,8 artarak satış büyümesinin oldukça gerisinde kalması, yatırımcının yalnızca ciro büyüklüğüne odaklanmaması gerektiğini ortaya koyuyor.
Önümüzdeki dönemde izlenmesi gereken başlıklar şunlar:
- Brüt marjın %44-45 bandında taban oluşturup oluşturmayacağı,
- FAVÖK büyümesinin satış büyümesine yeniden yaklaşması,
- Net nakit pozisyonundaki daralmanın devam edip etmeyeceği,
- Duran varlık yatırımlarının gelir ve kârlılığa ne zaman katkı vereceği,
- TAS 29 ve finansal kalemlerin net kâr üzerindeki etkisi,
- Çeyreklik sonuçlarda gelir büyümesinin ivme kazanıp kazanmadığı.
Genel olarak şirketin bilançosu güçlü, operasyonel kârlılığı yüksek; ancak marj erozyonu ve sınırlı reel büyüme yatırım tezinin en önemli izleme noktaları. Çeyreklik veriler olmadan kârlılık trendinin kalıcı olup olmadığı konusunda nihai değerlendirme yapmak için bir sonraki raporları görmek gerekiyor. Yatırım tavsiyesi değildir.