
Açılış
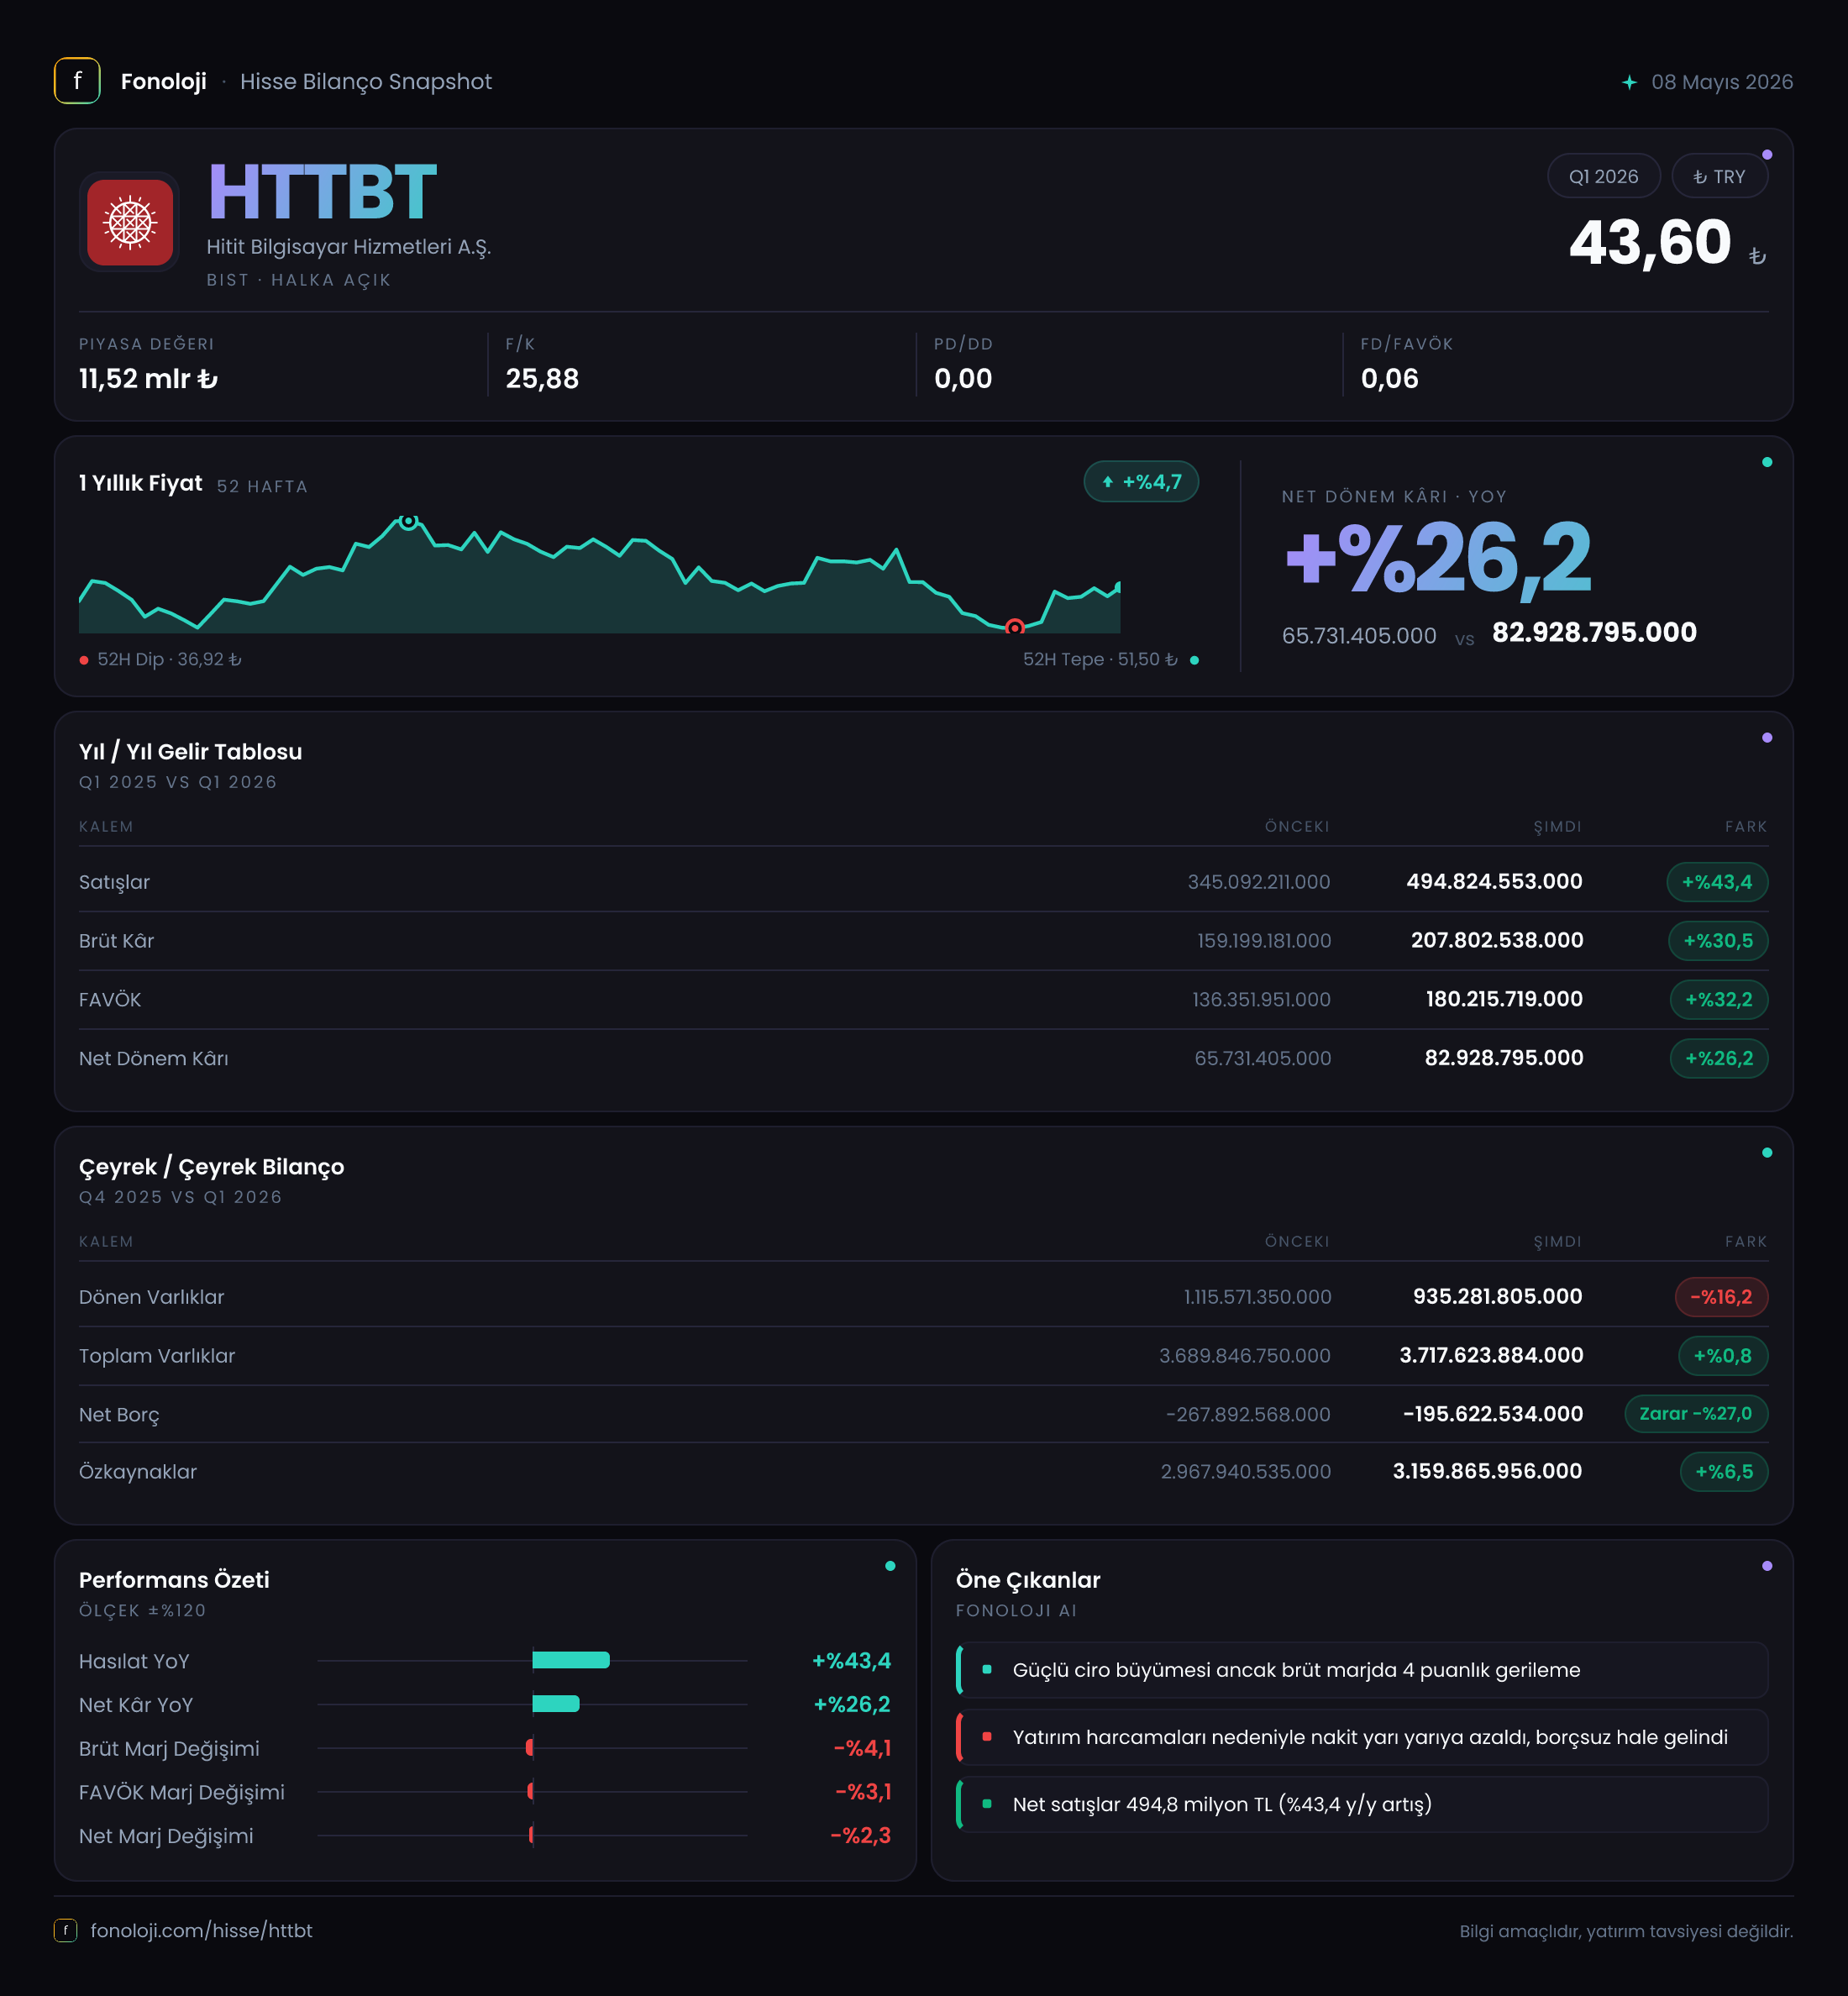
Hitit Bilgisayar Hizmetleri, havacılık sektörünün teknoloji altyapısında faaliyet gösteren ve gelirlerini ağırlıklı olarak yazılım, hizmet ve havacılık çözümleri üzerinden üreten bir şirket profili çiziyor. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %43,4 artarak 494,8 milyon TL’ye, net dönem kârı ise %26,2 yükselerek 82,9 milyon TL’ye ulaştı. İlk bakışta büyüme güçlü; ancak kârlılık artışının satış büyümesinin gerisinde kalması, marjlar tarafında dikkat edilmesi gereken bir normalleşmeye işaret ediyor. Bilanço ise yüksek özkaynak ve net nakit pozisyonuyla şirketin finansal riskini sınırlayan güçlü bir zemin sunuyor.
Satış Hikayesi
Hitit’in satışları 345,1 milyon TL’den 494,8 milyon TL’ye yükseldi. Bu, bir yılda yaklaşık 149,7 milyon TL’lik ek gelir yaratılması anlamına geliyor. %43,4’lük nominal büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca fiyat artışlarından ibaret görünmüyor; şirketin reel olarak da büyüme üretmiş olma ihtimali yüksek. Basit bir enflasyon düzeltmesiyle bakıldığında, satış büyümesinin enflasyonun üzerinde kalan kısmı yaklaşık 10 puanlık bir reel genişlemeye işaret ediyor. Ancak şirketin gelirlerinin döviz bazlı olup olmadığı, müşteri ve sözleşme yapısı gibi ayrıntılar paylaşılmadığı için bu reel büyümenin kaynağını kesin olarak ayrıştırmak mümkün değil.
Satış performansı özellikle yazılım ve havacılık teknolojileri şirketleri açısından önemli; çünkü bu alanlarda yeni müşteri kazanımı, mevcut sözleşmelerin genişlemesi ve hizmet gelirlerinin tekrarlanabilirliği büyümenin kalitesini belirliyor. Veride çeyreklik olarak yalnızca 2025/3 dönemi bulunduğu için 2026/3’ün bir önceki çeyreğe göre ivme kazanıp kazanmadığı değerlendirilemiyor. Dolayısıyla mevcut veri, yıllık büyümenin güçlü olduğunu gösteriyor; fakat büyümenin hızlanarak mı yoksa yavaşlayarak mı gerçekleştiğini görmek için sonraki çeyrekleri beklemek gerekiyor.
| Temel gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 494,8 mn TL | 345,1 mn TL | %43,4 | | Brüt kâr | 207,8 mn TL | 159,2 mn TL | %30,5 | | FAVÖK | 178,3 mn TL | 133,6 mn TL | %33,4 | | Net dönem kârı | 82,9 mn TL | 65,7 mn TL | %26,2 |
Kârlılık
Satış büyümesi güçlü olmasına rağmen marjlar geçen yılın aynı dönemine göre gerilemiş durumda. Brüt kâr %30,5 artarak 207,8 milyon TL’ye çıktı; ancak brüt kâr marjı yaklaşık %46,1’den %42,0’ye indi. Yani şirket daha fazla satış yaparken, her 100 TL’lik satıştan elde ettiği brüt kâr yaklaşık 4,1 TL azalmış oldu. Bu gerileme; maliyetlerin fiyat artışlarından daha hızlı yükselmesi, proje karmasının değişmesi veya daha düşük marjlı işlerin ağırlık kazanması gibi faktörlerle ilişkili olabilir. Veride neden ayrıştırması bulunmadığı için bu başlık, önümüzdeki dönemlerde yakından izlenmeli.
FAVÖK %33,4 artarak 178,3 milyon TL’ye ulaşırken FAVÖK marjı %38,7’den %36,0’a geriledi. Marj düşüşü brüt kâr marjındaki gerilemeye paralel. Bu durum, satış büyümesinin operasyonel giderleri ve maliyet baskısını tamamen telafi edemediğini gösteriyor. Bununla birlikte %36’lık FAVÖK marjı, mutlak olarak hâlâ güçlü bir operasyonel kârlılık seviyesine işaret ediyor.
Brüt kâr ile FAVÖK arasındaki fark da sınırlı görünüyor: 2026/3’te brüt kâr 207,8 milyon TL, FAVÖK ise 178,3 milyon TL. Bu iki kalem arasındaki fark yaklaşık 29,5 milyon TL. Ancak gelir tablosunda faaliyet giderlerinin ayrıntısı paylaşılmadığı için bu yakınlığın sürdürülebilirliği ve şirketin gider yapısındaki değişim analiz edilemiyor.
Net dönem kârı %26,2 artışla 82,9 milyon TL’ye yükseldi; fakat net kâr marjı yaklaşık %19,0’dan %16,8’e geriledi. Böylece net kâr, satış büyümesinin yaklaşık 17 puan gerisinde kaldı. Faaliyet kârlılığındaki marj daralmasına ek olarak finansman, vergi veya enflasyon muhasebesi etkileri de net kâr üzerinde rol oynayabilir. Net parasal pozisyon verisi bulunmadığı için bu etkinin büyüklüğü hesaplanamıyor.
Bilanço Sağlığı
Hitit’in bilançosunda en dikkat çekici unsur, yüksek özkaynak oranı ve net nakit pozisyonu. Toplam varlıklar önceki yıl sonuna göre yalnızca %0,8 artarak yaklaşık 3,7 milyar TL’de kaldı. Buna karşılık duran varlıklar %8,1 artışla 2,8 milyar TL’ye yükselirken dönen varlıklar %16,2 azalarak 935,3 milyon TL’ye geriledi. Bu değişim, bilanço kompozisyonunda duran varlıkların ağırlığının arttığını gösteriyor.
Özkaynaklar %6,5 artarak 3,2 milyar TL’ye ulaştı. Toplam varlıklar içindeki özkaynak payı yaklaşık %86,5 seviyesinde. Önceki dönem için bu oran yaklaşık %81,1 idi. Dolayısıyla şirketin bilançosu borçla büyümekten ziyade özkaynaklarla destekleniyor. Bu yapı, faiz ve refinansman riskini sınırlaması açısından önemli bir avantaj.
Net borç kalemi ise -218,1 milyon TL. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade ediyor. Ancak önceki yıl sonundaki -289,3 milyon TL seviyesine kıyasla net nakit azalmış durumda. Başka bir ifadeyle şirket hâlâ net nakitli, fakat bu tampon yaklaşık 71,2 milyon TL daralmış. Bu gelişme tek başına riskli değil; ancak nakit yaratımının ve işletme sermayesi hareketlerinin takip edilmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Verilen finansal tabloda 2026/3 ve 2025/3 için net parasal pozisyon kalemi yer almıyor. Bu nedenle enflasyon muhasebesinin şirketin net kârını artırıcı mı yoksa azaltıcı mı etkilediği hesaplanamıyor. Türkiye’de yüksek enflasyon ortamında, parasal varlıkları borçlarından fazla olan şirketler genel olarak enflasyon muhasebesinde net parasal kayıp riski taşıyabilir; ancak Hitit’in bu dönemdeki net parasal pozisyonu açıklanmadığı için şirket özelinde kesin bir yorum yapmak mümkün değil.
Bu eksiklik, özellikle net kârın FAVÖK’e göre daha yavaş büyümesinin nedenlerini değerlendirirken önem kazanıyor. 82,9 milyon TL’lik net kârın ne kadarının operasyonel performanstan, ne kadarının finansal ve enflasyon muhasebesi etkilerinden kaynaklandığını görmek için ayrıntılı dipnotlar gerekli. Yatırımcı açısından sonraki raporlarda net parasal pozisyonun yönü ve tutarı kritik takip başlıklarından biri olmalı.
Yatırımcı için Ne Anlama Geliyor?
2026’nın ilk çeyreği Hitit için iki farklı mesaj taşıyor. Bir tarafta %43,4’lük güçlü satış büyümesi, %33,4’lük FAVÖK artışı ve net nakitli bilanço var. Bu tablo, şirketin büyüme kapasitesinin ve finansal dayanıklılığının korunduğunu gösteriyor. Özellikle özkaynakların toplam varlıkların büyük bölümünü finanse etmesi, yüksek faiz ortamında önemli bir avantaj.
Diğer tarafta ise kârlılık artışı satış büyümesinin gerisinde kalıyor. Brüt kâr marjının %46,1’den %42,0’ye, FAVÖK marjının %38,7’den %36,0’a ve net kâr marjının %19,0’dan %16,8’e gerilemesi, büyümenin maliyet baskısıyla birlikte geldiğini ortaya koyuyor. Bu nedenle önümüzdeki dönemlerde yalnızca satış artışına değil, marjların yeniden toparlanıp toparlanmadığına bakılmalı.
Öncelikli takip noktaları şunlar:
- Satış büyümesinin sonraki çeyreklerde korunup korunmadığı,
- Brüt ve FAVÖK marjlarının %36-42 bandından yeniden yukarı dönüp dönmediği,
- Net nakit pozisyonundaki daralmanın geçici mi kalıcı mı olduğu,
- Net parasal pozisyonun net kâr üzerindeki etkisi,
- Dönen varlıklardaki %16,2’lik düşüşün nakit yaratımı mı yoksa işletme sermayesi baskısı mı yansıttığı.
Genel resim, güçlü büyüyen ancak marjlarında belirgin bir normalleşme yaşayan, bilanço tarafı ise sağlam bir şirketi gösteriyor. Büyümenin kalitesi ve kârlılığın satışlarla yeniden aynı hızda ilerleyip ilerlemeyeceği, yatırımcı açısından temel belirleyici olacak. Yatırım tavsiyesi değildir.