
Açılış
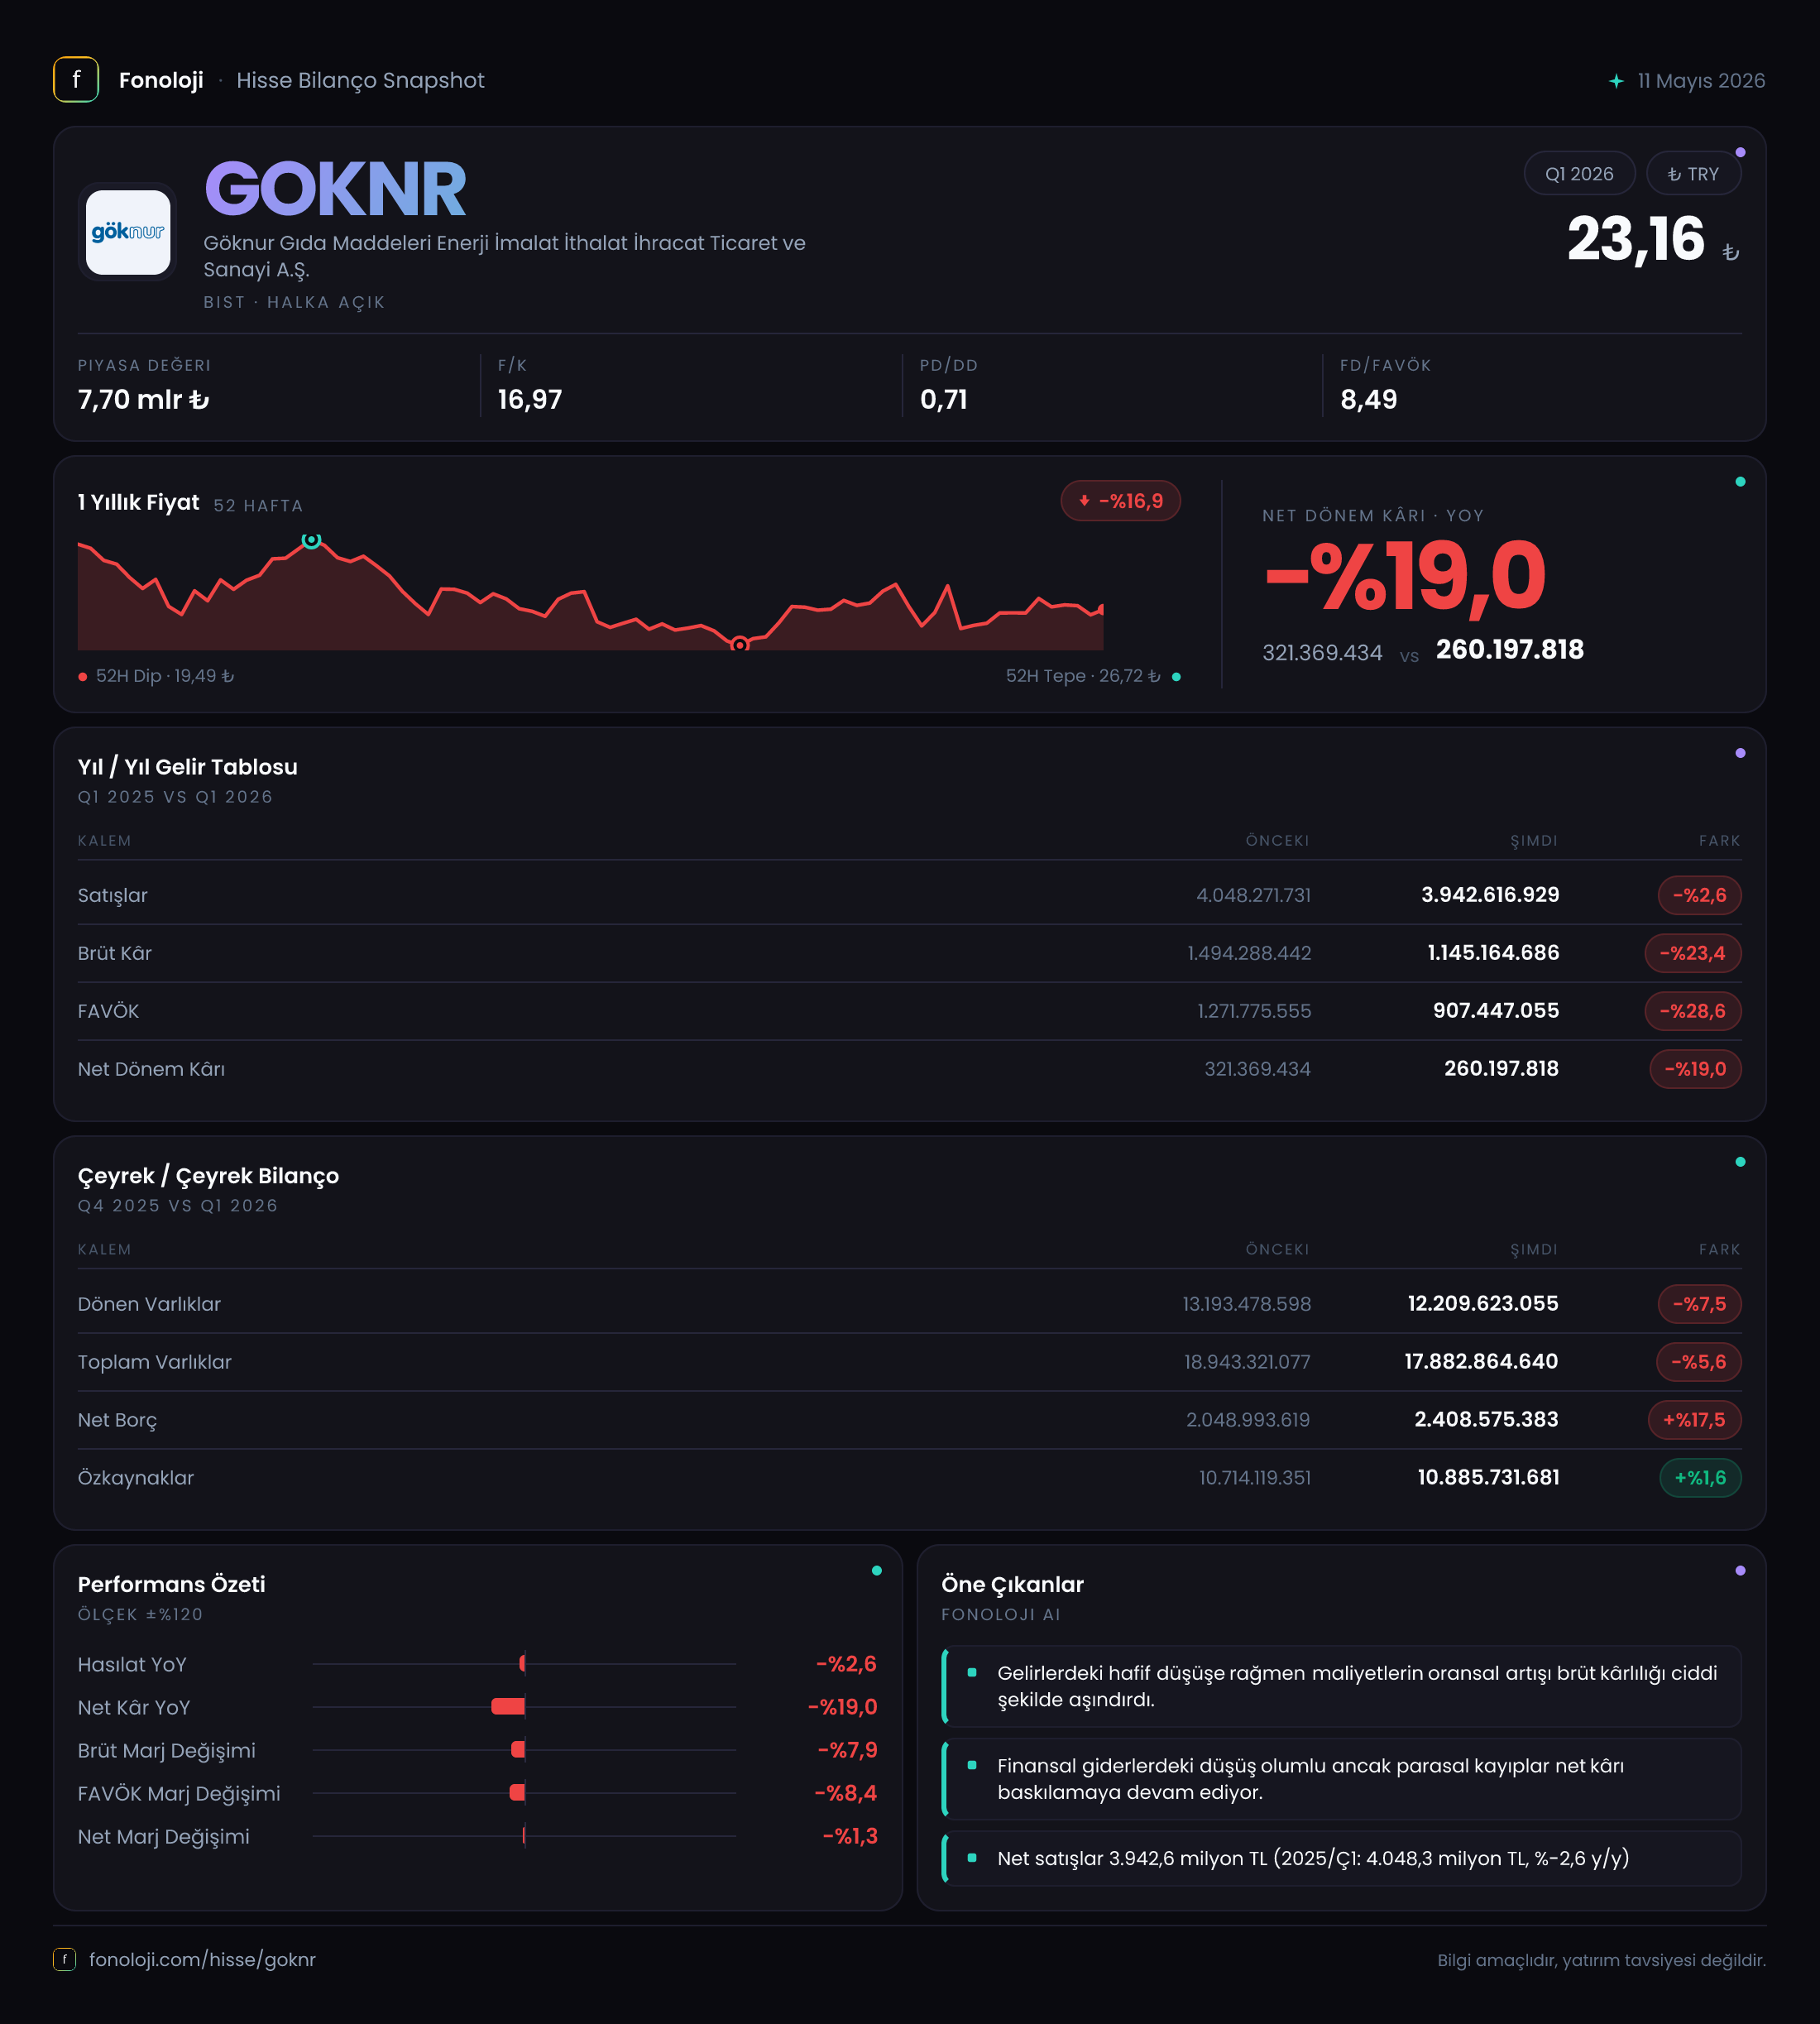
Göknur Gıda, meyve suyu konsantresi, püre ve meyve bazlı ürünler üreten; tarımsal hammadde tedariki, ihracat ve enerji faaliyetleriyle desteklenen bir gıda şirketi. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre sınırlı gerilerken, kârlılık göstergelerindeki düşüş daha belirgin oldu. Satışların %2,6 azalmasına karşılık brüt kâr %23,4, FAVÖK ise %21,3 geriledi. Bu tablo, ana meselenin yalnızca satış hacmi olmadığını; maliyet yapısı ve marjların da yatırımcı açısından yakından izlenmesi gerektiğini gösteriyor.
Net dönem kârı 260,2 milyon TL ile geçen yılki 321,5 milyon TL’nin altında kaldı. Enflasyon muhasebesinin etkisini gösteren net parasal pozisyon zararı da 400,1 milyon TL’ye yükseldi. Dolayısıyla şirket kâr üretmeye devam etse de, operasyonel marj kaybı ve finansal yapı üzerindeki baskı bu çeyreğin temel başlıkları oldu.
Satış Hikayesi
Göknur’un satışları 3,9 milyar TL seviyesinde gerçekleşti; geçen yılın aynı çeyreğinde bu rakam 4,0 milyar TL idi. Nominal olarak yalnızca %2,6 gerileme varmış gibi görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu performans reel açıdan daha zayıf okunmalı. Başka bir ifadeyle şirket, fiyat artışlarını ve enflasyonun etkisini satışlarına tam olarak yansıtamamış ya da satış hacmi ve ürün karması nominal büyümeyi aşağı çekmiş olabilir. Veri seti bu ayrımı yapmaya izin vermiyor; ancak yatırımcı açısından sonuç değişmiyor: reel satış büyümesi negatif.
Çeyreklik trend konusunda elimizde karşılaştırılabilir olarak yalnızca 2025/3 dönemi bulunuyor. Bu nedenle satışların 2025 son çeyreğinden 2026 ilk çeyreğine nasıl ilerlediği konusunda net bir eğilim çıkarmak mümkün değil. Mevsimsellik içeren gıda ve tarım şirketlerinde tek bir çeyreği yıllıklandırmadan değerlendirmek de yanıltıcı olabilir. Bununla birlikte ilk çeyrekte görülen yıllık satış gerilemesi, şirketin 2026’ya güçlü bir talep ivmesiyle başlamadığını gösteriyor.
Satışlardaki sınırlı düşüşe rağmen brüt kârın çok daha hızlı gerilemesi dikkat çekici. Bu, satışların kompozisyonunda daha düşük marjlı ürünlerin payının artması, girdi maliyetlerinin fiyatlara tam yansıtılamaması veya üretim maliyetlerinin satışlardan daha hızlı yükselmesi gibi olasılıkları gündeme getiriyor. Kesin neden için faaliyet raporundaki ürün ve maliyet kırılımını takip etmek gerekiyor.
Kârlılık
Şirketin kârlılık tablosu, satış performansından daha fazla baskı altında:
- Brüt kâr: 1,1 milyar TL, yıllık değişim -%23,4
- FAVÖK: 832,5 milyon TL, yıllık değişim -%21,3
- Net dönem kârı: 260,2 milyon TL, yıllık değişim -%19,1
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %37,5 seviyesinden bu çeyrekte yaklaşık %28,2’ye indi. Yaklaşık 9,3 puanlık bu daralma, şirketin temel üretim ve satış ekonomisinde belirgin bir bozulmaya işaret ediyor. Satışların yalnızca %2,6 gerilemesine karşılık brüt kârın dörtte bire yakın azalması, maliyet baskısının güçlü olduğunu ortaya koyuyor.
FAVÖK marjı da geçen yılki yaklaşık %27,5 seviyesinden %21,4’e düştü. Yani operasyonel kârlılıkta yaklaşık 6,1 puanlık kayıp var. Brüt marjdaki bozulmanın FAVÖK’e de yansıması, sorunun yalnızca üretim maliyetleriyle sınırlı kalmadığını; faaliyet giderleri ve operasyonel verimlilik tarafında da baskı bulunduğunu düşündürüyor.
Net kâr marjı ise yaklaşık %8,0’dan %6,7’ye geriledi. Net kâr marjındaki düşüş, FAVÖK marjındaki daralmadan daha sınırlı görünse de bunun kalıcı bir iyileşme anlamına geldiği söylenemez. Net kârın içinde enflasyon muhasebesi ve finansman kalemleri önemli rol oynuyor. Bu nedenle yatırımcı, yalnızca net kâr rakamına değil, brüt kâr ve FAVÖK marjlarının yeniden toparlanıp toparlanmadığına odaklanmalı.
Bilanço Sağlığı
Göknur’un toplam varlıkları 17,9 milyar TL ile önceki yıl sonuna göre %5,6 azaldı. Bu düşüşte dönen varlıkların 13,2 milyar TL’den 12,2 milyar TL’ye gerilemesi belirleyici oldu. Dönen varlıklardaki yaklaşık %7,5’lik azalma, işletme sermayesi ihtiyacının veya stok, ticari alacak ve nakit bileşiminin değiştiğini gösteriyor; ancak bu kalemlerin alt kırılımı paylaşılmadığı için hangi unsurun etkili olduğunu kesinleştirmek mümkün değil.
Özkaynaklar 10,9 milyar TL ile yıl sonuna göre %1,6 arttı. Toplam varlıklar gerilerken özkaynakların hafif yükselmesi, şirketin bilanço içinde özkaynak ağırlığını koruduğunu gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %60,9 seviyesinde; bu, şirketin bilançosunda önemli bir sermaye tamponu bulunduğuna işaret ediyor.
Buna karşın net borç 2,0 milyar TL’den 2,4 milyar TL’ye çıkarak %17,5 yükseldi. FAVÖK’ün yıllıklandırılmamış ilk çeyrek rakamıyla bakıldığında net borç/FAVÖK yaklaşık 2,9 kat seviyesinde. Geçen yılın aynı döneminde bu oran yaklaşık 1,8 kat idi. Bu hesaplama mevsimsellik nedeniyle temkinli yorumlanmalı; ancak yön açık: borç yükü artarken operasyonel kârlılık geriliyor. Bu kombinasyon, faiz ve kur hareketlerine karşı bilançonun daha hassas hale geldiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu çeyrekte -400,1 milyon TL oldu; geçen yılın aynı döneminde zarar -305,2 milyon TL seviyesindeydi. Böylece net parasal pozisyon zararı %31,1 arttı. Satışlara oranladığımızda bu kayıp geçen yıl yaklaşık %7,6 iken bu çeyrekte %10,3’e ulaştı.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve borçlarının enflasyon ortamındaki değer etkisini yansıtıyor. Negatif net parasal pozisyon, enflasyon muhasebesinin şirketin dönem kârı üzerinde azaltıcı etki yaptığını gösteriyor. Zararın artması, yüksek enflasyon ortamında bilanço yapısının şirket aleyhine çalıştığını düşündürüyor. Net kârın 260,2 milyon TL seviyesinde kalmasında bu etkinin önemli payı var; operasyonel kârlılık daha güçlü olsaydı, net parasal kaybın sonuçlar üzerindeki baskısı daha kolay absorbe edilebilirdi.
Yatırımcı için Ne Anlama Geliyor?
Göknur’un ilk çeyrek sonuçları, satışların korunmasına rağmen marj kalitesinin bozulduğunu gösteriyor. Yatırımcı açısından izlenmesi gereken ana başlıklar şunlar:
- Satışların enflasyonun üzerinde reel büyümeye dönüp dönmeyeceği,
- Brüt kâr marjının %28,2 seviyesinden toparlanıp toparlanamayacağı,
- FAVÖK marjındaki yaklaşık 6 puanlık kaybın kalıcı olup olmadığı,
- Net borç artışının işletme sermayesi ihtiyacından mı, nakit akışındaki zayıflıktan mı kaynaklandığı,
- Net parasal pozisyon zararının sonraki çeyreklerde azalıp azalmayacağı.
Fırsat tarafında şirket hâlâ 260,2 milyon TL net kâr ve 832,5 milyon TL FAVÖK üreterek faaliyetlerini kârlı sürdürüyor. Ayrıca özkaynakların toplam varlıklar içindeki yüksek payı, bilanço açısından önemli bir dayanıklılık sağlıyor. Risk tarafında ise satışların reel olarak daralması, marjların hızlı gerilemesi ve net borç/FAVÖK oranındaki bozulma öne çıkıyor. Bu nedenle hissede olumlu beklentinin güçlenmesi için öncelikle satış büyümesinden çok marj toparlanması ve borçluluk kontrolü görülmeli.
Yatırım tavsiyesi değildir.