
Açılış
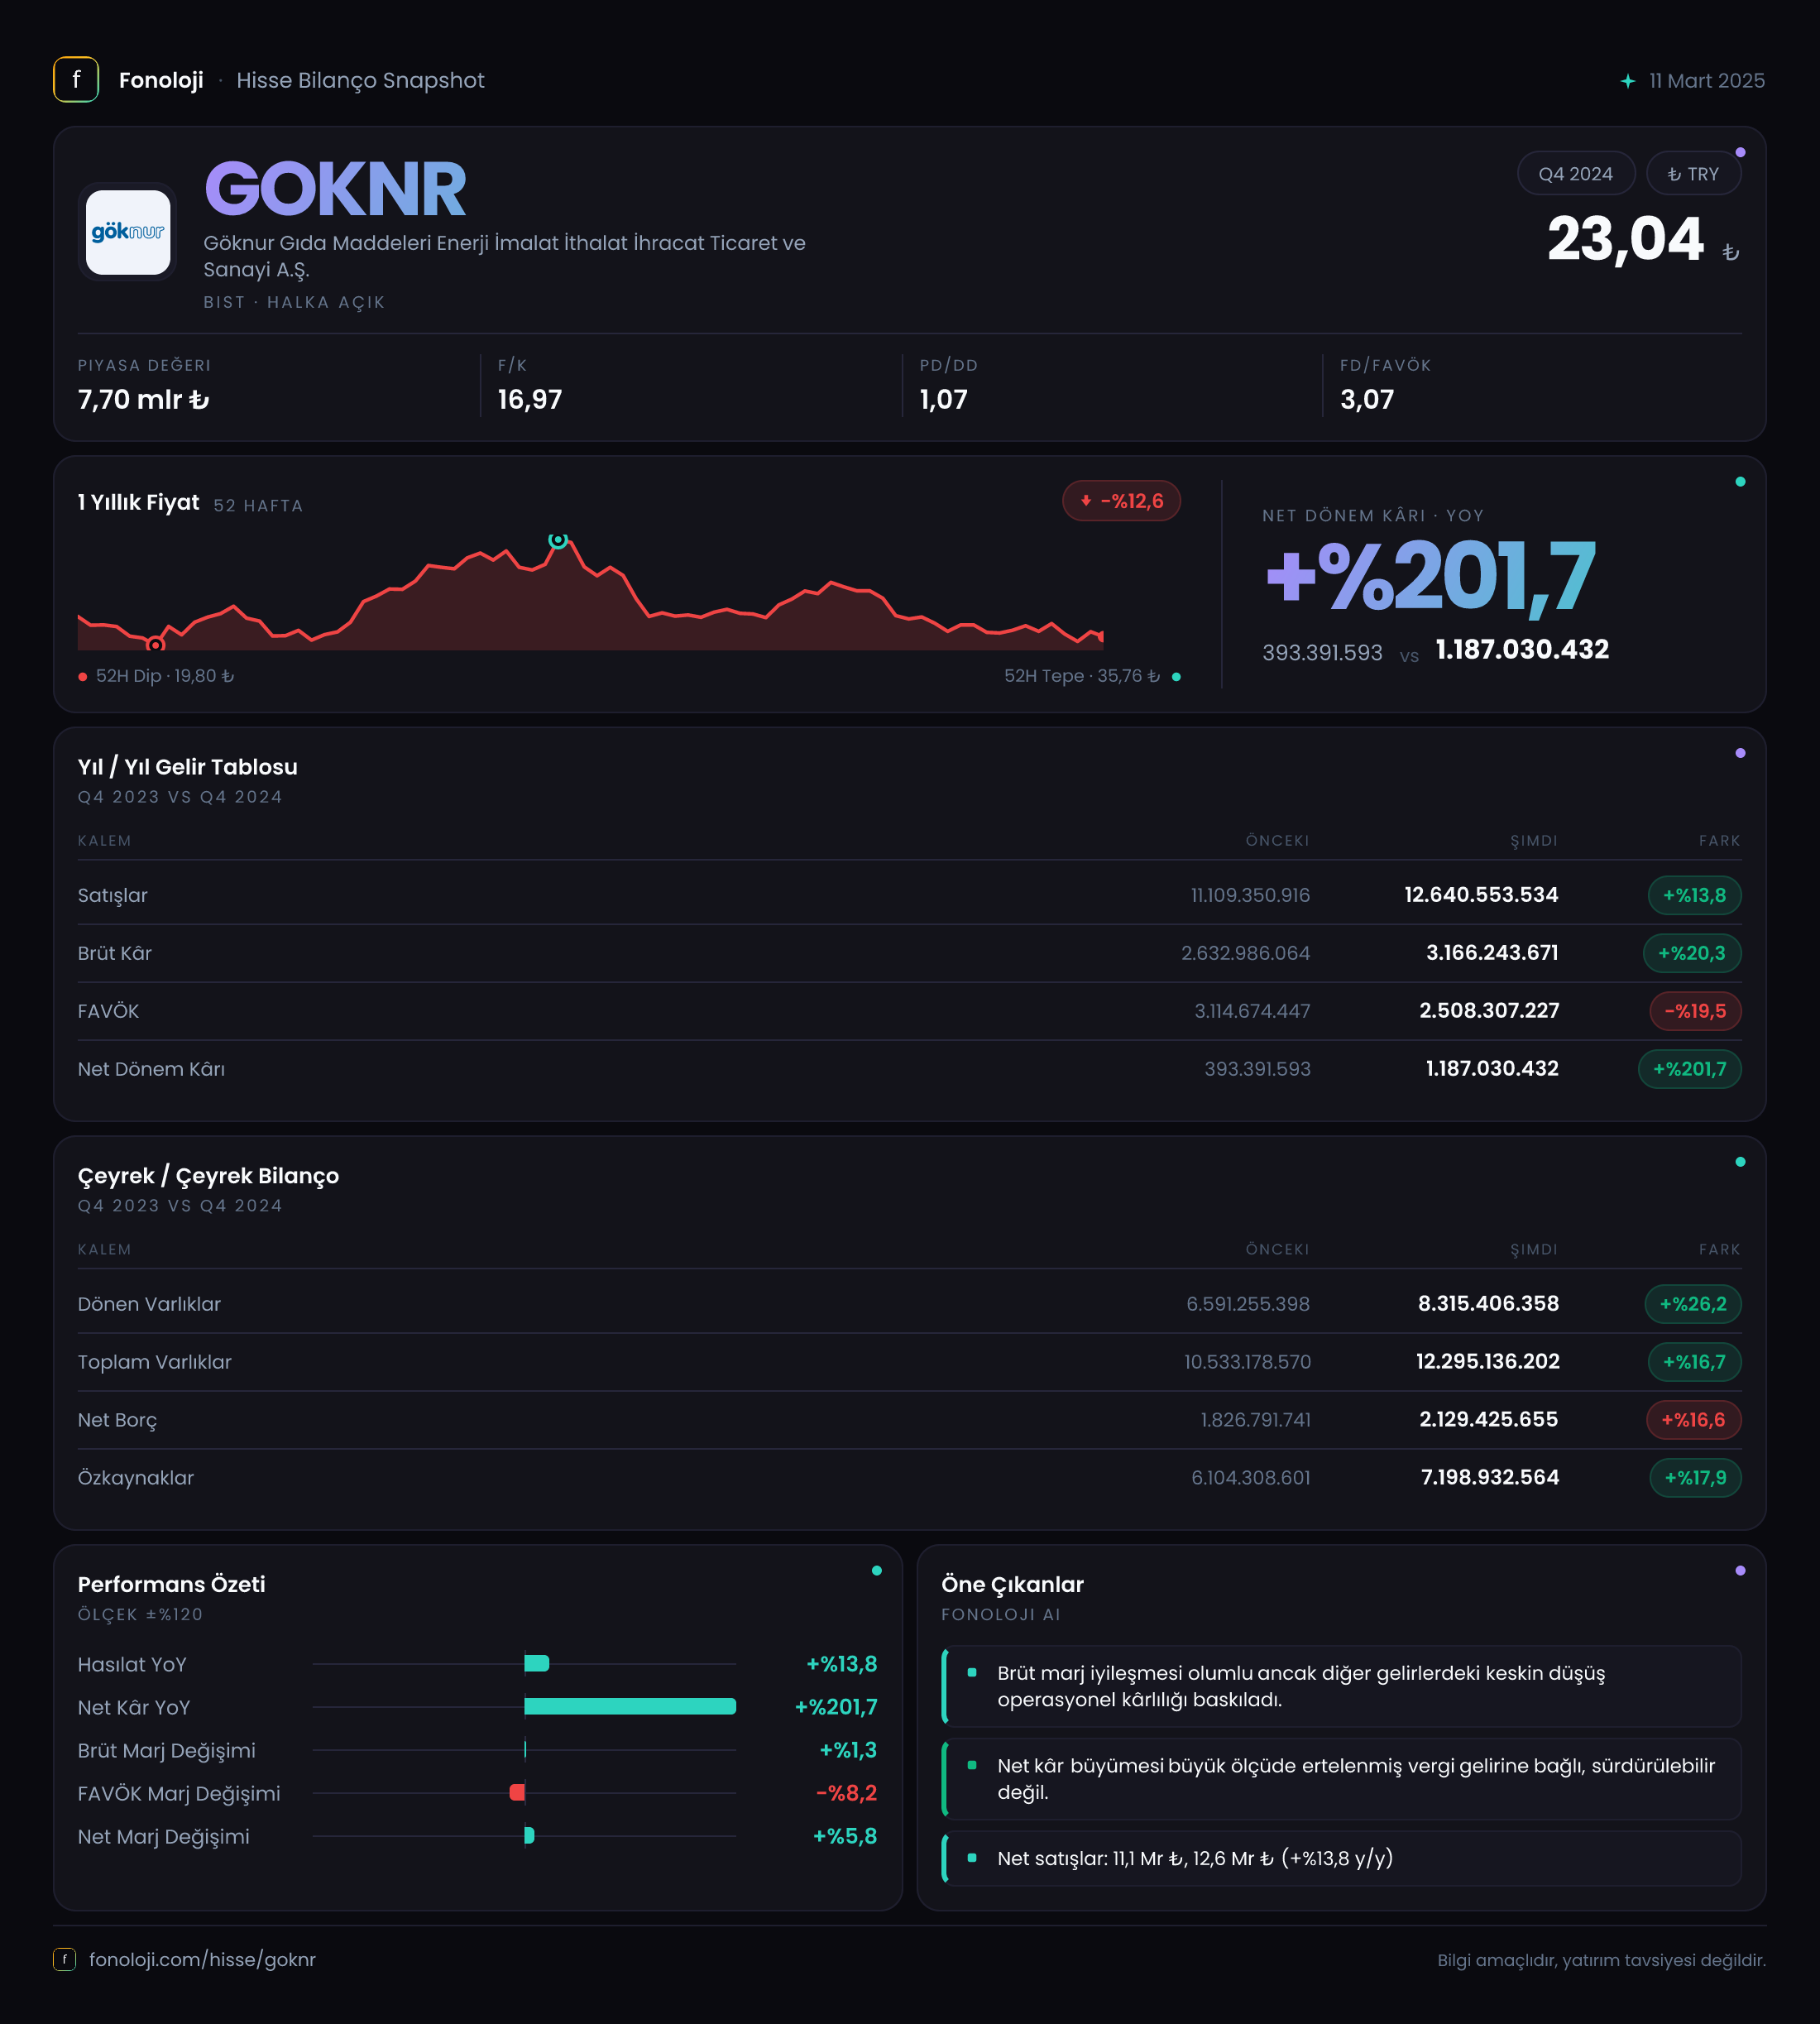
Göknur Gıda, meyve suyu konsantresi, meyve suyu ve meyve-sebze bazlı ürünler üreten; satışlarının önemli bölümünü ihracat kanallarına taşıyan bir gıda şirketi olarak faaliyet gösteriyor. 2024/12 döneminde şirketin ana hikâyesi, satışların sınırlı nominal büyümesine karşın kârlılıkta belirgin bir iyileşme yaşanması. Satışlar yıllık bazda %13,8 artarak 12,6 milyar TL’ye çıkarken, FAVÖK %31,2 ve net dönem kârı %201,5 yükseldi. Buna karşılık Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, ciro büyümesi reel anlamda güçlü görünmüyor; yatırım tezinin ağırlık merkezi satış hacminden çok marj yönetimi ve finansal yapıdaki gelişim oluyor.
Satış Hikayesi
Göknur’un satışları geçen yılki 11,1 milyar TL’den 12,6 milyar TL’ye yükseldi. İlk bakışta 1,5 milyar TL’lik artış dikkat çekici görünse de bu büyümeyi enflasyondan arındırarak okumak gerekiyor. Şirketin satışlarındaki yıllık artış %13,8 seviyesinde kalırken, aynı dönemde Türkiye’deki fiyat artışlarının bunun üzerinde seyretmesi, satışların reel olarak daralmış veya en azından enflasyonun gerisinde kalmış olabileceğini gösteriyor.
Bu tablo, şirketin ürün fiyatlarını artırmasına rağmen aynı ölçüde hacim büyümesi sağlayamadığı ihtimalini gündeme getiriyor. Ancak veri setinde satışların tonaj, ürün karması, ihracat payı veya fiyat-hacim ayrımı bulunmadığı için, cirodaki değişimin ne kadarının fiyat artışından, ne kadarının gerçek talep ve hacim artışından geldiğini kesin olarak söylemek mümkün değil.
Olumlu taraf, kârlılığın satışlardan daha hızlı büyümesi. Brüt kâr %20,3 artarak 2,6 milyar TL’den 3,2 milyar TL’ye yükselmiş durumda. Bu gelişme; hammadde maliyetleri, ürün fiyatlaması, döviz bazlı satışlar veya daha kârlı ürünlerin toplam satış içindeki payının artması gibi faktörlerin marjları desteklemiş olabileceğini gösteriyor. Yine de çeyreklik trend için elimizde yalnızca 2024/12 dönemine ait satış ve net kâr verisi bulunduğundan, yıl içindeki ivmenin son çeyrekte hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını değerlendirmek için yeni dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Göknur’un brüt kâr marjı, verilen rakamlar üzerinden yaklaşık %25,4 seviyesine yükseliyor. Geçen yıl aynı dönemde brüt marj yaklaşık %23,4 idi. Yaklaşık 2 puanlık bu iyileşme, satış büyümesinin sınırlı kaldığı bir ortamda oldukça değerli; çünkü şirket aynı ciro üzerinden daha yüksek brüt kâr üretmiş.
FAVÖK ise 1,6 milyar TL’den 2,1 milyar TL’ye çıkarak %31,2 büyüdü. Böylece FAVÖK marjı geçen yılki yaklaşık %14,4 seviyesinden %16,7’ye ulaştı. Brüt marjdaki gelişimin FAVÖK marjına da yansıması, sadece ürün maliyetlerinin değil, faaliyet giderlerinin de satışlara oranla daha kontrollü yönetildiğini gösteriyor. Başka bir ifadeyle Göknur, 2024 döneminde satışlarını enflasyonun gerisinde artırmasına rağmen, satış başına elde ettiği operasyonel kârı yükseltmiş.
Net dönem kârı ise 393,4 milyon TL’den 1,2 milyar TL’ye çıkarak üç katın üzerinde arttı. Net kâr marjı yaklaşık %3,5’ten %9,5’e yükseldi. Bu sıçrama, operasyonel kârlılıktaki iyileşmeye ek olarak finansal kalemler, vergi etkileri ve enflasyon muhasebesi kaynaklı unsurların da net sonucu etkilediğini düşündürüyor. Bununla birlikte net kâr büyümesinin FAVÖK büyümesinden çok daha yüksek olması, bu artışın tamamının faaliyet performansından kaynaklanmadığını gösteriyor. Bu nedenle sürdürülebilirlik açısından FAVÖK’ün gelişimi, net kâr artışından daha sağlıklı bir gösterge olarak izlenmeli.
Bilanço Sağlığı
Göknur’un toplam varlıkları önceki döneme göre %16,7 artarak 10,5 milyar TL’den 12,3 milyar TL’ye yükselmiş. Büyümenin ana kaynağı dönen varlıklar olmuş; bu kalem %26,2 artışla 8,3 milyar TL’ye ulaşırken duran varlıklar yalnızca %1 artarak 4,0 milyar TL’de kalmış. Bu görünüm, bilançonun yaklaşık üçte ikisinin kısa vadede nakde dönüşebilecek varlıklardan oluştuğunu gösteriyor. Ancak dönen varlıkların ne kadarının stoklardan, ticari alacaklardan veya nakitten oluştuğu verilmediği için likiditenin kalitesi hakkında kesin yorum yapılamaz.
Net borç %16,6 artarak 2,1 milyar TL’ye yükselmiş. Borç nominal olarak artmış olsa da FAVÖK’teki büyüme daha yüksek olduğu için net borç/FAVÖK oranı yaklaşık 1,0x seviyesinde bulunuyor. Geçen yılki yaklaşık 1,1x seviyesine göre bu, borç taşıma kapasitesinde sınırlı bir iyileşmeye işaret ediyor. Şirketin net borcu özkaynaklarının yaklaşık %29’u düzeyinde; bu oran, mevcut veriler çerçevesinde aşırı borçlu bir yapı göstermiyor.
Özkaynaklar %17,9 artarak 7,2 milyar TL’ye yükselmiş ve varlık büyümesinin üzerinde gelişmiş. Bu, bilanço büyümesinin daha fazla özkaynakla desteklendiğini gösteren olumlu bir unsur. Ancak toplam finansal borç, kısa vadeli borçların payı ve faiz karşılama oranı paylaşılmadığı için borcun vade ve maliyet riskini ayrıca izlemek gerekiyor.
Net Parasal Pozisyon (TAS 29)
Göknur’un net parasal pozisyonu -1,3 milyar TL seviyesinde gerçekleşmiş. Geçen yıl aynı dönemde bu rakam -1,4 milyar TL idi. Pozisyonun yaklaşık %5,5 iyileşmesi olumlu görünse de şirket hâlâ negatif net parasal pozisyon taşıyor.
TAS 29 kapsamında negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından yüksek olduğunu ifade eder. Yüksek enflasyon ortamında bu yapı, teorik olarak parasal borçların reel değer kaybından fayda sağlayabilir; ancak bunun gelir tablosundaki etkisi şirketin nakit, borç ve alacak kompozisyonuna bağlıdır. Bu nedenle -1,3 milyar TL’lik pozisyonu tek başına olumlu veya olumsuz olarak değerlendirmek doğru olmaz. Net kârın FAVÖK’e kıyasla çok daha hızlı artmasında enflasyon muhasebesi ve diğer finansal kalemlerin etkisi bulunabilir; bu nedenle yatırımcı, faaliyet kârı ile muhasebesel net kârı birbirinden ayırarak okumalı.
Yatırımcı için Ne Anlama Geliyor?
Göknur’un 2024/12 sonuçları, zayıf reel satış büyümesine karşı güçlü marj toparlanması hikâyesi sunuyor. En önemli fırsatlar şunlar:
- Brüt marjın yaklaşık 2 puan, FAVÖK marjının ise yaklaşık 2,3 puan yükselmesi.
- Net borç/FAVÖK oranının yaklaşık 1,0x ile yönetilebilir seviyede kalması.
- Özkaynakların %17,9 büyüyerek bilanço dayanıklılığını desteklemesi.
- Net kârın 1,2 milyar TL’ye çıkması ve kârlılığın önceki yıla göre belirgin biçimde güçlenmesi.
Buna karşılık temel riskler de açık:
- Satışların %13,8 büyümesi, yüksek enflasyon ortamında reel büyümenin sınırlı kaldığını gösteriyor.
- Net parasal pozisyon hâlâ -1,3 milyar TL ile negatif.
- Net kâr artışının FAVÖK artışından çok daha hızlı olması, kârın sürdürülebilirliği konusunda detaylı dipnot incelemesini gerekli kılıyor.
- Dönen varlıklardaki %26,2’lik artışın stok veya alacak kaynaklı olması hâlinde işletme sermayesi ve nakit dönüşüm riski oluşabilir.
Özetle, Göknur’da izlenmesi gereken ana konu satışların enflasyonun üzerine çıkıp çıkamayacağı değil yalnızca; aynı zamanda mevcut marj kazanımlarının korunup korunamayacağıdır. Önümüzdeki dönemlerde ciro büyümesi hızlanır, FAVÖK marjı %16-17 bandını korur ve net borç artışı kontrol altında kalırsa şirketin finansal profili güçlenebilir. Aksi durumda yüksek net kâr büyümesi, operasyonel nakit akışı ve enflasyon muhasebesi etkileriyle daha dikkatli değerlendirilmelidir. Yatırım tavsiyesi değildir.