
Açılış
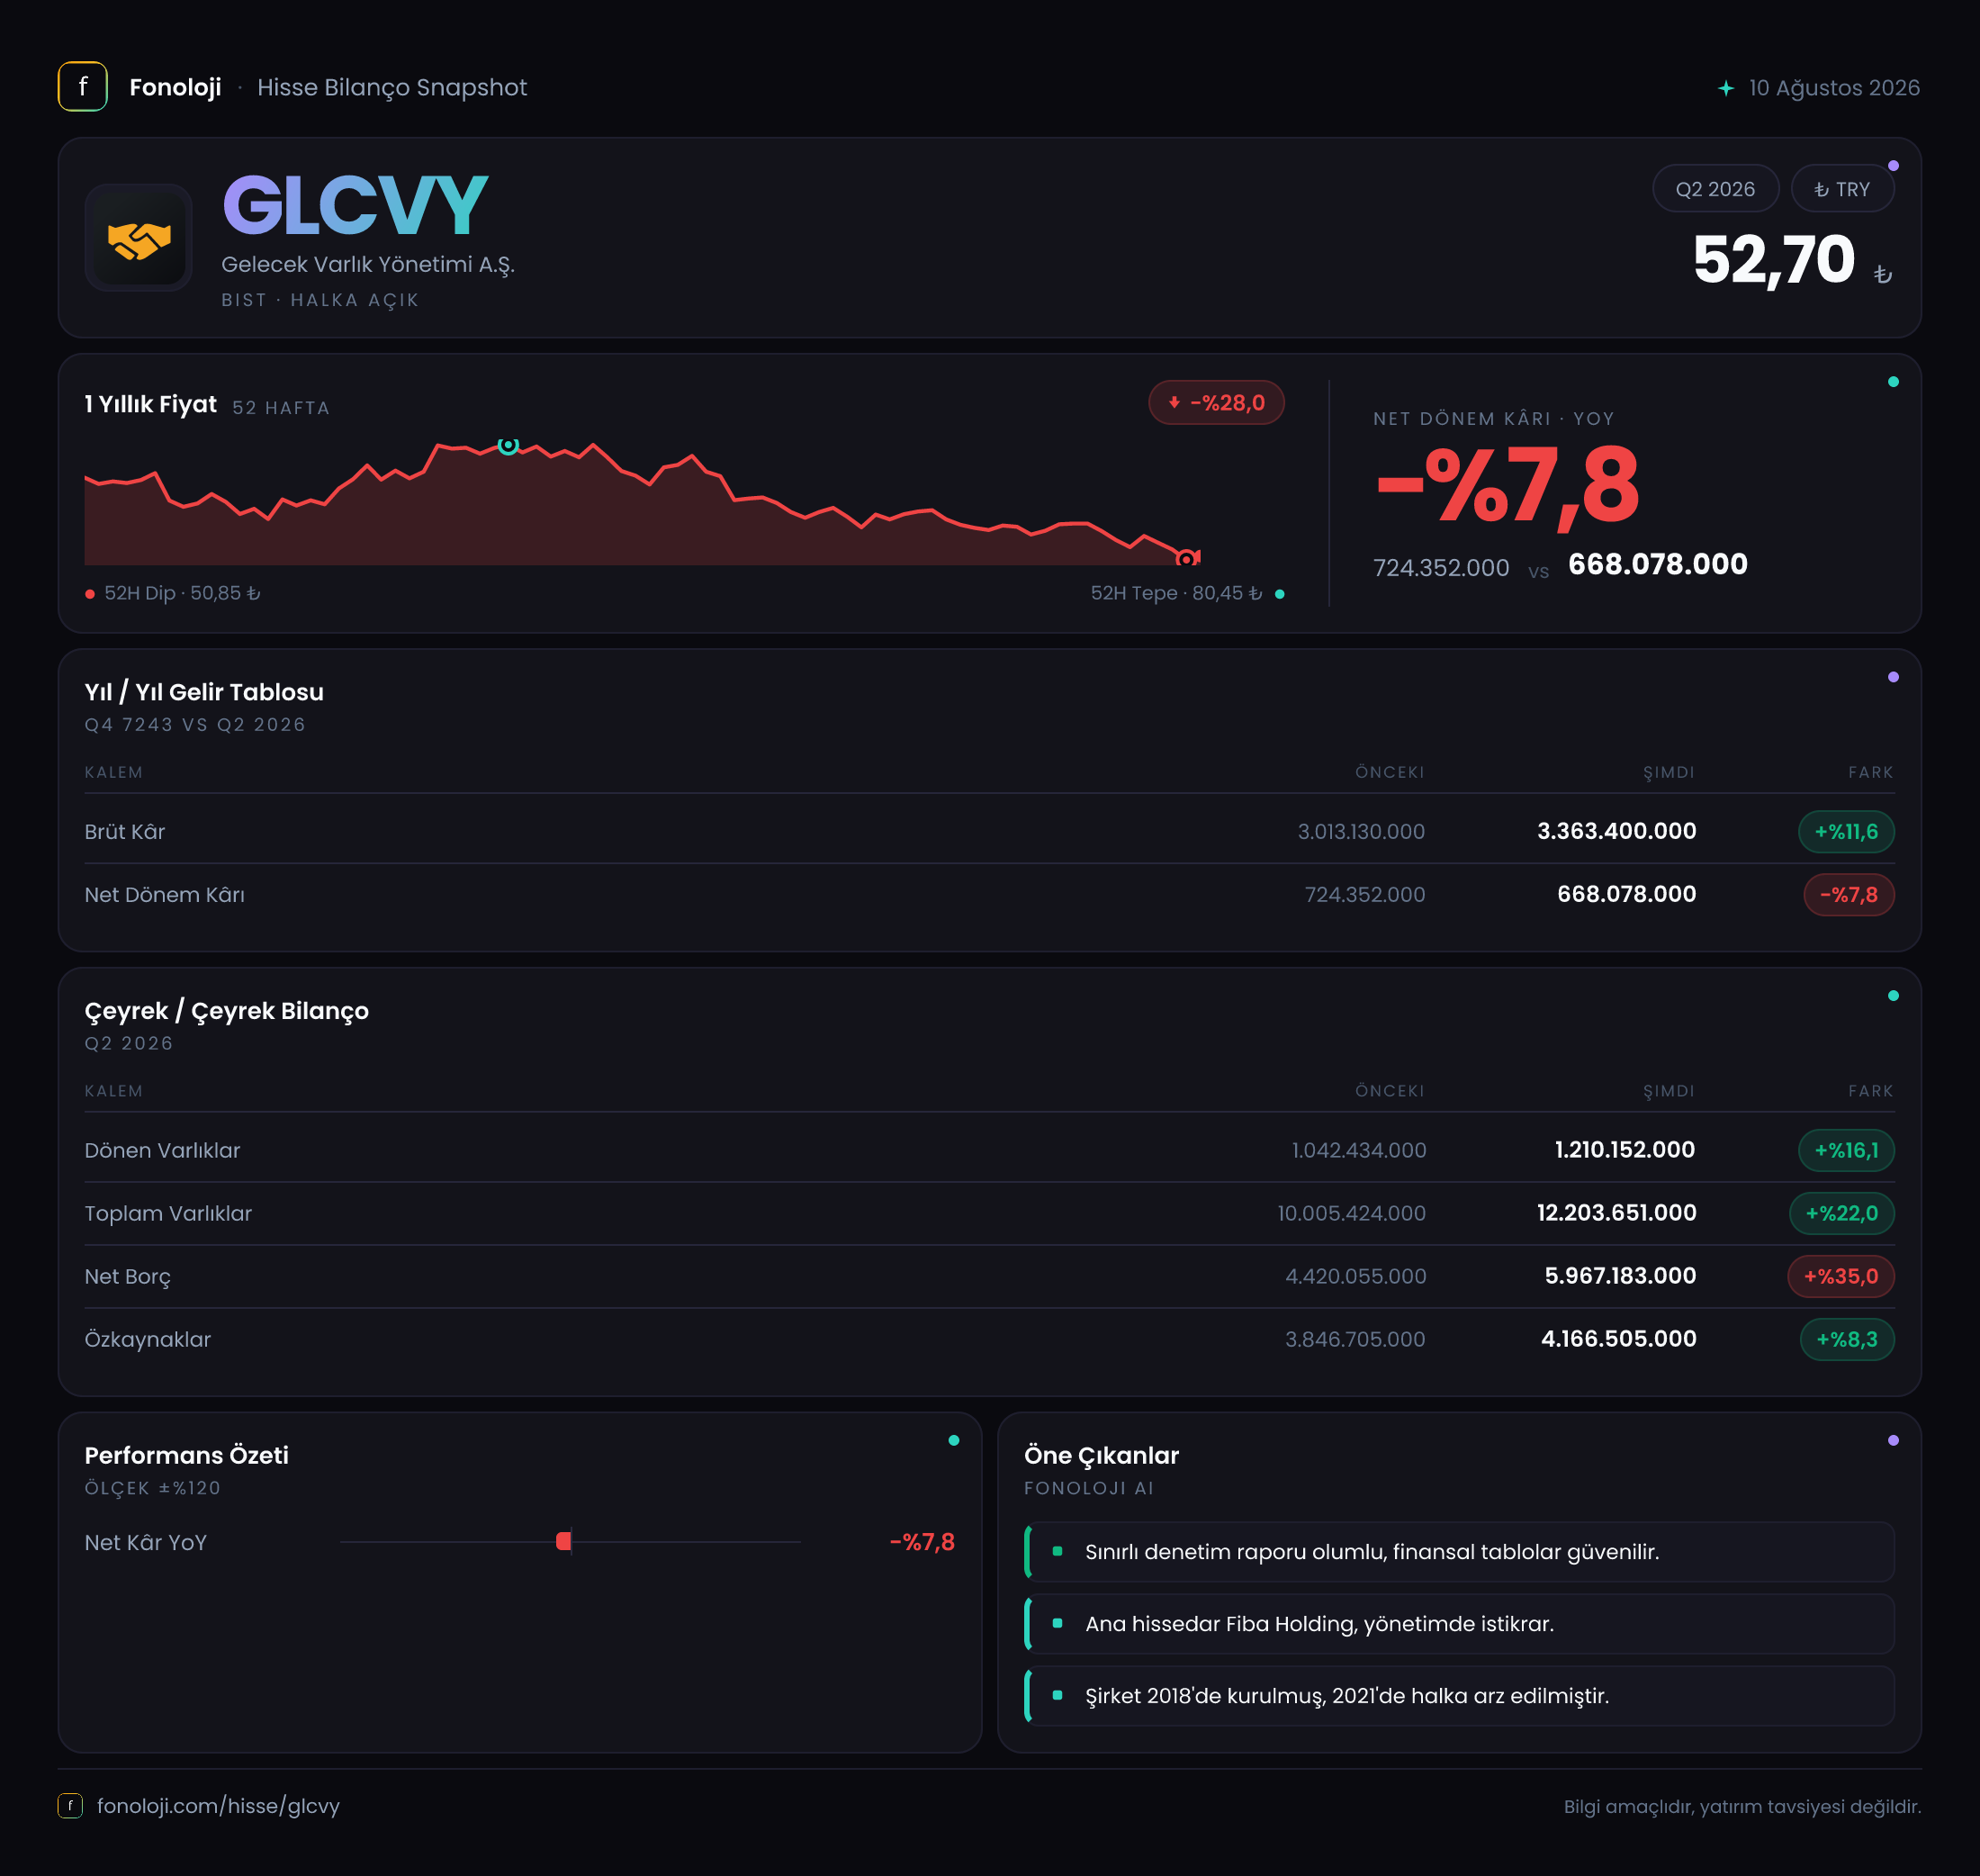
Gelecek Varlık Yönetimi, finansal varlıkların yönetimi ve tahsilat odaklı faaliyetleriyle bilançosunda duran varlıkların ağırlığı yüksek olan bir şirket görünümünde. 2026/6AB sonuçlarında ana mesaj iki yönlü: brüt kâr nominal olarak büyürken net dönem kârı gerilemiş; bilanço ise özellikle net borç tarafında daha hızlı genişlemiş. Şirketin toplam varlıkları yıl sonuna göre %22 artarak 12,2 milyar TL’ye çıkarken, özkaynak büyümesi yalnızca %8,3’te kalmış. Bu tablo, büyümenin önemli bölümünün borçla finanse edildiğini ve kârlılığın bilanço genişlemesine aynı hızda eşlik etmediğini gösteriyor.
| Temel gösterge | 2026/6AB | Önceki dönem / geçen yıl | Değişim | |---|---:|---:|---:| | Brüt kâr | 3,4 mlr TL | 3,0 mlr TL | %11,6 | | Net dönem kârı | 668,1 mn TL | 724,4 mn TL | -%7,8 | | Toplam varlıklar | 12,2 mlr TL | 10,0 mlr TL | %22,0 | | Net borç | 6,0 mlr TL | 4,4 mlr TL | %35,0 | | Özkaynaklar | 4,2 mlr TL | 3,8 mlr TL | %8,3 |
Satış Hikayesi
Şirketin satış gelirleri bu veri setinde açıklanmadığı için ciro büyümesini, satışların kompozisyonunu veya faaliyet hacminin ne ölçüde arttığını doğrudan ölçemiyoruz. FAVÖK verisinin bulunmaması da operasyonel kârlılığın faaliyetlerden ne kadar üretildiğini değerlendirmeyi sınırlıyor. Bu nedenle analizde en sağlıklı başlangıç noktası brüt kâr ve net kâr arasındaki ayrışma.
Brüt kâr 3,0 milyar TL’den 3,4 milyar TL’ye yükselerek %11,6 arttı. Yüzeyde bu olumlu bir gelişme; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın reel olarak büyümeye işaret ettiğini söylemek mümkün değil. Brüt kârın enflasyonun altında kalması, şirketin fiyatlama gücünün sınırlanmış olabileceğini veya faaliyet hacmindeki artışın maliyet baskısını telafi edemediğini gösteriyor.
Üstelik brüt kârın nominal büyümesine rağmen net dönem kârı 724,4 milyon TL’den 668,1 milyon TL’ye geriledi. İki dönem arasındaki fark 56,3 milyon TL. Bu ayrışma, brüt kâr seviyesinin altında finansman giderleri, parasal kazanç/kayıplar, kur etkileri, vergi veya diğer faaliyet dışı kalemlerin net sonucu baskılamış olabileceğini düşündürüyor; ancak ilgili kalemler paylaşılmadığı için hangi unsurun belirleyici olduğunu kesin olarak ayırmak mümkün değil.
Çeyreklik trend verisi bulunmadığından, ikinci çeyrekte ivmenin hızlanıp hızlanmadığını veya ilk çeyreğe göre kârlılıkta bir toparlanma olup olmadığını değerlendiremiyoruz. Şirketin sonraki raporunda üç aylık gelir, brüt kâr, FAVÖK ve net kâr akışının ayrıca izlenmesi gerekecek.
Kârlılık
Brüt kâr marjını hesaplamak için satış geliri açıklanmadığından, şirketin maliyet yapısının ve marj kalitesinin ne yönde değiştiği net biçimde ölçülemiyor. Aynı şekilde FAVÖK bulunmadığı için faaliyet giderlerinin brüt kârı ne kadar tükettiği ve şirketin ana faaliyetlerinden nakit yaratma kapasitesi hakkında oran bazlı bir değerlendirme yapılamıyor.
Bununla birlikte net kârın brüt kârdan daha zayıf performans göstermesi önemli bir uyarı. Brüt kâr %11,6 büyürken net kârın %7,8 düşmesi, üst gelir tablosu kalemlerinin aşağıya aynı güçle yansımadığını ortaya koyuyor. Başka bir ifadeyle şirket faaliyet düzeyinde nominal bir büyüme üretse de bu büyüme hissedar kârına dönüşmemiş.
Net kâr marjı da satışlar açıklanmadığı için hesaplanamıyor. Bu nedenle 668,1 milyon TL net kârın büyüklüğünü tek başına olumlu veya olumsuz sınıflandırmak yerine, önümüzdeki dönemde şu göstergeler takip edilmeli:
- Satışların brüt kârdan daha hızlı büyüyüp büyümediği,
- FAVÖK marjının oluşup oluşmadığı,
- Finansman giderlerinin net kâr üzerindeki etkisi,
- Net parasal kazanç veya kaybın sonucu ne ölçüde değiştirdiği.
Bilanço Sağlığı
Bilanço, gelir tablosundan daha dikkat çekici bir hikâye anlatıyor. Toplam varlıklar önceki yıl sonundaki 10,0 milyar TL’den 12,2 milyar TL’ye yükseldi. Bu artışın ana kaynağı duran varlıklar: duran varlıklar 9,0 milyar TL’den 11,0 milyar TL’ye çıkarak %22,7 büyüdü. Dönen varlıklar da 1,0 milyar TL’den 1,2 milyar TL’ye yükseldi; ancak %16,1’lik artış, duran varlık büyümesinin gerisinde kaldı.
Bu yapı, şirketin bilançosunda uzun vadeli varlıkların ağırlığının arttığını gösteriyor. Duran varlıkların toplam varlıklar içindeki payı yaklaşık %90 seviyesinde. Bu yüksek oran, varlık yapısının likit olmadığını ve kısa vadeli yükümlülüklerin karşılanmasında nakit dönüşüm hızının önemli hale geldiğini gösterir.
Daha kritik nokta net borcun 4,4 milyar TL’den 6,0 milyar TL’ye yükselmesi. %35’lik artış, toplam varlık büyümesinin oldukça üzerinde. Net borcun toplam varlıklara oranı yaklaşık %44’ten %49’a yükselirken, net borcun özkaynaklara oranı da yaklaşık 1,16 kat’tan 1,43 kata çıktı. Bu, şirketin her 1 TL özkaynağına karşılık yaklaşık 1,43 TL net borç taşıdığı anlamına geliyor.
Özkaynaklar 3,8 milyar TL’den 4,2 milyar TL’ye yükselmiş olsa da %8,3’lük artış, varlık ve borç büyümesinin belirgin biçimde gerisinde. Net borç/FAVÖK oranı ise FAVÖK açıklanmadığı için hesaplanamıyor. Borcun sürdürülebilirliği açısından bu oran kritik olacak; çünkü yalnızca net borcun artması değil, borcun faaliyet kârına göre hangi seviyede olduğu önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin şirketin dönem kârına katkısını veya baskısını ölçemiyoruz. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki pozisyonu, yüksek borçluluk taşıyan şirketlerde net kârın yorumlanmasını doğrudan etkileyebilir.
Şirketin net borcu 6,0 milyar TL seviyesine yükseldiği için, parasal pozisyonun kâr üzerindeki etkisi özellikle önemli hale geliyor. Ancak net parasal kazanç veya kayıp açıklanmadıkça 668,1 milyon TL’lik net kârın ne kadarının operasyonel faaliyetlerden, ne kadarının enflasyon muhasebesinden kaynaklandığı ayrıştırılamaz. Bu kalem sonraki raporlarda mutlaka izlenmeli; çünkü brüt kâr artarken net kârın gerilemesini açıklayabilecek ana unsurlardan biri olabilir.
Yatırımcı için Ne Anlama Geliyor?
GLCVY’nin 2026/6AB sonuçları, nominal büyümenin tek başına yeterli olmadığını gösteren bir dönem oldu. Brüt kâr %11,6 artmasına karşın bu oran yüksek enflasyonun altında kaldı; net kâr ise %7,8 geriledi. Buna karşılık bilanço %22 büyüdü ve net borç %35 arttı. Dolayısıyla şirket daha büyük bir bilanço taşırken, bu büyümenin kâra dönüşümü ve finansal kaldıraç üzerindeki etkisi yatırımcı açısından temel soru olmaya devam ediyor.
Fırsat tarafında, duran varlık tabanındaki büyüme gelecekte gelir ve kâr üretimini destekleyebilir. Ancak bunun gerçekleşebilmesi için varlıkların verimli kullanılması, net borç artışının kontrol altına alınması ve FAVÖK’ün borç büyümesinden daha hızlı artması gerekiyor. Risk tarafında ise düşük özkaynak büyümesi, yükselen net borç ve açıklanmayan net parasal pozisyon öne çıkıyor.
Bir sonraki raporda özellikle satış büyümesi, FAVÖK, FAVÖK marjı, finansman giderleri, net parasal kazanç/kayıp ve net borç/FAVÖK birlikte izlenmeli. Bu göstergeler iyileşmeden yalnızca varlık büyümesine bakarak güçlü bir kârlılık hikâyesi kurmak mümkün değil.
Yatırım tavsiyesi değildir.