
Açılış
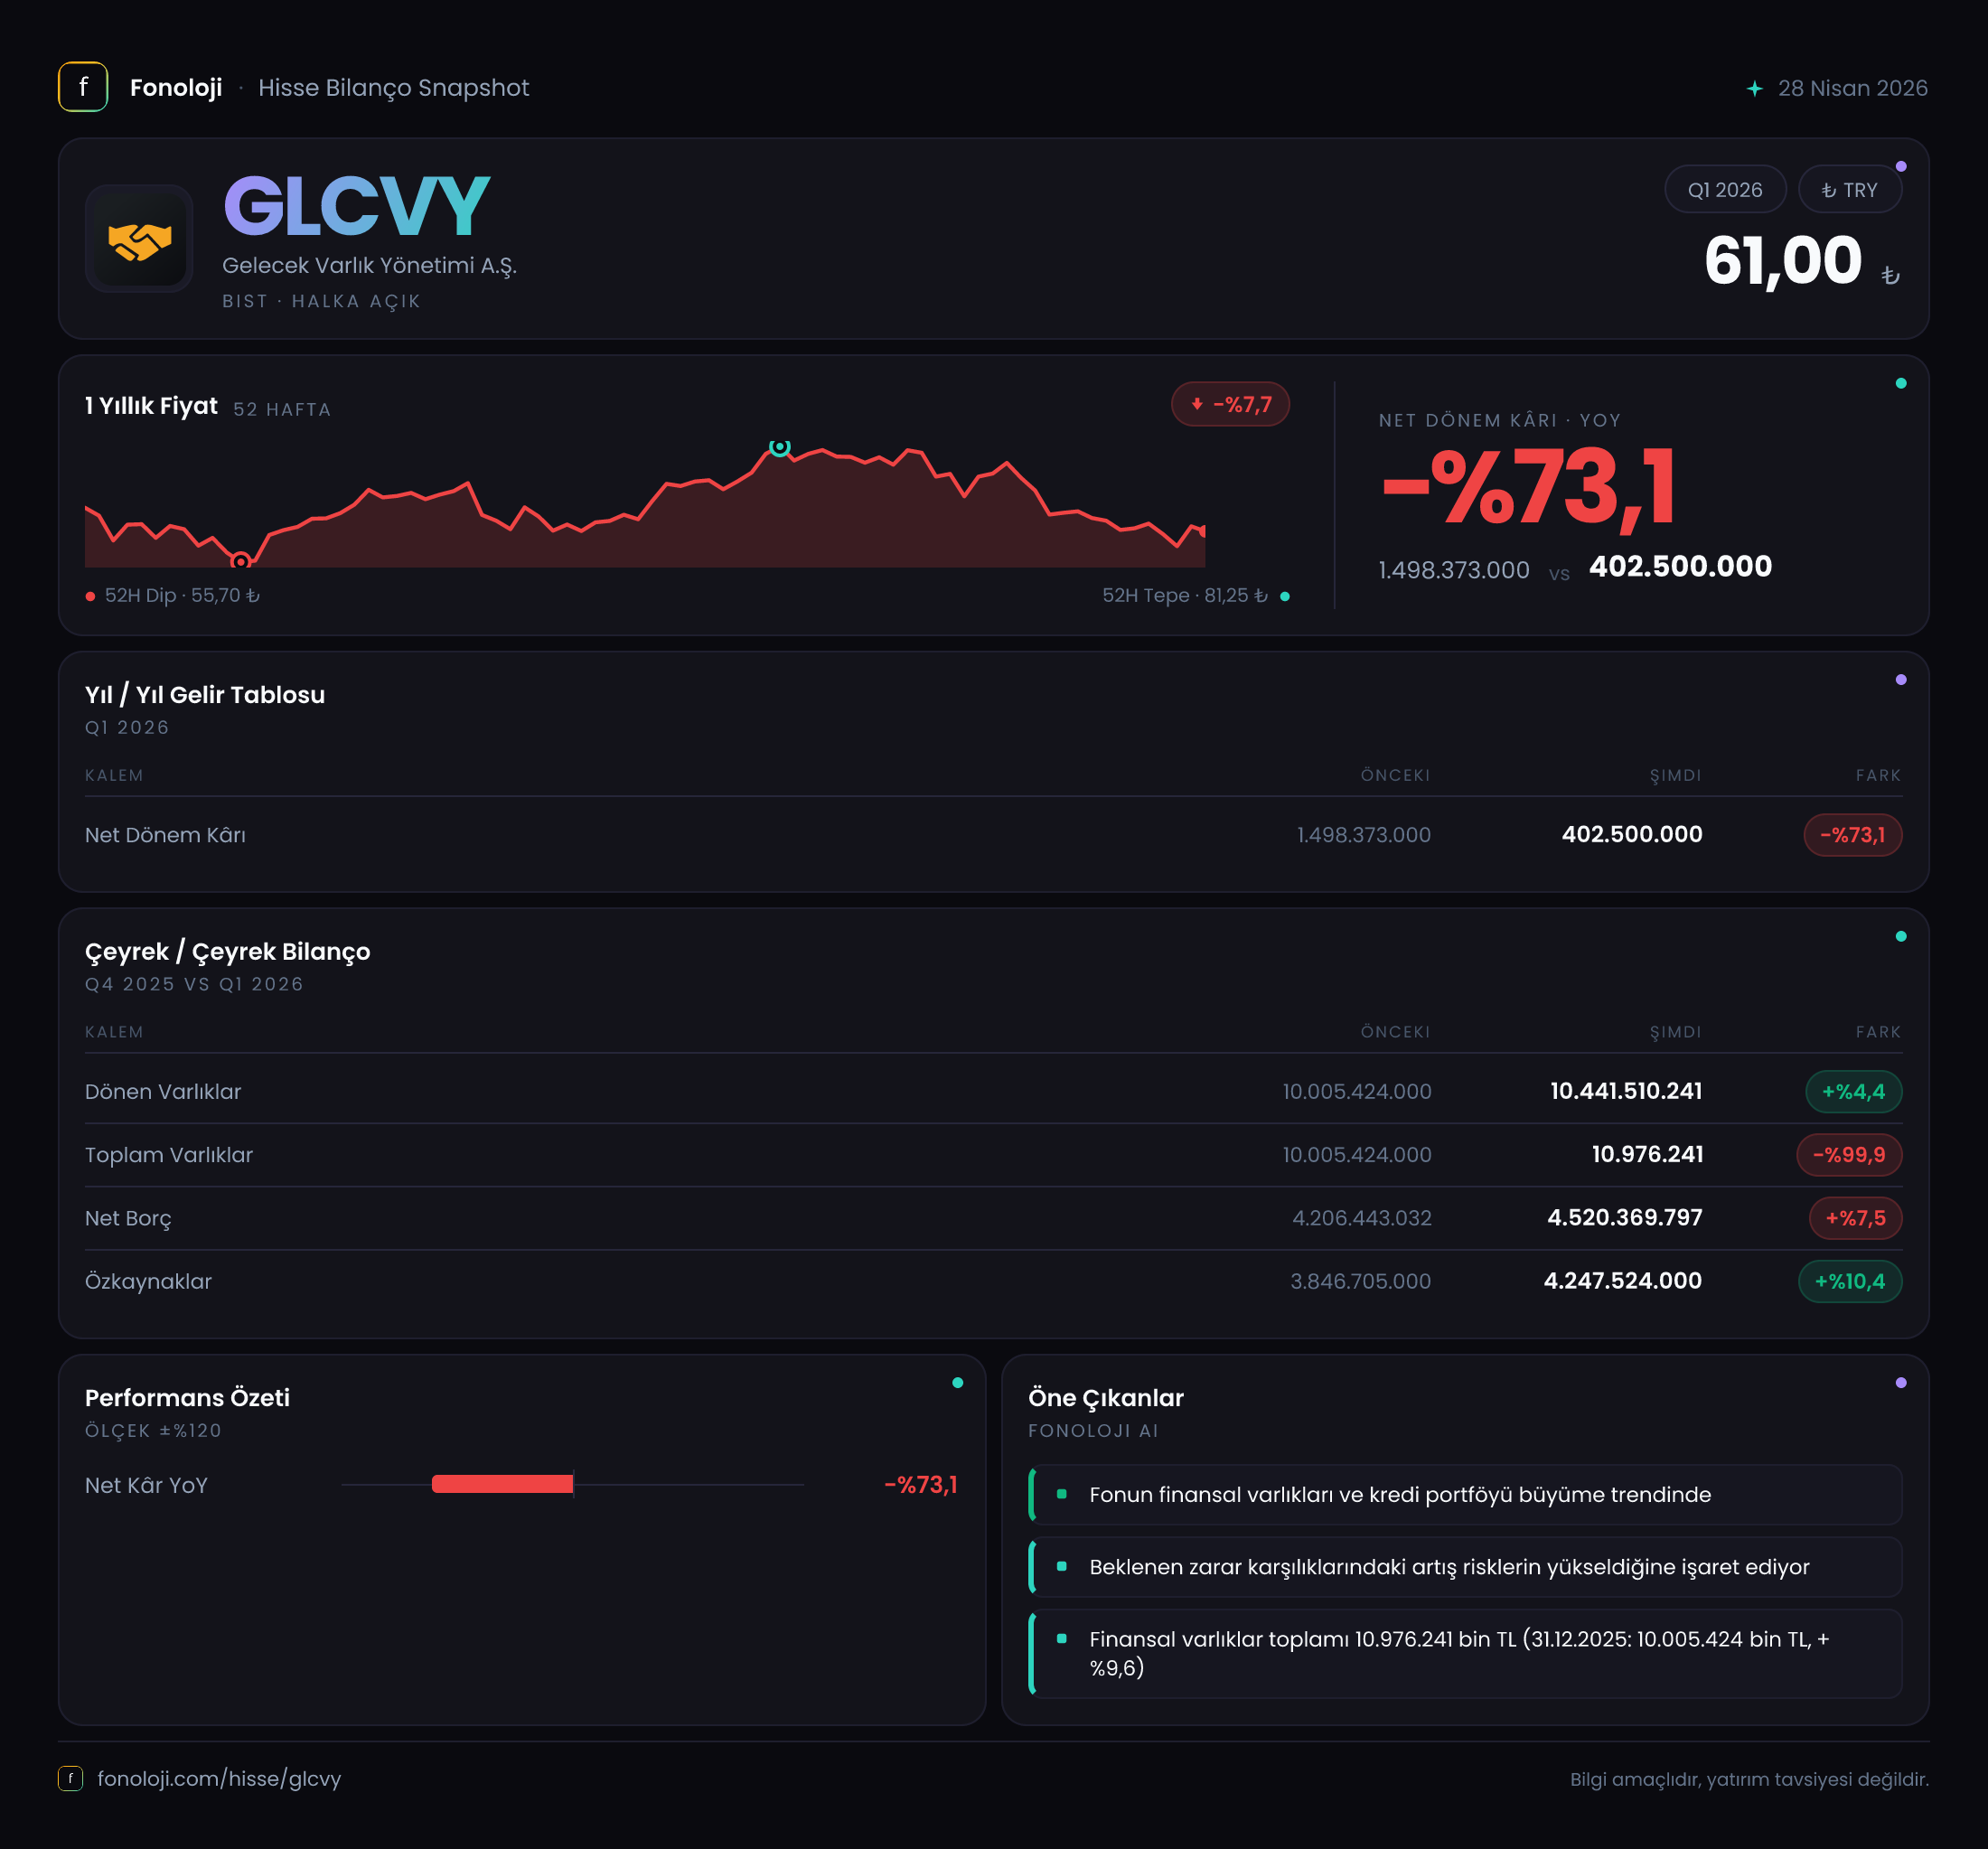
Gelecek Varlık Yönetimi’nin 2026 ilk çeyrek ara dönem sonuçlarında ana mesaj, kârlılığın geçen yılın aynı dönemine göre belirgin biçimde gerilemesine karşın bilanço büyümesinin devam etmesi. Şirketin net dönem kârı 402,5 milyon TL olurken, geçen yılın aynı çeyreğindeki 1,5 milyar TL seviyesine göre %73,1 düştü. Buna karşılık toplam varlıklar yıl sonuna göre %9,7 artarak 11,0 milyar TL’ye, özkaynaklar ise %10,4 yükselerek 4,2 milyar TL’ye ulaştı. Dolayısıyla bu çeyrekte hikâye, büyüyen bilanço ile zayıflayan dönemsel kârlılığın aynı anda izlenmesi gereken bir görünüm sunuyor.
Satış Hikayesi
Gelir tablosu verisinde satışlar, brüt kâr ve FAVÖK kalemleri paylaşılmadığı için şirketin gelir üretimindeki büyüme hızını, faaliyet hacmini veya operasyonel kârlılığın satışlara ne ölçüde yansıdığını hesaplamak mümkün değil. Bu eksiklik özellikle varlık yönetimi şirketleri açısından önemli; çünkü net kâr tek başına şirketin temel faaliyet performansını bütün yönleriyle göstermeyebilir.
Mevcut veri, yalnızca net dönem kârında güçlü bir gerileme olduğunu ortaya koyuyor. 402,5 milyon TL net kâr, geçen yılki 1,5 milyar TL’nin yaklaşık dörtte biri seviyesinde. Ancak bu düşüşün satışlardaki yavaşlamadan mı, faaliyet giderlerindeki artıştan mı, finansman maliyetlerinden mi, yoksa enflasyon muhasebesi kaynaklı etkilerden mi oluştuğu mevcut tabloyla ayrıştırılamıyor.
Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal büyüme rakamları ayrıca dikkatle okunmalı. Bilanço kalemlerindeki artışların bir bölümü fiyat seviyesindeki yükselişten kaynaklanabilir; bu nedenle %9,7’lik toplam varlık büyümesi reel anlamda büyümeye işaret etmeyebilir. Üstelik net kârın nominal olarak gerilemesi, şirketin enflasyona karşı kârlılığını koruyamadığını düşündüren bir sinyal oluşturuyor. Bununla birlikte satış verisi bulunmadığından, şirketin gelirlerinin enflasyonun üzerinde mi yoksa altında mı büyüdüğünü söylemek mümkün değil.
Çeyreklik trend verisi paylaşılmadığı için 2025 son çeyrekten 2026 ilk çeyreğe geçişte kârın nasıl hareket ettiğini de değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki ara dönem raporunda özellikle satışlar, faaliyet giderleri, FAVÖK ve tahsilat performansı takip edilmeli.
Kârlılık
Brüt kâr ve FAVÖK açıklanmadığı için brüt marj ile FAVÖK marjı hesaplanamıyor. Bu durum, 402,5 milyon TL’lik net kârın hangi operasyonel yapı üzerinden oluştuğunu analiz etmeyi sınırlıyor. Örneğin FAVÖK marjı korunurken net kâr finansman giderleri veya parasal kayıplar nedeniyle düşmüş olabilir. Tersine, operasyonel marjlar da gerilemişse kârlılıktaki zayıflama daha temel ve kalıcı bir probleme işaret edebilir.
Geçen yılın aynı dönemindeki 1,5 milyar TL net kârın yüksek baz oluşturduğu açık. Ancak baz etkisi, %73,1’lik düşüşü tek başına açıklamak için yeterli değil; çünkü şirketin net parasal pozisyonu da paylaşılmamış durumda. Enflasyon muhasebesi uygulamasında parasal varlık ve yükümlülüklerin yapısı, net kâr üzerinde önemli dalgalanmalara yol açabiliyor.
Bu nedenle mevcut sonuç, “faaliyet performansı kesin olarak bozuldu” şeklinde okunmamalı; fakat kâr kalitesinin ve kârın hangi kalemlerden kaynaklandığının belirsiz kaldığı da göz ardı edilmemeli. Yatırımcı açısından kritik soru, gelecek dönemlerde kârın yeniden operasyonel gelirlerle desteklenip desteklenmeyeceği olacak.
Bilanço Sağlığı
Bilanço tarafında şirketin toplam varlıkları, 2025 yıl sonundaki 10,0 milyar TL’den 11,0 milyar TL’ye yükseldi. 1,0 milyar TL’lik artışın yaklaşık %19,9’u dönen varlıklardaki yükselişten, %8,5’i ise duran varlık büyümesinden kaynaklandı. Dönen varlıkların 1,0 milyar TL’den 1,3 milyar TL’ye çıkması, kısa vadeli varlık tabanında nominal bir güçlenmeye işaret ediyor.
Bununla birlikte bilanço yapısında duran varlıkların ağırlığı yüksek. 9,7 milyar TL’lik duran varlık, toplam varlıkların yaklaşık %88’ini oluştururken, dönen varlıkların payı yaklaşık %12 seviyesinde kalıyor. Varlık yönetimi sektörünün iş modeli ve portföy yapısı bu dağılımı etkileyebilir; ancak duran varlıkların niteliği, likiditesi ve nakde dönüşüm süresi bilinmeden bilanço esnekliği hakkında kesin hüküm vermek mümkün değil.
Net borç, yıl sonundaki 4,4 milyar TL’den 4,7 milyar TL’ye çıkarak %7,1 arttı. Bu artış, varlık büyümesinin altında kalıyor; olumlu taraftan bakıldığında borçluluk bilanço büyümesine kıyasla daha kontrollü ilerlemiş. Özkaynakların 3,8 milyar TL’den 4,2 milyar TL’ye yükselmesi de sermaye tabanının güçlendiğini gösteriyor.
Net borcun toplam varlıklara oranı yaklaşık %43, net borcun özkaynaklara oranı ise yaklaşık 1,1 kat düzeyinde. Ancak FAVÖK açıklanmadığı için net borç/FAVÖK oranı hesaplanamıyor. Bu, borcun faaliyet kârıyla ne ölçüde karşılandığını değerlendirmeyi engelliyor. Özkaynak artışının kâr katkısıyla mı, yeniden değerleme veya başka bilanço kalemleriyle mi oluştuğu da rapor detayları olmadan net değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin 402,5 milyon TL’lik net kâra etkisi ayrıştırılamıyor. TAS 29 kapsamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki fark, enflasyon ortamında kâr veya zarar üzerinde önemli bir etki yaratabilir.
Net parasal varlık taşıyan şirketler yüksek enflasyon dönemlerinde satın alma gücü kaybına bağlı olarak parasal kayıp yazabilir. Net parasal yükümlülük pozisyonunda ise bunun tersi yönde parasal kazanç oluşabilir. Gelecek Varlık Yönetimi’nin net borcunun 4,7 milyar TL’ye ulaşması, finansal yapı ile enflasyon muhasebesi arasındaki ilişkinin yakından izlenmesini gerektiriyor; ancak yalnızca net borç rakamından hareketle TAS 29 etkisinin yönünü belirlemek mümkün değil.
Bu nedenle finansal tabloların dipnotlarında net parasal pozisyon, parasal kazanç veya kayıp ve bu kalemin vergi öncesi kâra etkisi özellikle incelenmeli. Aksi halde net kârda görülen yıllık değişimin ne kadarının gerçek operasyonel performanstan kaynaklandığı belirsiz kalır.
Yatırımcı için Ne Anlama Geliyor?
GLCVY’nin ilk çeyrek görünümü iki farklı mesaj taşıyor:
- Fırsat tarafında: Toplam varlıklar 11,0 milyar TL’ye, özkaynaklar 4,2 milyar TL’ye yükselmiş durumda. Özkaynak büyümesinin borç artışını aşması, bilanço sermaye tabanının şu aşamada desteklendiğini gösteriyor.
- Risk tarafında: Net kârın yıllık bazda %73,1 gerilemesi, kârlılığın sürdürülebilirliği konusunda soru işareti yaratıyor.
- Borçluluk açısından: Net borç 4,7 milyar TL ile özkaynakların üzerinde. FAVÖK verisi bulunmadığı için borcun operasyonel kazançla karşılanma kapasitesi henüz ölçülemiyor.
- Enflasyon muhasebesi açısından: Net parasal pozisyon açıklanmadığından kâr düşüşünün operasyonel mi, finansal mı, yoksa TAS 29 etkisiyle mi oluştuğu netleşmiş değil.
- Takip edilmesi gerekenler: Bir sonraki raporda satışlar, FAVÖK, finansman giderleri, net parasal kazanç/kayıp ve nakit akışı birlikte değerlendirilmelidir.
Özetle bilanço büyümesi olumlu bir temel sunuyor; ancak bu büyüme henüz kârlılık performansıyla desteklenmiş görünmüyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca varlıkların büyümesi değil, bu varlıkların daha yüksek ve daha istikrarlı operasyonel kâr üretmesi gerekiyor. Yatırım tavsiyesi değildir.