
Açılış
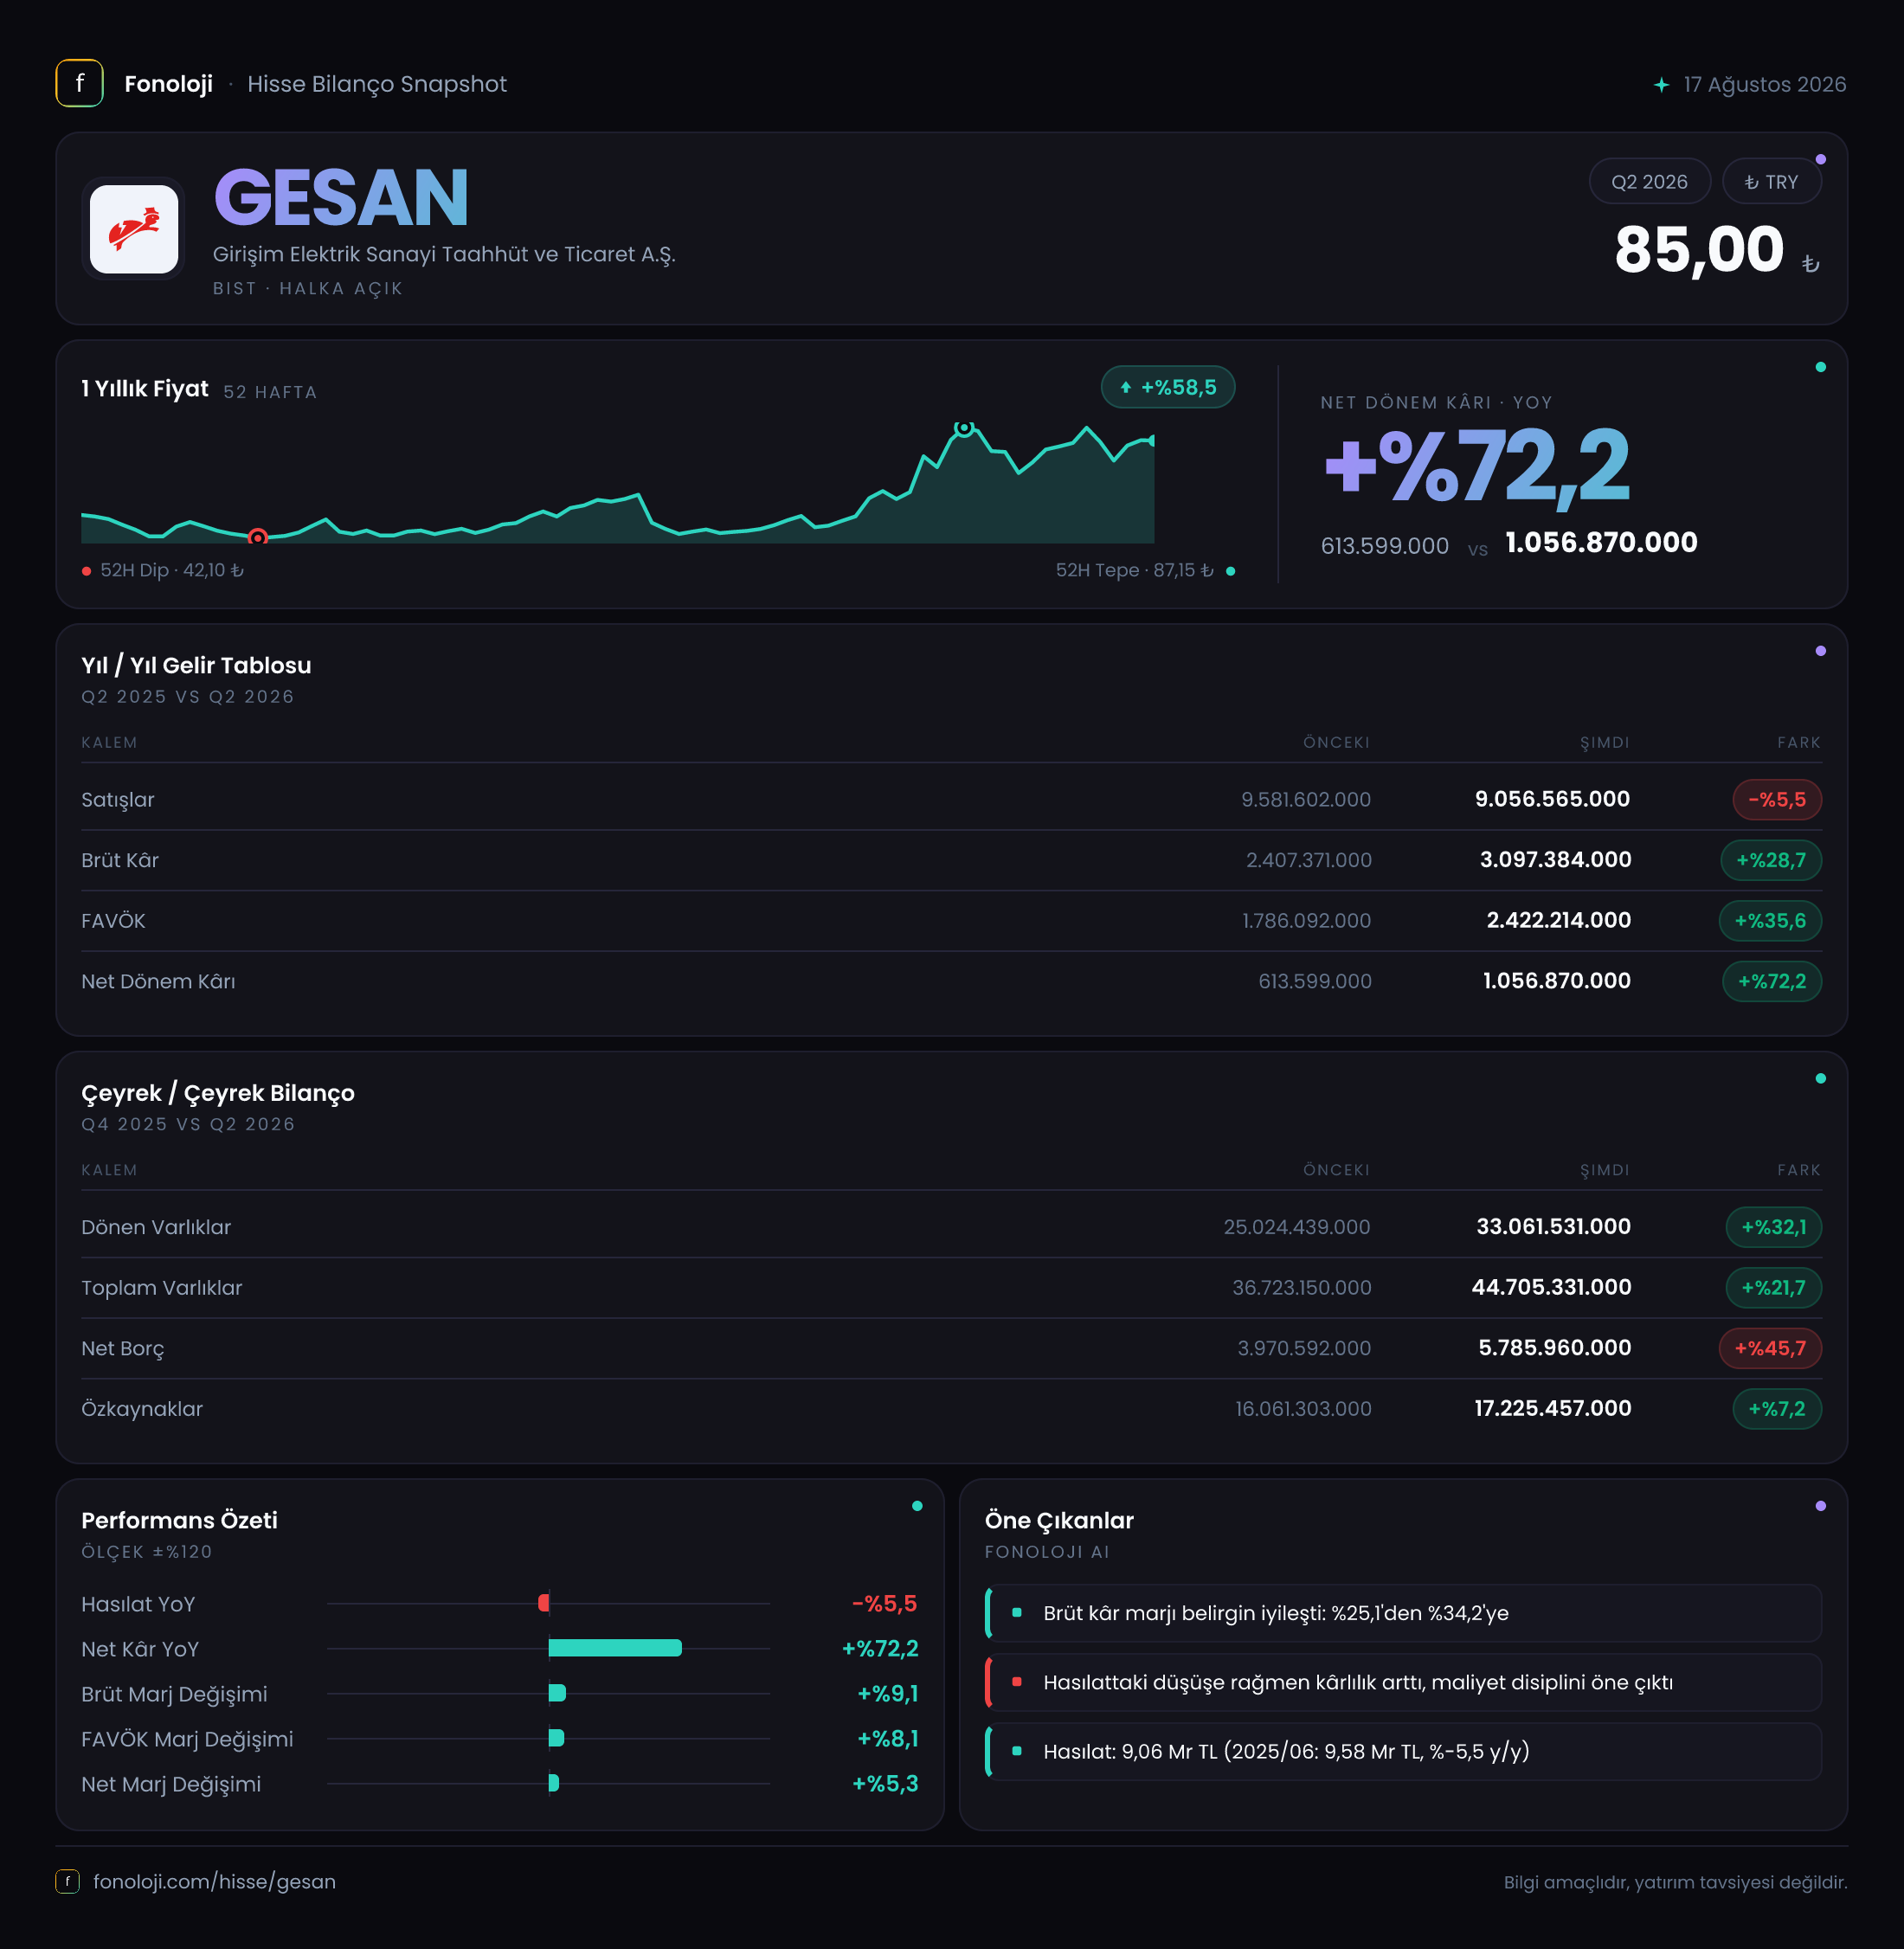
GESAN, elektrik ekipmanları, enerji dağıtımı, taahhüt ve yenilenebilir enerji projeleriyle faaliyet gösteren, gelir yapısı proje teslimatlarının zamanlamasına duyarlı bir şirket. 2026/6AB sonuçlarının ana mesajı, satışların gerilemesine rağmen operasyonel kârlılığın belirgin biçimde güçlenmesi. Şirketin satışları yıllık bazda %5,5 düşerek 9,1 milyar TL’ye inerken, brüt kâr %28,7, FAVÖK ise %35,6 arttı. Bu tablo, GESAN’ın daha yüksek marjlı işlere yöneldiğini veya proje karmasının olumlu değiştiğini gösteriyor; ancak bilançoda net borcun hızlı artması, kârlılık hikâyesine önemli bir finansal risk başlığı ekliyor.
| Temel gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 9,1 mlr TL | 9,6 mlr TL | -%5,5 | | Brüt kâr | 3,1 mlr TL | 2,4 mlr TL | +%28,7 | | FAVÖK | 2,4 mlr TL | 1,8 mlr TL | +%35,6 | | Net dönem kârı | 1,1 mlr TL | 613,6 mn TL | +%72,2 | | Net borç | 5,8 mlr TL | 4,0 mlr TL | +%45,7 |
Çeyreklik kırılım sunulmadığı için, bu performansın yılın ilk çeyreğinden ikinci çeyreğine nasıl taşındığını veya büyümenin tek bir dönemde yoğunlaşıp yoğunlaşmadığını ayrıca ölçemiyoruz.
Satış Hikayesi
GESAN’ın satışları geçen yılın aynı dönemindeki 9,6 milyar TL’den 9,1 milyar TL’ye geriledi. Yüzde olarak sınırlı görünen %5,5’lik düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel olarak daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, nominal olarak satışlarının büyük bölümünü korumuş olsa da fiyat artışlarının gerisinde kalmış görünüyor.
Bu gerileme, tek başına talep kaybı anlamına gelmeyebilir. Elektrik taahhüt ve ekipman projelerinde teslimat tarihi, hakedişlerin muhasebeleştirilmesi ve proje karması dönemsel dalgalanma yaratabilir. Ancak satışların azalırken kârlılığın artması, GESAN açısından takip edilmesi gereken daha önemli bir noktayı ortaya çıkarıyor: Şirket daha az ciroyla daha yüksek kâr üretiyor.
Bu durumun olumlu tarafı, düşük marjlı işlerin ağırlığının azalması veya daha yüksek katma değerli projelerin öne çıkması olabilir. Diğer taraftan, satış hacmindeki zayıflık kalıcı hale gelirse mevcut kârlılık artışının sürdürülebilirliği sorgulanır. Özellikle çeyreklik veriler paylaşılmadığı için, satış düşüşünün geçici proje takviminden mi yoksa operasyonel yavaşlamadan mı kaynaklandığını şu aşamada ayırmak mümkün değil. Yatırımcı açısından öncelikli gösterge, yılın ikinci yarısında satışların yeniden büyüme patikasına girip girmeyeceği olacak.
Kârlılık
GESAN’ın en dikkat çekici gelişmesi marjlarda yaşanıyor. Brüt kâr 3,1 milyar TL’ye yükselirken brüt kâr marjı geçen yılki yaklaşık %25,0 seviyesinden %34,1’e çıktı. Satışlar %5,5 azalırken brüt kârın %28,7 artması, maliyet yönetiminde ve proje portföyünde ciddi bir iyileşme olduğunu gösteriyor. Şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 25 TL brüt kâr üretirken bu dönemde yaklaşık 34 TL brüt kâr üretmiş durumda.
FAVÖK de 1,8 milyar TL’den 2,4 milyar TL’ye çıkarak %35,6 büyüdü. FAVÖK marjı böylece yaklaşık %18,8’den %26,4’e yükseldi. Brüt marj ile FAVÖK marjının birlikte artması, iyileşmenin yalnızca maliyetlerin satış maliyetleri içinde düşmesinden kaynaklanmadığını; faaliyet giderlerinin de satışlara oranla daha kontrollü yönetildiğini düşündürüyor. Bu, operasyonel kaldıraç açısından olumlu bir görünüm.
Net dönem kârı ise 613,6 milyon TL’den 1,1 milyar TL’ye yükselerek %72,2 arttı. Net kâr marjı yaklaşık %6,4’ten %12,1’e çıktı. Net kârdaki artışın FAVÖK büyümesinden daha yüksek olması, faaliyet dışı kalemlerin ve/veya finansal sonuçların bu dönemde kâra destek verdiğini gösteriyor. Bununla birlikte net parasal pozisyon zararı 976,6 milyon TL seviyesinde olduğundan, enflasyon muhasebesi net kârı aşağı çekmeye devam ediyor. Dolayısıyla raporlanan net kâr artışı güçlü olsa da, bu performansın operasyonel kâr kadar temiz okunmaması gerekiyor.
Bilanço Sağlığı
GESAN’ın toplam varlıkları önceki yıl sonuna göre %21,7 artarak 44,7 milyar TL’ye ulaştı. Artışın neredeyse tamamı dönen varlıklardan geliyor: Dönen varlıklar 25,0 milyar TL’den 33,1 milyar TL’ye çıkarak %32,1 büyüdü. Duran varlıkların ise 11,7 milyar TL’den 11,6 milyar TL’ye gerilemesi, bilanço büyümesinin yeni sabit yatırım kapasitesinden çok işletme sermayesi kalemlerinde yoğunlaştığını gösteriyor.
Dönen varlıklardaki hızlı artış, proje bazlı alacakların, stokların veya nakit benzeri kalemlerin büyümesinden kaynaklanabilir; fakat veri kırılımı bulunmadığı için hangi kalemin baskın olduğunu söylemek mümkün değil. Bu nedenle yatırımcı, gelecek raporlarda ticari alacaklar ve stokların satış büyümesine göre ne kadar hızlı arttığını özellikle izlemeli. Varlık büyümesi nakit yaratımıyla desteklenmiyorsa, şirketin finansman ihtiyacı artabilir.
Özkaynaklar 16,1 milyar TL’den 17,2 milyar TL’ye yükselerek %7,2 arttı. Buna karşın toplam varlıklar %21,7 büyüdüğü için özkaynakların bilanço içindeki payı yaklaşık %43,9’dan %38,5’e geriledi. Bu, bilanço büyümesinin özkaynaklardan daha hızlı şekilde borç ve diğer yükümlülüklerle finanse edildiğine işaret ediyor.
Net borç 4,0 milyar TL’den 5,8 milyar TL’ye çıkarak %45,7 arttı. Mevcut dönem FAVÖK’ü üzerinden hesaplandığında net borç/FAVÖK yaklaşık 2,4 kat seviyesinde. Bu oran tek başına alarm seviyesi olarak değerlendirilmese de net borcun özkaynak büyümesinden ve operasyonel kâr artışından daha hızlı yükselmesi dikkat gerektiriyor. Borç artışı işletme sermayesi ihtiyacını finanse ediyorsa, nakit dönüşümünün izlenmesi kritik hale geliyor.
Net Parasal Pozisyon (TAS 29)
GESAN’ın net parasal pozisyon zararı 889,9 milyon TL’den 976,6 milyon TL’ye yükseldi; zarar yaklaşık %9,7 arttı. Enflasyon muhasebesi altında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi kâr veya zarar tablosuna yansıyor. Net parasal pozisyonun negatif olması, şirketin enflasyon muhasebesi açısından net parasal kayıp taşıdığını gösteriyor.
Bu kayıp, operasyonel performansın zayıf olduğu anlamına gelmiyor. Nitekim FAVÖK marjı ve brüt marj belirgin biçimde artmış durumda. Ancak operasyonel kârın bir bölümü TAS 29 etkisiyle aşağı çekiliyor. Net parasal zararın satışlara oranı yaklaşık %10,7 seviyesinde; bu, raporlanan kâr üzerinde hâlâ anlamlı bir baskı bulunduğunu gösteriyor. Borçluluk ve dönen varlıkların yapısı değiştikçe bu etkinin yönü de değişebilir.
Yatırımcı için Ne Anlama Geliyor?
GESAN’ın 2026/6AB sonuçları, satış büyümesi zayıf olsa da kârlılık kalitesinin güçlendiği bir döneme işaret ediyor. Özellikle brüt kâr marjının %25’ten %34,1’e, FAVÖK marjının ise %18,8’den %26,4’e yükselmesi, şirketin proje seçimi ve maliyet yönetiminde önemli ilerleme kaydettiğini gösteriyor. Net kârın 1,1 milyar TL’ye çıkması da bu operasyonel iyileşmeyi destekliyor.
Bununla birlikte yatırımcı hikâyenin yalnızca kâr tarafına odaklanmamalı:
- Satışların enflasyonun altında kalması, reel büyüme açısından zayıflığa işaret ediyor.
- Net borcun %45,7 artması, güçlü kârlılığın nakde aynı ölçüde dönüşmediği ihtimalini gündeme getiriyor.
- Dönen varlıkların satışlardan çok daha hızlı büyümesi, alacak ve stok kalemlerinin yakından izlenmesini gerektiriyor.
- Net parasal zarar 976,6 milyon TL ile hâlâ yüksek; TAS 29 etkisi net kârın sürdürülebilirliğini sınırlıyor.
- Çeyreklik veri eksikliği nedeniyle marj iyileşmesinin ne kadarının kalıcı, ne kadarının proje teslimat zamanlamasına bağlı olduğu henüz net değil.
Özetle GESAN’da güçlü bir operasyonel toparlanma ve belirgin marj iyileşmesi var; ancak bu iyileşmenin bilançoya ve nakit akışına ne ölçüde yansıdığı henüz aynı derecede güçlü görünmüyor. İlerleyen dönemlerde satış büyümesi, net borç artışının yavaşlaması ve dönen varlıkların nakde dönüşümü, yatırım tezinin en kritik testleri olacak. Yatırım tavsiyesi değildir.