
Açılış
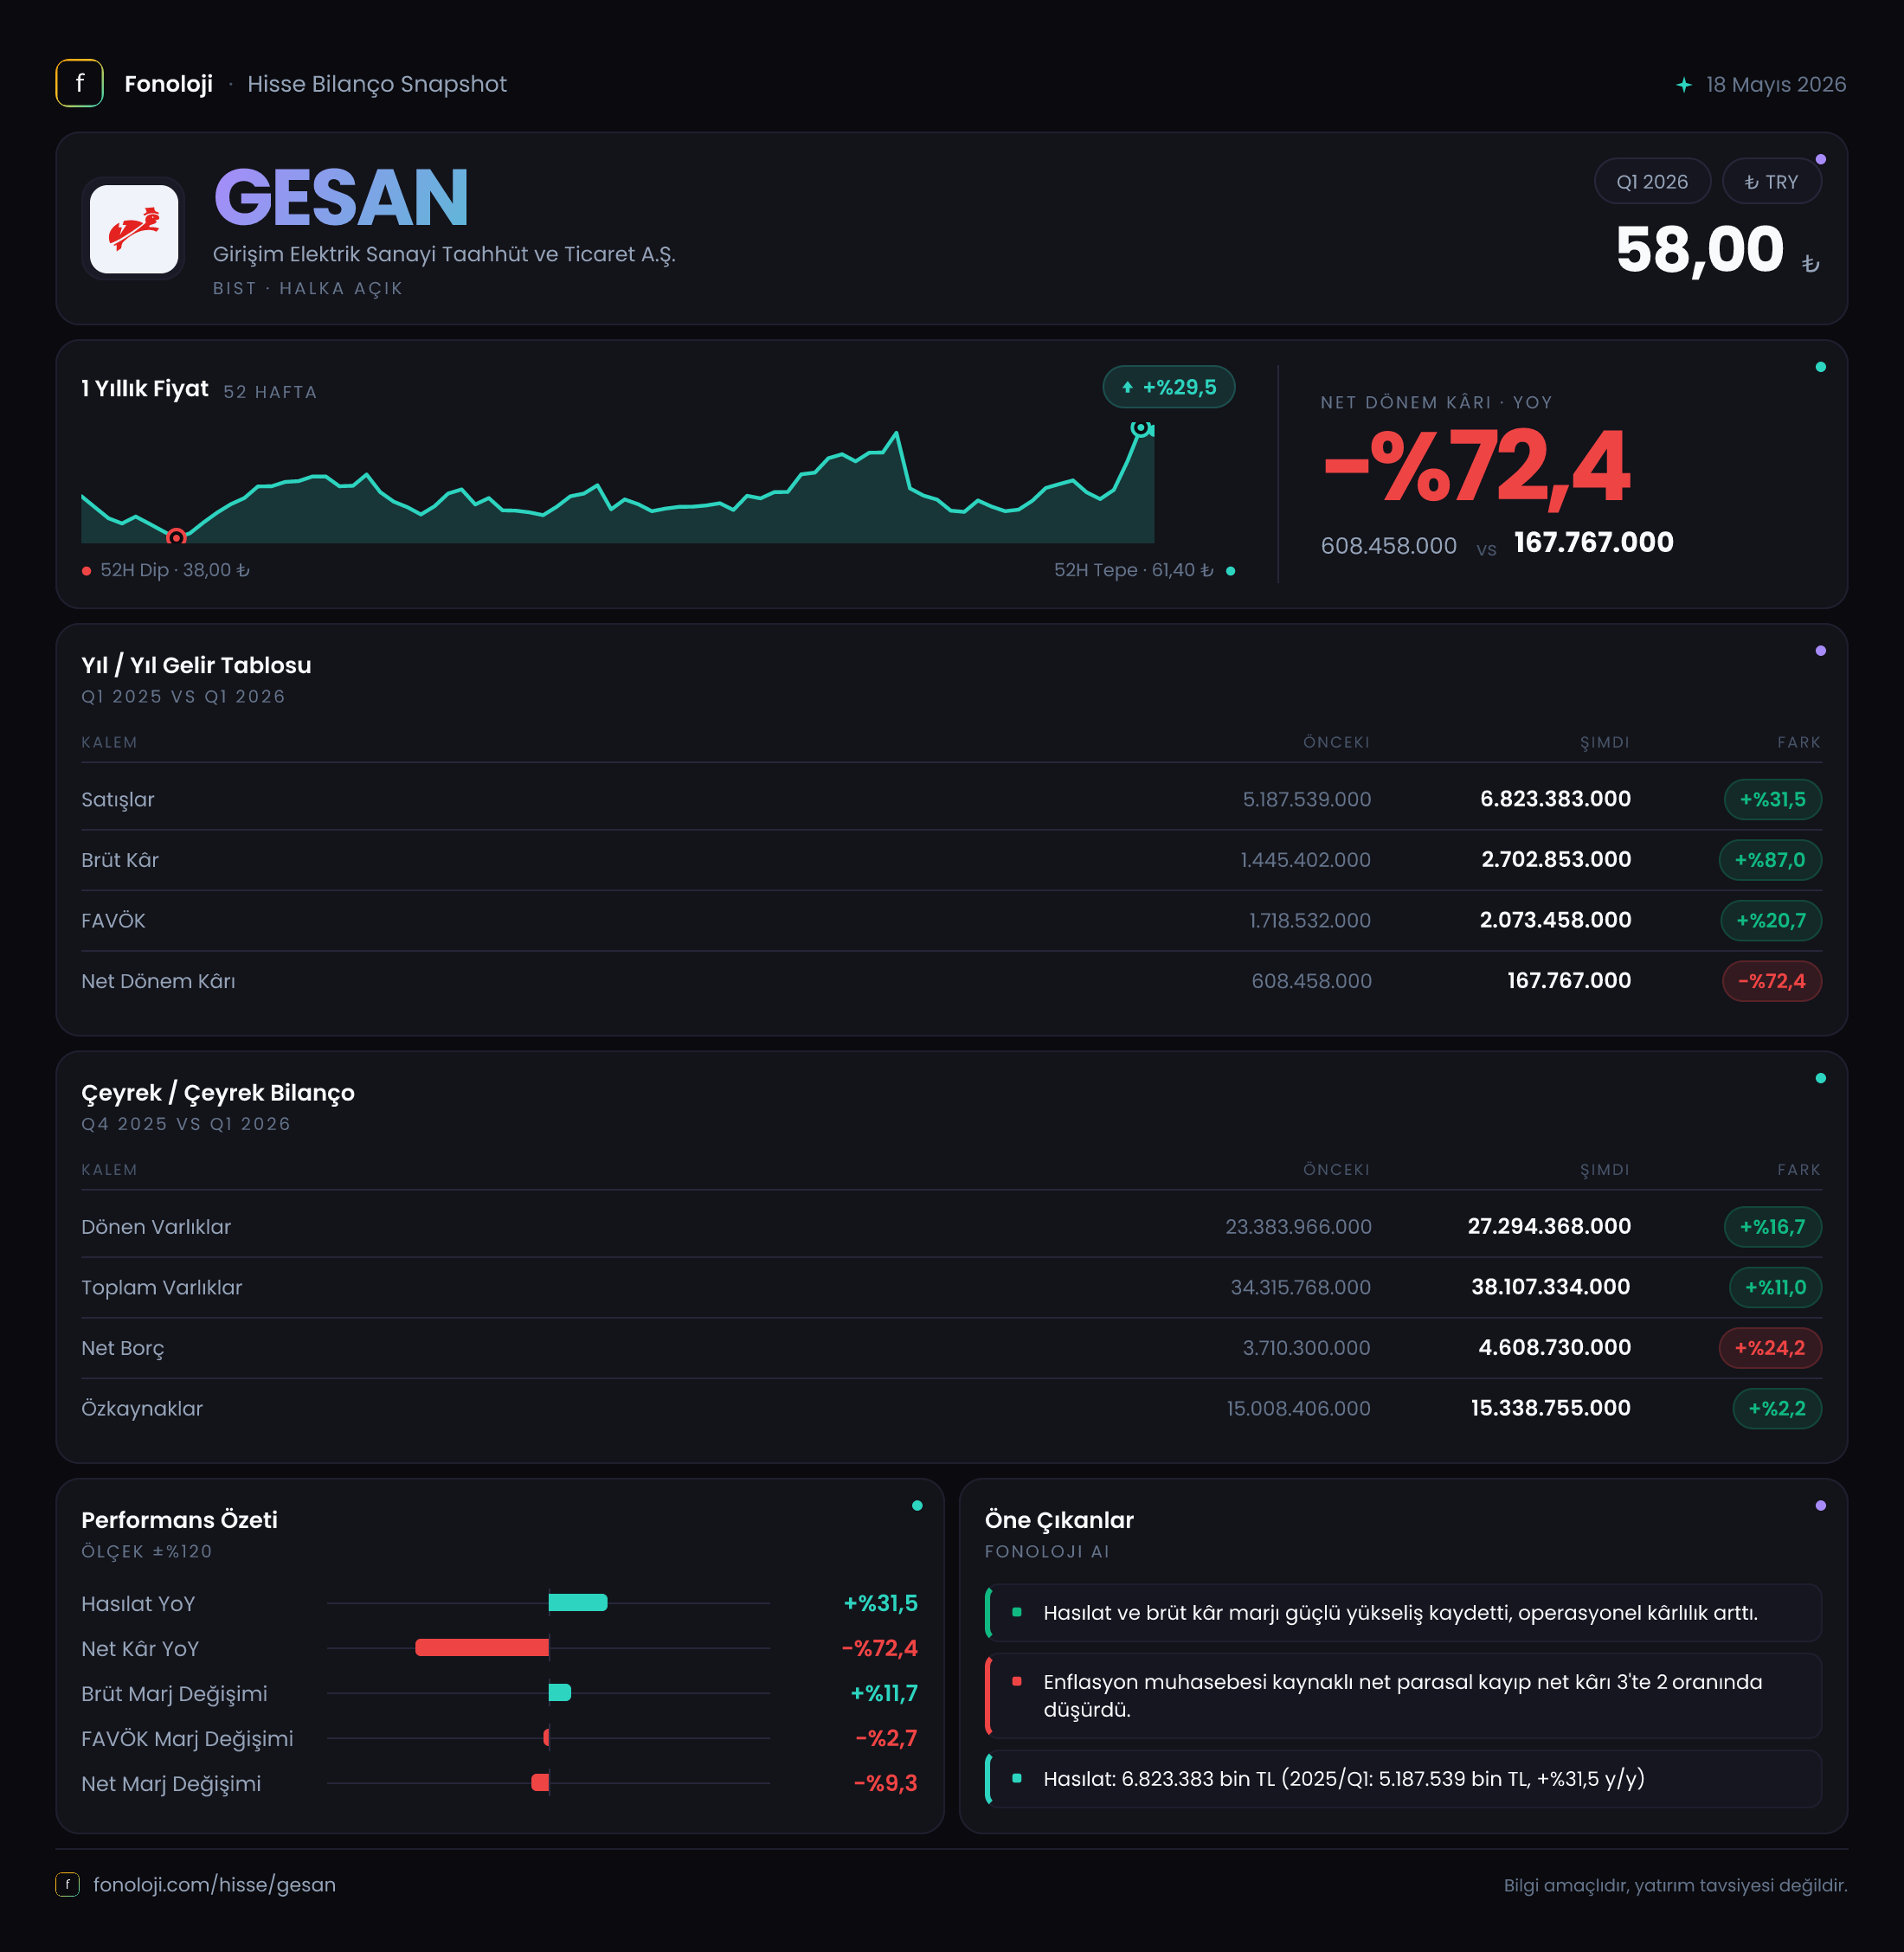
GESAN, elektrik ekipmanları, enerji altyapısı, taahhüt ve ticaret faaliyetleriyle büyüyen bir şirket olarak 2026/3AB dönemine operasyonel açıdan güçlü, ancak net kârlılık tarafında zayıflayan bir görünümle girdi. Satışlar geçen yılın aynı çeyreğine göre %31,5 artarak 6,8 milyar TL’ye yükselirken, brüt kâr %87 ve FAVÖK %102,7 oranında büyüdü. Buna karşılık net dönem kârı %66,4 düşerek 181,7 milyon TL’ye geriledi. Bu tablo, şirketin ana faaliyetlerinde belirgin bir marj iyileşmesi yaşandığını; fakat enflasyon muhasebesi ve faaliyet dışı kalemlerin net sonucu ciddi biçimde baskıladığını gösteriyor.
Satış Hikayesi
GESAN’ın satışları 5,2 milyar TL’den 6,8 milyar TL’ye çıkarak yıllık bazda 1,6 milyar TL arttı. Yüzde olarak bakıldığında %31,5’lik büyüme ilk bakışta güçlü görünüyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artışın önemli bölümünün fiyat geçişlerinden kaynaklanıp kaynaklanmadığını ayrıca değerlendirmek gerekiyor. Veride hacim, sipariş adedi veya proje teslim miktarı bulunmadığı için satış büyümesinin ne kadarının gerçek faaliyet genişlemesinden geldiğini kesin olarak söylemek mümkün değil.
Yine de satış artışının niteliği, kârlılık göstergeleriyle birlikte değerlendirildiğinde daha olumlu bir resim ortaya çıkıyor. Satışlar yaklaşık enflasyonun üzerinde büyürken brüt kârın satışlardan çok daha hızlı artması, şirketin ürün ve proje karmasında, fiyatlama gücünde veya maliyet yönetiminde iyileşme olduğunu düşündüren güçlü bir sinyal veriyor. Ancak burada “düşündüren” yerine verinin söylediği daha net ifade şu: brüt kâr marjı belirgin biçimde genişlemiş durumda.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırılabilir satış verisi bulunuyor. Bu nedenle 2025/12 ile ara dönem satış karşılaştırması yapmak doğru olmaz. Özellikle taahhüt ve proje bazlı işlerde teslimat zamanlaması çeyrekler arasında önemli dalgalanmalar yaratabildiğinden, yılın ilerleyen dönemlerindeki satış dağılımı izlenmeli.
Kârlılık
GESAN’ın bu çeyrekte en güçlü tarafı marj gelişimi. Brüt kâr 1,4 milyar TL’den 2,7 milyar TL’ye yükseldi. Böylece brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %26,9 seviyesinden %39,7’ye çıktı. Yaklaşık 12,8 puanlık bu genişleme, satışların yalnızca nominal olarak büyümediğini; şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor.
FAVÖK ise 1,2 milyar TL’den 2,3 milyar TL’ye çıkarak %102,7 büyüdü. FAVÖK marjı da yaklaşık %23,1’den %33,8’e yükseldi. Brüt kâr marjındaki iyileşmenin FAVÖK’e de yansıması, operasyonel giderlerin satış büyümesine kıyasla daha kontrollü kaldığına işaret ediyor. Başka bir ifadeyle GESAN, bu dönemde her 100 TL’lik satıştan geçen yıl yaklaşık 23 TL FAVÖK üretirken, bu dönem yaklaşık 34 TL FAVÖK üretmiş durumda. Bu, faaliyet performansı açısından oldukça güçlü bir değişim.
Ancak operasyonel başarı net kâra taşınamamış. Net dönem kârı 540 milyon TL’den 181,7 milyon TL’ye gerileyerek 358,3 milyon TL azaldı. Net kâr marjı da yaklaşık %10,4’ten %2,7’ye düştü. FAVÖK ile net kâr arasındaki bu büyük ayrışma, faaliyet kârlılığının finansman giderleri, enflasyon muhasebesi, vergi veya diğer faaliyet dışı kalemler tarafından aşağı çekildiğini gösteriyor. Veride bu kalemlerin tamamı bulunmadığı için net kârdaki düşüşü tek başına belirli bir gider kalemine bağlamak doğru olmaz; ancak net parasal pozisyon zararı önemli bir baskı unsuru olarak öne çıkıyor.
Bilanço Sağlığı
GESAN’ın toplam varlıkları önceki yıl sonundaki 34,3 milyar TL’den 38,1 milyar TL’ye çıkarak %11 büyüdü. Bu artışın ana kaynağı dönen varlıklar oldu: dönen varlıklar 23,4 milyar TL’den 27,3 milyar TL’ye yükseldi ve %16,7 arttı. Buna karşılık duran varlıklar %1,1 gerileyerek 10,8 milyar TL’ye indi. Bu yapı, bilanço büyümesinin yeni sabit varlık yatırımlarından ziyade işletme sermayesi, ticari alacaklar, stoklar veya nakit benzeri kalemlerdeki değişimlerden kaynaklanmış olabileceğini gösteriyor; ancak alt kırılım bulunmadığı için hangi kalemin belirleyici olduğu söylenemez.
Özkaynaklar 15,0 milyar TL’den 15,3 milyar TL’ye yükseldi; fakat büyüme yalnızca %2,2 ile sınırlı kaldı. Varlıklar %11 büyürken özkaynakların daha yavaş artması, bilanço genişlemesinde borç ve diğer yükümlülüklerin payının yükseldiğine işaret ediyor. Nitekim net borç 2,8 milyar TL’den 3,8 milyar TL’ye çıkarak %35,8 arttı. Net borçtaki 1 milyar TL’lik yükseliş, faaliyet kârındaki güçlü artışa rağmen finansal kaldıraç eğiliminin izlenmesi gerektiğini gösteriyor.
Mevcut FAVÖK ile basit bir oran kurulduğunda net borç/FAVÖK yaklaşık 1,7x seviyesinde bulunuyor. Geçen yılın aynı dönemindeki FAVÖK baz alındığında bu oran yaklaşık 2,3x düzeyindeydi. Bu karşılaştırma dönemsel ve tam anlamıyla yıllıklandırılmış olmadığı için sınırlı okunmalı; yine de operasyonel kârlılıktaki artışın borç taşıma kapasitesini güçlendirdiği görülüyor. Buna karşılık borcun mutlak olarak artması, faiz oranları ve işletme sermayesi ihtiyacı açısından risk yaratmaya devam ediyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu dönemde 674,9 milyon TL’den 1,1 milyar TL’ye yükseldi. Zararın yaklaşık 425,1 milyon TL artması ve yüzde bazında %57 daha kötüleşmesi, GESAN’ın net kârını aşağı çeken en kritik unsurlardan biri oldu.
Net parasal pozisyon zararının anlamı, şirketin parasal kalemlerinin enflasyon karşısındaki etkisinin dönem kârına olumsuz yansımasıdır. Yüksek enflasyon ortamında nakit, alacak, borç ve benzeri parasal kalemlerin vade yapısı önem kazanır. Şirketin faaliyet kârı güçlü olsa bile, parasal pozisyon kaynaklı kayıp büyüdüğünde bu katkının önemli bir bölümü net kâr seviyesinde eriyebilir.
Bu dönemki rakamlar tam olarak bunu gösteriyor: FAVÖK 1,1 milyar TL artarken net kâr 358,3 milyon TL geriledi. Dolayısıyla yatırımcı açısından yalnızca FAVÖK büyümesine bakmak yanıltıcı olabilir. TAS 29 etkisi sürdüğü müddetçe operasyonel marj ile hissedarın gördüğü net kâr arasında belirgin fark oluşabilir.
Yatırımcı için Ne Anlama Geliyor?
GESAN’ın 2026/3AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışların enflasyonun hafif üzerinde büyümesi, brüt kâr marjının %26,9’dan %39,7’ye, FAVÖK marjının ise %23,1’den %33,8’e yükselmesi dikkat çekiyor.
- Risk tarafında, net kâr marjının %10,4’ten %2,7’ye inmesi ve net parasal pozisyon zararının 1,1 milyar TL’ye ulaşması, operasyonel kazanımların henüz net kâra dönüşmediğini gösteriyor.
- Net borcun 3,8 milyar TL’ye çıkması, şirketin büyümesini daha fazla finansman kullanarak desteklediğine işaret ediyor. Borcun FAVÖK’e oranı şimdilik yönetilebilir görünse de artış eğilimi takip edilmeli.
- Dönen varlıkların hızlı büyümesi, işletme sermayesi ihtiyacının arttığını gösterebilir. Ticari alacak ve stokların nakde dönüşüm süresi, önümüzdeki dönem bilanço kalitesi açısından kritik olacaktır.
- Çeyreklik veri sınırlı olduğu için yılın tamamına ilişkin kârlılık eğilimini görmek adına 2026/6 ve 2026/9 sonuçları beklenmeli.
Özetle GESAN’ın ana faaliyet performansı bu çeyrekte güçlü; fakat enflasyon muhasebesi ve finansal yapı kaynaklı baskılar net kârlılığı gölgeliyor. Yatırımcı için temel soru, yüksek FAVÖK marjlarının sürdürülebilir olup olmayacağı ve bu operasyonel kârlılığın ne zaman daha güçlü nakit akışı ile net kâra dönüşeceği olacaktır. Yatırım tavsiyesi değildir.