
Açılış
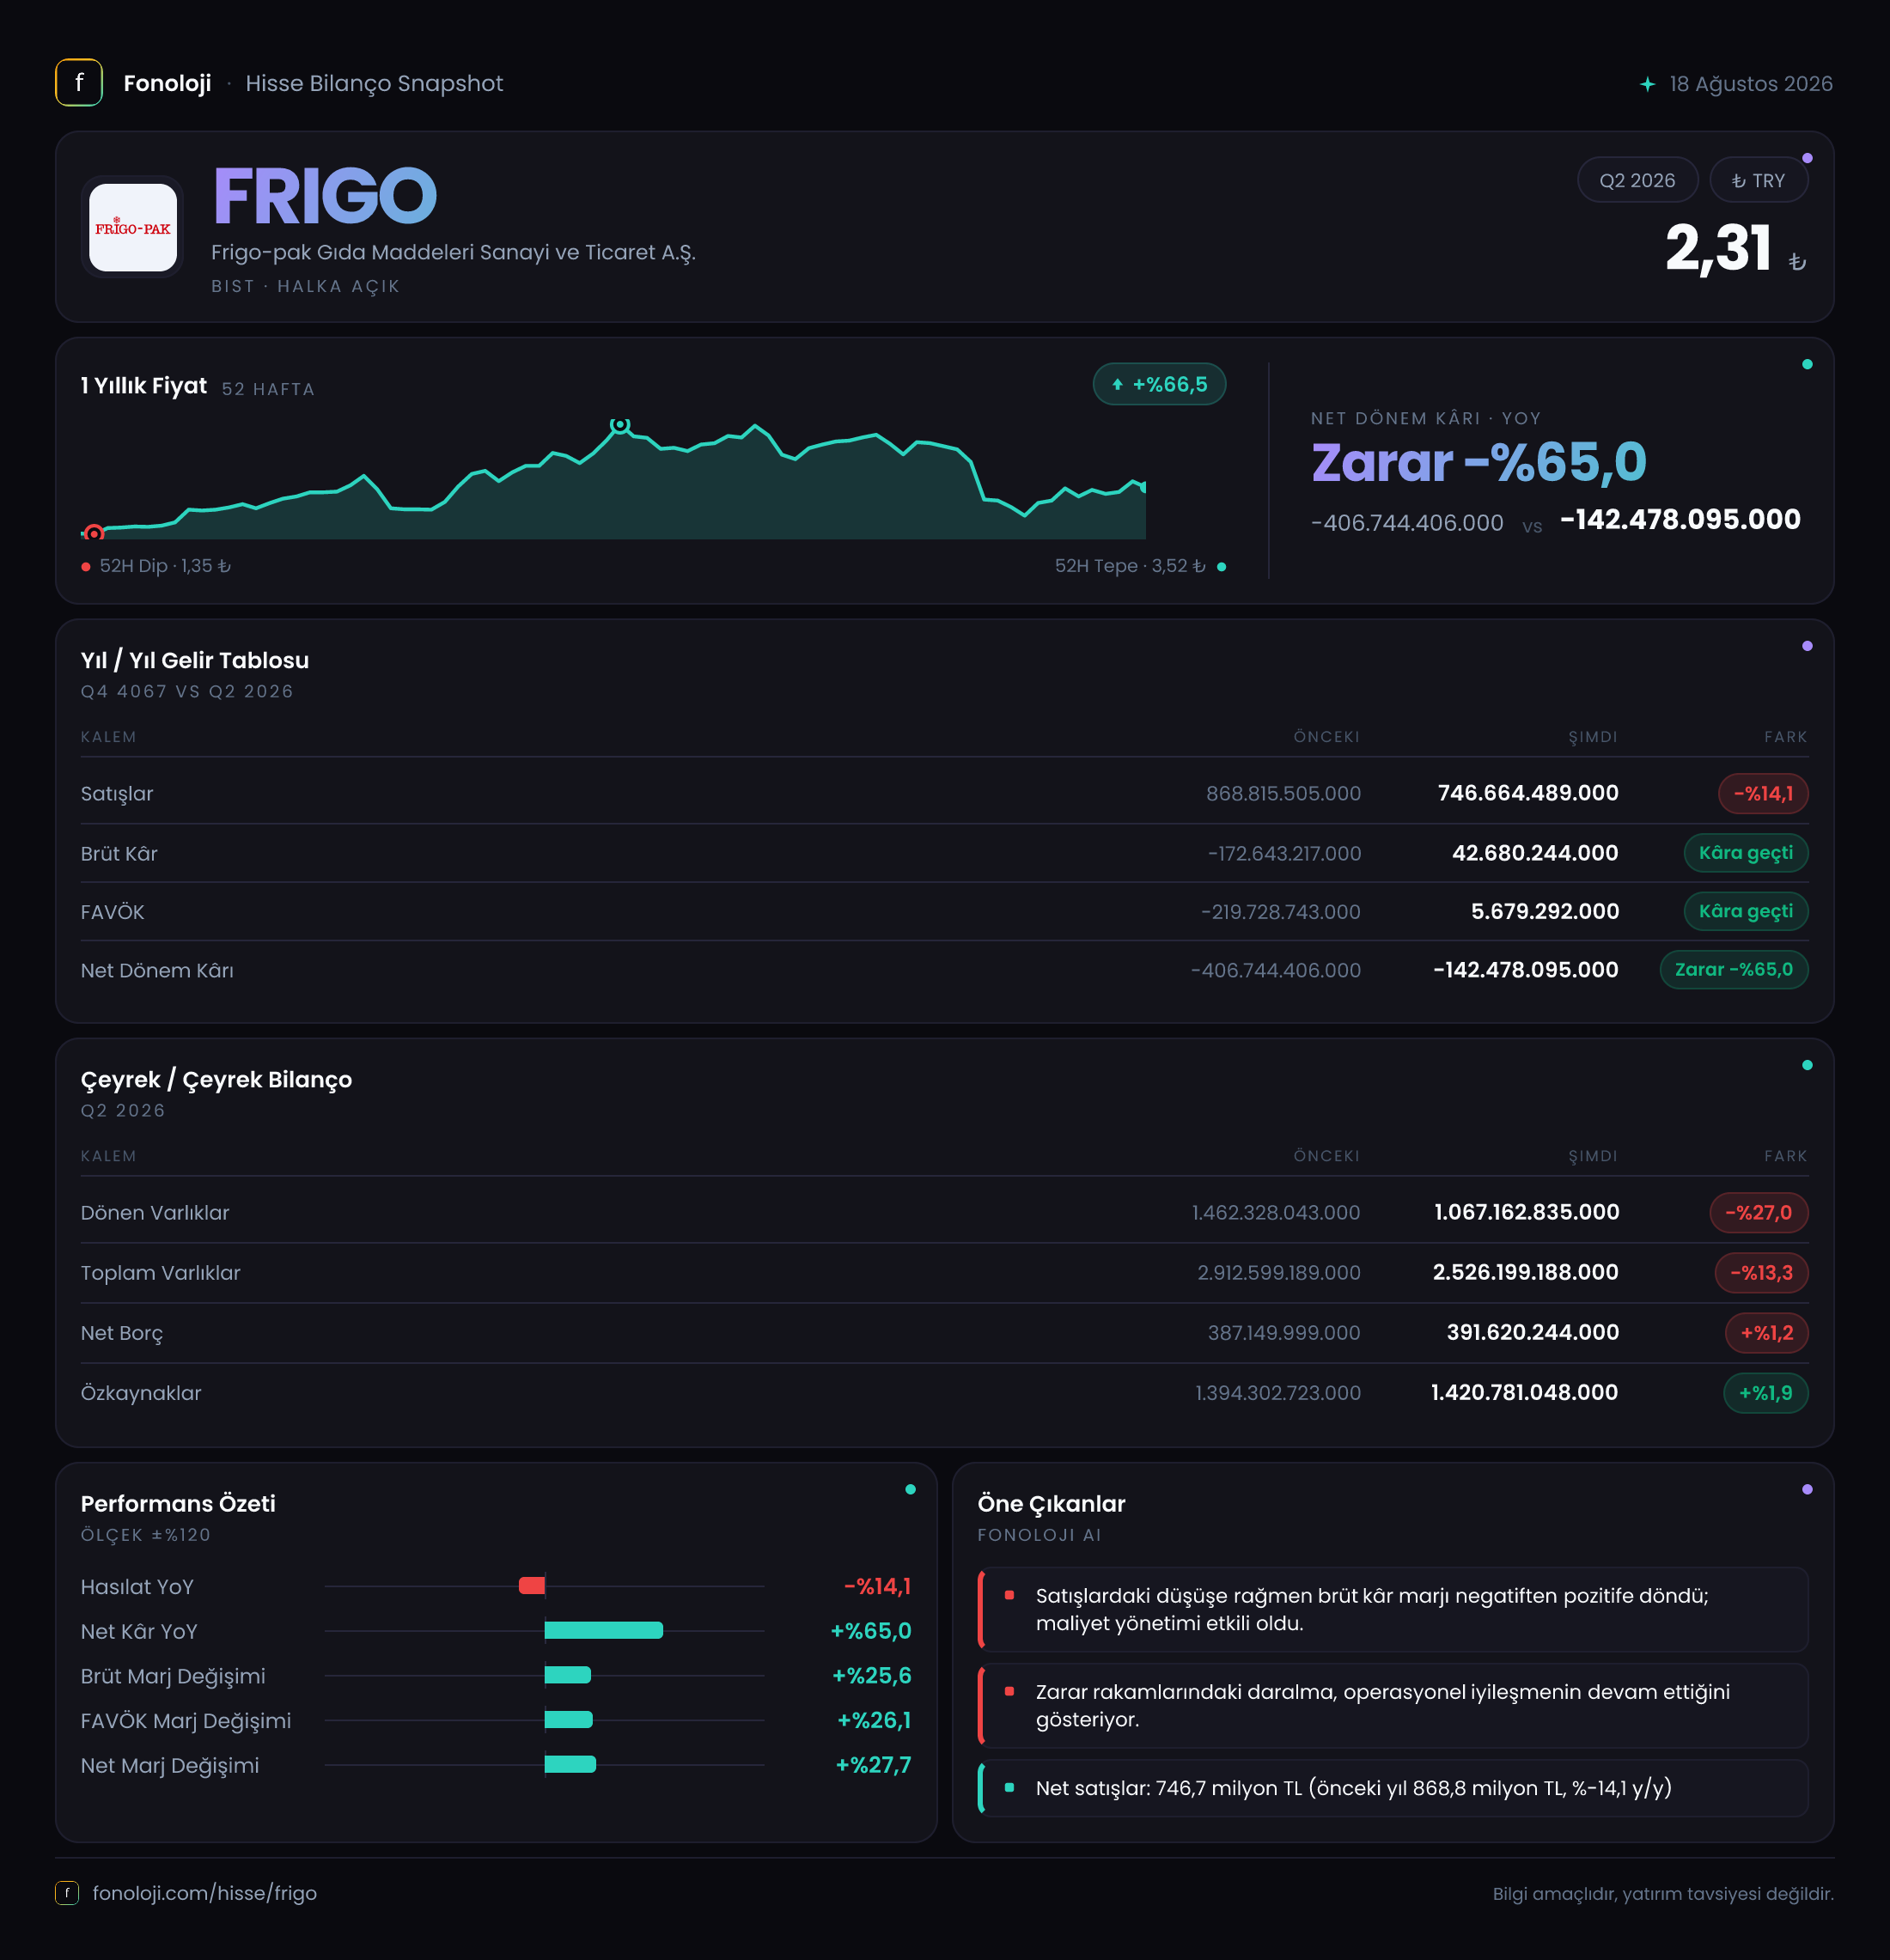
Frigo-Pak Gıda, meyve ve sebze başta olmak üzere işlenmiş ve paketlenmiş gıda ürünleri alanında faaliyet gösteren bir şirket. 2026’nın ilk altı ayında şirketin ana hikâyesi, satışlardaki zayıflığa rağmen operasyonel kârlılığın geçen yılın ağır zarar dönemine kıyasla belirgin biçimde toparlanması oldu. Bununla birlikte, faaliyet kârındaki iyileşme henüz net kâra dönüşmüş değil; şirket dönem sonunda 142,5 milyon TL net zarar açıklamaya devam ediyor.
Rakamlar ilk bakışta geçen yıla göre güçlü bir iyileşmeye işaret etse de baz etkisi oldukça yüksek. Zira 2025/6A’da brüt kâr ve FAVÖK negatif, net zarar ise 406,7 milyon TL seviyesindeydi. Bu nedenle mevcut dönemdeki toparlanmayı “kârlılık normale döndü” şeklinde değil, zarar seviyesinin azaldığı ve operasyonel tabanın yeniden pozitife geçtiği bir geçiş dönemi olarak okumak daha sağlıklı.
Satış Hikayesi
Frigo-Pak’ın satışları, 2026/6A’da 746,7 milyon TL oldu. Geçen yılın aynı dönemindeki 868,8 milyon TL’ye kıyasla satışlar %14,1 geriledi; yani şirketin cirosu nominal olarak yaklaşık 122,1 milyon TL azaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların da düşmesi, reel satış hacmi veya fiyatlama gücü açısından daha belirgin bir zayıflığa işaret ediyor.
Bu gerileme, yalnızca “şirket daha az sattı” anlamına gelmeyebilir. Gıda sektöründe fiyat artışlarının maliyetleri ve satış fiyatlarını birlikte yukarı taşıması beklenirken, Frigo-Pak’ın toplam cirosunun düşmesi; ürün karmasında değişim, ihracat/yerel pazar dağılımı, hacim kaybı veya müşterilerin stok ve talep davranışlarındaki zayıflama gibi unsurların etkili olabileceğini düşündürüyor. Ancak şirket verilerinde satışların hacim, fiyat ve coğrafi kırılımı bulunmadığı için bu başlıklardan herhangi birini kesin neden olarak öne çıkarmak mümkün değil.
Çeyreklik bazda ayrıntılı satış verisi paylaşılmadığından, 2026’nın ilk üç ayı ile ikinci üç ayı arasındaki ivmeyi değerlendirmek için sonraki raporları beklemek gerekiyor. Mevcut veri, yalnızca ilk altı ayın geçen yılın aynı dönemiyle karşılaştırılmasına izin veriyor. Bu nedenle yatırımcı açısından kritik takip noktası, satışların ikinci yarıda yeniden büyüme eğilimine girip girmeyeceği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmeyeceği olacak.
Kârlılık
Operasyonel tarafta en dikkat çekici gelişme, brüt kâr ve FAVÖK’ün negatiften pozitife dönmesi. Şirketin brüt kârı, geçen yılki 172,6 milyon TL zarardan, bu dönem 42,7 milyon TL brüt kâra yükseldi. Bu iyileşme, tutar olarak 215,3 milyon TL’lik bir toparlanma anlamına geliyor. Veri setindeki değişim oranı %124,7 olarak görünse de geçen yılki baz negatif olduğu için bu yüzdelik artışın ekonomik anlamı sınırlı; burada daha anlamlı gösterge, brüt kârın zarar bölgesinden pozitife geçmesi.
Brüt kâr marjı yaklaşık %5,7 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt marj yaklaşık -%19,9 idi. Dolayısıyla şirket, satış başına zarar yazdığı yapıdan, satış başına sınırlı da olsa brüt kâr üreten bir yapıya geçmiş durumda. Ancak %5,7’lik brüt marj, gıda üretimindeki hammadde, enerji, ambalaj ve lojistik maliyetleri dikkate alındığında hâlâ kırılgan bir tampon oluşturuyor. Küçük bir maliyet artışı veya fiyatlama zayıflığı, bu marjı yeniden baskılayabilir.
FAVÖK ise geçen yılki 219,7 milyon TL negatif seviyeden, bu dönem 5,7 milyon TL pozitif seviyeye çıktı. Böylece FAVÖK marjı yaklaşık %0,8 oldu; geçen yıl bu oran yaklaşık -%25,3 seviyesindeydi. Faaliyet giderleri kontrol altına alınmış veya brüt kârdaki iyileşme giderleri karşılamaya başlamış olsa da, şirketin esas faaliyetlerinden elde ettiği nakit benzeri kârlılık hâlâ çok düşük. Başka bir ifadeyle, operasyonel başa baş noktasına yaklaşılmış ancak henüz güçlü ve sürdürülebilir bir kârlılık seviyesine ulaşılmamış.
Net zarar 406,7 milyon TL’den 142,5 milyon TL’ye geriledi. Bu, zarar tutarında 264,2 milyon TL iyileşme demek. Buna rağmen net zarar, satışların yaklaşık %19,1’ine denk geliyor. FAVÖK’ün yalnızca 5,7 milyon TL olması, net zararın faaliyet dışı kalemler, finansman giderleri, amortisman ve enflasyon muhasebesi etkileriyle ağırlaştığını gösteriyor. Net kârda iyileşme var; ancak bu iyileşme henüz şirketin yatırımcıya sürdürülebilir kâr üreten bir profile geçtiğini kanıtlamıyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 2,9 milyar TL’den 2,5 milyar TL’ye geriledi. Yaklaşık %13,3’lük bu düşüş, özellikle dönen varlıklardaki daralmadan kaynaklanıyor. Dönen varlıklar 1,5 milyar TL’den 1,1 milyar TL’ye inerken, gerileme %27 oldu. Bu durum işletme sermayesinin küçüldüğünü gösteriyor; ancak nakit, ticari alacaklar ve stokların ayrı ayrı verilmemesi nedeniyle bu azalmanın likiditeyi mi iyileştirdiği, yoksa faaliyet hacmindeki daralmayı mı yansıttığı net biçimde söylenemez.
Duran varlıklar 1,5 milyar TL civarında yatay kaldı. Böylece bilanço içinde daha yüksek bir sabit varlık ağırlığı oluşmuş durumda. Bu yapı, üretim kapasitesinin korunması açısından olumlu olabilir; fakat düşük FAVÖK dönemlerinde sabit varlıkların verimliliği ve amortisman yükü daha kritik hale gelir.
Net borç 387,1 milyon TL’den 391,6 milyon TL’ye yükseldi. Tutar olarak artış yalnızca 4,5 milyon TL, yani %1,2 düzeyinde. Ancak FAVÖK’ün sadece 5,7 milyon TL olması nedeniyle net borç/FAVÖK oranı yaklaşık 68,7 kat seviyesine geliyor. Bu oran, FAVÖK’ün düşük olması nedeniyle teknik olarak aşırı yüksek; önceki dönemde FAVÖK negatif olduğu için karşılaştırılabilir bir oran hesaplanamıyor. Borç tutarı çok hızlı artmamış olsa da mevcut kârlılık seviyesi borç taşıma kapasitesini sınırlıyor.
Özkaynaklar 1,4 milyar TL seviyesinde ve önceki döneme göre %1,9 arttı. Özkaynakların toplam varlıkların önemli bir bölümünü finanse etmesi bilanço açısından destekleyici. Ancak net zararın devam etmesi, özkaynakların ilerleyen dönemlerde erime riskini gündemde tutuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Frigo-Pak, 2026/6A’da 19,4 milyon TL net parasal kazanç açıkladı. Geçen yıl aynı dönemde bu kalem 71,3 milyon TL net parasal kayıp idi. Böylece iki dönem arasında yaklaşık 90,7 milyon TL’lik olumlu bir değişim gerçekleşti.
Bu gelişme, net parasal pozisyonun bu dönem net kâra destek verdiğini gösteriyor. Ancak bu kalem faaliyetlerden yaratılan nakit değildir; enflasyon muhasebesinin bilanço üzerindeki parasal varlık ve borç kompozisyonuna uyguladığı muhasebesel etkinin sonucudur. Dolayısıyla 19,4 milyon TL’lik pozitif katkı, şirketin satış gücünün veya operasyonel nakit üretiminin doğrudan göstergesi olarak okunmamalı. Kalıcı değer yaratımı açısından asıl belirleyici olan, brüt marjın ve FAVÖK marjının önümüzdeki dönemlerde yükselmesidir.
Yatırımcı için Ne Anlama Geliyor?
Frigo-Pak’ın 2026/6A sonuçları, bir toparlanma sinyali taşıyor ancak henüz tamamlanmış bir dönüşüm hikâyesi sunmuyor. Pozitif tarafta:
- Brüt kârın -%19,9 marjdan %5,7 marja dönmesi,
- FAVÖK’ün negatiften 5,7 milyon TL pozitife geçmesi,
- Net zararın 406,7 milyon TL’den 142,5 milyon TL’ye gerilemesi,
- Net parasal pozisyonun zarar yerine 19,4 milyon TL kazanç yaratması öne çıkıyor.
Buna karşılık riskler de belirgin:
- Satışların nominal olarak %14,1 düşmesi, enflasyon karşısında reel daralma ihtimalini artırıyor.
- FAVÖK marjının yalnızca %0,8 olması, operasyonel toparlanmanın henüz kırılgan kaldığını gösteriyor.
- Net borç 391,6 milyon TL iken FAVÖK’ün çok düşük olması, borçluluk baskısını artırıyor.
- Şirket hâlâ 142,5 milyon TL net zarar açıklıyor ve özkaynakların korunması sürdürülebilir kârlılığa bağlı.
İzlenmesi gereken ana göstergeler, satışların ikinci yarıda yeniden büyüyüp büyümeyeceği, brüt marjın %5,7 seviyesinin üzerine çıkıp çıkmayacağı ve FAVÖK’ün birkaç dönem boyunca istikrarlı biçimde artıp artmayacağıdır. Şirket operasyonel olarak başa baş noktasını aşabilirse bilanço üzerindeki borç baskısı azalabilir; ancak mevcut veriler, bu eşiğin henüz güvenli biçimde geçildiğini göstermiyor. Yatırım tavsiyesi değildir.