
Açılış
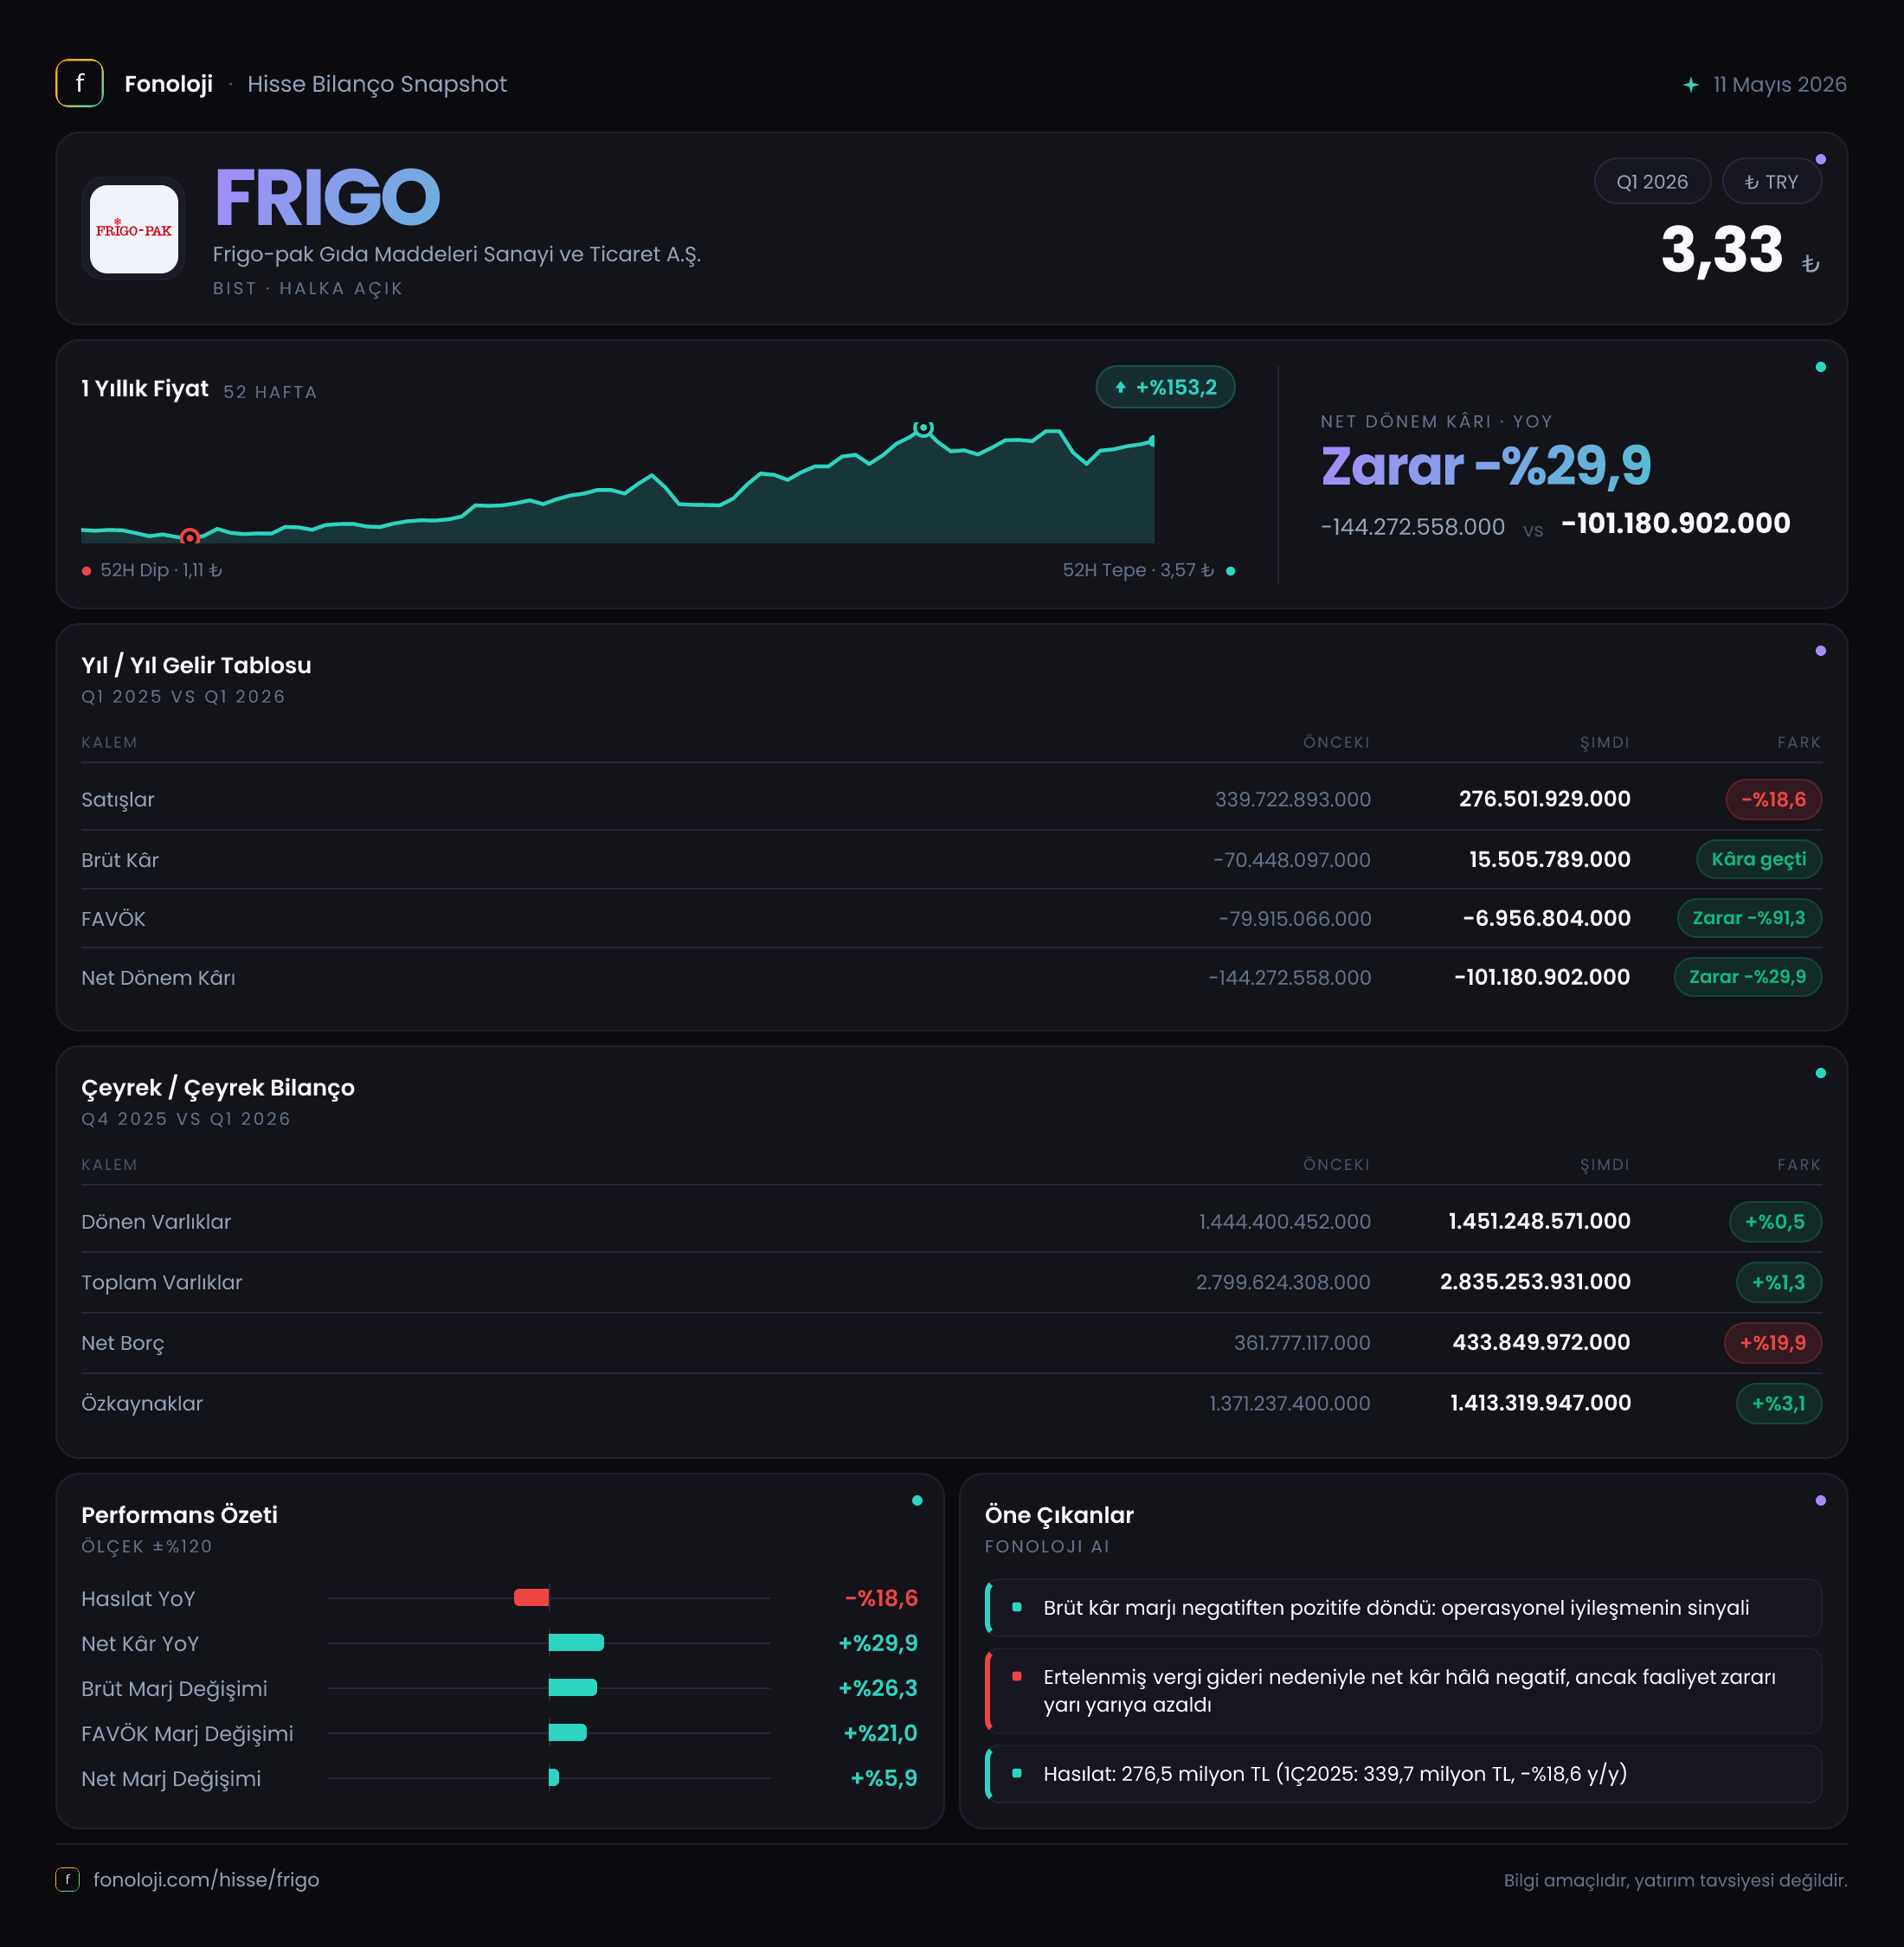
Frigo-Pak Gıda, işlenmiş ve paketlenmiş gıda ürünleri alanında faaliyet gösteren bir şirket olarak 2026 yılının ilk çeyreğinde zorlu bir tablo ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %18,6 gerileyerek 276,5 milyon TL’ye inerken, brüt kâr ve FAVÖK tarafında belirgin bir toparlanma görüldü. Ancak operasyonel iyileşme henüz faaliyet kârlılığına dönüşmüş değil; FAVÖK hâlâ -13,3 milyon TL, net dönem zararı ise -101,2 milyon TL seviyesinde. Bu nedenle çeyreğin ana mesajı, “zarar azalıyor” olsa da şirketin henüz sağlıklı ve sürdürülebilir kârlılık eşiğine ulaşamadığı yönünde.
| Temel gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 276,5 mn TL | 339,7 mn TL | -%18,6 | | Brüt kâr | 15,5 mn TL | -70,4 mn TL | İyileşme | | FAVÖK | -13,3 mn TL | -93,5 mn TL | İyileşme | | Net dönem kârı | -101,2 mn TL | -144,3 mn TL | Zarar %29,9 azaldı |
Satış Hikayesi
Frigo-Pak’ın satışları 276,5 milyon TL’ye gerileyerek geçen yılın aynı çeyreğindeki 339,7 milyon TL’nin oldukça altında kaldı. Yüzde 18,6’lık bu düşüş, nominal olarak dahi negatif bir tabloya işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda azalması, reel satış performansının çok daha sert gerilediğini gösteriyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarıyla enflasyonu telafi edememiş; satış hacmi, ürün karması, müşteri talebi veya ihracat performansı tarafında da baskı yaşanmış olabilir.
Burada dikkat edilmesi gereken nokta, eldeki verinin yalnızca geçen yılın aynı çeyreğiyle karşılaştırma sunması. 2025/12 ile 2026/3 arasında çeyreklik satış trendi verilmediği için yılın son çeyreğine göre ivmenin hızlanıp hızlanmadığını veya mevsimselliğin etkisini ölçmek mümkün değil. Gıda sektöründe mevsimsel ürün karması ve hammadde fiyatları sonuçları etkileyebildiğinden, gelecek çeyreklerde satışların yeniden büyüme patikasına girip girmediği kritik olacak.
Satışlardaki gerilemeye rağmen brüt kârın yeniden pozitif bölgeye geçmesi, şirketin ürün maliyetlerinde veya fiyatlama yapısında önemli bir iyileşme yaşadığını gösteriyor. Fakat bu iyileşmenin kalıcı olup olmadığını söylemek için satış hacminin de toparlanması gerekiyor. Satış düşerken marjın yükselmesi olumlu; ancak büyümeyle desteklenmeyen marj iyileşmeleri, maliyetlerin geçici olarak gerilemesi veya düşük kârlı ürünlerin portföyden çıkması gibi tek seferlik etkilerden kaynaklanabilir.
Kârlılık
Şirketin brüt kârı geçen yılın aynı dönemindeki -70,4 milyon TL’den 15,5 milyon TL’ye yükseldi. Bu, yalnızca 85,9 milyon TL’lik bir iyileşme değil, aynı zamanda brüt kâr marjının yaklaşık -%20,7’den %5,6’ya çıkması anlamına geliyor. Satışlar düşerken brüt marjın pozitife dönmesi, üretim maliyetleri ile satış fiyatları arasındaki dengenin geçen yıla göre belirgin biçimde düzeldiğini gösteriyor.
Bununla birlikte brüt kâr marjının %5,6 gibi düşük bir seviyede kalması, şirketin ürünlerini hâlâ sınırlı bir katkıyla sattığını düşündürüyor. Gıda üretiminde hammadde, ambalaj, enerji ve lojistik maliyetlerinin yüksek olduğu dikkate alındığında, bu marj şirketi maliyet şoklarına karşı kırılgan bırakıyor.
FAVÖK tarafında da benzer bir toparlanma var. FAVÖK, -93,5 milyon TL’den -13,3 milyon TL’ye iyileşti ve FAVÖK marjı yaklaşık -%27,5’ten -%4,8’e geldi. Yani faaliyet zararı ciddi ölçüde azalmış durumda; fakat şirket ana faaliyetlerinden henüz pozitif nakit yaratma ve kâr üretme noktasına geçemedi. Brüt kârın 15,5 milyon TL olmasına rağmen FAVÖK’ün negatif kalması, satış ve genel yönetim giderlerinin brüt kârı aşındırmaya devam ettiğini gösteriyor.
Net dönem zararı ise -144,3 milyon TL’den -101,2 milyon TL’ye geriledi. Zararın %29,9 azalması olumlu görünse de şirket hâlâ yüksek seviyede net zarar yazıyor. Ayrıca net zarardaki iyileşme yalnızca operasyonel performanstan kaynaklanmıyor; net parasal pozisyon da bu çeyrekte önemli bir destek sağladı. Bu nedenle net kâr satırındaki toparlanmayı doğrudan operasyonel dönüşüm olarak okumak erken olur.
Bilanço Sağlığı
Bilanço, aktif tarafta büyük ölçüde yatay bir görünüm sergiliyor. Dönen varlıklar 1,5 milyar TL’ye çıkarak önceki yıl sonuna göre yalnızca %0,5 artarken, duran varlıklar 1,4 milyar TL’ye ve toplam varlıklar yaklaşık 2,8 milyar TL’ye ulaştı. Toplam varlıklardaki %1,3’lük artış, şirketin bilanço ölçeğinin nominal enflasyonun gerisinde kaldığını gösteriyor.
Özkaynaklar 1,4 milyar TL’ye yükselerek %3,1 arttı. Ancak bu artışın, dönem zararına rağmen gerçekleşmesi enflasyon muhasebesi ve diğer bilanço kalemlerinin etkisini düşündürüyor; özkaynak büyümesini doğrudan faaliyet kârı olarak değerlendirmek doğru olmaz. Şirketin varlıklarının yaklaşık yarısına yakınını özkaynakla finanse etmesi, bilanço açısından belirli bir tampon sağlıyor.
Risk tarafında ise net borç dikkat çekiyor. Net borç 361,8 milyon TL’den 433,8 milyon TL’ye çıkarak %19,9 arttı. Bu yükseliş, toplam varlıklar yatay kalırken finansal yükümlülüklerin bilanço üzerinde daha fazla baskı oluşturduğunu gösteriyor. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor; teknik olarak bu oran negatif çıkacak ve şirketin borç taşıma kapasitesi hakkında sağlıklı bir ölçüm sunmayacak. Öncelikli izlenmesi gereken konu, borç artışının işletme sermayesi ihtiyacından mı, yatırım harcamalarından mı yoksa faaliyet zararlarının finansmanından mı kaynaklandığıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu çeyrekte şirketin gelir tablosunda önemli bir destek unsuru oldu. Net parasal pozisyon 2025/3 dönemindeki -22,1 milyon TL’den 65,5 milyon TL’ye yükseldi. Verilen yüzde değişim %396,3 olsa da burada asıl anlamlı nokta, pozisyonun negatiften pozitife dönmesi ve yaklaşık 87,6 milyon TL’lik bir iyileşme yaratmasıdır.
Bu kalem, şirketin parasal varlık ve borç yapısının enflasyon ortamında gelir tablosuna yansıyan etkisini gösterir. Net parasal pozisyonun pozitif olması, yüksek enflasyon döneminde şirketin parasal borçlarının veya parasal yükümlülüklerinin etkisinin gelir tablosunda kazanç yaratmış olabileceğine işaret eder. Ancak bu kazanç nakit yaratımı anlamına gelmez; operasyonel satış veya faaliyet kârı gibi şirketin iş modelinden doğan sürdürülebilir bir gelir değildir.
Nitekim net parasal pozisyondaki 65,5 milyon TL’lik katkıya rağmen şirketin net zararı -101,2 milyon TL seviyesinde kaldı. Bu da operasyonel yapının ve finansman giderlerinin hâlâ güçlü bir baskı oluşturduğunu gösteriyor. Gelecek dönemlerde TAS 29 etkisi azalır veya tersine dönerse, net kârın operasyonel sonuçlara daha duyarlı hale gelmesi beklenebilir.
Yatırımcı için Ne Anlama Geliyor?
Frigo-Pak’ın ilk çeyrek sonuçları, operasyonel tarafta geçen yıla göre belirgin bir iyileşme olduğunu; ancak bu iyileşmenin henüz kârlı büyümeye dönüşmediğini gösteriyor. Yatırımcı açısından tablo şu şekilde özetlenebilir:
- Olumlu taraf: Brüt kâr yeniden pozitife geçti, FAVÖK zararı önemli ölçüde azaldı ve net zarar %29,9 geriledi.
- Temel sorun: Satışlar nominal olarak %18,6 düştü; enflasyon dikkate alındığında reel gerileme çok daha belirgin.
- Kârlılık riski: FAVÖK marjı hâlâ -%4,8 ve şirket ana faaliyetlerinden kâr üretemiyor.
- Bilanço riski: Net borç %19,9 artarak 433,8 milyon TL’ye ulaştı.
- Takip edilmesi gerekenler: Satışların yeniden büyümesi, FAVÖK’ün pozitife dönmesi, borç artışının durması ve TAS 29 dışı operasyonel kârlılığın güçlenmesi.
Şirket için asıl dönüm noktası, brüt marj iyileşmesini kalıcı hale getirerek bunu pozitif FAVÖK’e çevirmek olacak. Bu gerçekleşmeden net parasal pozisyon kaynaklı kâr katkısı, yatırımcı açısından tek başına yeterli kaliteyi sunmuyor. Önümüzdeki çeyreklerde satış hacmi, faaliyet giderleri ve net borç birlikte izlenmeli; özellikle 2026/6 sonuçları, ilk çeyrekteki marj toparlanmasının kalıcı mı yoksa geçici mi olduğunu anlamak açısından daha açıklayıcı olacaktır.
Yatırım tavsiyesi değildir.