
Açılış
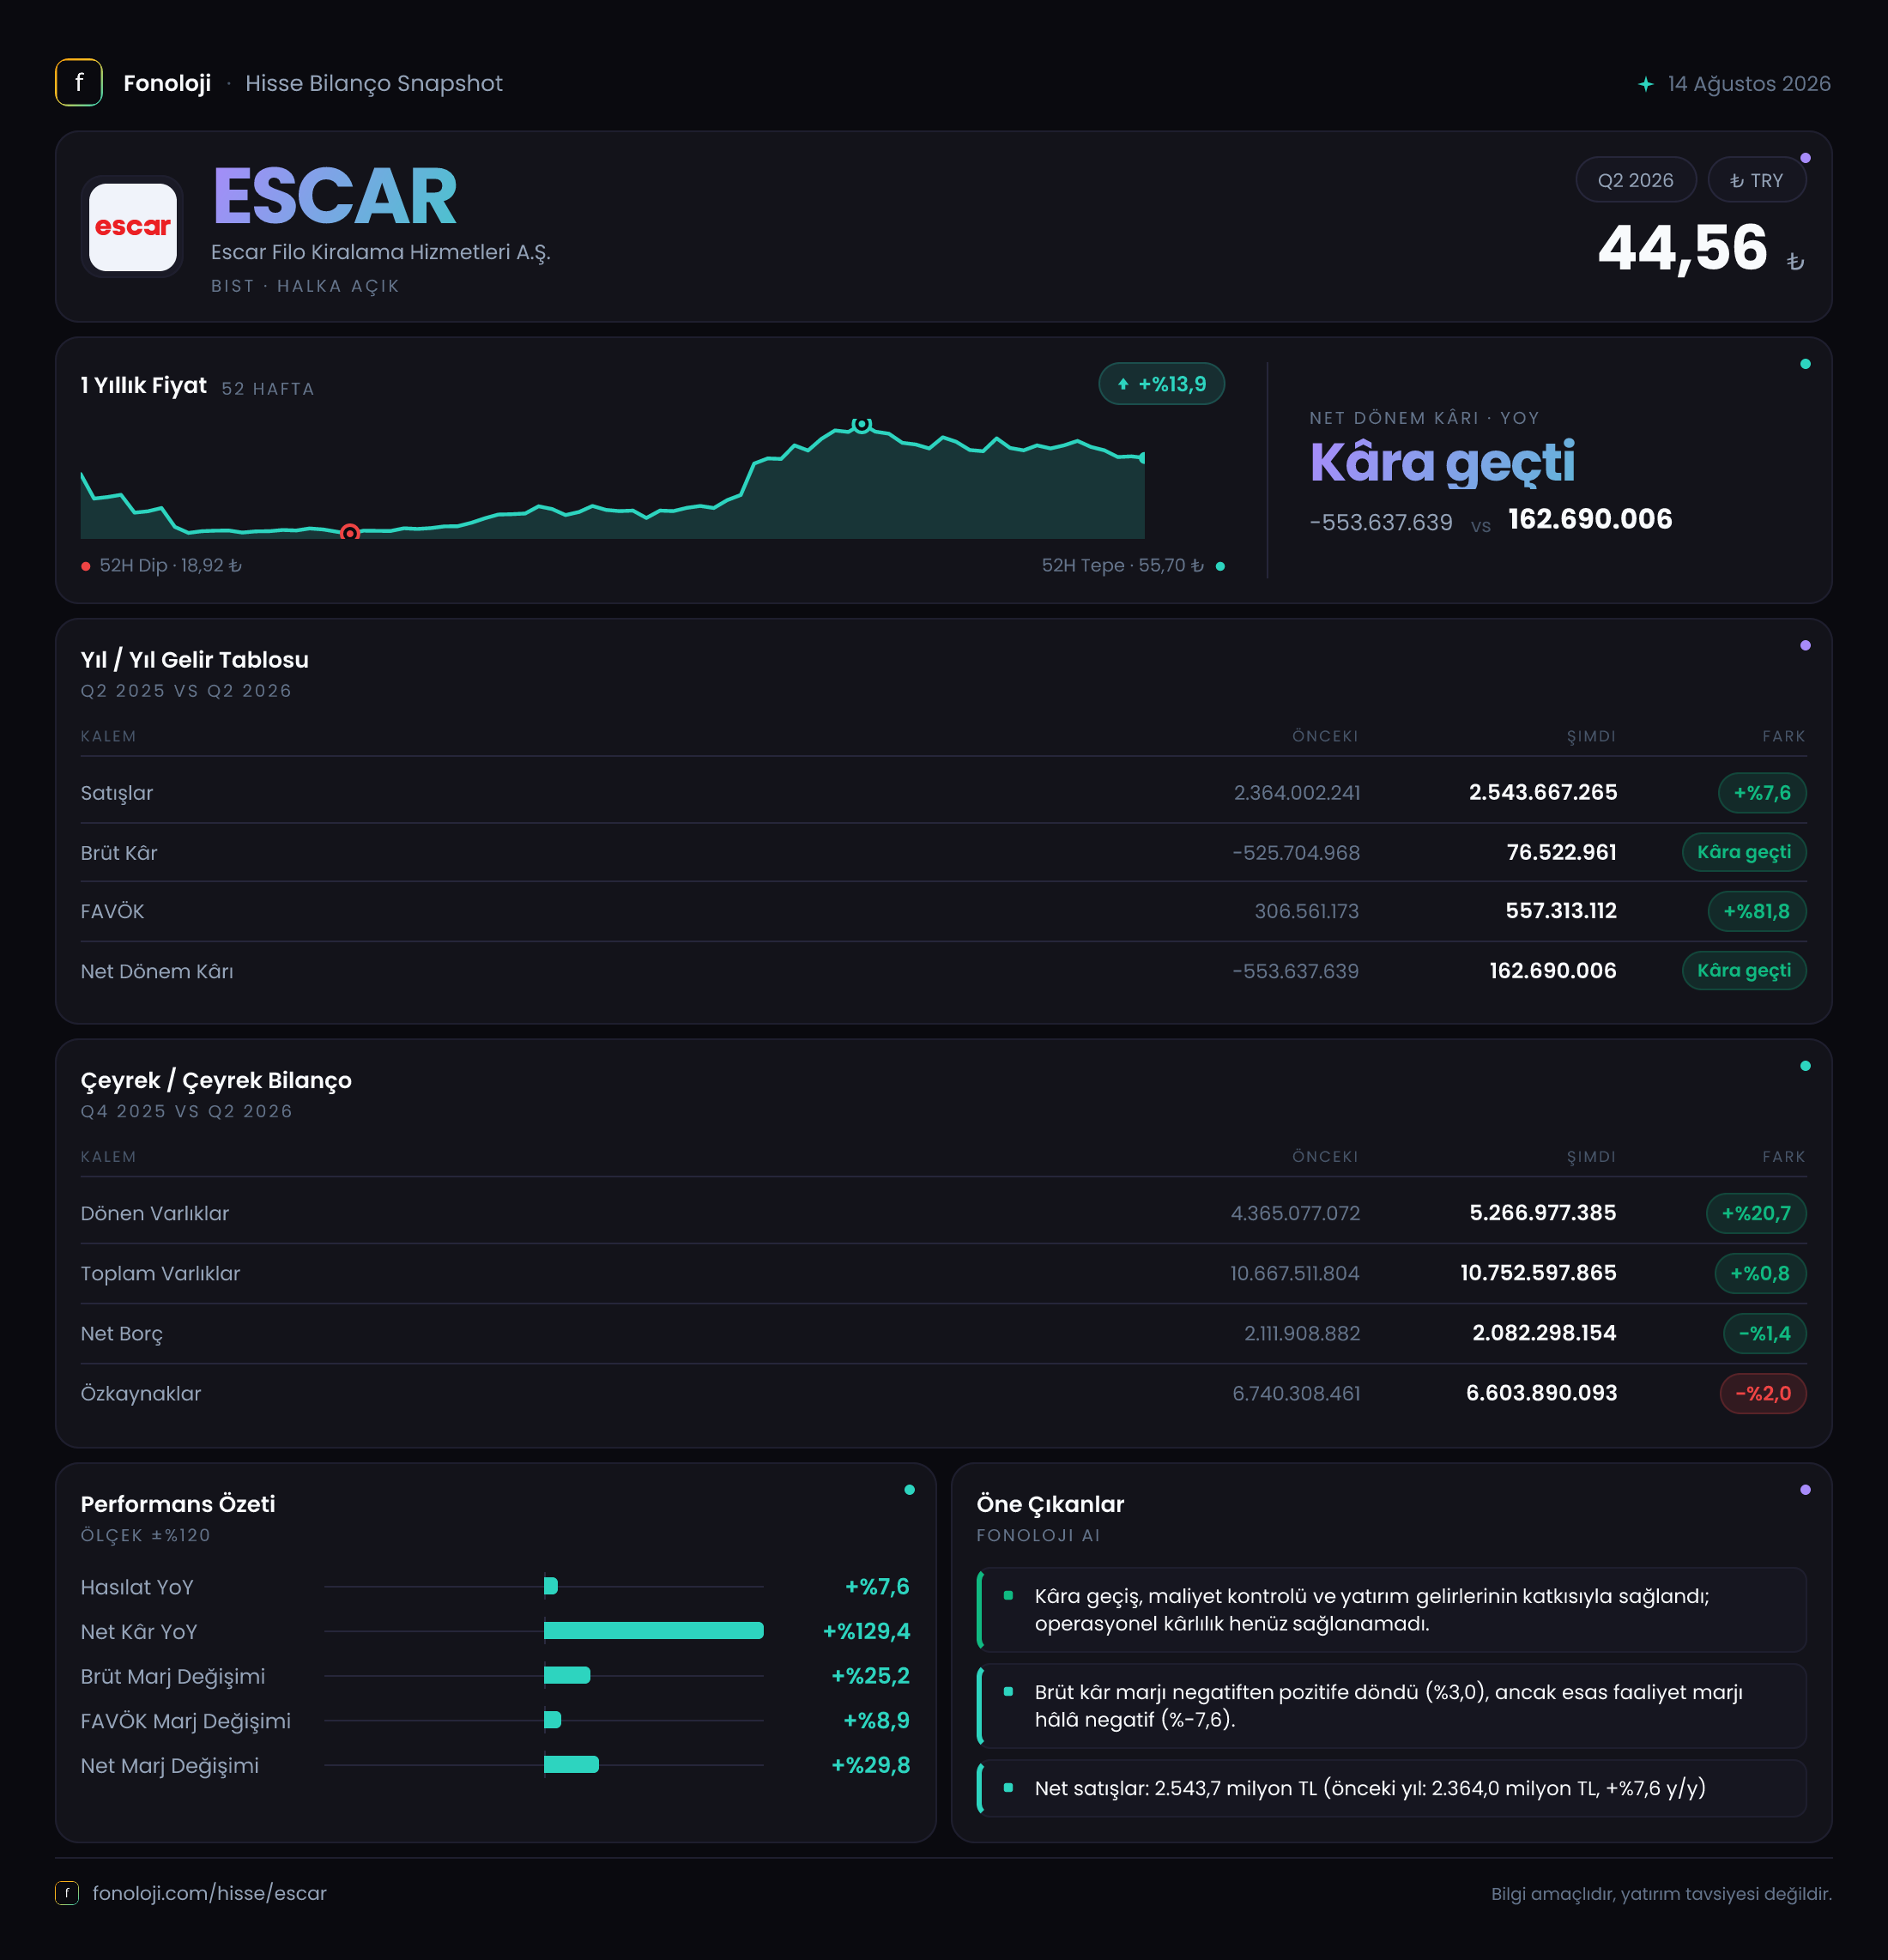
ESCAR Filo Kiralama, araç filosunu kurumsal müşterilere uzun dönemli kiralama modeliyle sunan bir şirket. 2026/6AB sonuçları, satış büyümesinin zayıf kaldığı ancak kârlılık tarafında belirgin bir toparlanma yaşandığı bir döneme işaret ediyor. Şirket, geçen yılın aynı dönemindeki zarar görünümünden çıkarak 162,7 milyon TL net kâra geçmiş; FAVÖK de 557,3 milyon TL seviyesine yükselmiş. Buna karşılık bilanço hâlâ yüksek sermaye ihtiyacı ve yaklaşık 2,1 milyar TL net borç taşıyor. Dolayısıyla bu raporun ana hikâyesi “satış büyümesi” değil, marjların ve operasyonel kârlılığın iyileşmesi.
Satış Hikayesi
ESCAR’ın satışları, geçen yılın aynı dönemine göre %7,6 artarak 2,5 milyar TL seviyesine ulaştı. Nominal olarak büyüme var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış şirketin reel anlamda küçülmüş olabileceğini gösteriyor. Başka bir ifadeyle, araç kiralama fiyatları, sözleşme yenilemeleri veya filo hizmet gelirleri enflasyonun gerisinde kalmış görünüyor.
Bu durum, filo kiralama şirketleri açısından özellikle önemli. Çünkü araç, bakım, sigorta ve finansman maliyetleri hızla yükselirken satış fiyatlarının aynı hızda güncellenememesi kârlılığı baskılayabilir. ESCAR’da ise satış büyümesi zayıf olmasına rağmen FAVÖK’ün güçlü artması, şirketin maliyet yapısında veya sözleşme ekonomisinde geçen yıla göre olumlu bir değişim olduğunu gösteriyor.
Veri setinde çeyreklik gelir ve kâr kırılımı bulunmadığı için 2026’nın ilk ve ikinci çeyreği arasındaki ivmeyi değerlendirmek mümkün değil. Bu nedenle satışlardaki artışın yılın hangi döneminde gerçekleştiği, ikinci çeyrekte hızlanma olup olmadığı ve mevcut eğilimin sürdürülebilirliği konusunda çeyreklik trend için beklemek gerekiyor.
Satış büyümesinin enflasyona yenilmesi, yatırımcı açısından izlenmesi gereken başlıca risklerden biri. Şirketin gelecek dönemlerde fiyat güncellemelerini ne ölçüde müşterilerine yansıtabildiği ve yeni filo yatırımlarını hangi maliyetle yaptığı, satışlardan daha belirleyici olabilir.
Kârlılık
ESCAR’ın brüt kârı, geçen yılki 525,7 milyon TL zarardan bu dönemde 76,5 milyon TL kâra döndü. Brüt kâr marjı da yaklaşık -%21,9 seviyesinden %3,1 seviyesine yükseldi. Bu değişim oldukça güçlü görünse de, karşılaştırma tabanının geçen yıl negatif olması nedeniyle artış oranını tek başına yorumlamak doğru değil. Asıl önemli nokta, şirketin satışlarının artık brüt kâr üretebilir hâle gelmesi.
FAVÖK ise 306,6 milyon TL’den 557,3 milyon TL’ye yükselerek %81,8 arttı. FAVÖK marjı geçen yıl yaklaşık %12,8 iken bu dönemde %22,3 seviyesine çıktı. Satışlar yalnızca %7,6 büyürken FAVÖK’ün %81,8 artması, operasyonel giderlerin ve faaliyet maliyetlerinin satışlara oranla daha kontrollü yönetildiğini gösteriyor. Bu, şirketin kârlılık hikâyesindeki en güçlü veri.
Burada brüt kâr ile FAVÖK arasındaki fark da dikkat çekiyor. Brüt kâr marjı yalnızca %3,1 iken FAVÖK marjının %22,3 olması, finansal tablolardaki maliyet sınıflandırmasının ve faaliyet giderlerinin yakından incelenmesini gerektiriyor. FAVÖK’ün güçlü olması olumlu; ancak bu iyileşmenin tekrarlayan operasyonel performanstan mı, tek seferlik etkilerden mi kaynaklandığı dipnotlarla teyit edilmeli.
Net dönem kârı ise geçen yılki 553,6 milyon TL zarardan 162,7 milyon TL kâra döndü. Net kâr marjı yaklaşık %6,5 seviyesinde oluştu. FAVÖK ile net kâr arasındaki fark; amortismanlar, finansman giderleri, vergi ve enflasyon muhasebesi etkilerinin hâlâ önemli olduğunu gösteriyor. Şirket operasyonel olarak kârlı bir yapı kurmuş olsa da, bu kârlılığın net kâra dönüşüm oranı takip edilmeli.
Bilanço Sağlığı
ESCAR’ın toplam varlıkları, önceki yıl sonuna göre yalnızca %0,8 artarak 10,8 milyar TL oldu. Ancak varlık kompozisyonunda belirgin bir değişim var. Dönen varlıklar %20,7 artışla 5,3 milyar TL’ye yükselirken, duran varlıklar %13,0 düşüşle 5,5 milyar TL’ye geriledi.
Dönen varlıkların artması, likidite açısından ilk bakışta olumlu. Fakat bu artışın nakit, ticari alacak veya diğer kalemlerden hangisinden kaynaklandığı verilmediği için likidite kalitesini net biçimde değerlendirmek mümkün değil. Duran varlıkların azalması ise filonun yenilenmesi, amortisman veya varlık satışları gibi farklı unsurlarla ilişkili olabilir; bilanço dipnotları görülmeden bu değişime kesin bir anlam yüklenmemeli.
Net borç 2,1 milyar TL ile büyük ölçüde yatay kaldı ve önceki yıl sonuna göre yalnızca %1,4 azaldı. FAVÖK’ün 557,3 milyon TL olduğu bu ara dönem verisi üzerinden basit net borç/FAVÖK oranı yaklaşık 3,8x seviyesinde. Ancak FAVÖK altı aylık döneme ait olduğundan bu oran yıllıklaştırıldığında daha düşük görünebilir. Yine de şirketin filo yatırımları nedeniyle borçluluk seviyesinin yatırımcı tarafından yakından izlenmesi gerekiyor.
Özkaynaklar 6,6 milyar TL ile önceki yıl sonuna göre %2,0 geriledi. Net kâra rağmen özkaynakların azalması, enflasyon muhasebesi, dağıtımlar veya diğer kapsamlı gelir kalemleri gibi unsurların etkili olabileceğini düşündürüyor. Şirketin toplam varlıklarının yaklaşık %61’i özkaynaklarla finanse ediliyor; bu oran bilanço dayanıklılığı açısından önemli bir tampon sağlıyor. Ancak borçların vadesi ve faiz yapısı bilinmeden finansal riskin tamamını ölçmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılki 491,6 milyon TL negatif seviyeden bu dönemde 156,2 milyon TL negatife geriledi. Negatif net parasal pozisyon, şirketin enflasyon muhasebesi altında parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğuna ve enflasyon ortamında net parasal kayıp taşıdığına işaret eder.
Kayıp tutarının 335,4 milyon TL azalması, geçen yıla göre önemli bir iyileşme. Bu gelişme, net kârın zarardan kâra geçişini destekleyen unsurlardan biri olmuş olabilir. Ancak net parasal pozisyon hâlâ negatif; yani TAS 29 etkisi tamamen ortadan kalkmış değil.
Burada kritik nokta, bu kalemin operasyonel nakit yaratımı anlamına gelmemesi. Net parasal kayıptaki azalma şirketin kasasına doğrudan para girişi sağlamaz; enflasyon muhasebesinin finansal tablolardaki düzeltme etkisini yansıtır. Bu nedenle yatırımcı, 162,7 milyon TL net kârı değerlendirirken FAVÖK, işletme sermayesi ve gerçek nakit akışını birlikte incelemeli.
Yatırımcı için Ne Anlama Geliyor?
ESCAR’ın bu dönemdeki güçlü tarafı, düşük satış büyümesine rağmen operasyonel kârlılığın belirgin biçimde toparlanması. FAVÖK marjının %12,8’den %22,3’e çıkması, şirketin maliyetlerini daha iyi yönettiğini veya sözleşme kârlılığını artırdığını gösteriyor. Geçen yılki zarardan kâra geçiş de yatırımcı algısı açısından önemli bir iyileşme.
Bununla birlikte üç temel risk öne çıkıyor:
- Satış büyümesinin %7,6 ile enflasyonun gerisinde kalması, reel gelir baskısına işaret ediyor.
- Yaklaşık 3,8x seviyesindeki basit net borç/FAVÖK oranı, filo finansmanı ve faiz maliyetlerinin önemini koruduğunu gösteriyor.
- Duran varlıklardaki %13,0 düşüş ve özkaynaklardaki %2,0 gerileme, bilanço hareketlerinin dipnotlarla incelenmesini gerektiriyor.
Önümüzdeki dönemde yatırımcı için en önemli göstergeler; satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının %22 civarını koruyup koruyamadığı, net borcun azalması ve net parasal kaybın daha da sınırlanması olacak. Şirket, operasyonel toparlanmayı nakit akışına ve borç azaltımına dönüştürebilirse hikâye güçlenir; aksi durumda yüksek kârlılık artışı bilanço üzerindeki finansman baskısını tek başına ortadan kaldırmayabilir.
Yatırım tavsiyesi değildir.