
Açılış
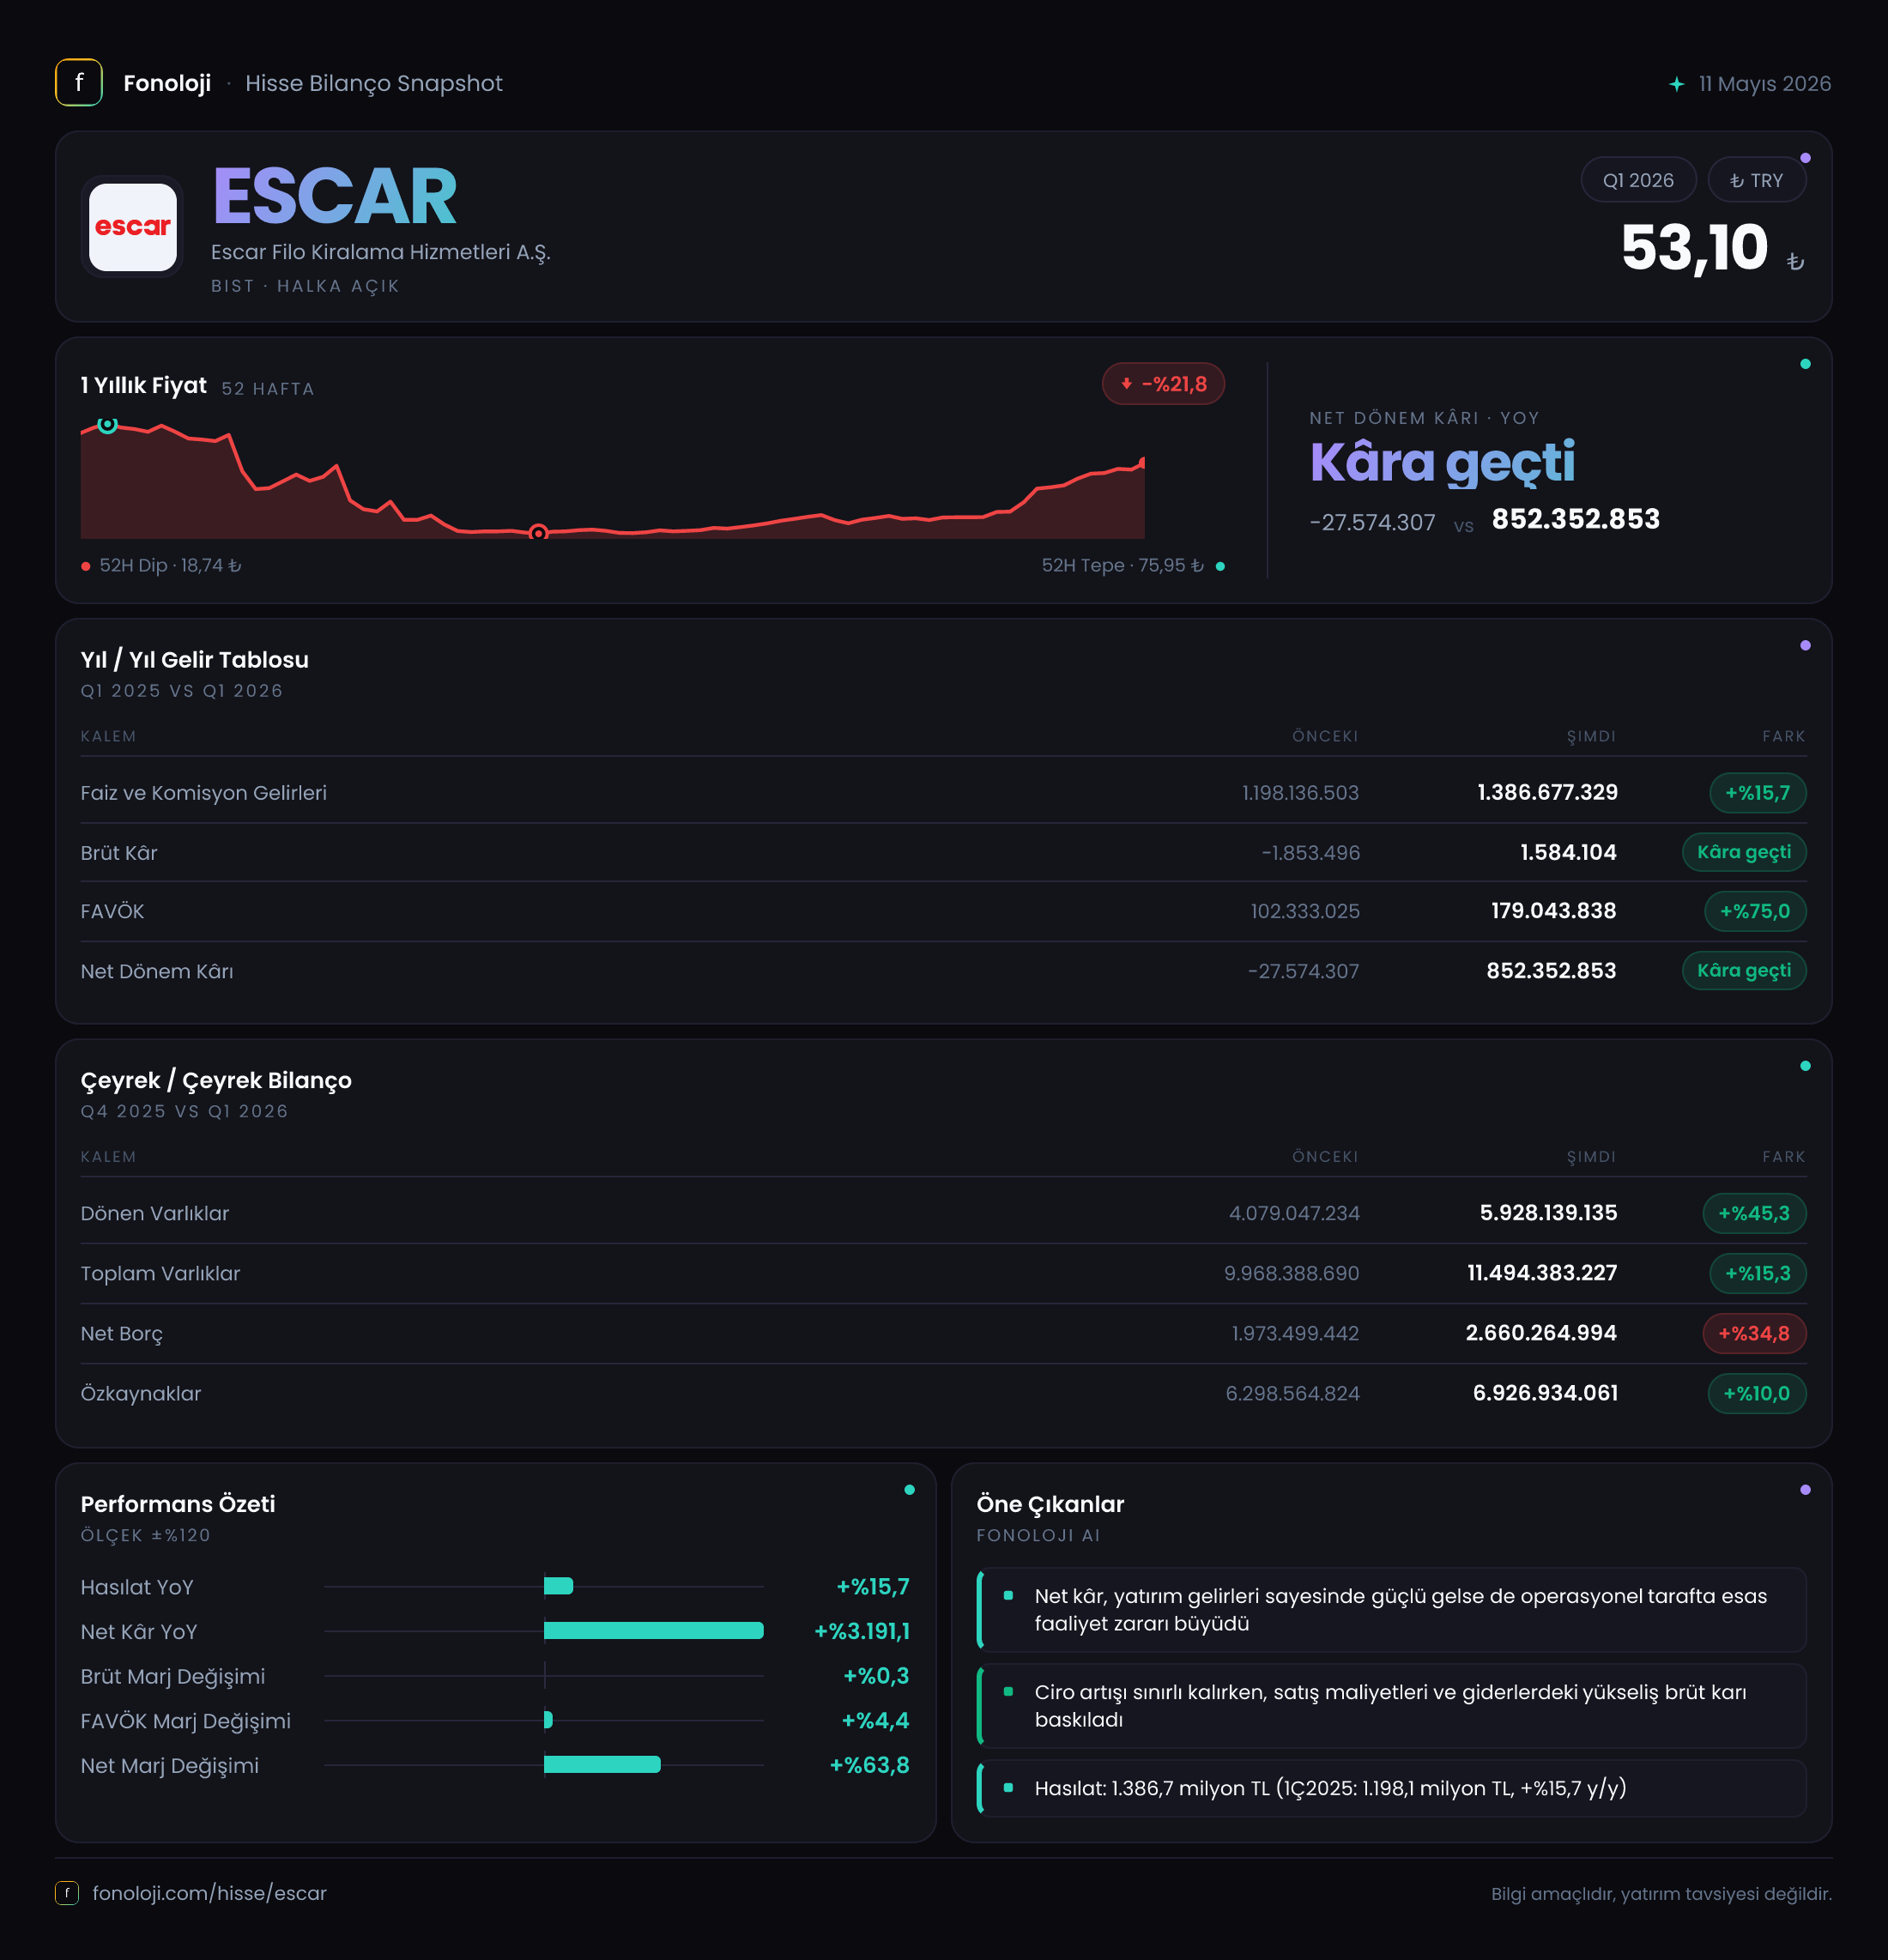
ESCAR Filo Kiralama Hizmetleri, kurumsal araç kiralama ve filo yönetimi alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde gelir tarafında sınırlı, kârlılık tarafında ise oldukça güçlü bir görünüm sergiledi. Satışlar geçen yılın aynı dönemine göre %15,7 artarak 1,4 milyar TL’ye yükselirken, FAVÖK %95,9 artışla 257,7 milyon TL’ye ulaştı. Net dönem kârı ise geçen yılki 27,6 milyon TL’lik zarardan 852,4 milyon TL kâra döndü. Ancak bu güçlü kâr rakamını yalnızca operasyonel performansla açıklamak mümkün değil; 279,3 milyon TL’lik net parasal pozisyon kazancı ve düşük baz etkisi sonuçta belirleyici rol oynuyor. Bilanço büyürken net borcun da hızlı artması, büyümenin finansman kalitesini yakından izlemeyi gerektiriyor.
Satış Hikayesi
ESCAR’ın satışları 2025’in ilk çeyreğindeki 1,2 milyar TL’den 1,4 milyar TL’ye çıkarak nominal bazda %15,7 büyüdü. Bu, şirketin gelir üretmeye devam ettiğini gösteriyor; fakat Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında, satış büyümesi enflasyonun gerisinde kalıyor. Başka bir ifadeyle şirketin cirosu TL bazında büyümüş olsa da reel anlamda aynı ölçüde genişlediğini söylemek mümkün değil. Filo kiralama gibi araç fiyatlarının, kira sözleşmelerinin ve finansman maliyetlerinin yüksek enflasyondan etkilendiği bir sektörde bu ayrım önem taşıyor.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 dönemi bulunduğundan, satışların 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre ivme kazanıp kazanmadığını ölçemiyoruz. Bu nedenle mevcut veri, yıllık karşılaştırmada ılımlı bir büyümeye işaret ediyor; ancak büyümenin hacimden mi, fiyat güncellemelerinden mi kaynaklandığını ayrıştırmak için filo büyüklüğü, araç başına gelir, kira sözleşmelerinin vadesi ve doluluk oranı gibi operasyonel göstergelere ihtiyaç var.
Satışlardaki %15,7’lik artış, FAVÖK’teki %95,9’luk yükselişin oldukça gerisinde. Bu fark, operasyonel giderlerin daha kontrollü yönetildiğine veya gelirlerin kârlı kalemlerinin toplam içindeki payının arttığına işaret edebilir. Ancak mevcut veri, bu iyileşmenin hangi gider kalemlerinden geldiğini göstermiyor. Dolayısıyla ciro büyümesi sınırlı kalırken FAVÖK’ün güçlü artması olumlu bir sinyal olsa da, sürdürülebilirlik için sonraki dönemlerde de izlenmesi gerekiyor.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 131,5 milyon TL’den 257,7 milyon TL’ye yükseldi. Satışlara oranlandığında FAVÖK marjı yaklaşık %18,4 seviyesine geliyor; geçen yıl bu oran yaklaşık %11,0 düzeyindeydi. Yaklaşık 7,4 puanlık marj iyileşmesi, satışların sınırlı büyüdüğü bir dönemde dikkat çekici. Bu tablo, şirketin operasyonel kârlılık üretme kabiliyetinin güçlendiğini gösteriyor.
Brüt kâr ise 1,6 milyon TL olarak gerçekleşti; geçen yıl aynı dönemde 1,9 milyon TL brüt zarar vardı. Bu nedenle brüt kârdaki %185,5’lik artışı doğrudan güçlü bir büyüme göstergesi olarak okumak doğru olmaz. Çünkü karşılaştırma tabanı negatifti ve küçük bir iyileşme dahi yüzdesel olarak çok yüksek görünebilir. Ayrıca brüt kârın satışlara oranı yaklaşık %0,1 gibi son derece düşük bir seviyede kalıyor. Buna karşılık FAVÖK marjının %18,4 olması, gelir tablosundaki sınıflandırmaların veya filo kiralama faaliyetlerinin muhasebeleştirilme biçiminin ayrıca incelenmesini gerektiriyor. Brüt kâr ile FAVÖK arasındaki farkın nedeni, ayrıntılı finansal tablo ve dipnotlar görülmeden kesin biçimde yorumlanamaz.
Net dönem kârı 852,4 milyon TL’ye ulaştı; geçen yılki 27,6 milyon TL zarara kıyasla çok güçlü bir dönüşüm söz konusu. Net kâr marjı yaklaşık %60,9 seviyesinde. Bu oran, %18,4’lük FAVÖK marjının çok üzerinde ve net kârın önemli bölümünün faaliyetlerden ziyade faaliyet dışı kalemlerden desteklendiğini gösteriyor. Özellikle net parasal pozisyon kazancı bu farkın temel nedenlerinden biri.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %15,3 artarak 11,5 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar %45,3 artışla 5,9 milyar TL’ye çıktı. Buna karşılık duran varlıklar %5,5 gerileyerek 5,6 milyar TL’ye indi. Filo kiralama şirketlerinde duran varlıkların, özellikle araç filosunun büyüklüğü kritik olduğundan, duran varlıklardaki düşüşün araç satışları, amortisman, filo yenileme veya sınıflandırma etkilerinden hangisinden kaynaklandığı izlenmeli.
Özkaynaklar 6,9 milyar TL’ye çıkarak dönem sonuna göre %10 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %60 seviyesinde; bu, bilançonun önemli bir bölümünün özkaynakla finanse edildiğini gösteren güçlü bir oran. Ancak net borç %34,8 artarak 2,7 milyar TL’ye yükseldi. Net borçtaki artış, varlık ve özkaynak büyümesinden daha hızlı gerçekleşiyor.
Net borcun mevcut çeyrek FAVÖK’üne oranı yaklaşık 10,5 kat. Bu hesaplama tek çeyrek FAVÖK’ün yıllıklandırılmasına dayanmadığı için ihtiyatla ele alınmalı; yine de borçluluk seviyesinin yakından izlenmesi gerektiğini gösteriyor. FAVÖK’ün dört çeyrek boyunca benzer seviyede kalması halinde yıllıklandırılmış oran daha düşük görünebilir, fakat bunun gerçekleşeceği henüz veriyle doğrulanmış değil. Faiz giderleri, borcun vadesi ve değişken faiz riski sonraki değerlendirmede kritik olacak.
Net Parasal Pozisyon (TAS 29)
ESCAR’ın net parasal pozisyon kazancı, geçen yılki 102,0 milyon TL’den 279,3 milyon TL’ye çıkarak %173,9 arttı. Türkiye’de enflasyon muhasebesi uygulaması kapsamında bu kalem, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki pozisyonun enflasyon karşısındaki etkisini yansıtıyor.
Bu kazanç, net dönem kârını belirgin biçimde destekledi. Ancak net parasal pozisyon, şirketin daha fazla araç kiraladığı, daha yüksek kira geliri elde ettiği veya operasyonel verimliliğini artırdığı anlamına gelmez. Bu nedenle 852,4 milyon TL’lik net kârın tamamını tekrarlanabilir operasyonel kâr olarak değerlendirmek yanıltıcı olur. Yatırımcı açısından daha sağlıklı yaklaşım, FAVÖK eğilimini faaliyet performansının ana göstergesi olarak izlemek ve net parasal kazancı enflasyon muhasebesinin dönemsel etkisi şeklinde ayrı değerlendirmektir.
Yatırımcı için Ne Anlama Geliyor?
ESCAR’ın 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta: FAVÖK’ün 257,7 milyon TL’ye yükselmesi ve marjın yaklaşık %11’den %18,4’e çıkması olumlu.
- Gelir tarafında: %15,7’lik satış büyümesi, yüksek enflasyon ortamında reel büyümenin sınırlı kalabileceğini gösteriyor.
- Net kârda: 852,4 milyon TL’lik sonuç güçlü görünse de net parasal pozisyon kazancı ve düşük baz etkisi nedeniyle dikkatle ayrıştırılmalı.
- Bilançoda: Özkaynak oranı güçlü kalırken net borcun %34,8 artması, finansman yükünün ve nakit akışının izlenmesini gerektiriyor.
- En önemli takip noktaları: FAVÖK marjının korunup korunamayacağı, net borcun gerileyip gerilemeyeceği, dönen varlık artışının nakde dönüşümü ve filo büyüklüğünün reel olarak gelişip gelişmediği.
Özetle, şirketin ilk çeyreğinde faaliyet kârlılığı belirgin biçimde iyileşmiş; fakat satış büyümesi enflasyonun altında kalırken net kârın önemli bir kısmı TAS 29 kaynaklı parasal kazançtan geliyor. Bu nedenle sonuçlar olumlu bir başlangıç sunsa da yatırımcı açısından asıl test, bu kârlılığın sonraki çeyreklerde daha yüksek reel ciro ve kontrollü borçlulukla desteklenip desteklenemeyeceği olacak. Yatırım tavsiyesi değildir.