
Açılış
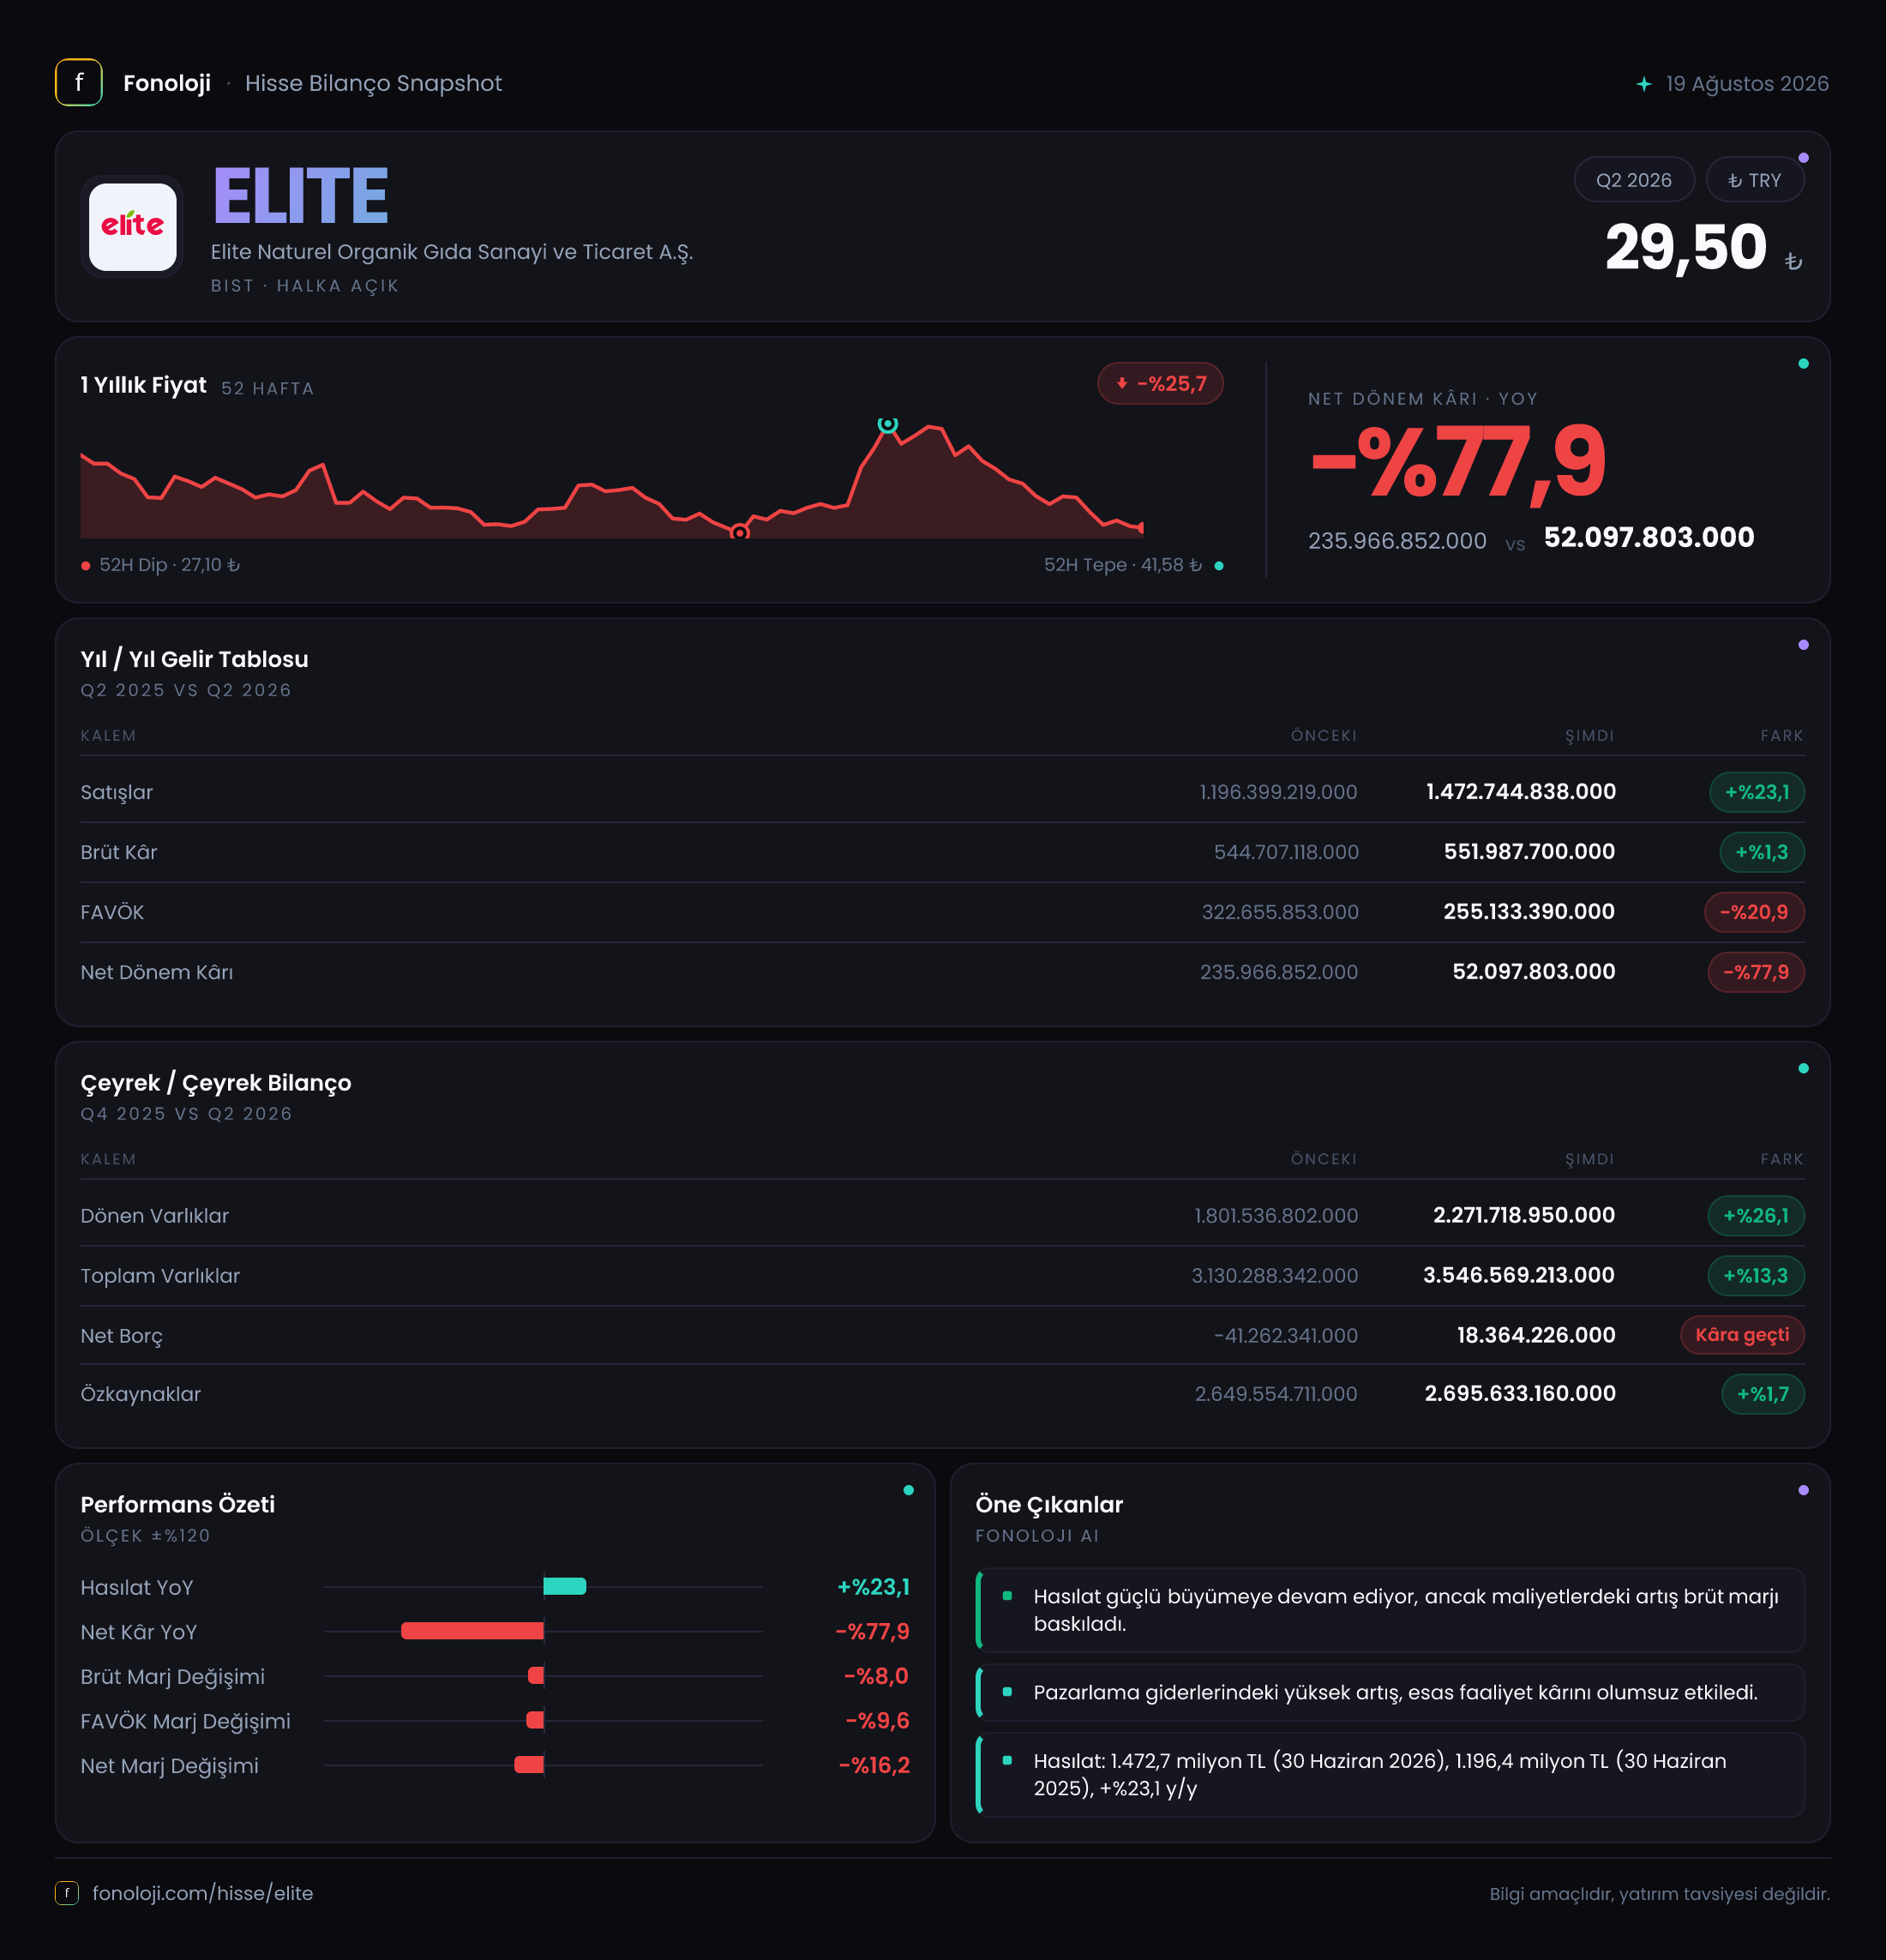
Elite Naturel Organik Gıda, organik ve doğal gıda ürünlerini üreten, işleyen ve pazarlayan bir şirket olarak gelirlerini artırmaya devam ediyor. 2026/6AB döneminde satışlar %23,1 artarak yaklaşık 1,5 milyar TL’ye ulaştı; ancak bu büyüme kârlılığa aynı ölçüde yansımadı. Brüt kâr neredeyse yatay kalırken FAVÖK %20,9, net dönem kârı ise %77,9 geriledi. Dönemin ana mesajı bu nedenle “ciro büyüyor, fakat marjlar ve alt satır belirgin biçimde zayıflıyor” şeklinde özetlenebilir.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki yaklaşık 1,2 milyar TL’den 1,5 milyar TL’ye yükseldi. Nominal olarak bakıldığında bu, dikkat çekici bir artış. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %23,1’lik satış büyümesi reel anlamda yeterli görünmüyor. Başka bir ifadeyle şirket daha yüksek bir ciro üretmiş olsa da fiyat artışlarının gerisinde kalmış olabilir; gerçek hacim büyümesini değerlendirmek için satış miktarı, ürün karması ve ihracat/yerel pazar kırılımı gibi ek verilere ihtiyaç var.
Satışlardaki artışın brüt kâra yansıması da sınırlı kaldı. Gelirler yaklaşık 284 milyon TL artarken brüt kâr yalnızca 7,3 milyon TL yükseldi. Bu fark, satışların önemli bölümünün daha düşük marjla gerçekleştirildiğini veya hammadde, üretim, lojistik ve diğer doğrudan maliyetlerin satışlardan daha hızlı arttığını gösteriyor.
Paylaşılan çeyreklik referansta 2025/6 satışları 774,6 milyon TL seviyesinde. Ancak mevcut dönem için aynı kapsamda tek çeyreklik satış rakamı verilmediğinden, çeyrekten çeyreğe ivme hakkında kesin bir yorum yapmak mümkün değil. Bu nedenle yatırımcı açısından sonraki raporda özellikle son çeyreğin satış performansı ve yılın ilk yarısındaki büyümenin hangi ürün veya kanal tarafından taşındığı önem kazanacak.
Kârlılık
Kârlılık tarafında belirgin bir marj erozyonu var. Şirketin brüt kârı 552,0 milyon TL ile geçen yılki 544,7 milyon TL’ye kıyasla yalnızca %1,3 arttı. Buna karşılık satışlar %23,1 büyüdü. Bu tablo, brüt kâr marjının yaklaşık %45,4’ten %36,8’e gerilediğine işaret ediyor. Yaklaşık 8,6 puanlık bu düşüş, şirketin fiyatlama gücünün maliyet artışlarını tam olarak karşılayamadığını gösteren en önemli sinyal.
FAVÖK tarafındaki bozulma daha da güçlü. FAVÖK 322,7 milyon TL’den 255,1 milyon TL’ye düşerken FAVÖK marjı yaklaşık %26,9’dan %17,0’a geriledi. Yani şirket satışlarını büyütmesine rağmen operasyonel faaliyetlerinden elde ettiği kârı koruyamamış. Brüt marjdaki zayıflama, faaliyet giderleri üzerindeki baskıyla birleşmiş ve operasyonel kârlılıkta yaklaşık 9,9 puanlık bir marj kaybı yaratmış.
Net dönem kârı ise 236,0 milyon TL’den 52,1 milyon TL’ye indi. Net kâr marjı geçen yıl yaklaşık %19,7 iken bu dönemde yalnızca %3,5 seviyesinde kaldı. FAVÖK’teki gerileme, amortisman ve finansman kalemleri ile enflasyon muhasebesinin etkileri net kârı daha da aşağı çekmiş görünüyor. Burada dikkat edilmesi gereken nokta, net kâr düşüşünün yalnızca satış maliyetlerinden kaynaklanmadığı; operasyonel marjların yanı sıra dönem sonu kârını etkileyen diğer kalemlerin de sonucu ağırlaştırdığıdır.
Paylaşılan çeyreklik referansta geçen yıl için net kâr 137,0 milyon TL olarak belirtilmiş. Mevcut dönem için aynı formatta çeyreklik net kâr verilmediği için çeyreksel kâr ivmesi hakkında ayrıntılı bir karşılaştırma yapmak mümkün değil. Bununla birlikte altı aylık toplam kârın 52,1 milyon TL’ye düşmesi, yılın ilk bölümünde şirketin kârlılık açısından zorlandığını açıkça ortaya koyuyor.
Bilanço Sağlığı
Bilanço toplam varlıkları önceki yıl sonuna göre %13,3 artarak 3,5 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar %26,1 artışla 2,3 milyar TL’ye çıktı. Buna karşılık duran varlıklar %4,1 gerileyerek 1,3 milyar TL’ye indi. Bu dağılım, bilanço büyümesinin yeni kapasite yatırımlarından çok işletme sermayesi kalemlerinde yoğunlaşmış olabileceğini gösteriyor. Ancak nakit, ticari alacak ve stok kırılımı paylaşılmadığı için bu artışın likidite açısından ne kadar kaliteli olduğunu kesinleştirmek mümkün değil.
Özkaynaklar 2,7 milyar TL seviyesine ulaşarak önceki dönem sonuna göre yalnızca %1,7 arttı. Varlıklar %13,3 büyürken özkaynakların sınırlı artması, bilanço büyümesinin özkaynaklara aynı ölçüde yansımadığını gösteriyor. Yine de toplam varlıklar içinde özkaynakların payı yaklaşık %77 seviyesinde; bu oran şirketin bilanço yapısının hâlâ güçlü ve düşük kaldıraçlı olduğunu ortaya koyuyor.
Net borç tarafında ise küçük ama izlenmesi gereken bir değişim var. Şirket önceki dönemde 41,3 milyon TL net nakit pozisyonundayken, bu dönemde 18,4 milyon TL net borca geçti. Böylece net finansal pozisyon yaklaşık 59,7 milyon TL kötüleşti. Tutar, şirketin 255,1 milyon TL’lik dönemsel FAVÖK’üne kıyasla düşük kalıyor; net borç/FAVÖK oranı yaklaşık 0,07x düzeyinde. Dolayısıyla borçluluk şu an temel risk alanı değil. Ancak operasyonel kârlılıktaki düşüş sürerse, düşük borçluluk avantajının zamanla zayıflamaması için nakit akışı ve işletme sermayesi yakından takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon 54,1 milyon TL zarar olarak gerçekleşti; geçen yıl aynı dönemde bu zarar 51,6 milyon TL idi. Zararın yaklaşık %4,8 artması, parasal yükümlülükler ve parasal varlıklar arasındaki dengenin şirket aleyhine çalışmaya devam ettiğini gösteriyor.
Net parasal pozisyon zararının anlamı, şirketin yüksek enflasyon ortamında nakit ve benzeri parasal varlıklarının satın alma gücü kaybının, parasal yükümlülüklerden sağlanan etkiden daha yüksek olmasıdır. Bu kalem operasyonel performansı doğrudan ölçmez; ancak enflasyon muhasebesi altında net kârı ciddi biçimde etkileyebilir. Elite Naturel’de net parasal zarar geçen yıla göre sınırlı değişmiş olsa da, 52,1 milyon TL’lik net kârla karşılaştırıldığında oldukça büyük bir tutar. Bu zarar tek başına net kârın üzerinde baskı oluşturan önemli kalemlerden biri.
Yatırımcı için Ne Anlama Geliyor?
Elite Naturel’in bilançosu düşük borçluluk ve yüksek özkaynak oranı sayesinde finansal açıdan dirençli görünüyor. Satışlardaki nominal büyüme de şirketin faaliyet hacmini koruduğunu gösteriyor. Ancak yatırım tezinin merkezindeki sorun kârlılık: satışlar enflasyonun gerisinde büyürken brüt marj yaklaşık 8,6 puan, FAVÖK marjı ise yaklaşık 9,9 puan gerilemiş durumda.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Brüt marjın yeniden toparlanıp toparlanmadığı
- Satış büyümesinin hacimden mi, yalnızca fiyat artışından mı kaynaklandığı
- Dönen varlıklardaki %26,1’lik artışın stok ve alacaklarda yoğunlaşıp yoğunlaşmadığı
- Net borç pozisyonunun yeniden net nakde dönüp dönmediği
- TAS 29 kaynaklı net parasal zararın net kâr üzerindeki etkisinin azalması
Özetle, Elite Naturel’in bilançosu şu aşamada borçluluk açısından rahat; fakat operasyonel kârlılık açısından güçlü bir iyileşme sinyali vermiyor. Marjlar toparlanmadan yalnızca ciro büyümesine bakmak yanıltıcı olur. Şirketin yatırım hikâyesinin güçlenmesi için fiyatlama gücünü artırması, maliyet baskısını kontrol etmesi ve satış büyümesini reel büyümeye dönüştürmesi gerekiyor. Yatırım tavsiyesi değildir.