
Açılış
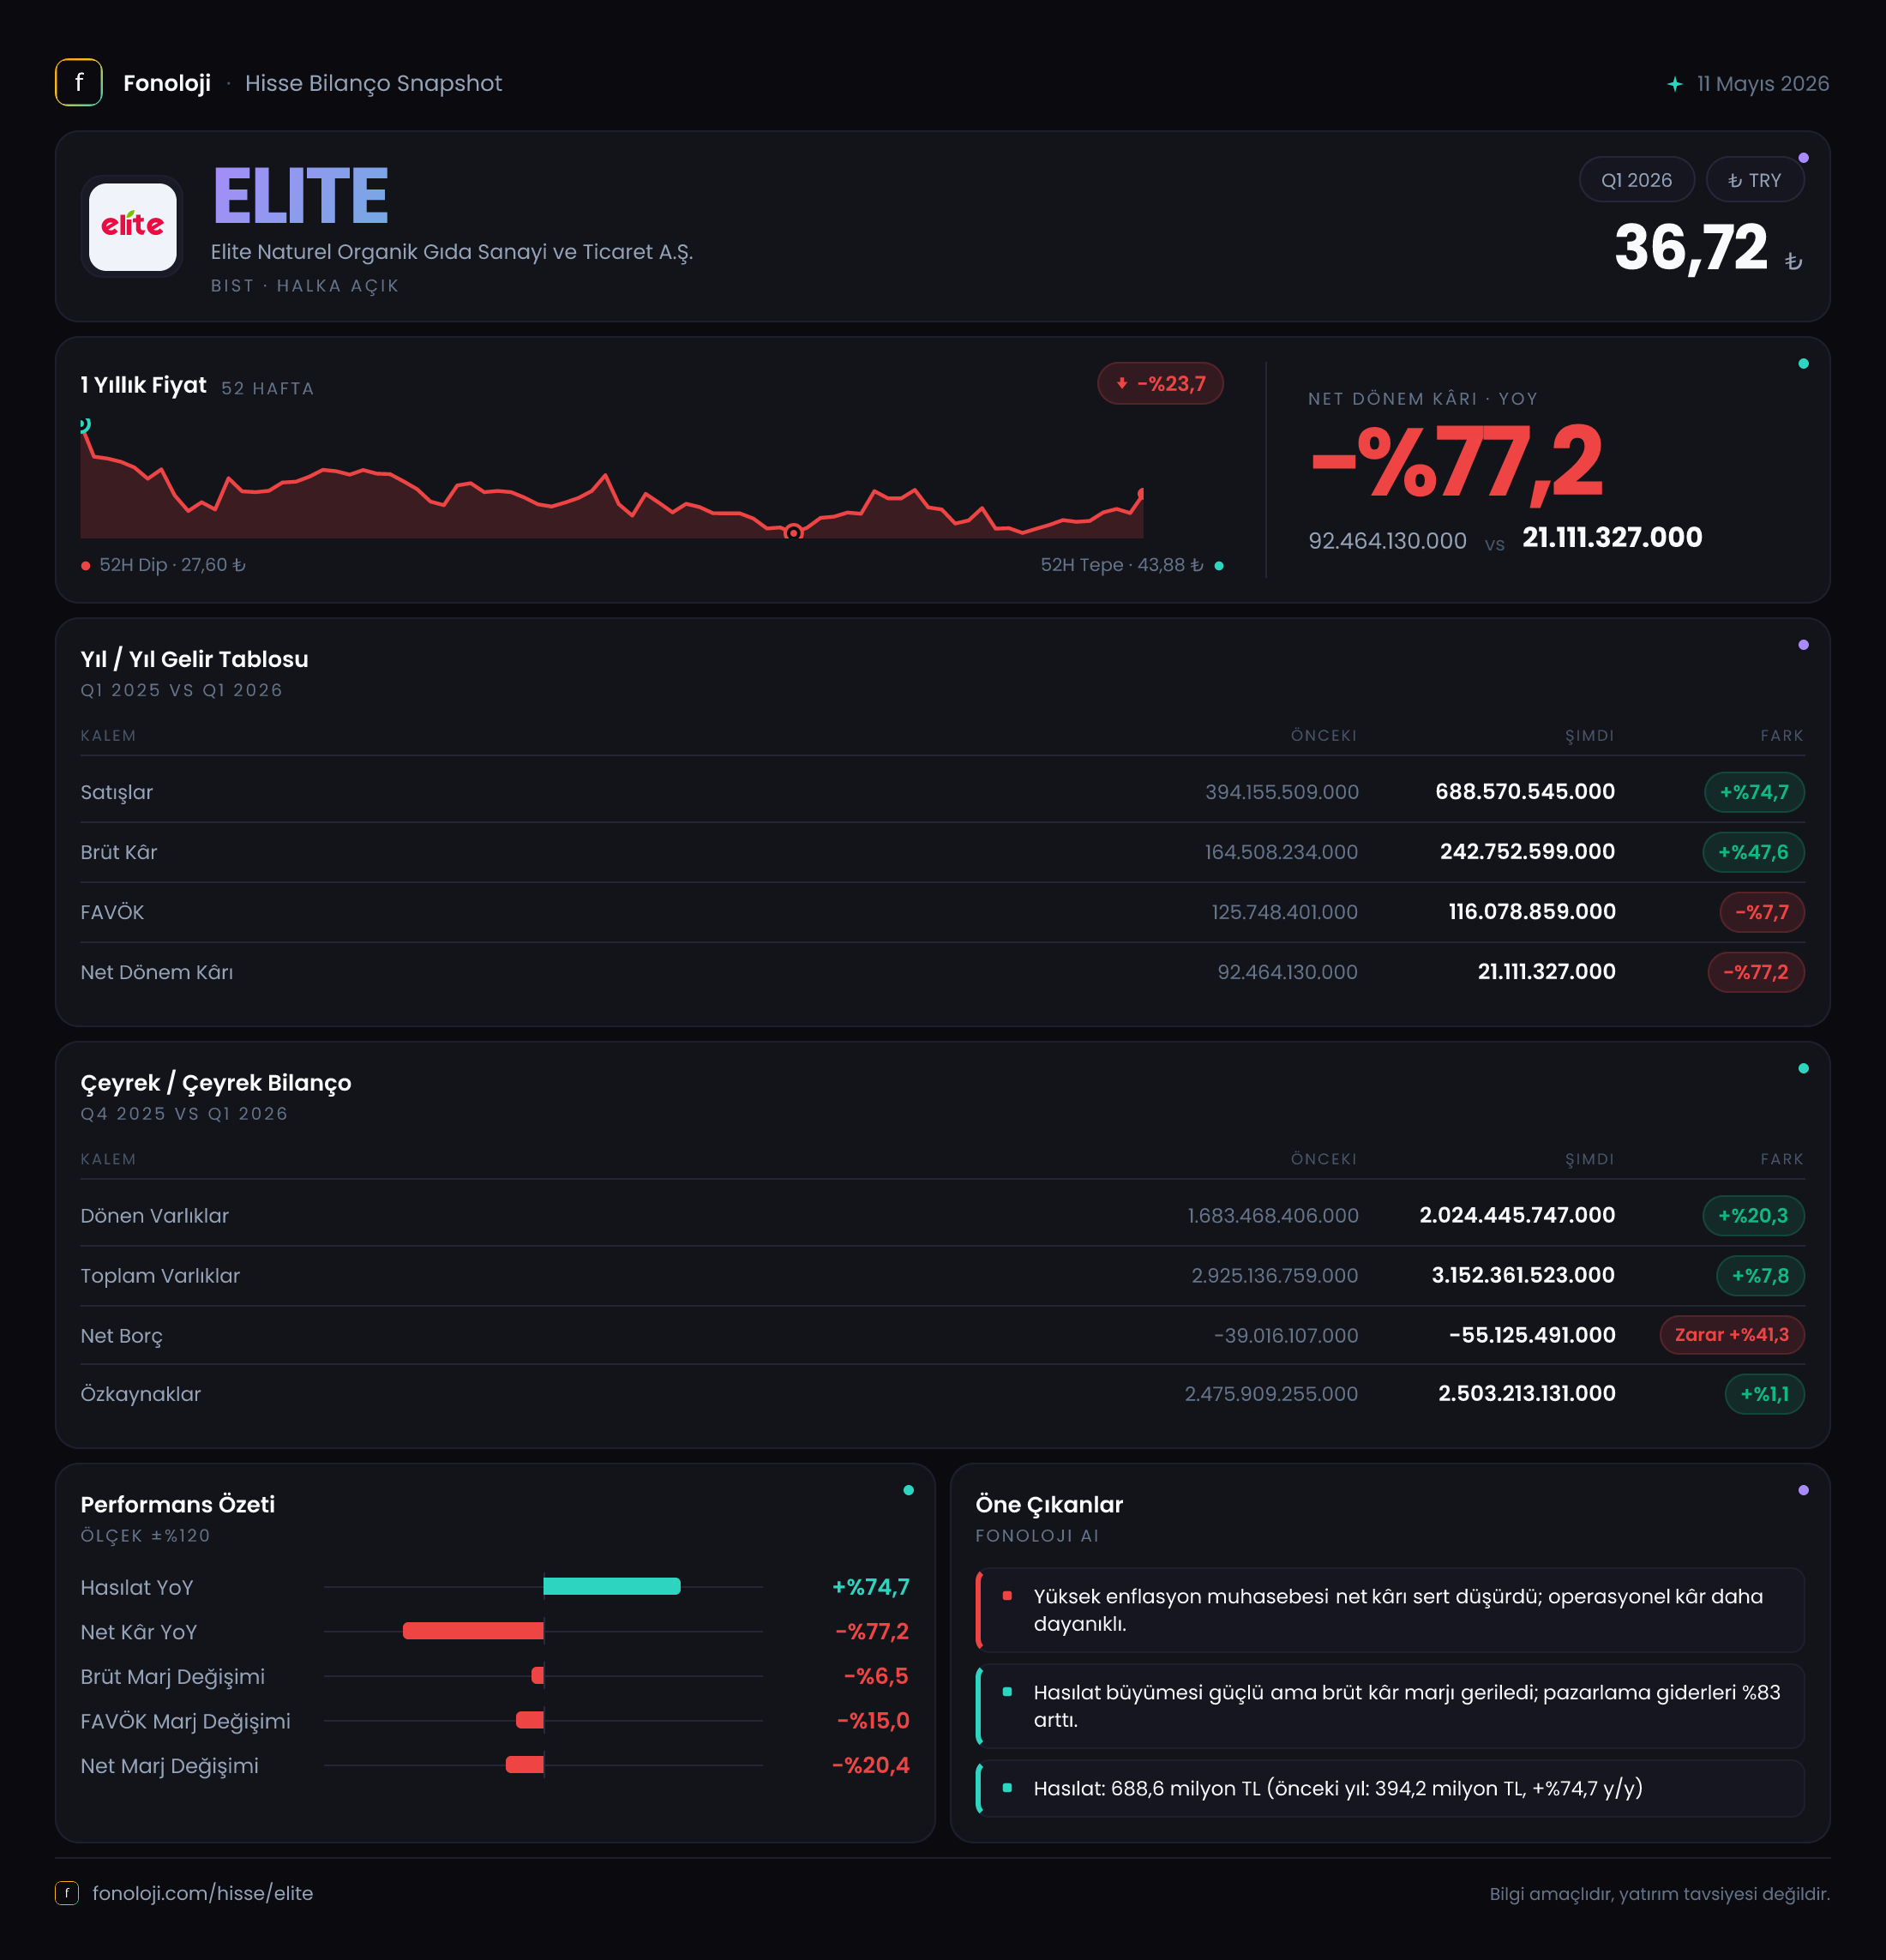
Elif Naturel Organik Gıda, organik ve doğal gıda ürünleri alanında faaliyet gösteren, satışlarını hem iç pazar hem de ihracat kanallarıyla büyütmeye çalışan bir şirket profili çiziyor. 2026/3AB ara dönem sonuçlarının ilk bakışta verdiği mesaj güçlü: satışlar %74,7 artışla 688,6 milyon TL’ye, FAVÖK ise %56 yükselişle 116,2 milyon TL’ye ulaştı. Ancak bu operasyonel büyüme, enflasyon muhasebesi kapsamında oluşan 154,0 milyon TL’lik net parasal pozisyon zararı ve gerileyen marjlarla büyük ölçüde gölgelendi. Sonuçta net dönem kârı, geçen yılki 92,5 milyon TL’den 21,1 milyon TL’ye geriledi.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 394,2 milyon TL’den 688,6 milyon TL’ye çıkarak %74,7 büyüdü. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal büyümenin tamamını reel büyüme olarak okumak doğru olmaz; ancak satış artışının enflasyonun belirgin biçimde üzerinde kalması, şirketin fiyatlama, hacim, ürün karması veya ihracat tarafında destek aldığını gösteriyor. Veriler bu unsurların hangisinin ne ölçüde etkili olduğunu ayrıştırmıyor, fakat büyümenin yalnızca sınırlı bir fiyat güncellemesinden ibaret olmadığı anlaşılıyor.
Burada önemli nokta, satış büyümesinin brüt kâra aynı ölçüde yansımamış olması. Satışlar %74,7 artarken brüt kâr %47,6 yükseldi ve 164,5 milyon TL’den 242,8 milyon TL’ye çıktı. Başka bir ifadeyle şirket daha fazla satış yapıyor, fakat her 100 TL’lik satıştan geriye kalan brüt kâr geçen yıla kıyasla daha düşük. Bu durum hammadde, ambalaj, enerji, lojistik ve işçilik maliyetlerindeki artışların fiyat artışlarının bir bölümünü tükettiğine işaret edebilir.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026/3 sonuçlarının bir önceki çeyreğe göre ivme kazanıp kazanmadığını veya satışlarda mevsimsel bir yavaşlama olup olmadığını henüz söylemek mümkün değil. Özellikle gıda şirketlerinde sezon etkisi, ürün grubu ve ihracat teslimatlarının zamanlaması önemli olabildiğinden, sonraki çeyreklerde satışların korunup korunamayacağı takip edilmeli.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %41,7 seviyesinden bu dönemde yaklaşık %35,3’e geriledi. Marjdaki yaklaşık 6,4 puanlık düşüş, satış büyümesine rağmen maliyet baskısının belirgin olduğunu gösteriyor. Organik ve doğal gıda sektöründe hammadde fiyatları, tedarik sürekliliği, kur hareketleri ve ihracat maliyetleri brüt marj üzerinde doğrudan etkili olabilir; ancak mevcut veri seti bu baskının kaynağını kesin olarak ayrıştırmıyor.
FAVÖK, 74,5 milyon TL’den 116,2 milyon TL’ye yükselerek %56 arttı. Bu, şirketin operasyonel kârlılığının hâlâ büyümeyi desteklediğini gösteren olumlu bir unsur. Buna karşın FAVÖK marjı yaklaşık %18,9’dan %16,9’a geriledi. Yani şirket satışlarını büyütürken operasyonel giderlerini ve üretim maliyetlerini aynı ölçüde kontrol altında tutamamış. FAVÖK’ün satışlardan daha yavaş büyümesi, ölçek ekonomisinin henüz belirginleşmediğini veya maliyet artışlarının faaliyet giderleri tarafında da hissedildiğini düşündürüyor.
Net kâr tarafındaki tablo daha zayıf. Kâr 92,5 milyon TL’den 21,1 milyon TL’ye düşerek %77,2 geriledi. Net kâr marjı da yaklaşık %23,5’ten %3,1’e indi. FAVÖK’ün pozitif ve büyüyen yapısına rağmen net kârın sert biçimde gerilemesi, faaliyet dışı kalemlerin ve özellikle net parasal pozisyon zararının sonuç üzerinde ağır bir etkisi olduğunu gösteriyor. Bu nedenle yatırımcı açısından yalnızca satış ve FAVÖK büyümesine bakmak yeterli değil; bu operasyonel kazanımın net kâra ne ölçüde taşınabildiği kritik.
Bilanço Sağlığı
Bilanço, şirketin likidite açısından tamamen kırılgan bir yapıda olmadığını gösteriyor. Dönen varlıklar önceki yıl sonuna göre %20,3 artarak 1,7 milyar TL’den 2,0 milyar TL’ye yükseldi. Toplam varlıklar da %7,8 artışla 3,2 milyar TL’ye ulaştı. Dönen varlıklardaki artış, işletme sermayesi kapasitesinin büyüdüğüne işaret ediyor; ancak bu artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı paylaşılmadığı için likiditenin kalitesini ayrıntılı değerlendirmek mümkün değil.
Duran varlıklar %9,2 gerileyerek 1,1 milyar TL’ye indi. Bu düşüş, enflasyon muhasebesi ve amortisman etkileriyle ilişkili olabilir; fakat yatırım harcamaları veya varlık satışları hakkında veri bulunmadığından kesin bir neden atfetmek doğru olmaz.
Özkaynaklar 2,5 milyar TL seviyesinde yatay kaldı ve yalnızca %1,1 arttı. Şirketin toplam varlıklarının yaklaşık dörtte üçüne yakın bölümünün özkaynaklarla finanse edilmesi, bilanço kaldıraç riskini sınırlayan olumlu bir özellik. Bunun yanında net borç kalemi -39,0 milyon TL’den -55,1 milyon TL’ye geriledi. Negatif net borç, şirketin borcundan daha fazla nakit ve benzeri finansal varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu gösteriyor. Net nakit seviyesinin iyileşmesi finansal dayanıklılık açısından destekleyici; ancak bu tutarın toplam varlıklara göre hâlâ sınırlı olduğu unutulmamalı.
Net Parasal Pozisyon (TAS 29)
Bu bilançonun ve gelir tablosunun en kritik noktası net parasal pozisyon. Şirket geçen yıl aynı dönemde 7,4 milyon TL pozitif net parasal pozisyon bildirirken, bu dönemde 154,0 milyon TL negatif net parasal pozisyona geçti. Bu değişim, net kârı doğrudan aşağı çeken önemli bir unsur oldu.
Enflasyon muhasebesinde şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapı, satın alma gücü değişiminden etkileniyor. Negatif net parasal pozisyon, bu dönemde enflasyon kaynaklı parasal kaybın gelir tablosunda belirginleştiğini ifade ediyor. Başka bir ifadeyle şirketin operasyonel faaliyetleri FAVÖK üretecek kadar güçlü olsa da bilançosundaki parasal pozisyon, bu operasyonel kazanımın önemli bölümünü net kâr seviyesinde geri aldı.
Burada dikkat edilmesi gereken nokta, 154,0 milyon TL’lik etkinin şirketin nakit çıkışı anlamına gelmeyebileceği; ancak raporlanan net kârı ve özkaynak performansını ciddi biçimde etkilediğidir. Enflasyon muhasebesi devam ettiği sürece yatırımcı, operasyonel performansı FAVÖK ile; hissedar açısından nihai sonucu ise net parasal pozisyon dahil net kâr ile birlikte değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
ELITE için mevcut tablo, güçlü satış büyümesi fakat zayıflayan marjlar ve baskı altındaki net kâr şeklinde özetlenebilir. Fırsatlar ve riskler şu başlıklarda toplanıyor:
- Fırsat: Satışların enflasyonun üzerinde büyümesi ve FAVÖK’ün 116,2 milyon TL’ye ulaşması, şirketin operasyonel ölçekte büyüme potansiyelini koruduğunu gösteriyor.
- Fırsat: Net borcun negatif olması, yüksek finansal kaldıraçtan kaynaklanan riskin şu aşamada sınırlı kaldığına işaret ediyor.
- Risk: Brüt kâr marjının %41,7’den %35,3’e, FAVÖK marjının ise %18,9’dan %16,9’a gerilemesi, büyümenin maliyetli gerçekleştiğini gösteriyor.
- Risk: Net parasal pozisyonun 154,0 milyon TL zarara dönmesi, operasyonel kârlılığın net kâra aktarılmasını engelliyor.
- Takip edilmesi gerekenler: Hammadde ve üretim maliyetlerinin satış fiyatlarına yansıtılıp yansıtılamadığı, dönen varlık artışının stok veya alacak birikiminden kaynaklanıp kaynaklanmadığı ve sonraki çeyreklerde FAVÖK marjının toparlanıp toparlanmadığı.
Sonuç olarak şirketin büyüme hikâyesi devam ediyor; fakat bu hikâyenin yatırımcıya gerçek değer yaratabilmesi için satış artışının yanında marjların korunması ve enflasyon muhasebesinin net kâr üzerindeki baskısının azalması gerekiyor. 2026’nın ilerleyen çeyrekleri, bu büyümenin sürdürülebilir bir operasyonel ivme mi yoksa yüksek maliyetlerle elde edilen nominal bir büyüme mi olduğunu gösterecek. Yatırım tavsiyesi değildir.